
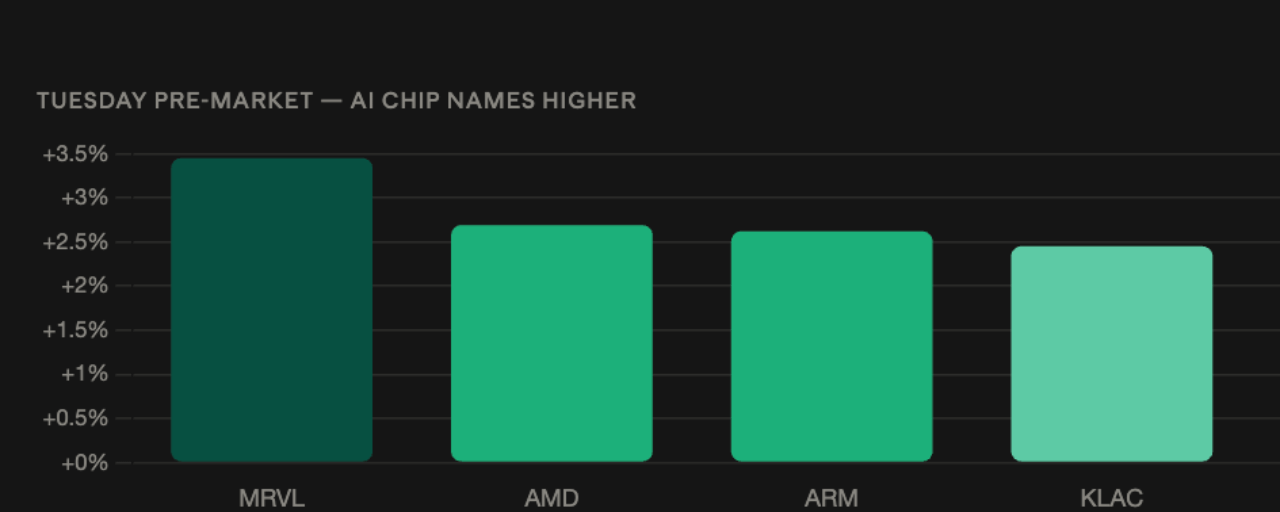


Las acciones de semiconductores vinculadas a la IA en EE. UU. subieron ampliamente en las operaciones previas el martes, con Marvell al alza 3,45%, AMD subiendo 2,69%, Arm ganando 2,62%, KLA subiendo 2,45% y Micron subiendo 2,38%, según datos de MSX.COM.
El movimiento revierte la debilidad previa al mercado del lunes, cuando todo el complejo de hardware de IA cayó: los nombres de comunicación óptica encabezaron las pérdidas con Applied Optoelectronics bajando 11,66%, las acciones de memoria, incluido Micron y SK Hynix, cayeron un 3% o más, y Arm retrocedió 1,96%.
Posicionarse Antes del Veredicto de la Semana
Que Arm y Micron aparezcan en ambas listas —bajando el lunes, subiendo el martes— es la indicación más clara de que los movimientos reflejan la colocación de posiciones más que información nueva. No cambió nada en el panorama subyacente de la demanda entre sesiones. Lo que se avecina para ambos es el informe de resultados de Nvidia, que el mercado ha enmarcado como el veredicto de la operación de IA para el trimestre.
Ese planteamiento se ha ido construyendo a lo largo de agosto. SK Hynix no cumplió con lo esperado pese a un crecimiento de ingresos del 257% interanual. El avance de China en litografía DUV impulsó la caída del Kospi del 40% desde su máximo de junio. El Nasdaq cayó aproximadamente 2% la semana pasada y el sector de semiconductores se desplomó más de 4%. Frente a eso, Amazon publicó un crecimiento del 37% en AWS, el más rápido en 18 trimestres; CoreWeave se disparó 16% después del cierre con unas ventas superiores a lo esperado; HIVE anunció un acuerdo de nube con GPU por 350 millones de dólares; y SK Hynix se comprometió con 38.000 millones de dólares para ampliar la capacidad de memoria.
Los datos de demanda han sido sólidos. El desempeño de las acciones no. La volatilidad premercado de doble vía en los días previos a que Nvidia reporte es lo que ese desajuste parece en la práctica.
La lectura indirecta de las criptomonedas
Para las criptomonedas, el canal directo pasa por mineros que se han reconvertido a la computación de IA. IREN tiene 2.800 millones de dólares en contratos con Microsoft, Nvidia, Perplexity y Figure AI y reporta el jueves después del cierre del mercado. Hut 8 tiene su arrendamiento de 9.800 millones de dólares de Beacon Point; Ionic Digital tiene 234 MW arrendados a Nscale; y HIVE tiene aproximadamente 180 millones de dólares en ingresos anuales recurrentes contratados. Esas valoraciones se basan en la demanda de infraestructura de IA que persiste a las tasas actuales.
El canal de correlación se ha debilitado considerablemente. Bitcoin ganó 23,6% la semana pasada mientras el Nasdaq cayó 2%, con el repunte de cripto y oro ocurriendo en conjunto mientras las acciones se rezagaban: la firma de rendimiento relativo de una operación de devaluación, más que de un general “risk-on”. Bitcoin fue rechazado en su media móvil de 50 semanas cerca de 81.085 dólares el martes y cotiza por debajo de 80.000 dólares, impulsado por entradas a los ETF y por la dinámica de recompras del Tesoro, más que por el sentimiento del sector de semiconductores.