
21世纪经济报道记者 吴佳楠
En la noche del 24 de agosto, BWee/BIWEI? (688525.SH) dio a conocer su informe semestral de 2026.
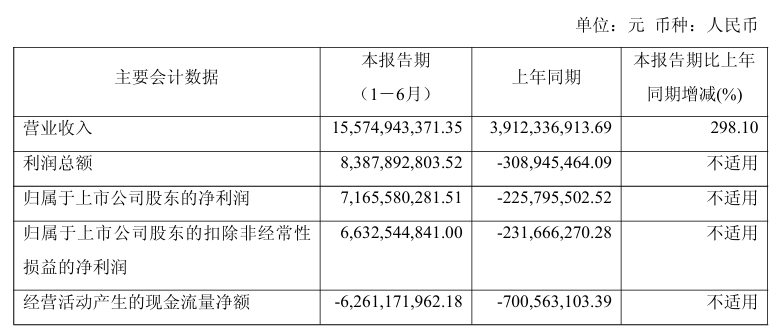
Durante el período objeto del informe, la compañía logró para la primera mitad de 2026 unos ingresos operativos de 15.575 mil millones de yuanes, un aumento del 298,1%; el beneficio neto atribuible a los accionistas de la sociedad cotizada fue de 7.166 mil millones de yuanes, un aumento del 3273,48%; excluyendo los gastos por pagos basados en acciones, el beneficio neto alcanzó 7.256 mil millones de yuanes, con un salto interanual del 9701,92%.
Por trimestres, en el primer trimestre el beneficio neto fue de 2.899 mil millones de yuanes; en el segundo trimestre aumentó hasta 4.267 mil millones de yuanes, un crecimiento del 47% mes a mes; la rentabilidad mostró una aceleración trimestral.
La razón central del auge del desempeño es la resonancia entre el boom de la capacidad de cómputo de IA y la entrada de la industria de almacenamiento en un ciclo de fuerte prosperidad.
En ámbitos como los dispositivos wearables inteligentes y otros bordes emergentes de IA, los productos de memoria representativos de la compañía, como ePOP, ya han sido aplicados por empresas de renombre mundial como Meta, Google, Alibaba y Xiaomi en dispositivos como gafas de IA/RA y relojes inteligentes. En el primer semestre, los ingresos de los productos de almacenamiento para el borde emergente de IA fueron de unos 2.860 millones de yuanes, con un aumento interanual del 433,58% y un incremento secuencial del 126,98%.
Mientras los beneficios netos se disparan, y situándose en la ola del superciclo de la industria de almacenamiento, Biwin Storage está experimentando el tirón extremo entre el alto crecimiento y el alto riesgo; fenómenos como el flujo de caja operativo negativo, el aumento del saldo de inventarios y el elevado ratio de endeudamiento aún persisten.
En el mercado secundario, la acción de Biwin Storage ha protagonizado en un año una auténtica “montaña rusa”. Desde más de cien yuanes a finales de 2025, hasta alcanzar el máximo histórico de 517 yuanes a finales de junio de 2026, y luego retroceder hasta alrededor de 225 yuanes en la actualidad, el acumulado desde inicios de año sigue superando el 98%.
Al mismo tiempo, la compañía vuelve a lanzarse por segunda vez a la IPO en Hong Kong, acelerando su estrategia de cotización dual “A+H”.
Al cierre del 25 de agosto, Biwin Storage cotizaba a 227,82 yuanes por acción, con una subida del 0,99%, y una capitalización bursátil total de 107.400 millones de yuanes.
Impulsada por la doble catalización del auge de la capacidad de cómputo de IA y la entrada de la industria de almacenamiento en un superciclo, esta empresa de Shenzhen, que nació en el negocio de módulos de memoria, está reescribiendo su propia curva de crecimiento con unos resultados financieros brillantes.
En el primer semestre de 2026, todos los indicadores financieros de Biwin Storage se dispararon: los ingresos operativos alcanzaron 15.575 millones de yuanes, un aumento interanual del 298,10%; el beneficio neto atribuible a los accionistas de la matriz fue de 7.166 millones de yuanes, más de 32 veces superior al del mismo período del año anterior.
Los activos totales de la compañía aumentaron de 15.521 millones de yuanes a finales de 2025 a 33.348 millones de yuanes; el rendimiento sobre el patrimonio neto promedio ponderado alcanzó un 78,69%, aumentando en 86,22 puntos porcentuales frente al -7,53% del mismo período del año anterior.
Biwin Storage considera que, durante el período del informe, el fuerte crecimiento de sus ingresos operativos se benefició principalmente del auge de la capacidad de cómputo de IA y de la entrada de la industria de almacenamiento en un ciclo de alta prosperidad; al mismo tiempo, la estructura de productos y clientes de la compañía siguió optimizándose, y la inversión en áreas como el diseño de chips, soluciones, encapsulado avanzado y equipos de prueba aumentó continuamente, reforzando la competitividad de mercado.
La continua expansión de los productos de almacenamiento para el borde de IA es un factor clave del crecimiento de los resultados.
Los productos representativos de la compañía, como ePOP, ofrecen ventajas como bajo consumo energético, rápida respuesta, ligereza y tamaño compacto, y ya han sido aplicados por empresas reconocidas nacionales e internacionales como Meta, Google, Alibaba, Xiaomi, Xiaotiancai, Rokid y Thunderbird Innovation en dispositivos wearables inteligentes como gafas de IA/RA y relojes inteligentes.
En el primer semestre, los ingresos de los productos de almacenamiento para el borde emergente de IA de Biwin Storage ascendieron a unos 2.860 millones de yuanes, un aumento interanual del 433,58% y un incremento secuencial del 126,98%.
Según datos de Frost & Sullivan, en términos de ingresos de 2025, la compañía es el mayor proveedor mundial de soluciones de almacenamiento semiconductoras de borde emergente para IA.
Biwin Storage considera que en 2026, con el aumento de volumen de las gafas de IA y la profundización de la cooperación con clientes clave como Meta, esto impulsará el crecimiento sostenido del negocio de productos de almacenamiento relacionados.
A nivel de cadena de suministro, Biwin Storage ha realizado un abastecimiento estratégico de inventario; al cierre del período del informe, el saldo de inventarios fue de 18.168 millones de yuanes, un aumento del 130,89% respecto a finales de 2025.
Al mismo tiempo, Biwin Storage ha profundizado continuamente su cooperación con los principales fabricantes mundiales de obleas de memoria y sigue firmando LTA (acuerdos de suministro a largo plazo); en marzo y junio de este año reveló por separado la firma de dos acuerdos de compra de materias primas a largo plazo con fabricantes originales de memoria, con un compromiso acumulado de compra de 3.360,8 millones de dólares estadounidenses, asegurando así los recursos de suministro de materias primas clave para los próximos dos años.
Biwin Storage señaló que, mediante la firma de los acuerdos mencionados, por un lado estabiliza los canales de suministro de materias primas clave, garantiza la entrega ordenada de los pedidos y consolida la estabilidad de la cooperación con los clientes; por otro lado, suaviza las fluctuaciones cíclicas de la industria mediante mecanismos de fijación de precios a largo plazo, controla razonablemente los costos de compra, estabiliza el nivel de rentabilidad y mejora la estabilidad operativa y la competitividad de mercado de la empresa.
La inversión de la compañía en I+D también sigue aumentando. Según el informe financiero, en el primer semestre de 2026 los gastos de I+D de Biwin Storage fueron de 344 millones de yuanes, un aumento interanual del 26,01%.
A nivel tecnológico, el chip controlador eMMC de diseño propio y producción nacional de la compañía ya ha logrado entregas de producción en masa en múltiples campos; el chip controlador UFS ya ha completado la validación de oblea de retorno y se espera que se introduzca en aplicaciones terminales en la segunda mitad de 2026; al mismo tiempo, la empresa está desarrollando el campo del diseño de medios NAND Flash de pequeña capacidad y ya ha alcanzado una cooperación estratégica con una de las principales fundiciones nacionales, desarrollando productos NAND SLC/MLC de mediana y pequeña capacidad en nodos de 24 nm/19 nm, entre otros.
Más allá del negocio de almacenamiento, Biwin Storage también se extiende hacia el segmento upstream de fabricación de obleas, prestando servicios a áreas como memorias avanzadas, integración de almacenamiento y computación, y encapsulado conjunto optoelectrónico a través del proyecto de fabricación de encapsulado y pruebas avanzadas a nivel de oblea.
En cuanto a la planificación de capacidad, Biwin Storage afirmó que el proyecto de fabricación de encapsulado y pruebas avanzadas a nivel de oblea prevé alcanzar una capacidad mensual de 5.000 obleas a finales de 2026, y aumentar a 10.000 obleas/mes a finales de 2027; si la introducción de clientes avanza sin problemas, se espera que comience a aportar ingresos de forma oficial a finales de 2026.
Aunque los resultados financieros son brillantes, detrás del alto crecimiento persisten preocupaciones sobre los precios, los inventarios y el flujo de caja.
Desde el cuarto trimestre de 2025, la relación entre oferta y demanda en los mercados de NAND Flash y DRAM se ha tensionado significativamente, y los precios de las obleas de memoria han acelerado su subida.
La tendencia alcista de los precios podría prolongarse. Según datos de TrendForce, se prevé que en el tercer trimestre de 2026 los precios de la DRAM convencional suban entre un 13% y un 18% intertrimestral, mientras que los precios de NAND Flash aumenten entre un 10% y un 15% intertrimestral.
En una investigación a inversores realizada en junio de este año, Biwin Storage señaló que, desde la perspectiva del mercado, beneficiados por la explosión de la demanda de aplicaciones de IA y de llamadas de tokens, los precios de los productos aún tienen cierto espacio para seguir subiendo, y los fabricantes originales ya han pasado a asegurar capacidad para 2027 y años posteriores.
“En cuanto a costos, los inventarios de la compañía se valoran mediante el método del costo promedio ponderado móvil; cada vez que entra una nueva compra al almacén, el costo se recalcula. Dado que las compras se realizan trimestralmente, los precios de compra aumentarán, los costos subirán y los precios de nuestros productos seguirán la tendencia del mercado”, señaló Biwin Storage.
La volatilidad de la empresa en línea con el ciclo de la industria puede observarse en el margen bruto. Entre 2023 y el cierre del primer semestre de 2026, el margen bruto consolidado de Biwin Storage fue del 1,71%, 18,19%, 21,44% y 54,81%, respectivamente.
La compañía admitió que, si en el futuro el precio de las obleas de memoria fluctuara significativamente, ello provocaría fuertes oscilaciones en los márgenes de beneficio de los productos de memoria e incluso podría obligar a registrar grandes provisiones por deterioro para activos como los inventarios de la empresa, reduciendo así de forma sustancial su rentabilidad.
Desde la perspectiva del nivel de inventarios, entre 2023 y el cierre del primer semestre de 2026, el valor contable de los inventarios de Biwin Storage representó el 56,10%, 44,43%, 50,70% y 54,48% del total de activos de la compañía, respectivamente; en cada cierre de período, la escala de inventarios fue elevada y la proporción respecto al total de activos también fue alta.
En paralelo, el flujo de caja neto generado por las actividades operativas fue negativo. En el primer semestre de este año, el flujo de caja neto generado por las actividades operativas de Biwin Storage fue de -6.260 millones de yuanes.
La compañía explicó que la razón principal es que ha adoptado una estrategia de compras estratégicas para materias primas clave como las obleas de memoria, por lo que durante el período del informe el desembolso en efectivo para la compra de materias primas fue elevado.
De hecho, la industria de almacenamiento en la que opera Biwin Storage presenta una característica intensiva en capital; la operación del negocio requiere una gran cantidad de fondos, pero la empresa ha recurrido relativamente poco a la financiación mediante acciones y se basa principalmente en financiación por deuda, lo que también ha dado lugar a un ratio de endeudamiento relativamente alto.
Entre 2023 y el cierre del primer semestre de 2026, el ratio de endeudamiento consolidado de Biwin Storage fue del 69,66%, 69,47%, 64,47% y 61,64%, respectivamente.
Actualmente, Biwin Storage está acelerando su proceso de cotización dual en los mercados “A+H”. La empresa presentó por primera vez su solicitud de listado en la Bolsa de Hong Kong el pasado octubre y la volvió a presentar en mayo de este año.
Biwin Storage considera que salir a cotizar en Hong Kong tiene como objetivo aprovechar la plataforma del mercado de capitales internacional de Hong Kong para reforzar su solidez financiera; los fondos recaudados se destinarán principalmente a mejorar la capacidad de I+D y promover la innovación de productos, entre otros fines.
A pesar de las corrientes subterráneas turbulentas, desde la estructura industrial se observa que el mercado global de chips de memoria tiene un alto grado de concentración, y el sector nacional de memorias aún cuenta con un amplio espacio de desarrollo.
Según datos de Gartner, en el primer trimestre de 2026 la cuota de DRAM nacional fue inferior al 10%, y la cuota de mercado de los chips NAND Flash nacionales fue inferior al 15%. Con la liberación de capacidad de los fabricantes nacionales de memoria, la continua iteración de procesos y el avance sostenido de la validación de productos, se espera que el espacio de penetración de la cadena industrial de almacenamiento nacional en áreas como servidores, terminales inteligentes, electrónica automotriz y aplicaciones industriales se amplíe aún más.
Especialmente, la infraestructura de IA y la IA en el borde están cambiando conjuntamente la estructura de la demanda de almacenamiento. Gartner prevé que en 2026 los envíos globales de servidores de IA serán de aproximadamente 3,693 millones de unidades, un aumento interanual de alrededor del 55,6%, y que representarán aproximadamente el 26,4% de los envíos globales de servidores.
En el frente del borde, se prevé que en 2026 los envíos globales de PC con IA sean de aproximadamente 109 millones de unidades, lo que representará alrededor del 46,0% de los envíos totales de PC; se espera que los envíos de smartphones con IA sean de aproximadamente 531 millones de unidades, equivalentes a cerca del 47,1% de los envíos totales de smartphones.
El entrenamiento de IA, la inferencia y la ejecución de modelos en el borde exigen mayores capacidades, ancho de banda y eficiencia energética, lo que impulsará la evolución de los productos de almacenamiento hacia un alto rendimiento, gran capacidad y mayor valor añadido.
En el mercado secundario, la cotización de Biwin Storage mostró un desempeño extremadamente fuerte en 2026. El 26 de junio, el precio de la acción llegó intradía a un máximo de 517 yuanes por acción, marcando un nuevo récord histórico.
Desde el inicio del año hasta el máximo del 26 de junio, el precio de la acción de la compañía acumuló una subida de hasta 336,76%; posteriormente sufrió una profunda corrección. Al cierre del 25 de agosto, la acción cotizaba a 227,82 yuanes por acción, habiendo recortado a la mitad desde su máximo anual. No obstante, desde comienzos de año el alza acumulada seguía superando el 98%.
El 11 de agosto, Biwin Storage anunció que planea destinar no menos de 200 millones de yuanes y no más de 250 millones de yuanes a la recompra de acciones de la compañía; el precio de recompra no superará los 468,24 yuanes por acción, y las acciones recompradas se utilizarán para reducir el capital social, lo que demuestra la confianza de la empresa.
Por un lado está el posicionamiento en el almacenamiento para el borde de IA y la fortaleza competitiva de la integración entre almacenamiento y encapsulado a nivel de oblea; por otro, las limitaciones reales del ciclo, los inventarios elevados y el flujo de caja negativo. Si Biwin Storage podrá convertir los dividendos del superciclo en una capacidad para atravesar ciclos seguirá poniendo a prueba a esta empresa valorada en cientos de miles de millones de yuanes.