#dusk $DUSK @Dusk Aquella noche era muy tarde. Afuera, la ciudad ya se había quedado en silencio, pero yo seguía mirando una tabla que en ese momento no debería estar mirando. Los calendarios de emisión normalmente no hacen que la gente se desvele, pero esta vez lo logró. Me quedé sentado mirándola un buen rato antes de ponerme a escribir. En calma, sin ruido innecesario.
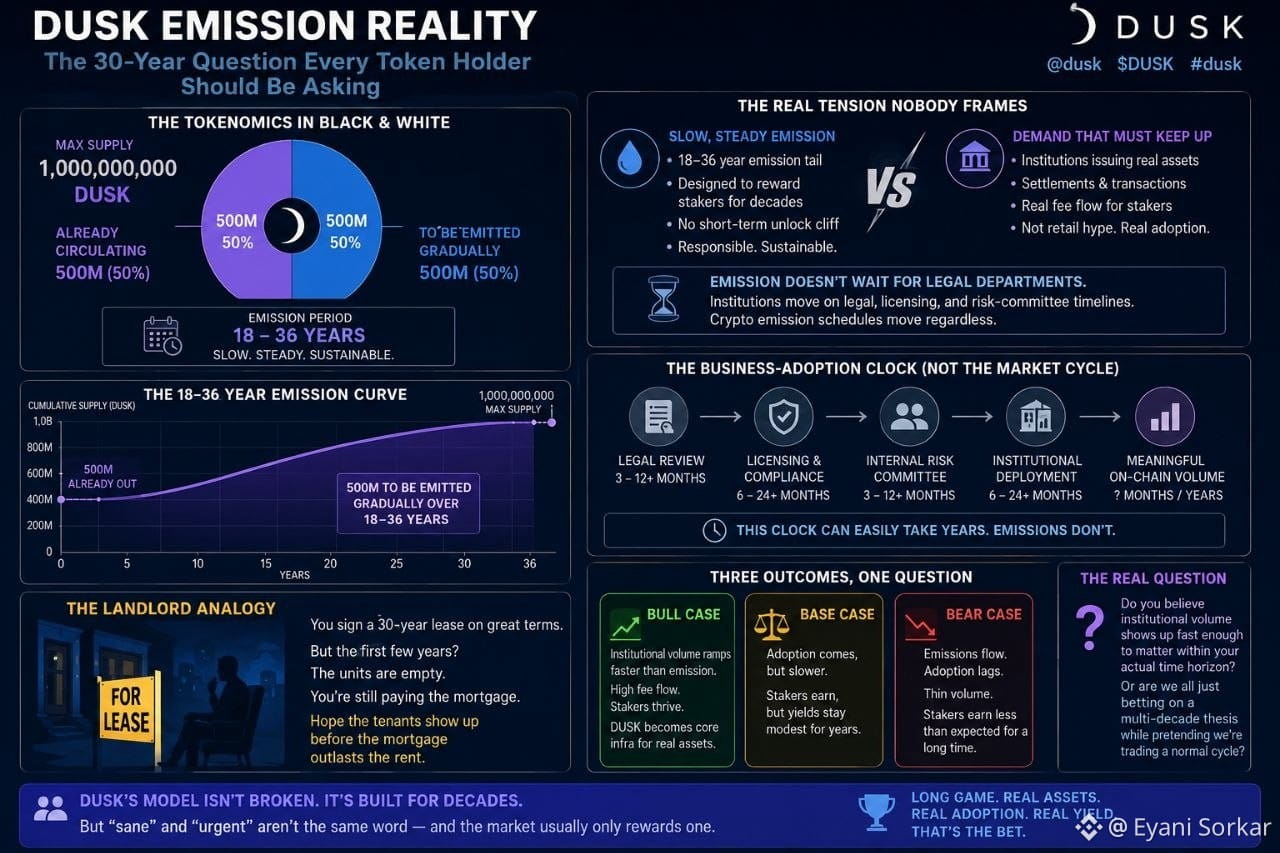
Aquí hay una tensión que casi nadie se atreve a decir en voz alta. El suministro total de DUSK tiene un tope de 1.000 millones de monedas: 500 millones ya están en circulación y los otros 500 millones se liberarán de forma gradual entre los años 18 y 36. No es un “precipicio” de desbloqueos a corto plazo, sino una curva deliberadamente desacelerada: para que los que hagan staking sigan recibiendo recompensas durante décadas, sin que el suministro reciba un impacto de una sola vez. Suena responsable, incluso con la dosis justa de aburrimiento.
Pero una liberación estable solo es inofensiva si la demanda la acompaña. Y aquí la demanda no es el volumen de compraventa de los minoristas, sino que las instituciones emitan, liquiden y negocien activos reales en la red de manera continua: generando comisiones reales y constantes que hacen que los que hacen staking obtengan ganancias. Este es el reloj del “despliegue del negocio”, no el reloj del “ciclo del mercado”. El ritmo de las instituciones depende de los tiempos de revisión legal, los procesos de licenciamiento y el calendario de los comités internos de gestión de riesgos. El plan de emisión no tiene por qué esperar a que el departamento legal termine la reunión.
Así que el problema real no es “si Dusk se adoptará”. Casi cualquier proyecto que se tome en serio construir infraestructura puede decir eso. La pregunta verdadera es: ¿puede aparecer el volumen de operaciones de las instituciones dentro de una línea de tiempo que alcance a competir con una curva de emisión que dura treinta años? Porque si la emisión sigue su curso y las instituciones utilizan una liquidez permanentemente tenue, entonces los que hacen staking en realidad están ganando rendimiento en una autopista de comisiones vacía.
Esto me recuerda a un casero que firmó un contrato de alquiler a 30 años con unas condiciones excelentes, pero que en los primeros años de vacancia tiene que soportar la hipoteca mientras reza para que el inquilino de verdad aparezca.
No creo que esto demuestre que el modelo de Dusk esté mal. Una curva de emisión a largo plazo es una forma racional, sin ímpetu. Pero “racional” y “urgente” nunca han sido lo mismo; el mercado suele premiar lo segundo.
Así que… ¿hay alguien aquí que realmente crea con el corazón que el volumen de operaciones de las instituciones llegará rápido dentro del periodo de tiempo en el que los tenedores de moneda realmente se preocupan, o en realidad todos estamos apostando en silencio por un argumento que dura décadas, mientras fingimos que estamos haciendo una ronda normal de trading por ciclos?
@Dusk $DUSK #dusk
Aquí hay una tensión que casi nadie se atreve a decir en voz alta. El suministro total de DUSK tiene un tope de 1.000 millones de monedas: 500 millones ya están en circulación y los otros 500 millones se liberarán de forma gradual entre los años 18 y 36. No es un “precipicio” de desbloqueos a corto plazo, sino una curva deliberadamente desacelerada: para que los que hagan staking sigan recibiendo recompensas durante décadas, sin que el suministro reciba un impacto de una sola vez. Suena responsable, incluso con la dosis justa de aburrimiento.
Pero una liberación estable solo es inofensiva si la demanda la acompaña. Y aquí la demanda no es el volumen de compraventa de los minoristas, sino que las instituciones emitan, liquiden y negocien activos reales en la red de manera continua: generando comisiones reales y constantes que hacen que los que hacen staking obtengan ganancias. Este es el reloj del “despliegue del negocio”, no el reloj del “ciclo del mercado”. El ritmo de las instituciones depende de los tiempos de revisión legal, los procesos de licenciamiento y el calendario de los comités internos de gestión de riesgos. El plan de emisión no tiene por qué esperar a que el departamento legal termine la reunión.
Así que el problema real no es “si Dusk se adoptará”. Casi cualquier proyecto que se tome en serio construir infraestructura puede decir eso. La pregunta verdadera es: ¿puede aparecer el volumen de operaciones de las instituciones dentro de una línea de tiempo que alcance a competir con una curva de emisión que dura treinta años? Porque si la emisión sigue su curso y las instituciones utilizan una liquidez permanentemente tenue, entonces los que hacen staking en realidad están ganando rendimiento en una autopista de comisiones vacía.
Esto me recuerda a un casero que firmó un contrato de alquiler a 30 años con unas condiciones excelentes, pero que en los primeros años de vacancia tiene que soportar la hipoteca mientras reza para que el inquilino de verdad aparezca.
No creo que esto demuestre que el modelo de Dusk esté mal. Una curva de emisión a largo plazo es una forma racional, sin ímpetu. Pero “racional” y “urgente” nunca han sido lo mismo; el mercado suele premiar lo segundo.
Así que… ¿hay alguien aquí que realmente crea con el corazón que el volumen de operaciones de las instituciones llegará rápido dentro del periodo de tiempo en el que los tenedores de moneda realmente se preocupan, o en realidad todos estamos apostando en silencio por un argumento que dura décadas, mientras fingimos que estamos haciendo una ronda normal de trading por ciclos?
@Dusk $DUSK #dusk