
Análisis de investigación de Hyperliquid
Fecha 22 de agosto de 2026
Aviso legal: este memorando se ha elaborado con base en información disponible públicamente y en inferencias razonables, únicamente para referencia interna en decisiones de inversión, y no constituye un asesoramiento de inversión dirigido al público. Los criptoactivos pertenecen a una categoría de activos de altísimo riesgo; los precios pueden experimentar fluctuaciones drásticas. Todas las decisiones de inversión deben basarse en el juicio independiente y en la debida diligencia completa.
I. Hyperliquid en un nuevo punto de inflexión
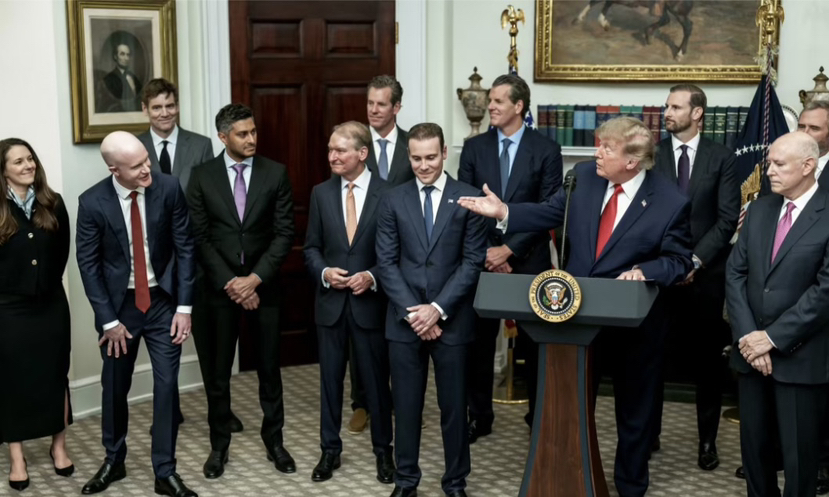
El 19 de agosto de 2026, Trump convocó en la Casa Blanca a ejecutivos de la industria cripto como Coinbase, Ripple, Robinhood, etc., junto con el presidente de la SEC y el presidente de la CFTC, para una mesa redonda sobre la legislación de regulación de cripto y las vías de cumplimiento de la industria. En la reunión, Trump señaló públicamente a Hyperliquid y manifestó su apoyo para que la CFTC lo incorpore al mercado de Estados Unidos de manera conforme. Esto provocó una fuerte subida del token HYPE y de las empresas cotizadas relacionadas.
Sobre Hyperliquid
I. Tesis principal de inversión (Executive Summary)
Hyperliquid no es un “proyecto cripto”; es un cambio de paradigma hacia infraestructura financiera on-chain.
Nuestra conclusión central es que Hyperliquid se está convirtiendo en el “NASDAQ” del mercado de derivados cripto: una blockchain de Capa 1 de alto rendimiento construida desde cero para trading financiero, donde crece el exchange descentralizado de contratos perpetuos más eficiente del mundo, y que se está expandiendo rápidamente hacia una plataforma DeFi general, infraestructuras de trading de RWA y una capa de distribución a nivel de carteras.
Algunos números clave anclan este juicio:
Equipo de 11 personas, ingresos anualizados de más de 1.200 millones de dólares, sin dinero de VC, y sin presupuesto de marketing. Esta eficiencia es extremadamente rara en toda la historia de la tecnología. Como referencia: los ingresos de Coinbase en 2025 fueron de ~5.700 millones de dólares, con más de 3.700 empleados; Binance, según estimaciones, tiene ingresos anuales de ~10.000 millones de dólares y más de 6.000 empleados. Hyperliquid, con menos del 0,3% de la dotación de personal de esas instituciones, genera 10%-15% de sus ingresos, y su estructura de márgenes es muy superior.
A 2T 2026, Hyperliquid controla más del 59% de las posiciones abiertas en la categoría de contratos perpetuos on-chain. El tamaño total de posiciones abiertas es de aproximadamente 9.600 millones de dólares, superando el total de todos los competidores on-chain. Su volumen mensual de contratos perpetuos alcanza alrededor del 17% del de Binance; las posiciones abiertas llegan al 21% de las de Binance. La participación de mercado frente al total de exchanges centralizados alcanzó un máximo histórico.
El precio del token HYPE ha subido más de 195% desde el inicio del año hasta la fecha; el 2T subió 79% hasta un máximo histórico de 76,90 dólares. En el mismo periodo, Bitcoin cayó 14%.
Creemos que Hyperliquid es la oportunidad de plataforma más determinista dentro de la ruta de infraestructura cripto de los últimos cinco años. Este memorando desglosa sistemáticamente la lógica subyacente de este juicio.
II. Evaluación del equipo: por qué es “esta gente”
 El fundador Jeff Yan: talento extremadamente escaso y de múltiples habilidades
La combinación de antecedentes de Jeff Yan casi no se encuentra entre los fundadores de la industria cripto:
En el ámbito académico: Harvard University (AB/SM) en matemáticas y ciencias de la computación; ganador de medalla de oro en la Olimpiada Internacional de Física 2013 (competidor de élite a nivel mundial en una competición principal).
A nivel de trading: después de graduarse, entró a Hudson River Trading (una de las firmas de trading cuantitativo de alta frecuencia más top a nivel global) como ingeniero de desarrollo de algoritmos. Se fue tras solo 8 meses; la razón principal fue su inconformidad con la idea de que su trabajo “no podía crear un valor real para el mercado”. Este detalle es extremadamente importante: revela que el motor subyacente de Jeff no es ganar dinero en sí, sino construir sistemas con utilidad real.
A nivel de emprendimiento: en 2018 se mudó a Puerto Rico y, solo con 10.000 dólares, fundó el market maker cripto Chameleon Trading. En dos años y medio acumuló suficiente capital propio para que el desarrollo posterior de Hyperliquid tuviera plena independencia financiera.
A nivel de ingeniería: escribir desde cero un mecanismo de consenso usando el lenguaje Rust, construir su propio L1 de capa base, y construir un motor de motor de libro de órdenes de contratos perpetuos descentralizado. No es una historia de “un fundador tipo product manager que subcontrata a otros para escribir código”; es la de un fundador técnico que puede construir la infraestructura más subyacente con sus propias manos.
Composición del equipo: alta densidad de élite
El equipo central tiene aproximadamente 11 miembros. Los integrantes provienen de instituciones top como Caltech, MIT, Universidad de Waterloo, etc., y han trabajado en entidades como Citadel, Hudson River Trading, Airtable, Nuro, etc.
El equipo inicial de ingeniería era de solo unas 4 personas. En aproximadamente dos años, construyeron desde cero un sistema de trading completo, que incluye un algoritmo de consenso desarrollado internamente, un libro de órdenes on-chain completo, puentes entre cadenas y un tesoro de market making. Esta eficiencia de personal es extremadamente rara en toda la industria del software.
Estructura de capital: el significado profundo de cero dinero de riesgo
Hyperliquid se financia completamente con las ganancias de Chameleon Trading y rechaza todo capital de riesgo externo. Esto no es solo un problema de “no necesitar dinero”; transmite tres señales clave:
Primero, el equipo tiene una creencia interna muy alta en el proyecto. Están dispuestos a asumir todo el riesgo con su propio “dinero real”, lo que indica que antes de ponerse manos a la obra ya validaron profundamente la demanda del mercado y la viabilidad técnica.
Segundo, la asignación de tokens no será distorsionada por intereses de VC. En proyectos cripto tradicionales, los VC suelen quedarse con 20%-30% de la asignación de tokens. Esas participaciones, tras el desbloqueo, generan una presión vendedora continua y hacen que las decisiones del proyecto favorezcan la salida de los inversionistas en vez del valor de producto a largo plazo. Hyperliquid evita por completo este problema.
Tercero, el equipo tiene plena autonomía de decisión. No están sometidos a la intervención del directorio, ni a la presión de retornos trimestrales, ni necesitan contar una historia para la siguiente ronda de financiación. Esto les permite tomar decisiones de “aparente irracionalidad en el corto plazo pero correctas a largo plazo”, como destinar el 97% de los ingresos a recompra y quema de tokens en lugar de guardarlos como beneficio del equipo.
III. Oportunidad de mercado: por qué los contratos perpetuos son el “Santo Grial” del mundo cripto
Ventajas estructurales de los contratos perpetuos
Los contratos perpetuos son derivados apalancados sin vencimiento, que permiten a los traders especular o cubrirse sobre el precio sin necesidad de mantener el activo subyacente. Se han convertido en la categoría central del trading cripto por varias razones estructurales:
La eficiencia del capital es extremadamente alta. Los traders solo necesitan aportar margen para controlar posiciones varias veces mayores que el principal; esto significa que el mismo capital puede generar varias veces el volumen de trading. Esto explica directamente por qué el volumen de trading de los contratos perpetuos es muy superior al del mercado spot.
Trading bidireccional en ambas direcciones. Tanto si el mercado sube como si baja, los traders tienen incentivos para participar: cuando sube, hacen long y ganan; cuando baja, hacen short para ganar o cubrir el riesgo spot. Esto mantiene al mercado de contratos perpetuos con alta actividad en cualquier entorno de mercado.
7×24 horas de trading ininterrumpido. El mercado cripto no tiene horario de cierre; los contratos perpetuos se adaptan naturalmente a esta característica, convirtiéndose en una herramienta de gestión de riesgos para traders globales durante todo el día.
Tamaño del mercado y espacio de crecimiento
El volumen de operaciones diario del mercado global de derivados cripto ya alcanza niveles de miles de millones de dólares, y los contratos perpetuos dominan de forma absoluta. Sin embargo, a 2026, más del 90% del volumen de operaciones de contratos perpetuos aún ocurre en exchanges centralizados (Binance, OKX, Bybit, etc.).
Esto significa que el mercado de contratos perpetuos descentralizados está en una fase temprana similar a la etapa inicial en la que en 2015-2016 los exchanges centralizados sustituyeron a los intermediarios tradicionales. La penetración del mercado aún es muy baja, pero la migración estructural ya ha comenzado.
Hyperliquid está liderando esta migración. En 1T 2026, el volumen total de spot + futuros perpetuos alcanzó 633.000 millones de dólares, más de seis veces el de 2T 2024. A mediados de 2026, la participación de mercado del volumen de trading de contratos perpetuos on-chain era del 44%, frente al 36,4% al inicio del año. La mejora fue notable.
Por qué ahora es el punto crítico de migración
El colapso de FTX en noviembre de 2022 fue el catalizador de esta migración. Fondos de decenas de miles de millones de dólares se evaporaron instantáneamente en exchanges centralizados, destruyendo por completo la confianza de traders profesionales en la custodia de activos del CEX. Jeff Yan disolvió Chameleon Trading justo en ese momento y decidió construir Hyperliquid desde cero.
Pero que se rompa la confianza solo es un factor desencadenante; lo que realmente impulsa la migración sostenida es la convergencia de la experiencia del producto. Hyperliquid hizo por primera vez que la velocidad del trading, la liquidez y la experiencia de usuario en plataformas descentralizadas llegaran a un nivel casi indistinguible del de los exchanges centralizados. Cuando los costos de fricción de migración se acercan a cero, la ventaja estructural de la descentralización (autocustodia, transparencia, resistencia a la censura) se convierte en el factor decisivo.
IV. Foso técnico: por qué a los competidores les cuesta replicar
Construcción de su propio L1: diseñado para trading financiero desde primeros principios
Hyperliquid no está “construyendo una aplicación” sobre una cadena generalista como Ethereum o Solana; en su lugar, construye desde cero una blockchain de Capa 1 especializada optimizada para trading financiero de alta frecuencia. El significado de esta decisión de arquitectura no puede exagerarse.
Las cadenas generalistas enfrentan una contradicción fundamental: necesitan servir simultáneamente a una gran cantidad de aplicaciones heterogéneas como DeFi, NFT, juegos y redes sociales. La competencia por los recursos de la cadena (ancho de banda, cómputo, almacenamiento) afecta directamente al rendimiento del trading. Este es el llamado problema de “vecino ruidoso”: cuando un NFT popular ocupa el espacio de bloque, tus órdenes de stop-loss podrían ejecutarse con retraso. Hyperliquid elimina por completo este problema construyendo su propio L1.
Mecanismo de consenso HyperBFT: parámetros de rendimiento
Hyperliquid utiliza su propio algoritmo de consenso HyperBFT, optimizado a partir de HotStuff y LibraBFT (el protocolo de consenso del proyecto de blockchain anterior a Meta Diem).
Parámetros clave de rendimiento:
Capacidad (throughput): procesa más de 200.000 órdenes por segundo; el límite teórico alcanza 2 millones de TPS.
Latencia: latencia extremo a extremo mediana de 0,2 segundos; el percentil 99 es inferior a 0,9 segundos
Tiempo de bloque: ~0,07 segundos
Finalidad: confirmación final de bloque único (One-block finality)
¿Qué significan estos datos? Significan que la velocidad de ejecución de trading de Hyperliquid ya está en el mismo orden de magnitud que la de los exchanges centralizados. Para traders de alta frecuencia y estrategias algorítmicas, esto es decisivo: si la latencia de un DEX es de 2 segundos y la de un CEX es de 0,1 segundos, los traders profesionales nunca migrarán. Hyperliquid comprime esa diferencia hasta un nivel casi imperceptible.
Libro de órdenes CLOB totalmente on-chain (central limit order book)
Este es uno de los logros técnicos más importantes de Hyperliquid. La gran mayoría de los exchanges descentralizados usa un modelo de market maker automatizado (AMM). En ese modelo, el usuario no hace trading contra otro trader, sino contra un pool de liquidez. Los modelos AMM tienen de forma inherente problemas como deslizamiento alto y baja eficiencia en el descubrimiento de precios, especialmente en operaciones de gran tamaño.
Hyperliquid ha logrado llevar un libro de órdenes completo de límite centralizado a la cadena: cada operación de envío, cancelación, emparejamiento y liquidación de una orden se registra de forma transparente en la blockchain, usando reglas de matching priorizando precio-tiempo.
Esto trae varias ventajas decisivas:
Descubrimiento de precios preciso
— la profundidad del mercado es transparente y visible; el deslizamiento para operaciones grandes es muy bajo
Funciones para trading profesional
— admite tipos de órdenes a nivel institucional como órdenes límite, stop-loss, take-profit, reduce-only, IOC, TWAP, etc.
Trading sin gas
— los usuarios no pagan gas en cada operación; solo pagan comisiones muy bajas de Maker (0,01%) y Taker (0,035%)
Experiencia de trading con un solo clic
— después de que el usuario conecte y autorice la wallet por primera vez, las transacciones posteriores no requieren confirmar de nuevo la firma; la experiencia es casi igual a la de un CEX
Arquitectura dual: HyperCore + HyperEVM
La ejecución del estado de Hyperliquid se divide en dos componentes complementarios pero profundamente integrados, ambos protegidos por el mismo consenso HyperBFT:
HyperCore es un motor de trading de alto rendimiento que gestiona el libro de órdenes on-chain completo para contratos perpetuos y spot. Actualmente soporta 200.000 órdenes por segundo; a medida que el software de nodos se optimiza continuamente, el throughput seguirá mejorando.
HyperEVM es la máquina virtual compatible con Ethereum lanzada en febrero de 2025, integrada directamente en Hyperliquid L1 (no es una cadena independiente). Esto significa que los smart contracts en HyperEVM pueden interactuar directamente con el libro de órdenes y los datos de trading de HyperCore. Esta “componibilidad a nivel atómico” no es posible en arquitecturas tradicionales, porque las operaciones y los smart contracts normalmente corren en sistemas distintos.
El significado estratégico de esta arquitectura dual es que: permite que Hyperliquid pase de ser una “cadena de aplicación única” (solo para servir a su propio exchange) a convertirse en una plataforma DeFi general. Cualquier desarrollador puede desplegar aplicaciones en HyperEVM, mientras que se conecta de forma nativa a la profunda liquidez y al motor de matching de alto rendimiento de HyperCore.
 V. Modelo de negocio y motor de ingresos
Desglose de fuentes de ingresos
Los ingresos de Hyperliquid provienen principalmente de las siguientes partes:
Comisiones de trading: la tarifa Maker es la más alta, 0,01%; la tarifa Taker es de aproximadamente 0,035%. Gracias al diseño de cero comisiones de gas, el costo real por operación para los usuarios es extremadamente bajo, pero el gran volumen base hace que los ingresos por comisiones sean muy considerables.
Tasa de financiamiento: las partes larga y corta de los contratos perpetuos intercambian periódicamente la tasa de financiamiento; la plataforma extrae un porcentaje de ella.
Tarifa de liquidación: cuando el margen del trader es insuficiente, la plataforma ejecuta una liquidación forzosa y cobra una tarifa por liquidación.
Subasta de cotización en HIP-1: los equipos de proyecto pagan con tokens HYPE mediante puja de mercado para listar nuevos tokens en Hyperliquid; todas las tarifas de listado se destinan a recompra y quema de HYPE.
Listar sin permisos en HIP-3: los usuarios pagan 500.000 HYPE para crear nuevos mercados de contratos perpetuos; el 99% de las comisiones generadas por el listado se usa para recompra y quema en público.
Escala de ingresos y trayectoria de crecimiento
2024: ingresos promedio diarios del protocolo de aproximadamente 3,5 millones de dólares; para todo el año, aproximadamente 1.280 millones de dólares (nivel pico)
En 2025: la facturación anual supera los 800 millones de dólares (margen conservador); los ingresos anualizados por comisiones superan los 1.200 millones de dólares; el ingreso acumulado por protocolos supera los 1.000 millones de dólares
2T 2026: ingresos trimestrales de 169 millones de dólares; de ellos, 141 millones de dólares se devuelven a los tenedores mediante recompras
A abril de 2026, los ingresos anualizados por comisiones de Hyperliquid superan 1.200 millones de dólares, siendo el protocolo DeFi con ingresos más altos a nivel global.
Mecanismo de distribución de ingresos: devolución extrema de valor
Hyperliquid destina hasta el 97%-99% de los ingresos del protocolo a recomprar y quemar tokens HYPE en mercados públicos mediante el Fondo de Asistencia (Assistance Fund).
A mayo de 2026, se han destinado más de 1.100 millones de dólares a recompra acumulada. Considerando ingresos mensuales de aproximadamente 50 millones de dólares, el tamaño mensual de recompra es de aproximadamente 48,5 millones de dólares (≈746.000 tokens HYPE).
La lógica central de este mecanismo es: cuanto más exitoso sea el platformo→ mayor sea el volumen de operaciones→ mayor sea el ingreso→ mayor sea la capacidad de recompra→ menor sea la oferta en circulación→ mayor sea el valor del token. Este es un perfecto volante de retroalimentación positiva.
Como referencia: Coinbase usa la mayor parte de sus ingresos para costos operativos y dividendos a accionistas; la mecánica de distribución de ingresos de Binance no es transparente. La tasa de devolución de ingresos de Hyperliquid de 97%+ es inédita en la industria cripto e incluso en todo el sector tecnológico.
VI. Tokenómica: volante deflacionario y dinámica de suministro
Estructura de suministro
El suministro total del token HYPE está fijado en 1.000 millones de unidades y no se incrementará.
Estructura de asignación:
Distribución de génesis (airdrop): 31% (310 millones de unidades) — desbloqueo completo en noviembre de 2024 para aproximadamente 94.000 usuarios iniciales
Equipo central: 23,8% (238 millones de unidades) — empieza a desbloquearse tras un periodo de lock de 1 año; la mayor parte se liberará entre 2027 y 2028
Desbloqueo futuro y recompensas para la comunidad: 38,888% (≈389 millones de unidades) — para incentivos a validadores y a futuros airdrops comunitarios
Hyper Foundation: 6% (60 millones de unidades) — para apoyar el desarrollo del ecosistema
Subvenciones comunitarias: 0,3% (3 millones de unidades)
A agosto de 2026, aproximadamente el 22%-24% de los tokens ya se han desbloqueado y están en circulación (≈222 millones de unidades). Aproximadamente el 78% se liberará gradualmente según el plan de desbloqueo durante varios años, y la mayor parte se completará entre 2027 y 2028.
Mecanismo deflacionario vs. presión vendedora por desbloqueo: el juego central
Este es el juego dinámico más clave en la tokenómica de HYPE:
Fuerza deflacionaria: recompra y quema de ~48,5 millones de dólares al mes (según el nivel de ingresos actual), reduciendo continuamente la oferta en circulación. Desde la actualización HIP-3, el valor acumulado quemado supera 3.100 millones de dólares en tokens HYPE, cerca del 4,6% de la oferta máxima.
Fuerza inflacionaria/deflacionaria: el plan de desbloqueo de los próximos dos años liberará cerca del 78% del suministro total de tokens; el volumen mensual de desbloqueo se estima entre 330.000 y 9,9 millones de tokens.
Juicio clave: la velocidad de recompra debe mantenerse continuamente por encima de la velocidad de desbloqueo; de lo contrario, el precio sufrirá presión. A mayo de 2026, calculado con ingresos mensuales de ~50 millones de dólares y recompra mensual de ~48,5 millones de dólares (≈746.000 tokens), la velocidad de recompra puede cubrir la presión vendedora por desbloqueo en la mayoría de los meses. Pero si los ingresos se reducen por una caída del mercado, este equilibrio podría romperse.
Lógica de captura de valor
La captura de valor del token HYPE proviene de múltiples capas:
Recompra con ingresos: el 97%+ de los ingresos del protocolo se usa directamente para comprar en el mercado secundario y quemar HYPE; es el mecanismo más directo de transmisión de valor.
Token de gas: toda ejecución de contratos inteligentes en HyperEVM requiere consumir HYPE como tarifa de gas; con el crecimiento de las aplicaciones del ecosistema, esto crea una demanda base estable.
Seguridad mediante staking: los validadores deben apostar HYPE para participar en el consenso; el rendimiento anualizado del staking es de aproximadamente 2,37% (se ajusta dinámicamente según el total apostado).
Derecho de gobernanza: los tenedores de HYPE pueden votar sobre decisiones importantes como la actualización del protocolo y ajustes a la estructura de comisiones.
Umbral para cotizar: HIP-3 exige apostar 500.000 HYPE para crear un nuevo mercado. Esto bloquea una gran cantidad de tokens y reduce la oferta en circulación.
Los canales para que entren las instituciones ya están abiertos
En el 2T 2026, ya hay tres ETFs de HYPE comenzando a cotizar y otras cuatro firmas de gestión de activos ya presentaron solicitudes de ETF. Grayscale lanzó un ETF de staking de HYPE; Bitwise invirtió 5,2 millones de dólares para lanzar productos relacionados. La empresa cotizada Hyperliquid Strategies Inc. (código en NASDAQ: PURR), que tiene como estrategia principal mantener HYPE, fue incluida en junio de 2026 en Russell 3000, Russell 2000 y el S&P Global Broad Market Index, lo que activará flujos de capital pasivos.
Esto significa que HYPE está pasando de ser un “activo nativo cripto” a un “activo a nivel institucional que puede configurarse en sistemas financieros tradicionales”.
 VII. Volantes de crecimiento y ruta de expansión
Capa 1 del volante: atraer liquidez con liquidez
El crecimiento de Hyperliquid sigue los efectos de red clásicos de liquidez:
Más traders→ libro de órdenes más profundo→ menor deslizamiento→ mejores precios de ejecución→ atrae más traders→ el volumen aumenta aún más→ los ingresos crecen→ más recompras→ sube el valor del token→ atrae más capital al ecosistema
Este volante ya ha sido validado con datos: a mediados de 2026, Hyperliquid representa el 6%-7% del volumen total de trading de los exchanges centralizados, supera el 50% del volumen de Binance, y este crecimiento no depende de incentivos a usuarios.
La segunda capa del volante: de contratos perpetuos a infraestructura de trading de todas las categorías
Hyperliquid se está expandiendo desde una plataforma única de contratos perpetuos hacia infraestructura de derivados de todas las categorías:
Contratos perpetuos RWA: HIP-3 introduce contratos perpetuos vinculados a activos del mundo real como acciones y materias primas. En el 2T 2026, la participación del volumen de trading de contratos perpetuos RWA se disparó del 1,8% del 1T al 32,2%, y el volumen del 2T alcanzó 213.000 millones de dólares. Este es un motor de crecimiento extremadamente importante: significa que Hyperliquid ya no es solo “un casino para traders cripto”, sino que se está convirtiendo en una puerta de entrada global de 24/7 para el trading de activos.
Mercado de predicción: HIP-4 entra en la red de pruebas en marzo de 2026, introduciendo un mercado de predicción binario, totalmente colateralizado, sin apalancamiento y sin riesgo de liquidación.
Trading spot: el mecanismo de listar por subasta implementado mediante el estándar HIP-1 ya ha soportado 300+ mercados de perpetuos y spot.
Producto de opciones: se planean productos de opciones de fecha cero.
La tercera capa del volante: distribución a nivel de carteras—convertirse en infraestructura de “trading como servicio”
Este es el dimensionamiento de crecimiento que, en mi opinión, el mercado aún no ha valorado completamente.
Hyperliquid, mediante el mecanismo de Builder Codes, permite a aplicaciones de terceros (carteras, plataformas de trading, apps sociales) integrar sin fricción su funcionalidad de trading y cobrar una tarifa por número de operaciones.
El caso más típico es la integración de la wallet Phantom: tras su lanzamiento en julio de 2025, 17 millones de usuarios de Phantom pueden negociar directamente más de 100 pares de contratos perpetuos dentro de la propia wallet. En pocos meses incorporó a más de 20.000 usuarios nuevos, generando 1,2 millones de dólares de ingresos por Builder Code y 1,3 millones de dólares por comisiones de recomendación.
En junio de 2026, Phantom adquirió además el equipo de Ventuals, para construir la función nativa de trading de contratos perpetuos dentro de la wallet. Antes, el volumen de trading de contratos perpetuos de Hyperliquid vía enrutamiento de Phantom ya había alcanzado ~37.000 millones de dólares.
El significado profundo de este modelo es que: Hyperliquid está pasando de ser “un exchange” a “exchange como servicio” (Exchange-as-a-Service). La cartera se convierte en la puerta de entrada frontal que controla la relación con los usuarios y la custodia de activos. En la capa inferior, Hyperliquid provee el motor de matching y la liquidez. Es similar a cómo Stripe es para pagos y Twilio para comunicaciones. Cada wallet y aplicación que integra Hyperliquid se convierte en su canal de distribución, mientras que Hyperliquid no necesita asumir costos de adquisición de usuarios.
La cuarta capa del volante: expansión del ecosistema HyperEVM
HyperEVM acumula casi 2.000 millones de dólares en TVL en solo cinco meses de lanzamiento, y ya hay más de 175 equipos desarrollando on-chain. A H1 2026, HyperEVM aloja más de 100 protocolos; los proyectos principales incluyen:
Kinetiq (staking de liquidez): TVL supera 1.200 millones de dólares
Hyperlend (préstamos): TVL supera 420 millones de dólares
Morpho (mercado de préstamos): TVL de ~408 millones de dólares
Felix (protocolo CDP): TVL de ~360 millones de dólares
HypurrFi (infraestructura de deuda): TVL de ~300 millones de dólares
Estos protocolos no solo enriquecen el ecosistema; lo más importante es que crean demanda endógena de HYPE: cada interacción con contratos inteligentes en HyperEVM requiere consumir HYPE como gas.
VIII. Panorama competitivo: por qué Hyperliquid está ganando
Comparado con exchanges centralizados (Binance, OKX, Bybit)
La ventaja competitiva de Hyperliquid frente a los CEX es estructural:
Autocustodia: los activos del usuario siempre están en su propia wallet; no existe el riesgo de custodia tipo FTX.
Transparencia: todas las operaciones son verificables en la cadena; no hay manipulaciones típicas de CEX como wash trading o “inserciones de alfileres”.
Sin barrera KYC: usuarios globales pueden operar sin verificación de identidad; cubre muchos mercados que CEX excluye.
Resistencia a la censura: ningún ente único puede congelar cuentas de usuarios o impedir operaciones.
Y en experiencia de producto, Hyperliquid ya emparejó a los CEX: latencia de nivel de fracción de segundo, liquidez profunda, trading con un clic y tipos de órdenes avanzadas. Para los usuarios, migrar de CEX a Hyperliquid casi no implica sacrificar experiencia.
Profundidad del foso
El foso de Hyperliquid proviene de la superposición de tres dimensiones:
Foso técnico: L1 desarrollado internamente + consenso desarrollado internamente + libro de órdenes on-chain completo. Esta pila requiere una profunda capacidad de ingeniería de trading cuantitativo y desarrollo de base de blockchain; los competidores, al menos, necesitarían 2-3 años para ponerse al día.
Foso de liquidez: el efecto de red del libro de órdenes es extremadamente fuerte. Cuanto más profunda es la liquidez → menor es el deslizamiento → atrae a más traders → más liquidez → y así sucesivamente. Hyperliquid ya ha construido una profundidad de liquidez muy superior a la de todos los competidores on-chain. Para los rezagados, el problema de arranque en frío de “primero el huevo o primero la gallina” es difícil de resolver.
Foso de ecosistema: en HyperEVM ya hay 100+ protocolos y 175+ equipos de desarrollo, lo que forma un efecto de red inicial de desarrolladores. A medida que se desplieguen más aplicaciones, los costos de migración serán cada vez más altos.
 IX. Análisis de valuación
El nivel de valuación actual
A mediados de agosto de 2026 (según datos de CoinGecko del 18 de agosto), el precio de trading de HYPE es de aproximadamente 59 dólares, lo que corresponde a:
Market cap en circulación: ~13.100 millones de dólares (basado en ~222 millones de tokens en circulación)
Valuación totalmente diluida (FDV): ~59.000 millones de dólares (basado en 1.000 millones de suministro total)
Análisis del múltiplo de ingresos
Calculado con ingresos de ~843 millones de dólares para todo 2025:
Market cap / ingresos anuales: ~15,5x
FDV / ingresos anuales: ~70x
Si se calcula con los ingresos anualizados de 2026 (basados en ingresos anualizados de 169 millones de dólares del 2T, aproximadamente 676 millones de dólares, o según estimaciones de algunos analistas: 1.200 millones de dólares anualizados), el múltiplo disminuirá.
Referencia para comparar:
Ratio precio/ventas (P/S) de Coinbase: actualmente ~8-10x
Ratio precio/ventas (P/S) de Binance, según estimaciones: ~5-8x
Multicoin Capital, con base en una rentabilidad anual esperada de ~8.000 millones de dólares en 2028, estima un múltiplo P/E de aproximadamente 7,6x para un FDV de ~7,6x; precio objetivo de HYPE: 319 dólares
Supuestos clave de valuación
La valuación actual implica varias hipótesis clave:
Supuesto uno: los ingresos siguen creciendo. Si Hyperliquid puede crecer desde los actuales ~10-12 mil millones de dólares anualizados hasta 50-80 mil millones de dólares en 2028 (predicción de Multicoin), la valuación actual es razonable. Esto requiere que nuevas líneas de negocio como los contratos perpetuos RWA, los mercados de predicción y el ecosistema HyperEVM sigan expandiéndose con fuerza.
Supuesto dos: la recompra puede continuar cubriendo los desbloqueos. 2027-2028 es el pico de desbloqueo de tokens. Si los ingresos se mantienen altos, las recompras pueden absorber la presión vendedora incluso lograr una dinámica de neto deflacionaria. Pero si el mercado entra en un mercado bajista y el volumen de trading se contrae, mientras la recompra pierde fuerza pero el desbloqueo sigue, el precio enfrentará una presión significativa.
Supuesto tres: la cuota de mercado no será erosionada de forma significativa. Plataformas reguladas en EE. UU., como Coinbase y Kalshi, ya han sido aprobadas para ofrecer productos de contratos perpetuos y podrían desviar parte de los usuarios estadounidenses.
Nuestro juicio de valuación
Creemos que, con una market cap en circulación actual cercana a 13.000 millones de dólares, considerando la escala de ingresos de Hyperliquid, su ritmo de crecimiento, su mecanismo deflacionario y su potencial de expansión de ecosistema, la valuación se encuentra en un rango razonablemente bajo. Sin embargo, el hecho de que el FDV se acerque a ~60.000 millones de dólares ya ha “precioado” una cantidad considerable de expectativas optimistas; será necesario que el crecimiento de ingresos lo valide posteriormente.
Indicadores clave a observar:
¿El volumen mensual se mantiene por encima de 200.000 millones de dólares?
¿La participación del volumen de trading de contratos perpetuos RWA sigue aumentando?
¿La velocidad de recompra sigue superando la velocidad de desbloqueo?
¿El TVL de HyperEVM sigue creciendo?
X. Matriz de riesgos
Riesgo uno: presión vendedora por desbloqueo de tokens (probabilidad: que ocurre con certeza | impacto: alto)
Aún no se ha circulado cerca del 78% del suministro total de tokens; la mayor parte se liberará en 2027-2028. Si el crecimiento de ingresos se desacelera o el mercado entra en un ciclo bajista, las recompras podrían no absorber por completo la presión vendedora derivada de los desbloqueos, lo que implicaría presión sobre el precio del token. Este es el riesgo estructural más seguro en la actualidad.
Riesgo dos: incertidumbre regulatoria (probabilidad: medio-alta | impacto: extremadamente alto)
Actualmente Hyperliquid opera fuera de EE. UU. y no ofrece acceso a usuarios estadounidenses. Aunque el gobierno de Trump ha manifestado apoyo para que CFTC integre Hyperliquid de forma regulada en EE. UU., la ruta específica sigue sin estar clara. Existe una tensión fundamental entre las características esenciales de la descentralización (sin KYC, autocustodia, accesible globalmente) y los requisitos de cumplimiento regulatorio.
Si la regulación de EE. UU. exigiera que Hyperliquid implemente KYC, limite el multiplicador de apalancamiento o bloquee IPs de EE. UU., podría obligarlo a elegir entre “cumplimiento” y “descentralización”, en una decisión dolorosa.
Riesgo tres: intensificación de la competencia (probabilidad: alta | impacto: medio)
Coinbase y Kalshi ya han sido aprobados en EE. UU. para ofrecer productos de contratos perpetuos; en la primera semana de lanzamiento, el volumen en Kalshi superó los 1.000 millones de dólares. El DEX Aster de la familia Binance apunta activamente a Hyperliquid. Carteras como Phantom también están construyendo funciones nativas de contratos perpetuos.
Aunque Hyperliquid actualmente lidera en liquidez y experiencia, las barreras competitivas en el mercado de derivados no son insuperables. Si plataformas con cumplimiento regulatorio ofrecen una experiencia suficientemente buena y alcanzan usuarios de EE. UU., la cuota podría erosionarse gradualmente.
Riesgo cuatro: dudas centralizadas (probabilidad: media | impacto: medio)
Hyperliquid actualmente solo tiene alrededor de 16 nodos validadores, muy por debajo de los 800.000+ de Ethereum. Aunque esta es una cesión deliberada para rendimiento, la narrativa de que “la cadena no es lo suficientemente descentralizada” podría convertirse en un punto de ataque durante la fobia del mercado. Tras la salida de un ex empleado a principios de 2024, en la comunidad surgieron dudas sobre control centralizado.
Riesgo cinco: riesgo técnico (probabilidad: baja | impacto: extremadamente alto)
La lógica del libro de órdenes de Hyperliquid está integrada directamente en la blockchain. Esto significa que si el libro de órdenes tiene vulnerabilidades o es atacado, toda la blockchain se verá afectada. Aunque las capacidades técnicas del equipo son muy fuertes y hasta ahora no ha habido incidentes de seguridad importantes, el riesgo de smart contracts/blockchain nunca puede reducirse a cero.
Riesgo seis: riesgo de concentración de ingresos (probabilidad: media | impacto: medio-alto)
Los ingresos de Hyperliquid dependen fuertemente del volumen de trading de contratos perpetuos. Si el mercado cripto entra en un ciclo bajista prolongado, el volumen podría caer considerablemente, afectando directamente los ingresos y la capacidad de recompra. Aunque los contratos perpetuos RWA brindan algo de diversificación de ingresos, actualmente sigue dependiendo en gran medida de la actividad de trading de activos cripto.
XI. Catalizadores regulatorios: la importancia estratégica de entrar a EE. UU. con cumplimiento
El 19 de agosto de 2026, Trump hizo una declaración pública en la Casa Blanca. El presidente de la CFTC, Michael Selig, está trabajando para introducir Hyperliquid en el mercado estadounidense de manera “totalmente conforme y legal”.
Este es, hasta ahora, el posicionamiento más claro de la Casa Blanca sobre el cumplimiento de entrada a EE. UU. para esta plataforma. Tras el anuncio, el precio de HYPE se disparó; Hyperliquid Strategies Inc. (PURR) saltó 31% intradía, mientras que las acciones de operadores de bolsas tradicionales como Cboe Global Markets y CME Group cayeron 6,1% y 3,4% respectivamente.
Importancia estratégica de la entrada regulada en EE. UU.:
Abrir el pool de capital de EE. UU. EE. UU. es el mercado de derivados más grande del mundo; los datos de la CFTC muestran que el tamaño potencial del mercado de contratos perpetuos en EE. UU. alcanza trillones de dólares. Si Hyperliquid entra de forma regulada en EE. UU., tocará directamente ese enorme mercado incremental.
Canales de capital institucional. La identidad con cumplimiento eliminará el mayor obstáculo para que entren inversionistas institucionales: los departamentos de cumplimiento no pueden aprobar operaciones grandes en plataformas offshore no reguladas.
Reprecio: si Hyperliquid, antes clasificado como “plataforma de derivados cripto offshore”, se reclasifica como “infraestructura regulada de derivados como activo subyacente”, su múltiplo de valuación podría acercarse al de infraestructuras financieras tradicionales como Coinbase o CME.
Pero el reto también es significativo: ¿cómo conservar su modelo central de operación descentralizado dentro de un marco regulatorio? Si exigencias de cumplimiento obligan a Hyperliquid a implementar KYC, limitar el apalancamiento o cambiar su mecanismo sin permisos para cotizar, podría debilitar su ventaja diferenciadora frente a competidores puramente descentralizados.
XII. Juicio final y recomendación de inversión
Conclusión central
Hyperliquid es uno de los pocos proyectos en la ruta de infraestructura cripto que cumple simultáneamente las siguientes características:
Ingresos reales y a gran escala
— anualizados por encima de 1.000 millones de dólares, no una prosperidad falsa construida con incentivos de tokens
Barreras técnicas extremadamente fuertes
— L1 desarrollado internamente + libro de órdenes on-chain completo + latencia a nivel de fracción de segundo; los competidores no pueden replicar en el corto plazo
Captura de valor del token clara
— recompra y quema del 97%+; el valor del token se conecta directamente con el éxito del protocolo
Motores de crecimiento diversificados
— contratos perpetuos RWA, ecosistema HyperEVM, distribución por Builder Codes, y entrada regulada en EE. UU.
Equipo élite + cero dependencia de VC
— eficiencia de ejecución extremadamente alta y autonomía de decisión
La mayor valoración/juicio de valor
Hyperliquid no es solo un token de exchange; es una forma temprana del “sistema operativo financiero on-chain”.
La visión de Jeff Yan es: “Las criptomonedas cambiarán la forma en que funciona la finanza. La finanza tradicional terminará migrando hacia las criptomonedas. Hyperliquid será la plataforma base para estas actividades financieras”.
La ruta para materializar esta visión ya es claramente visible: empezar con contratos perpetuos→ construir un foso de liquidez→ abrir HyperEVM para atraer desarrolladores→ convertirse en infraestructura a nivel de carteras mediante Builder Codes→ conectar activos tradicionales a través de contratos perpetuos RWA→ llegar a capital institucional mediante entrada regulada a EE. UU.
Cada paso se ejecuta en tiempo real; en cada paso hay validación de datos.
Recomendación
Calificación: fuerte atención / recomendación de asignación
Estrategia de asignación:
Asignación de posición núcleo con base en una capitalización totalmente diluida cercana a ~13.000 millones de dólares, como enfoque central en la vía de infraestructura cripto
Centrarse en las correcciones de precio durante los picos de desbloqueo de tokens en 2027, como ventana para aumentar posición
Dar seguimiento estrecho a los avances hacia la entrada en EE. UU. con cumplimiento: una vez haya aprobación formal, será un gran catalizador de valuación
Monitorear el volumen de operaciones mensual y la tendencia de ingresos como indicador clave para verificar si el volante sigue funcionando
Cronograma de hitos clave:
3T-4T 2026: se lanza oficialmente el mercado de predicción HIP-4, validando el crecimiento de nuevas categorías
A finales de 2026: observar si la participación del volumen de trading de contratos perpetuos RWA puede sostenerse en niveles del 30%+
2027: comienza el pico de desbloqueo de tokens del equipo; vigilar si las recompras pueden cubrir la presión vendedora
2027-2028: avances en aprobaciones de CFTC; ¿se abre de forma sustancial el mercado de EE. UU.?
Aviso legal: este memorando se basa en información disponible públicamente y en inferencias razonables, solo para referencia de decisiones internas de inversión; no constituye asesoramiento de inversión para terceros. Los activos cripto pertenecen a una categoría de altísimo riesgo y sus precios pueden experimentar fluctuaciones drásticas. Todas las decisiones de inversión deben basarse en un juicio independiente y una diligencia debida completa.
Aviso del autor: opinión personal; solo para referencia