#termmax @TermMax
No pude dejar de mirar la contradicción dentro de los números de @TermMax.
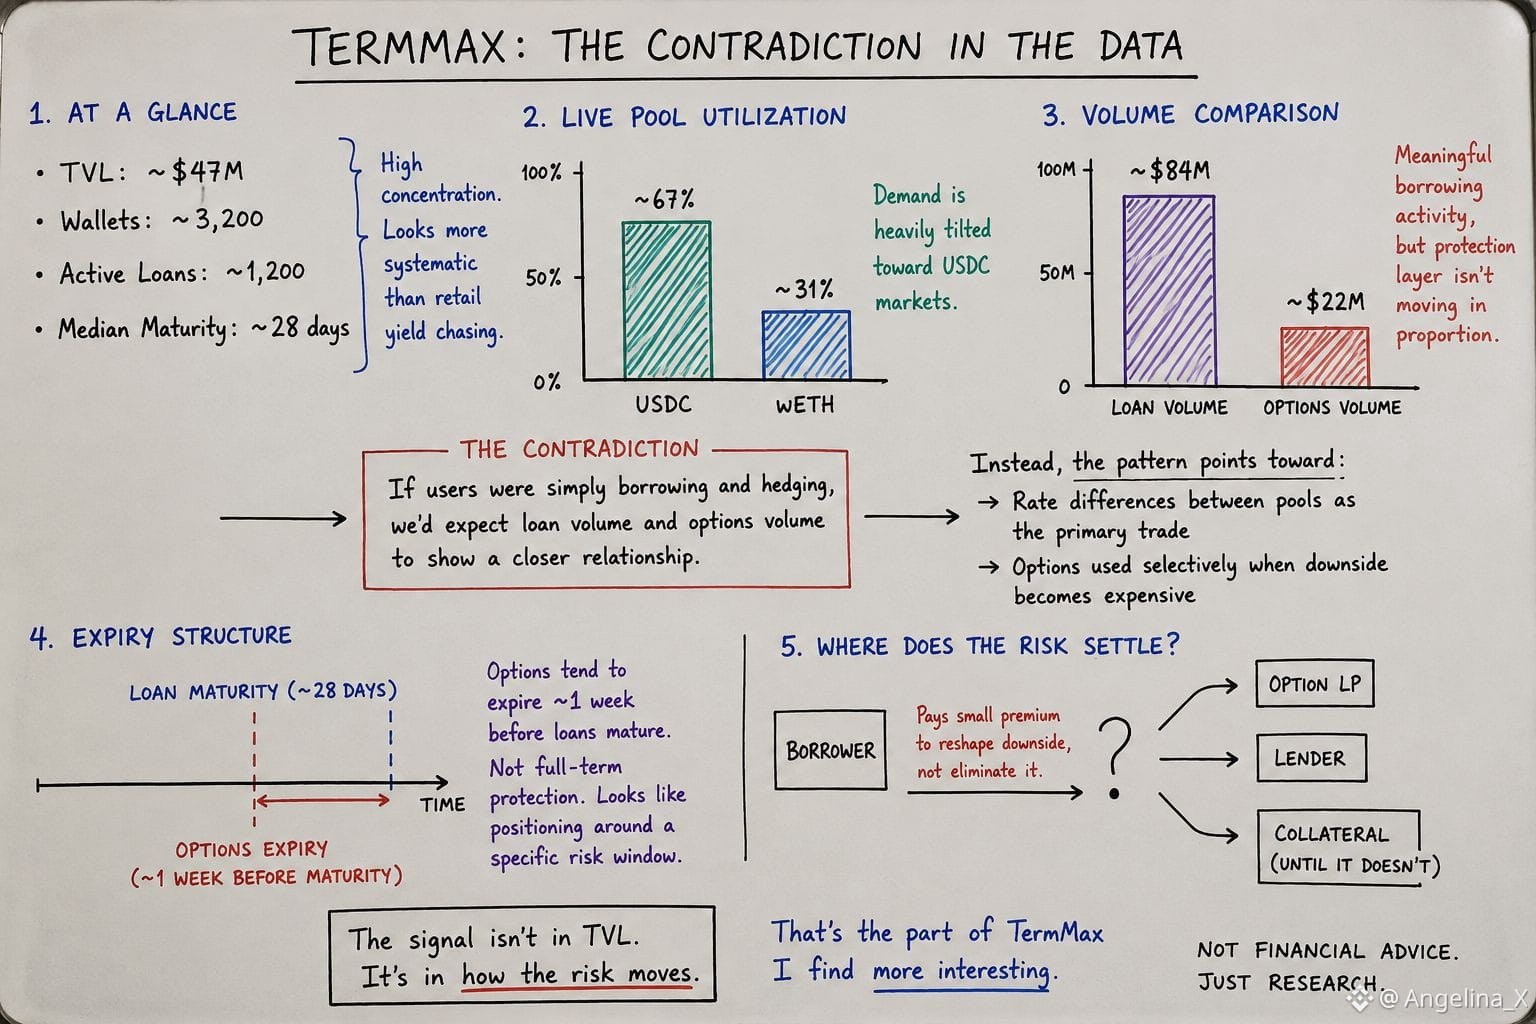
~$47M de TVL en solo ~3,200 wallets, con casi 1,200 préstamos activos y vencimientos agrupándose alrededor de 28 días.
Eso ya parece más sistemático que la historia habitual de “usuarios persiguiendo rendimiento”.
Luego, los datos del pool en vivo lo vuelven aún más extraño.
La utilización de USDC es ~67%, mientras que wETH apenas está en ~31%. El volumen de préstamos ronda $84M, pero el volumen de opciones es solo ~$22M.
Así que el protocolo tiene una actividad de endeudamiento significativa, pero la capa de protección no se mueve en proporción a ello.
Esa es la contradicción a la que sigo volviendo.
Si los prestatarios simplemente estuvieran pidiendo prestado y cubriéndose (hedging), esperaría que esos mercados mostraran una relación más cercana.
En cambio, el patrón podría indicar que los prestatarios usan las diferencias de tasas entre pools como la operación principal, trayendo las opciones de forma selectiva cuando el downside se vuelve caro.
La estructura de vencimientos añade otra pista.
Las opciones que se negocian suelen vencer aproximadamente una semana antes de que maduren los préstamos.
Ese momento no parece inmediatamente una protección a plazo completo. Más bien parece posicionamiento alrededor de una ventana de riesgo específica.
Quizá volatilidad. Quizá presión de liquidación.
Quizá algo más sistemático.
Aún no puedo probar cuál de ellas.
Pero cambia la pregunta.
Si el prestatario está pagando una prima pequeña para reformular el downside en lugar de eliminarlo, ¿dónde termina finalmente asentándose ese riesgo?
¿En el LP de la opción?
¿En el prestamista?
¿O en el propio colateral?
Esa es la señal de TermMax que encuentro más interesante que el TVL.
No pude dejar de mirar la contradicción dentro de los números de @TermMax.
~$47M de TVL en solo ~3,200 wallets, con casi 1,200 préstamos activos y vencimientos agrupándose alrededor de 28 días.
Eso ya parece más sistemático que la historia habitual de “usuarios persiguiendo rendimiento”.
Luego, los datos del pool en vivo lo vuelven aún más extraño.
La utilización de USDC es ~67%, mientras que wETH apenas está en ~31%. El volumen de préstamos ronda $84M, pero el volumen de opciones es solo ~$22M.
Así que el protocolo tiene una actividad de endeudamiento significativa, pero la capa de protección no se mueve en proporción a ello.
Esa es la contradicción a la que sigo volviendo.
Si los prestatarios simplemente estuvieran pidiendo prestado y cubriéndose (hedging), esperaría que esos mercados mostraran una relación más cercana.
En cambio, el patrón podría indicar que los prestatarios usan las diferencias de tasas entre pools como la operación principal, trayendo las opciones de forma selectiva cuando el downside se vuelve caro.
La estructura de vencimientos añade otra pista.
Las opciones que se negocian suelen vencer aproximadamente una semana antes de que maduren los préstamos.
Ese momento no parece inmediatamente una protección a plazo completo. Más bien parece posicionamiento alrededor de una ventana de riesgo específica.
Quizá volatilidad. Quizá presión de liquidación.
Quizá algo más sistemático.
Aún no puedo probar cuál de ellas.
Pero cambia la pregunta.
Si el prestatario está pagando una prima pequeña para reformular el downside en lugar de eliminarlo, ¿dónde termina finalmente asentándose ese riesgo?
¿En el LP de la opción?
¿En el prestamista?
¿O en el propio colateral?
Esa es la señal de TermMax que encuentro más interesante que el TVL.