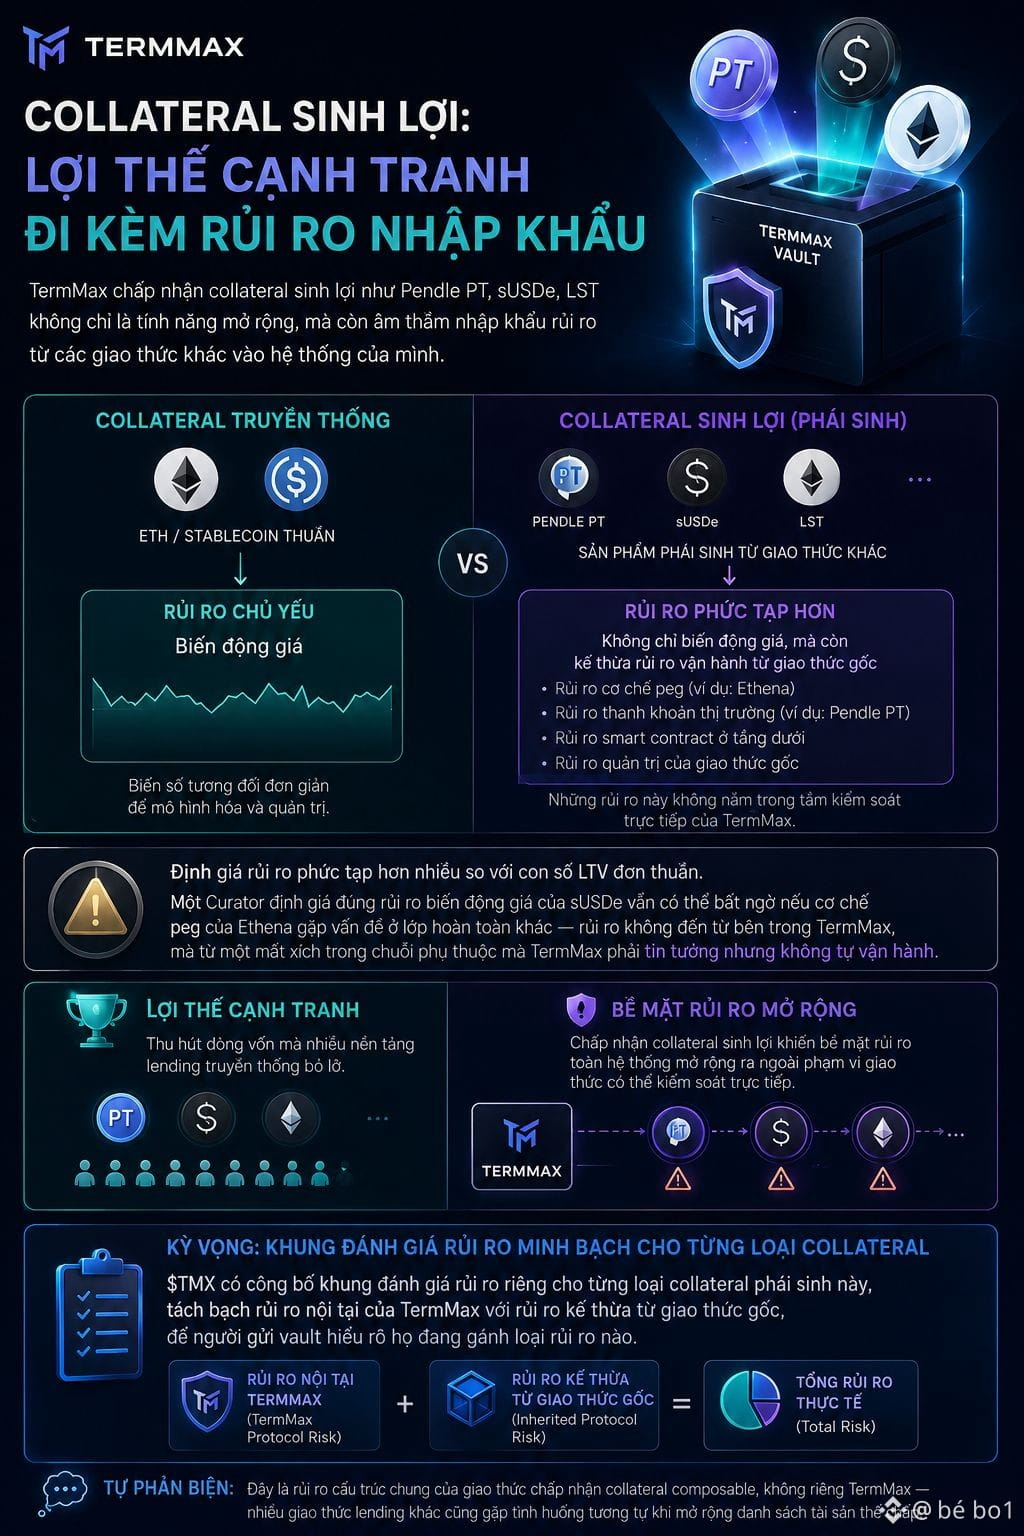
Tengo una cosa que descubrí al intentar pensar cómo TermMax acepta colaterales que generan rendimiento como Pendle PT, sUSDe o LST: no es solo una función de expansión, sino que también está importando en silencio el riesgo de otros protocolos dentro de su propio sistema.
Con colaterales tradicionales como ETH o un stablecoin puro, el riesgo se concentra principalmente en la volatilidad del precio, una variable relativamente sencilla de modelar. Pero Pendle PT o sUSDe son productos derivados de otros protocolos, y con ellos viaja todo el riesgo operativo del protocolo de origen: el mecanismo de peg de Ethena, la liquidez del mercado PT de Pendle, o el riesgo de smart contracts en las capas inferiores que TermMax no controla directamente.
Este es el punto que hace que la valoración del riesgo sea mucho más compleja que el simple número de LTV que muestra. Un Curator que valore correctamente la volatilidad del riesgo de sUSDe aún podría llevarse una sorpresa si el mecanismo de peg de Ethena falla en una capa completamente distinta: el riesgo no proviene de dentro de TermMax, sino de un eslabón en la cadena de dependencias que @TermMax tiene que confiar, pero que no opera por sí mismo.
Visto así, aceptar colateral que genera rendimiento es tanto una ventaja competitiva real —atrae flujos de capital que muchos mercados tradicionales de lending pasan por alto— como hace que la superficie de riesgo de todo el sistema se expanda más allá del ámbito de lo que el protocolo puede controlar directamente.
Auto-reflexión: este es un riesgo estructural común de los protocolos que aceptan colaterales composables; no es exclusivo de TermMax. Muchos otros protocolos de lending también se enfrentan a situaciones similares al ampliar la lista de activos de garantía.
Estoy esperando ver si TMX publica un marco propio de evaluación de riesgos para cada tipo de colateral derivado, separando el riesgo intrínseco de TermMax del riesgo heredado del protocolo de origen.
#termmax $BTC $ETH
Con colaterales tradicionales como ETH o un stablecoin puro, el riesgo se concentra principalmente en la volatilidad del precio, una variable relativamente sencilla de modelar. Pero Pendle PT o sUSDe son productos derivados de otros protocolos, y con ellos viaja todo el riesgo operativo del protocolo de origen: el mecanismo de peg de Ethena, la liquidez del mercado PT de Pendle, o el riesgo de smart contracts en las capas inferiores que TermMax no controla directamente.
Este es el punto que hace que la valoración del riesgo sea mucho más compleja que el simple número de LTV que muestra. Un Curator que valore correctamente la volatilidad del riesgo de sUSDe aún podría llevarse una sorpresa si el mecanismo de peg de Ethena falla en una capa completamente distinta: el riesgo no proviene de dentro de TermMax, sino de un eslabón en la cadena de dependencias que @TermMax tiene que confiar, pero que no opera por sí mismo.
Visto así, aceptar colateral que genera rendimiento es tanto una ventaja competitiva real —atrae flujos de capital que muchos mercados tradicionales de lending pasan por alto— como hace que la superficie de riesgo de todo el sistema se expanda más allá del ámbito de lo que el protocolo puede controlar directamente.
Auto-reflexión: este es un riesgo estructural común de los protocolos que aceptan colaterales composables; no es exclusivo de TermMax. Muchos otros protocolos de lending también se enfrentan a situaciones similares al ampliar la lista de activos de garantía.
Estoy esperando ver si TMX publica un marco propio de evaluación de riesgos para cada tipo de colateral derivado, separando el riesgo intrínseco de TermMax del riesgo heredado del protocolo de origen.
#termmax $BTC $ETH