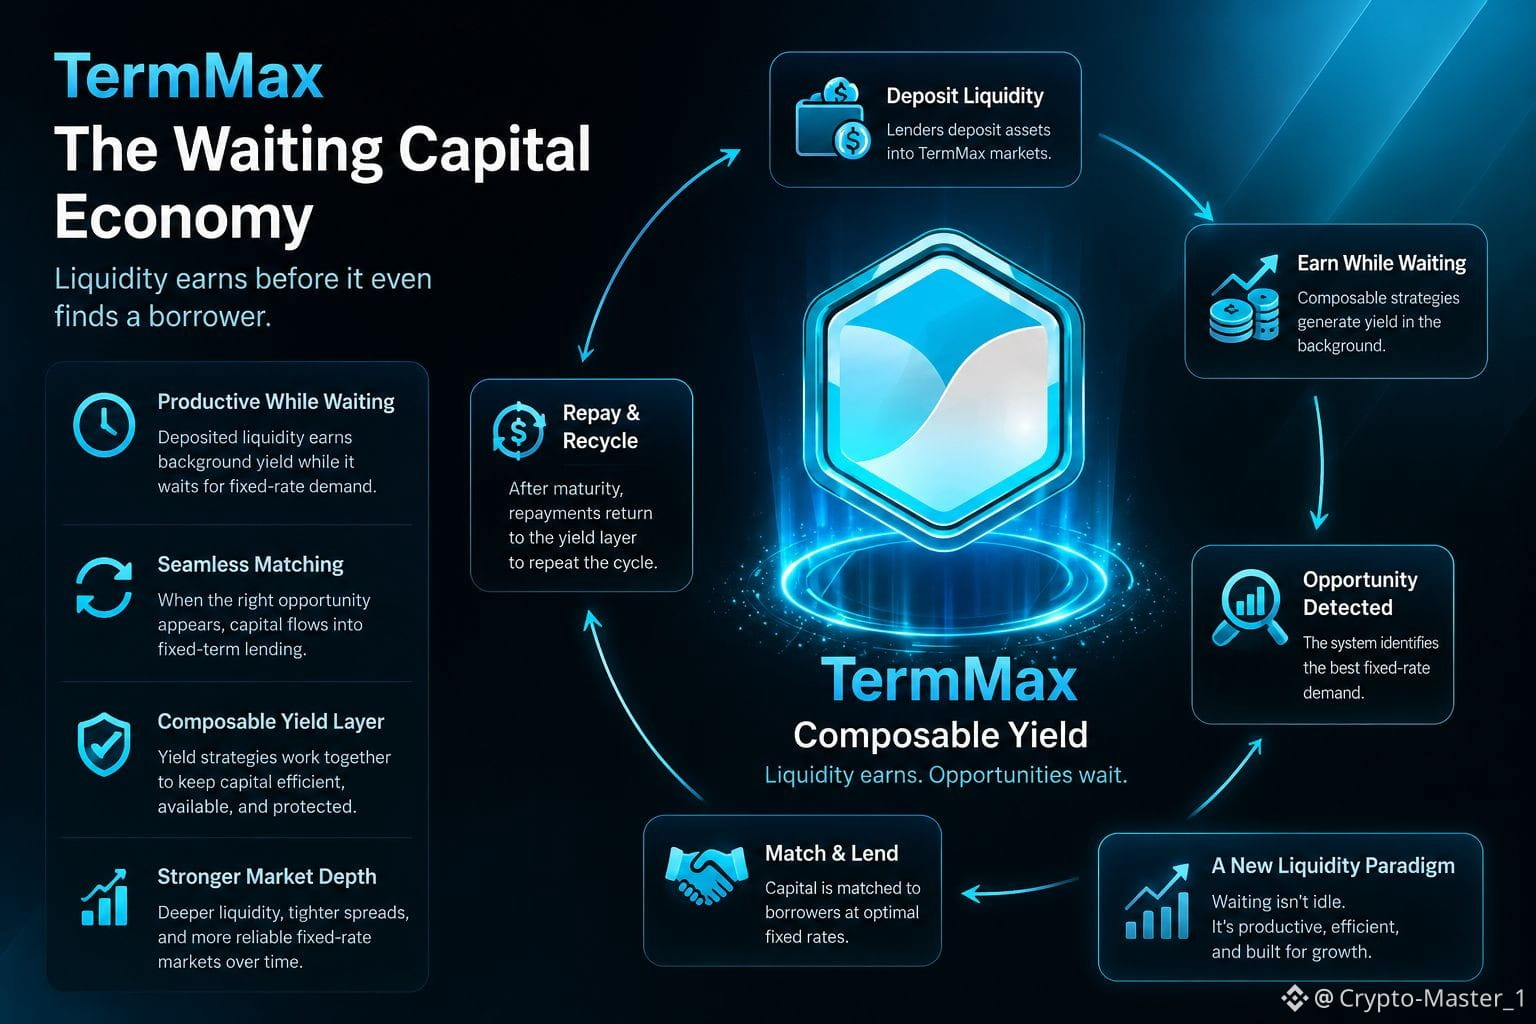

Recuerdo la primera vez que empecé a prestar atención al préstamo de liquidez. Asumí que el capital ocioso era solo el costo de esperar. Los fondos permanecen allí hasta que aparece un prestatario. Simple. Pero el rendimiento componible hace que esa suposición parezca menos obvia.
Lo que me llamó la atención de TermMax es la posibilidad de que la liquidez que espera una demanda de tasa fija aún pueda ganar en otro lugar antes de que sea emparejada. Operativamente, esto cambia la economía de estar disponible. Un prestamista deposita capital, el sistema lo mantiene productivo y luego lo dirige hacia la demanda de préstamo cuando aparece la oportunidad de tasa fija correcta. De repente, “la liquidez ociosa” empieza a parecerse más a un inventario que genera renta mientras espera a un comprador.
Pero esto también crea un problema de retención. Si el rendimiento de fondo desaparece, ¿ese capital permanece? ¿O la liquidez solo estaba ahí porque los incentivos hacían que esperar fuera rentable?
Esa distinción también importa para TMX. Los traders pueden poner precios a las listas, al suministro circulante, al FDV y a los desbloqueos futuros rápidamente. La demanda recurrente del protocolo es más difícil de falsificar. Si el rendimiento componible crea una liquidez más profunda, con préstamos repetidos y generación de comisiones que pueda absorber la dilución, sería más constructivo.
Si, en cambio, los incentivos reciclan el mismo capital entre estrategias, la actividad podría verse saludable mientras la demanda real de prestatarios sigue siendo escasa.
Así que vigilaría de cerca una sola proporción: el capital productivo en espera frente al capital que realmente se empareja repetidamente.
Para los traders, la historia interesante no es si el dinero ocioso puede ganar. Es si ganar mientras se espera hace que la liquidez se mantenga.
#termmax @TermMax
Lo que me llamó la atención de TermMax es la posibilidad de que la liquidez que espera una demanda de tasa fija aún pueda ganar en otro lugar antes de que sea emparejada. Operativamente, esto cambia la economía de estar disponible. Un prestamista deposita capital, el sistema lo mantiene productivo y luego lo dirige hacia la demanda de préstamo cuando aparece la oportunidad de tasa fija correcta. De repente, “la liquidez ociosa” empieza a parecerse más a un inventario que genera renta mientras espera a un comprador.
Pero esto también crea un problema de retención. Si el rendimiento de fondo desaparece, ¿ese capital permanece? ¿O la liquidez solo estaba ahí porque los incentivos hacían que esperar fuera rentable?
Esa distinción también importa para TMX. Los traders pueden poner precios a las listas, al suministro circulante, al FDV y a los desbloqueos futuros rápidamente. La demanda recurrente del protocolo es más difícil de falsificar. Si el rendimiento componible crea una liquidez más profunda, con préstamos repetidos y generación de comisiones que pueda absorber la dilución, sería más constructivo.
Si, en cambio, los incentivos reciclan el mismo capital entre estrategias, la actividad podría verse saludable mientras la demanda real de prestatarios sigue siendo escasa.
Así que vigilaría de cerca una sola proporción: el capital productivo en espera frente al capital que realmente se empareja repetidamente.
Para los traders, la historia interesante no es si el dinero ocioso puede ganar. Es si ganar mientras se espera hace que la liquidez se mantenga.
#termmax @TermMax