#termmax @TermMax
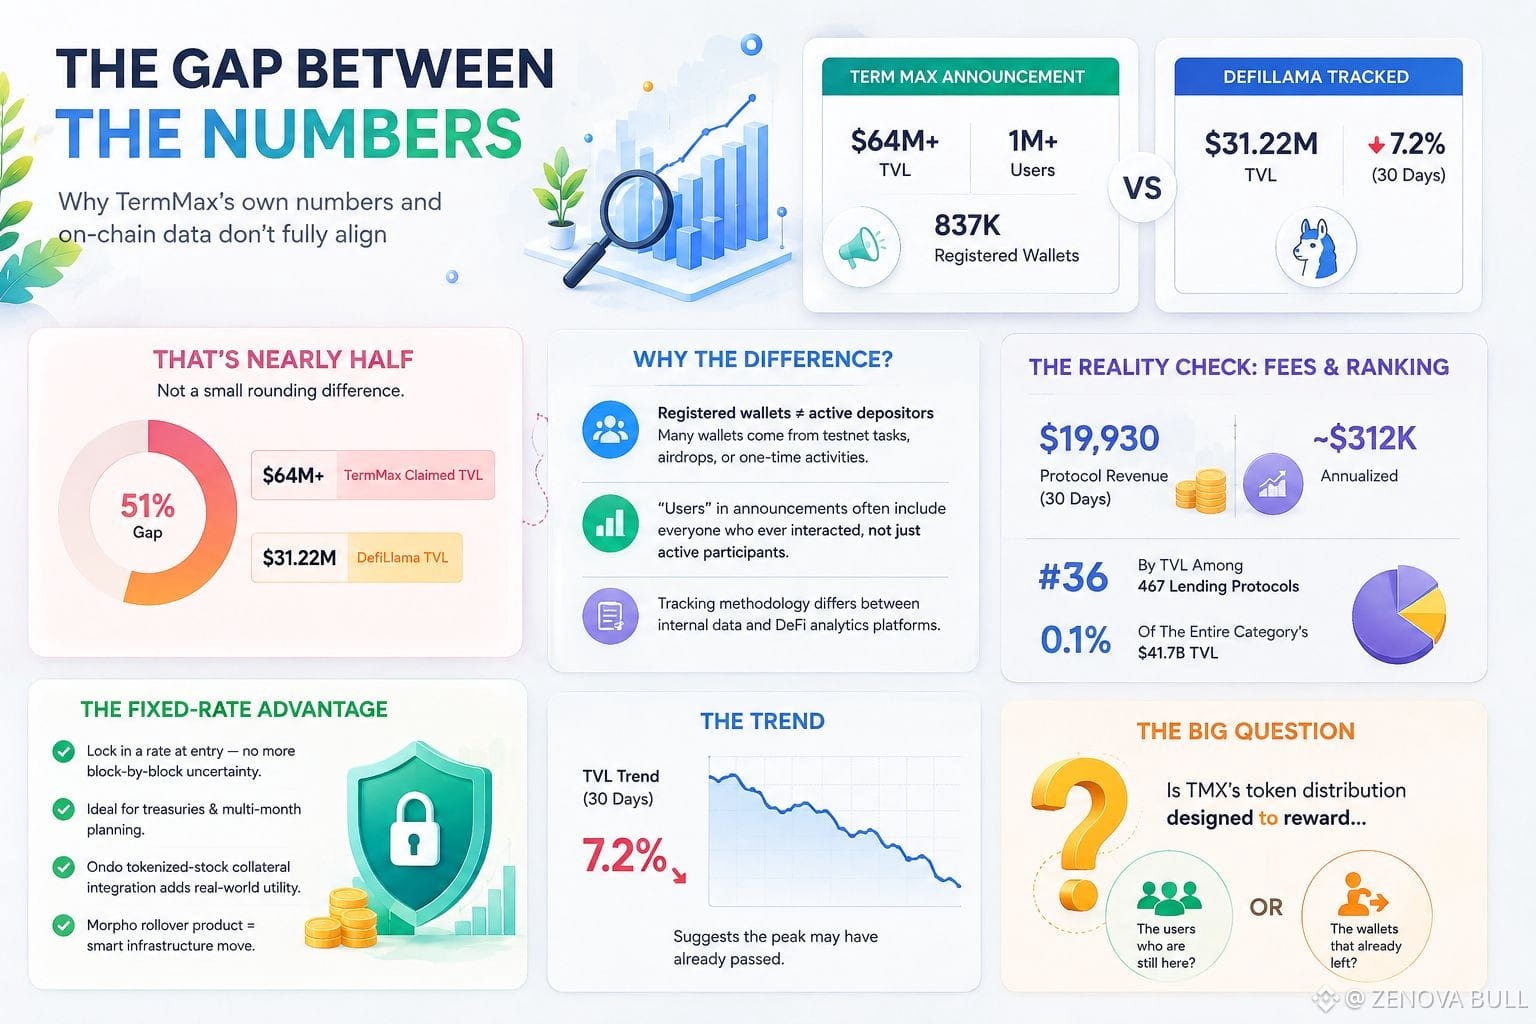
Lo que llamó mi atención fue la brecha entre dos números que deberían estar aproximadamente de acuerdo: el propio anuncio de TermMax cita $64M+ de TVL y más de 1M de usuarios con 837K billeteras registradas, mientras que la cifra que monitorea DefiLlama actualmente se sitúa en $31.22M — una caída del 7.2% en los últimos 30 días.
Eso no es una simple diferencia de redondeo. Es casi la mitad.
Me puse a buscar qué lo explica. Parte es la metodología: las billeteras registradas no son lo mismo que los depositantes activos, y los «usuarios» en un anuncio de TGE a menudo cuentan cada billetera que alguna vez tocó una tarea en un testnet o un granja de airdrop. Los datos de comisiones de TermMax respaldan esta lectura: $19,930 en ingresos de protocolo durante 30 días, anualizados a aproximadamente $312K. Para un protocolo que se ubica en el #36 por TVL entre 467 protocolos de préstamos monitoreados, eso es magro — 0.1% de toda la categoría de $41.7B.
El planteamiento de tasa fija en sí es sólido. Fijar una tasa al entrar en lugar de montarse en la curva bloque a bloque de Aave/Compound realmente resuelve un problema real para tesorerías y para cualquiera que haga planificación a varios meses. La integración de garantía tokenizada de acciones con el token Ondo y el producto de rollover de Morpho son movimientos de infraestructura legítimos, no humo.
Pero infraestructura y uso son afirmaciones diferentes. La caída del TVL junto con un TGE y el titular de «170,000 usuarios activos diarios en el pico» sugiere que el pico ya pasó, y que la actividad actual es el borde de salida.
No estoy diciendo que el producto no funcione. Lo que me pregunto es si la distribución del token TMX está diseñada para recompensar a los usuarios que todavía están aquí, o a las billeteras que ya se fueron.
$HEMI
$RE
$TREE
Lo que llamó mi atención fue la brecha entre dos números que deberían estar aproximadamente de acuerdo: el propio anuncio de TermMax cita $64M+ de TVL y más de 1M de usuarios con 837K billeteras registradas, mientras que la cifra que monitorea DefiLlama actualmente se sitúa en $31.22M — una caída del 7.2% en los últimos 30 días.
Eso no es una simple diferencia de redondeo. Es casi la mitad.
Me puse a buscar qué lo explica. Parte es la metodología: las billeteras registradas no son lo mismo que los depositantes activos, y los «usuarios» en un anuncio de TGE a menudo cuentan cada billetera que alguna vez tocó una tarea en un testnet o un granja de airdrop. Los datos de comisiones de TermMax respaldan esta lectura: $19,930 en ingresos de protocolo durante 30 días, anualizados a aproximadamente $312K. Para un protocolo que se ubica en el #36 por TVL entre 467 protocolos de préstamos monitoreados, eso es magro — 0.1% de toda la categoría de $41.7B.
El planteamiento de tasa fija en sí es sólido. Fijar una tasa al entrar en lugar de montarse en la curva bloque a bloque de Aave/Compound realmente resuelve un problema real para tesorerías y para cualquiera que haga planificación a varios meses. La integración de garantía tokenizada de acciones con el token Ondo y el producto de rollover de Morpho son movimientos de infraestructura legítimos, no humo.
Pero infraestructura y uso son afirmaciones diferentes. La caída del TVL junto con un TGE y el titular de «170,000 usuarios activos diarios en el pico» sugiere que el pico ya pasó, y que la actividad actual es el borde de salida.
No estoy diciendo que el producto no funcione. Lo que me pregunto es si la distribución del token TMX está diseñada para recompensar a los usuarios que todavía están aquí, o a las billeteras que ya se fueron.
$HEMI
$RE
$TREE