Tipo de interés fijo frente a variable, creo que la respuesta depende de lo que quieras controlar
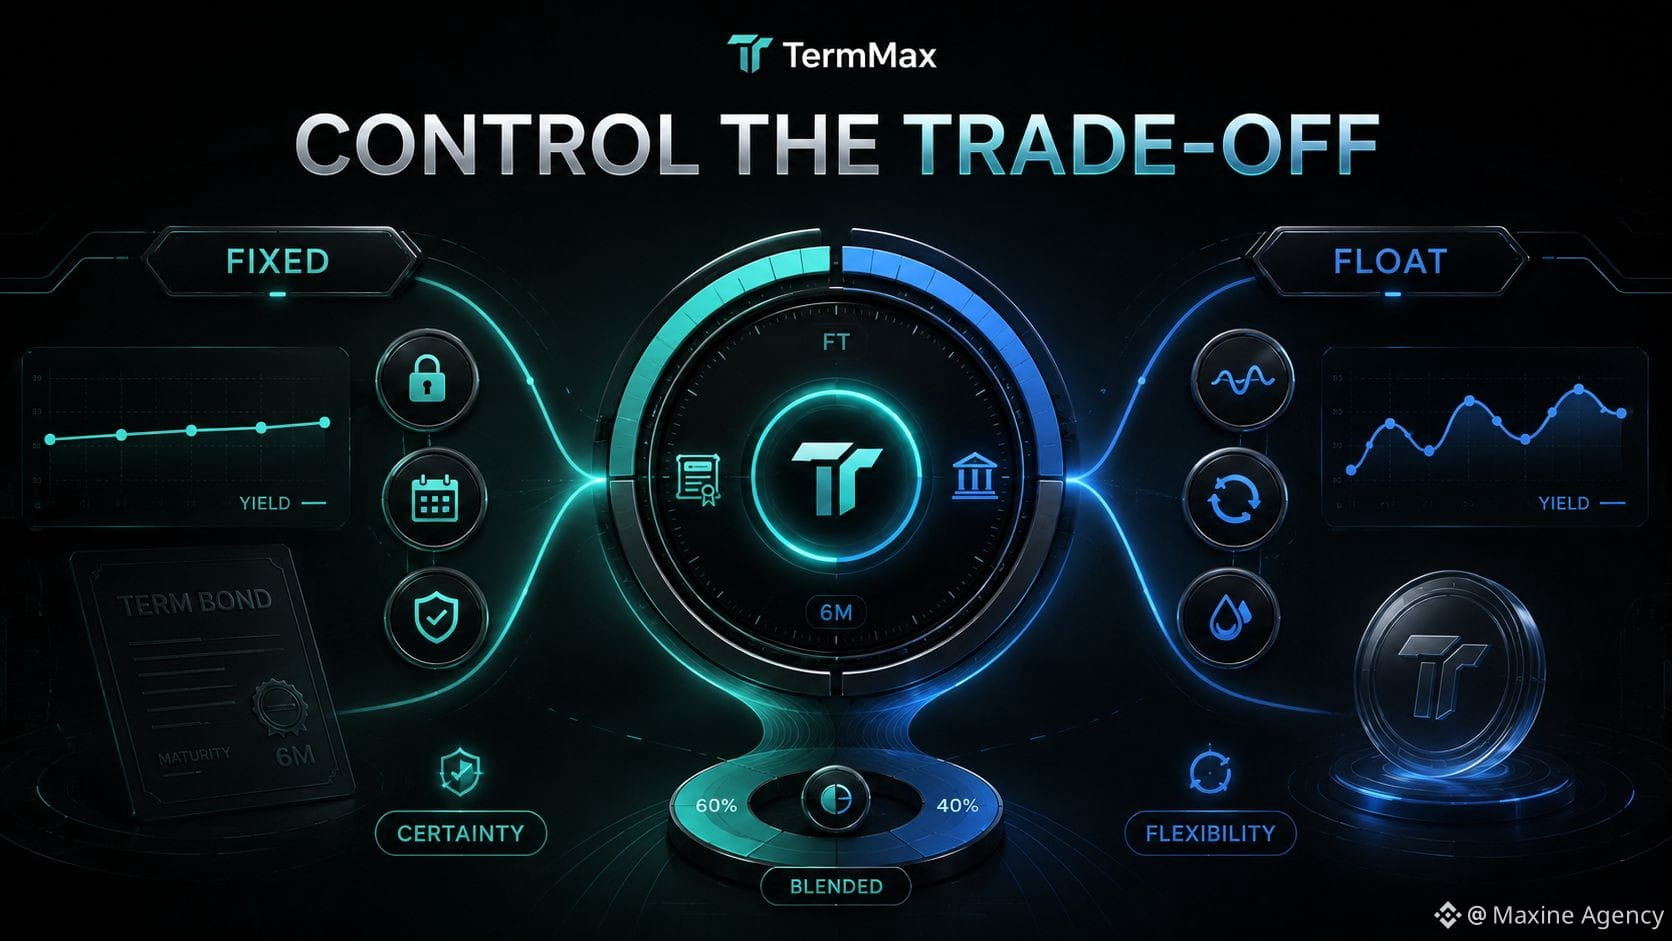
Cuanto más miro el TermMax, más veo que el préstamo a tipo fijo no es simplemente “tener un interés más estable”. Es intercambiar parte de la flexibilidad por la capacidad de conocer de antemano el coste o el rendimiento desde el inicio.
Si prestas 100.000 USD durante 12 meses con tipo fijo, sé casi con exactitud qué capital estoy bloqueando a cambio de qué nivel de rendimiento y en qué momento termina ese préstamo. Esto es especialmente útil si el objetivo es planificar el flujo de caja o mantener una estrategia estable sin tener que vigilar los intereses cada día.
Pero el precio a pagar es la oportunidad.
El mercado puede moverse más rápido que el plazo. Es posible que el nuevo tipo de interés sea más alto que el que se bloqueó. Otro pool puede resultar más atractivo. O simplemente quiero retirar el capital antes para pasar a otra estrategia.
El tipo variable funciona justo al revés. Mantienes la flexibilidad, pero tienes que aceptar que el rendimiento cambia continuamente y es más difícil de predecir.
Por eso, en mi opinión, fijo y variable no compiten como si uno fuera absolutamente mejor. Resuelven necesidades diferentes.
El fijo es adecuado cuando priorizas la certeza y quieres saber de antemano el resultado financiero de una posición.
El variable encaja mejor cuando das un valor alto a la liquidez y a la posibilidad de cambiar de estrategia.
Si tuviera 100.000 USD para prestar durante 12 meses, probablemente no elegiría uno u otro completamente. Dividiría el capital: 60k$ para bloquear un tipo fijo y generar una base de rendimiento más predecible, y el resto mantenerlo en variable para conservar margen de maniobra si el mercado cambia.
Para ti, si tuvieras que elegir entre uno de los dos, ¿qué es más importante en los próximos 12 meses: la certeza (certainty) o la flexibilidad (flexibility)?
@TermMax #TermMax
$BNB $RICE $APR
Cuanto más miro el TermMax, más veo que el préstamo a tipo fijo no es simplemente “tener un interés más estable”. Es intercambiar parte de la flexibilidad por la capacidad de conocer de antemano el coste o el rendimiento desde el inicio.
Si prestas 100.000 USD durante 12 meses con tipo fijo, sé casi con exactitud qué capital estoy bloqueando a cambio de qué nivel de rendimiento y en qué momento termina ese préstamo. Esto es especialmente útil si el objetivo es planificar el flujo de caja o mantener una estrategia estable sin tener que vigilar los intereses cada día.
Pero el precio a pagar es la oportunidad.
El mercado puede moverse más rápido que el plazo. Es posible que el nuevo tipo de interés sea más alto que el que se bloqueó. Otro pool puede resultar más atractivo. O simplemente quiero retirar el capital antes para pasar a otra estrategia.
El tipo variable funciona justo al revés. Mantienes la flexibilidad, pero tienes que aceptar que el rendimiento cambia continuamente y es más difícil de predecir.
Por eso, en mi opinión, fijo y variable no compiten como si uno fuera absolutamente mejor. Resuelven necesidades diferentes.
El fijo es adecuado cuando priorizas la certeza y quieres saber de antemano el resultado financiero de una posición.
El variable encaja mejor cuando das un valor alto a la liquidez y a la posibilidad de cambiar de estrategia.
Si tuviera 100.000 USD para prestar durante 12 meses, probablemente no elegiría uno u otro completamente. Dividiría el capital: 60k$ para bloquear un tipo fijo y generar una base de rendimiento más predecible, y el resto mantenerlo en variable para conservar margen de maniobra si el mercado cambia.
Para ti, si tuvieras que elegir entre uno de los dos, ¿qué es más importante en los próximos 12 meses: la certeza (certainty) o la flexibilidad (flexibility)?
@TermMax #TermMax
$BNB $RICE $APR