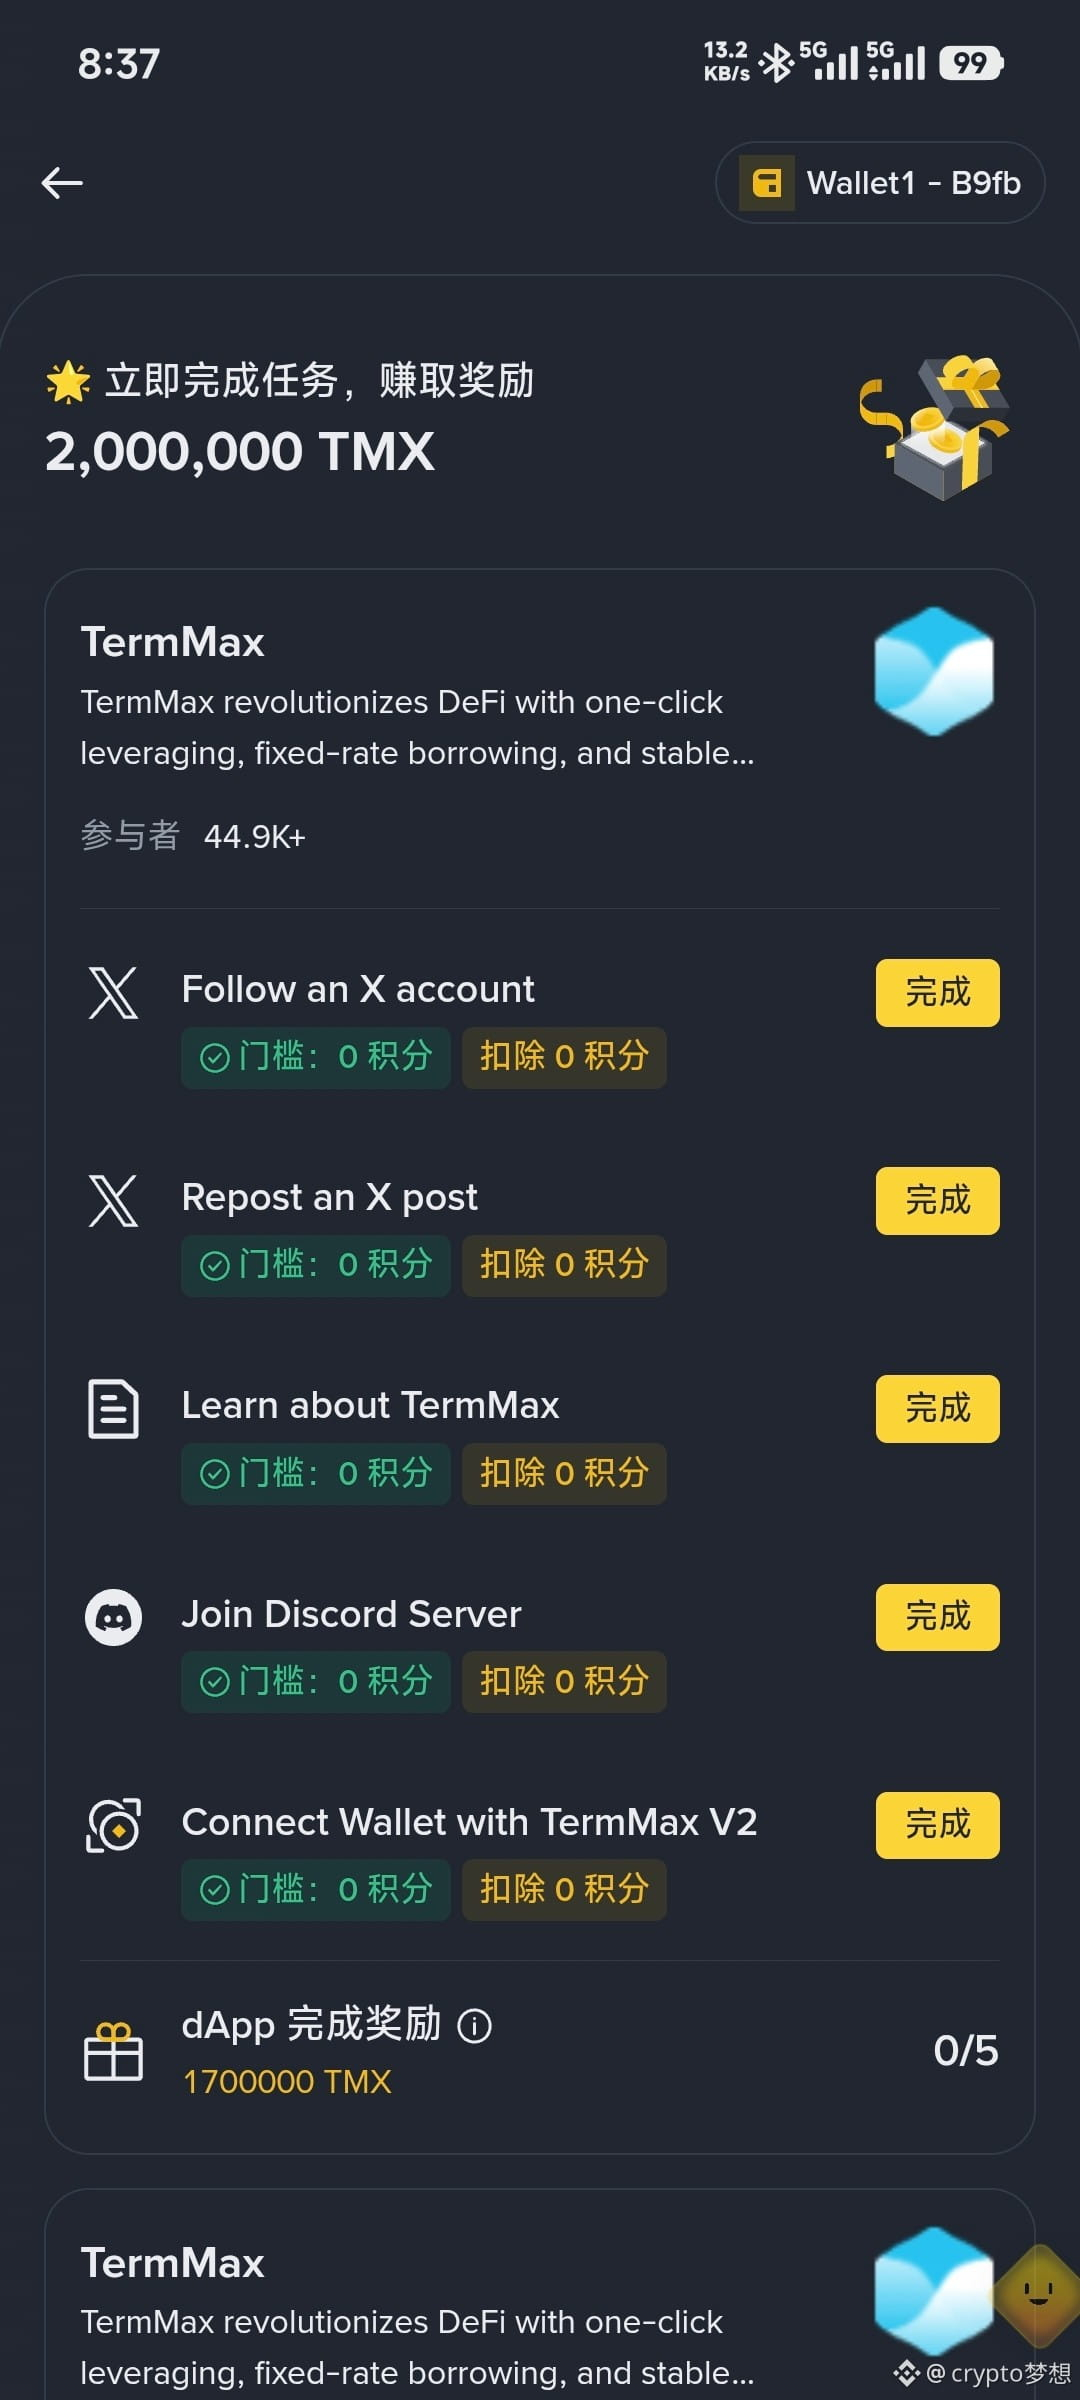
Binance Wallet lanzó antes las tareas de TermMax
En total, 2.000.000 de tokens TMX se repartirán como recompensas por asignación
La primera tarea fue completada por 80.000 personas y se les entregó 1.700.000 de tokens
Entonces, hagamos cuentas: 80.000 personas reciben en promedio 21,25 TMX por persona. Si lo valoramos con el precio actual en preventa, serían como unos 3,8 dólares. ¿No parece un poco poco rentable?
También leí el whitepaper de TermMax y descubrí que lo más valioso para estudiar no es solo lo que todos hacen a diario con el XP y las tareas, sino su mecanismo de “Fixed Rate Tokenization”.
Pongamos un ejemplo. Si nosotros, como usuarios, depositamos 500 USDC, el protocolo genera 500XT y 500FT. Luego intercambiamos 500XT por 125FT. Al final, obtenemos 625FT. Al vencimiento, cada FT se liquida a 1 USDC. Es decir, el capital de 500 USDC corresponde a un valor de vencimiento de 625 USDC; el rendimiento teórico alcanza el 25%.
Entonces, esto se vuelve interesante.
En los préstamos DeFi tradicionales, en esencia se está negociando “dinero del presente”. TermMax se parece más a “negociar dinero del futuro”. FT puede entenderse como flujos de caja futuros cuyo pago está determinado, mientras que XT asume otra parte del rendimiento y las características de apalancamiento. Así, la tasa de interés deja de ser solo un número de APY en la pantalla y pasa directamente al precio de los activos.
Volví a revisar los datos on-chain: actualmente, el TVL de TermMax es de aproximadamente 34 millones de dólares; los préstamos activos, alrededor de 29,5 millones; y los ingresos acumulados del protocolo, cerca de 369.000 dólares. De ese TVL, Ethereum representa más de 32 millones, lo que indica que la liquidez hoy está altamente concentrada en Ethereum.
Así que si en el futuro TermMax logra que esos ~34M de TVL crezcan de forma sostenida, ya no sería solo un producto de préstamos DeFi, sino que podría convertirse en un punto de entrada para la liquidez de un mercado de ingresos fijos on-chain.
Incluso se podría ser más agresivo: si continúan creciendo los RWA, las stablecoins y activos de acciones estadounidenses on-chain, lo que más necesita el sector institucional quizá no sea un APY más alto, sino poder fijar de antemano “cuánto voy a pedir prestado, por cuánto tiempo y cuál será el costo”. TermMax puede resolver justo ese problema. Pero el riesgo también es claro: el TVL actual de ~34M y los préstamos activos de 29,5M todavía son pequeños frente a los verdaderos protocolos líderes; además, el tamaño de los ingresos por ahora está en el rango de cientos de miles de dólares.
Por eso, siento que ahora es más bien como una semilla de mercado de tasas de interés que apenas empieza a crecer. Lo que realmente vale la pena vigilar es si, en los próximos seis meses, el TVL puede seguir creciendo sin depender de los incentivos de XP, y si la profundidad real de negociación de FT/XT puede consolidarse.
#termmax @TermMax
En total, 2.000.000 de tokens TMX se repartirán como recompensas por asignación
La primera tarea fue completada por 80.000 personas y se les entregó 1.700.000 de tokens
Entonces, hagamos cuentas: 80.000 personas reciben en promedio 21,25 TMX por persona. Si lo valoramos con el precio actual en preventa, serían como unos 3,8 dólares. ¿No parece un poco poco rentable?
También leí el whitepaper de TermMax y descubrí que lo más valioso para estudiar no es solo lo que todos hacen a diario con el XP y las tareas, sino su mecanismo de “Fixed Rate Tokenization”.
Pongamos un ejemplo. Si nosotros, como usuarios, depositamos 500 USDC, el protocolo genera 500XT y 500FT. Luego intercambiamos 500XT por 125FT. Al final, obtenemos 625FT. Al vencimiento, cada FT se liquida a 1 USDC. Es decir, el capital de 500 USDC corresponde a un valor de vencimiento de 625 USDC; el rendimiento teórico alcanza el 25%.
Entonces, esto se vuelve interesante.
En los préstamos DeFi tradicionales, en esencia se está negociando “dinero del presente”. TermMax se parece más a “negociar dinero del futuro”. FT puede entenderse como flujos de caja futuros cuyo pago está determinado, mientras que XT asume otra parte del rendimiento y las características de apalancamiento. Así, la tasa de interés deja de ser solo un número de APY en la pantalla y pasa directamente al precio de los activos.
Volví a revisar los datos on-chain: actualmente, el TVL de TermMax es de aproximadamente 34 millones de dólares; los préstamos activos, alrededor de 29,5 millones; y los ingresos acumulados del protocolo, cerca de 369.000 dólares. De ese TVL, Ethereum representa más de 32 millones, lo que indica que la liquidez hoy está altamente concentrada en Ethereum.
Así que si en el futuro TermMax logra que esos ~34M de TVL crezcan de forma sostenida, ya no sería solo un producto de préstamos DeFi, sino que podría convertirse en un punto de entrada para la liquidez de un mercado de ingresos fijos on-chain.
Incluso se podría ser más agresivo: si continúan creciendo los RWA, las stablecoins y activos de acciones estadounidenses on-chain, lo que más necesita el sector institucional quizá no sea un APY más alto, sino poder fijar de antemano “cuánto voy a pedir prestado, por cuánto tiempo y cuál será el costo”. TermMax puede resolver justo ese problema. Pero el riesgo también es claro: el TVL actual de ~34M y los préstamos activos de 29,5M todavía son pequeños frente a los verdaderos protocolos líderes; además, el tamaño de los ingresos por ahora está en el rango de cientos de miles de dólares.
Por eso, siento que ahora es más bien como una semilla de mercado de tasas de interés que apenas empieza a crecer. Lo que realmente vale la pena vigilar es si, en los próximos seis meses, el TVL puede seguir creciendo sin depender de los incentivos de XP, y si la profundidad real de negociación de FT/XT puede consolidarse.
#termmax @TermMax