#bstockscis Dos formas de jugar con "chips de IA más allá de Nvidia,"
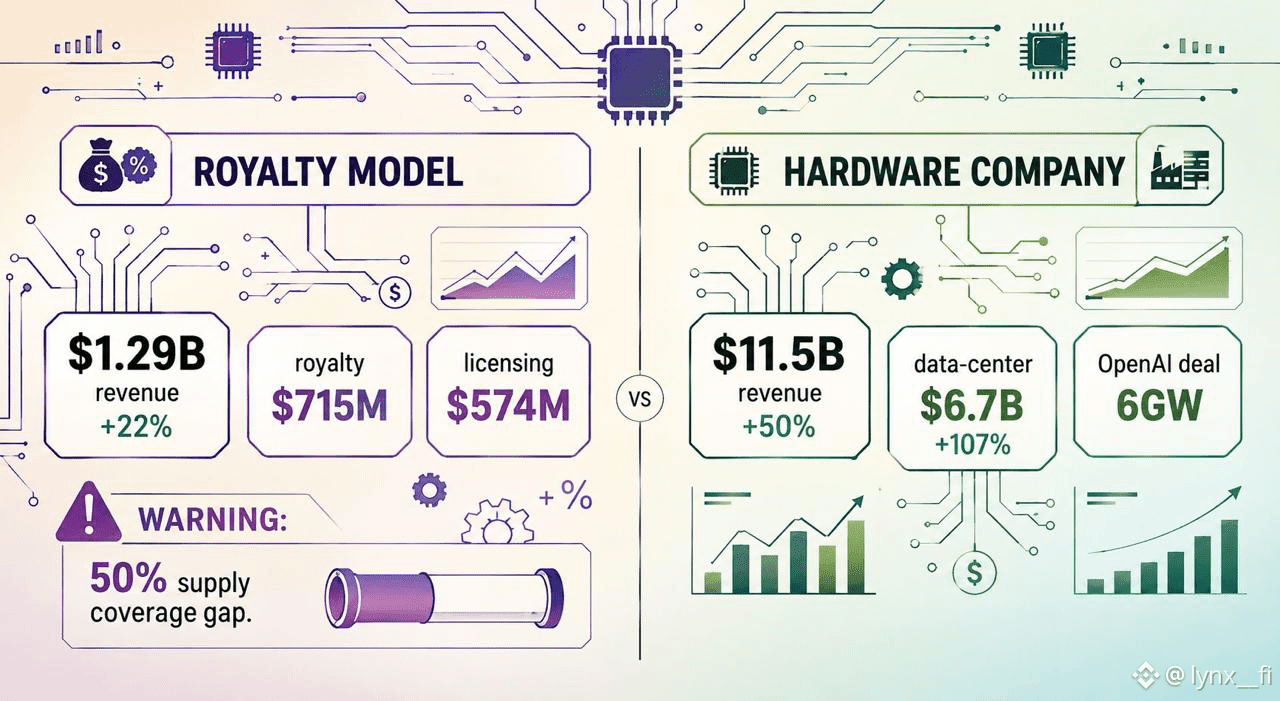
El modelo de regalías de Arm 🔧 Impresión del 2T: ingresos de 1,29B$ (+22% interanual), ingresos por regalías 715M$ (+22%), licencias 574M$ (+23%) — cada línea acelera, y aun así la acción cayó -8%. ¿Por qué? Porque Arm reveló una demanda de IA para CPU por encima de 2B$ frente a solo 1B$ en suministro asegurado — una ratio de cobertura del 50%. Arm cobra por chip independientemente de quién lo fabrique, pero solo si el volumen realmente se envía.
El impulso de hardware de AMD 🎮 2T 2026: ingresos de 11,536B$ (+50% interanual), ingresos de centros de datos 6,718B$ — subiendo desde 3,24B$, aproximadamente +107% interanual — además de un acuerdo con OpenAI para un marco de trabajo de hasta 6 GW de GPUs Instinct. Crecimiento real, rápido y con capitalización. El detalle: las estimaciones del mercado aún sitúan a Nvidia en ~80–95% de la cuota de aceleradores de IA, así que AMD está duplicando un negocio que todavía lucha por una cuota de un solo dígito del segmento que más paga.
Mismo tema, exposición opuesta: el riesgo de Arm es un hueco de suministro detrás de su propio número de demanda. El riesgo de AMD es ser líder de mercado con una ventaja de 15 años. 📐
Me inclino por el modelo de regalías porque no necesita que AMD supere a Nvidia para funcionar — solo necesita que alguien, cualquiera, siga enviando chips. Pero esa brecha de cobertura del 50% es una grieta real que vale la pena vigilar en la próxima publicación. ¿Cuál es tu jugada — la corriente de regalías o el retador de hardware? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS
El modelo de regalías de Arm 🔧 Impresión del 2T: ingresos de 1,29B$ (+22% interanual), ingresos por regalías 715M$ (+22%), licencias 574M$ (+23%) — cada línea acelera, y aun así la acción cayó -8%. ¿Por qué? Porque Arm reveló una demanda de IA para CPU por encima de 2B$ frente a solo 1B$ en suministro asegurado — una ratio de cobertura del 50%. Arm cobra por chip independientemente de quién lo fabrique, pero solo si el volumen realmente se envía.
El impulso de hardware de AMD 🎮 2T 2026: ingresos de 11,536B$ (+50% interanual), ingresos de centros de datos 6,718B$ — subiendo desde 3,24B$, aproximadamente +107% interanual — además de un acuerdo con OpenAI para un marco de trabajo de hasta 6 GW de GPUs Instinct. Crecimiento real, rápido y con capitalización. El detalle: las estimaciones del mercado aún sitúan a Nvidia en ~80–95% de la cuota de aceleradores de IA, así que AMD está duplicando un negocio que todavía lucha por una cuota de un solo dígito del segmento que más paga.
Mismo tema, exposición opuesta: el riesgo de Arm es un hueco de suministro detrás de su propio número de demanda. El riesgo de AMD es ser líder de mercado con una ventaja de 15 años. 📐
Me inclino por el modelo de regalías porque no necesita que AMD supere a Nvidia para funcionar — solo necesita que alguien, cualquiera, siga enviando chips. Pero esa brecha de cobertura del 50% es una grieta real que vale la pena vigilar en la próxima publicación. ¿Cuál es tu jugada — la corriente de regalías o el retador de hardware? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS