#termmax @TermMax
Busqué TermMax esperando que la sección de opciones del protocolo apareciera con más claridad en los números. Lo que me llamó la atención, en cambio, fue la concentración de su actividad actual.
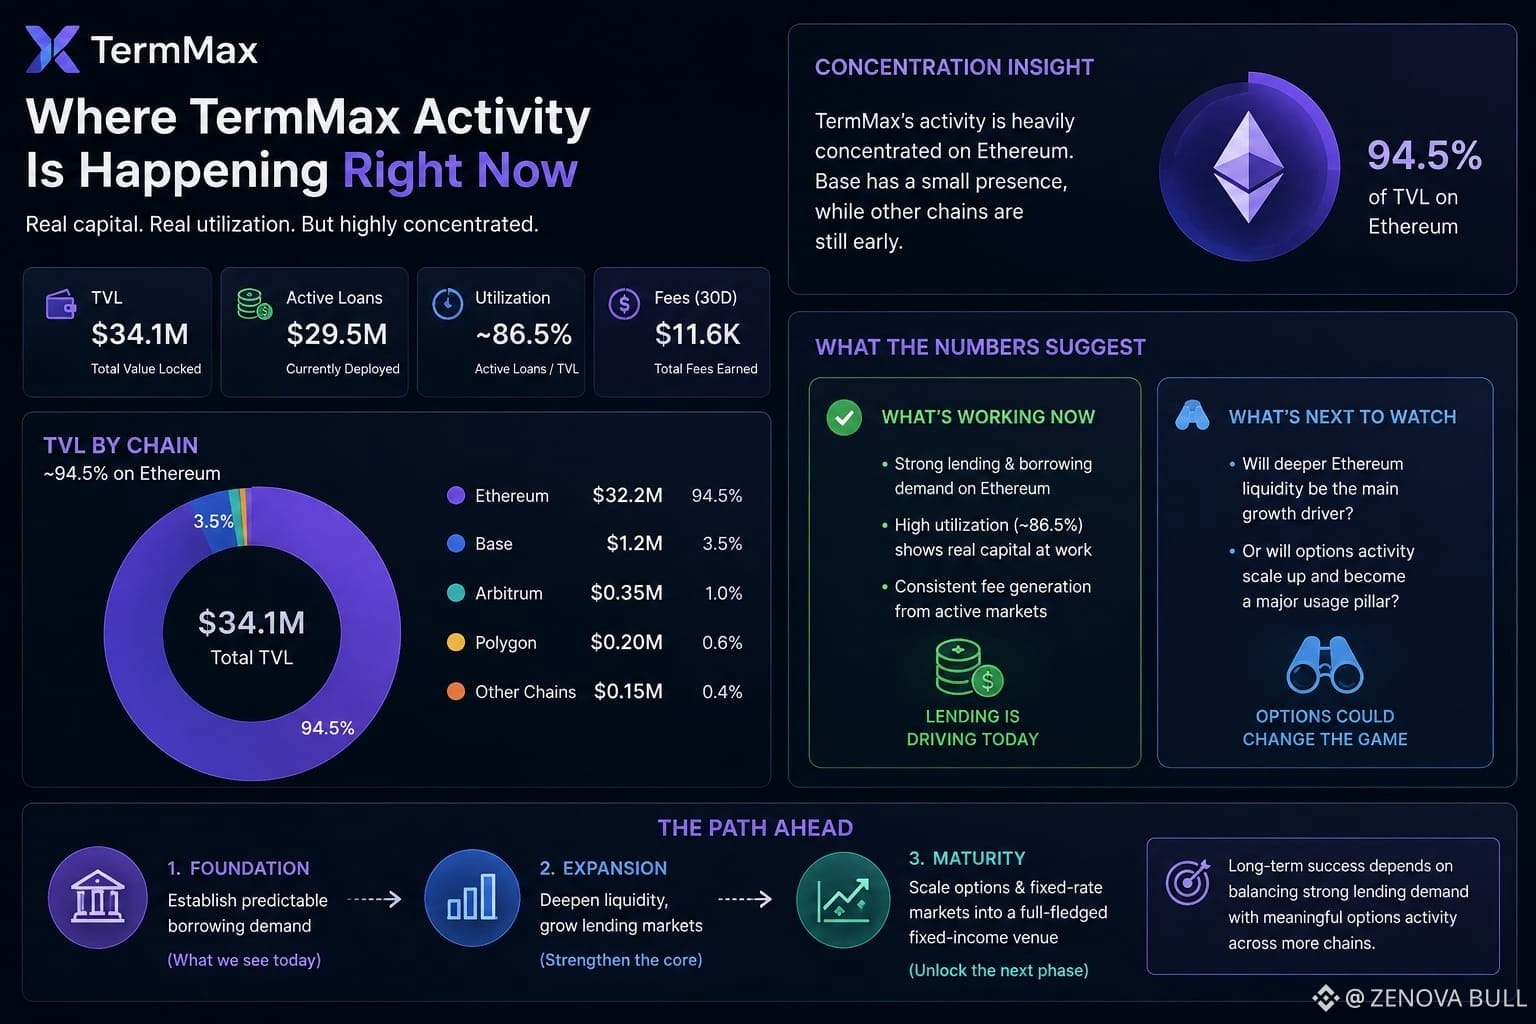
TermMax está alrededor de 34,1 M$ de TVL, con aproximadamente 29,5 M$ en préstamos activos. Ese es un nivel de utilización significativo. Pero casi el 94,5% del TVL está en Ethereum, mientras que Base tiene cerca de 1,2 M$ y las otras cadenas admitidas son mucho más pequeñas.
Eso me dice algo un poco distinto de la narrativa más amplia de “préstamos a tipo fijo multiplaforma y opciones”.
Está claro que hay capital real desplegándose, y la cifra de préstamos activos sugiere que esto no es simplemente liquidez ociosa guardada en contratos. Los últimos 30 días también generaron unos 11,6 K$ en comisiones, y Ethereum produjo la abrumadora mayoría.
Pero la pregunta interesante es para qué se está usando realmente ese capital.
Si la mayor parte de la actividad se concentra en el préstamo y la captación de préstamos en Ethereum, entonces el mercado de tipo fijo parece estar encontrando un encaje producto-mercado más inmediato que el componente de opciones. Y eso no necesariamente es una debilidad. De hecho, podría ser una progresión sensata: establecer primero una demanda de endeudamiento predecible y luego construir mercados de tasas y opciones más complejos alrededor de ella.
Aun así, no trataría el TVL actual por sí solo como prueba de que TermMax se haya convertido en un amplio centro de negociación de renta fija.
Lo que me pregunto es si la siguiente etapa de crecimiento proviene de una liquidez de préstamo en Ethereum más profunda, o si la actividad de opciones eventualmente llega a ser lo bastante grande como para cambiar dónde se está produciendo el uso real del protocolo.
$AEON
$GRVT
$KII
Busqué TermMax esperando que la sección de opciones del protocolo apareciera con más claridad en los números. Lo que me llamó la atención, en cambio, fue la concentración de su actividad actual.
TermMax está alrededor de 34,1 M$ de TVL, con aproximadamente 29,5 M$ en préstamos activos. Ese es un nivel de utilización significativo. Pero casi el 94,5% del TVL está en Ethereum, mientras que Base tiene cerca de 1,2 M$ y las otras cadenas admitidas son mucho más pequeñas.
Eso me dice algo un poco distinto de la narrativa más amplia de “préstamos a tipo fijo multiplaforma y opciones”.
Está claro que hay capital real desplegándose, y la cifra de préstamos activos sugiere que esto no es simplemente liquidez ociosa guardada en contratos. Los últimos 30 días también generaron unos 11,6 K$ en comisiones, y Ethereum produjo la abrumadora mayoría.
Pero la pregunta interesante es para qué se está usando realmente ese capital.
Si la mayor parte de la actividad se concentra en el préstamo y la captación de préstamos en Ethereum, entonces el mercado de tipo fijo parece estar encontrando un encaje producto-mercado más inmediato que el componente de opciones. Y eso no necesariamente es una debilidad. De hecho, podría ser una progresión sensata: establecer primero una demanda de endeudamiento predecible y luego construir mercados de tasas y opciones más complejos alrededor de ella.
Aun así, no trataría el TVL actual por sí solo como prueba de que TermMax se haya convertido en un amplio centro de negociación de renta fija.
Lo que me pregunto es si la siguiente etapa de crecimiento proviene de una liquidez de préstamo en Ethereum más profunda, o si la actividad de opciones eventualmente llega a ser lo bastante grande como para cambiar dónde se está produciendo el uso real del protocolo.
$AEON
$GRVT
$KII