TermMax có thể đúng về nhu cầu dài hạn nhưng vẫn phải chứng minh người dùng muốn đổi thói quen
Cuanto más leo sobre TermMax, más veo que la pregunta más importante no está en si el lending con tipo fijo es o no razonable. En lo financiero, es fácil de entender: los prestatarios conocen de antemano el coste del capital, los prestamistas conocen de antemano el rendimiento y ambos tienen fechas de vencimiento claramente definidas.
Pero DeFi no carece de productos razonables.
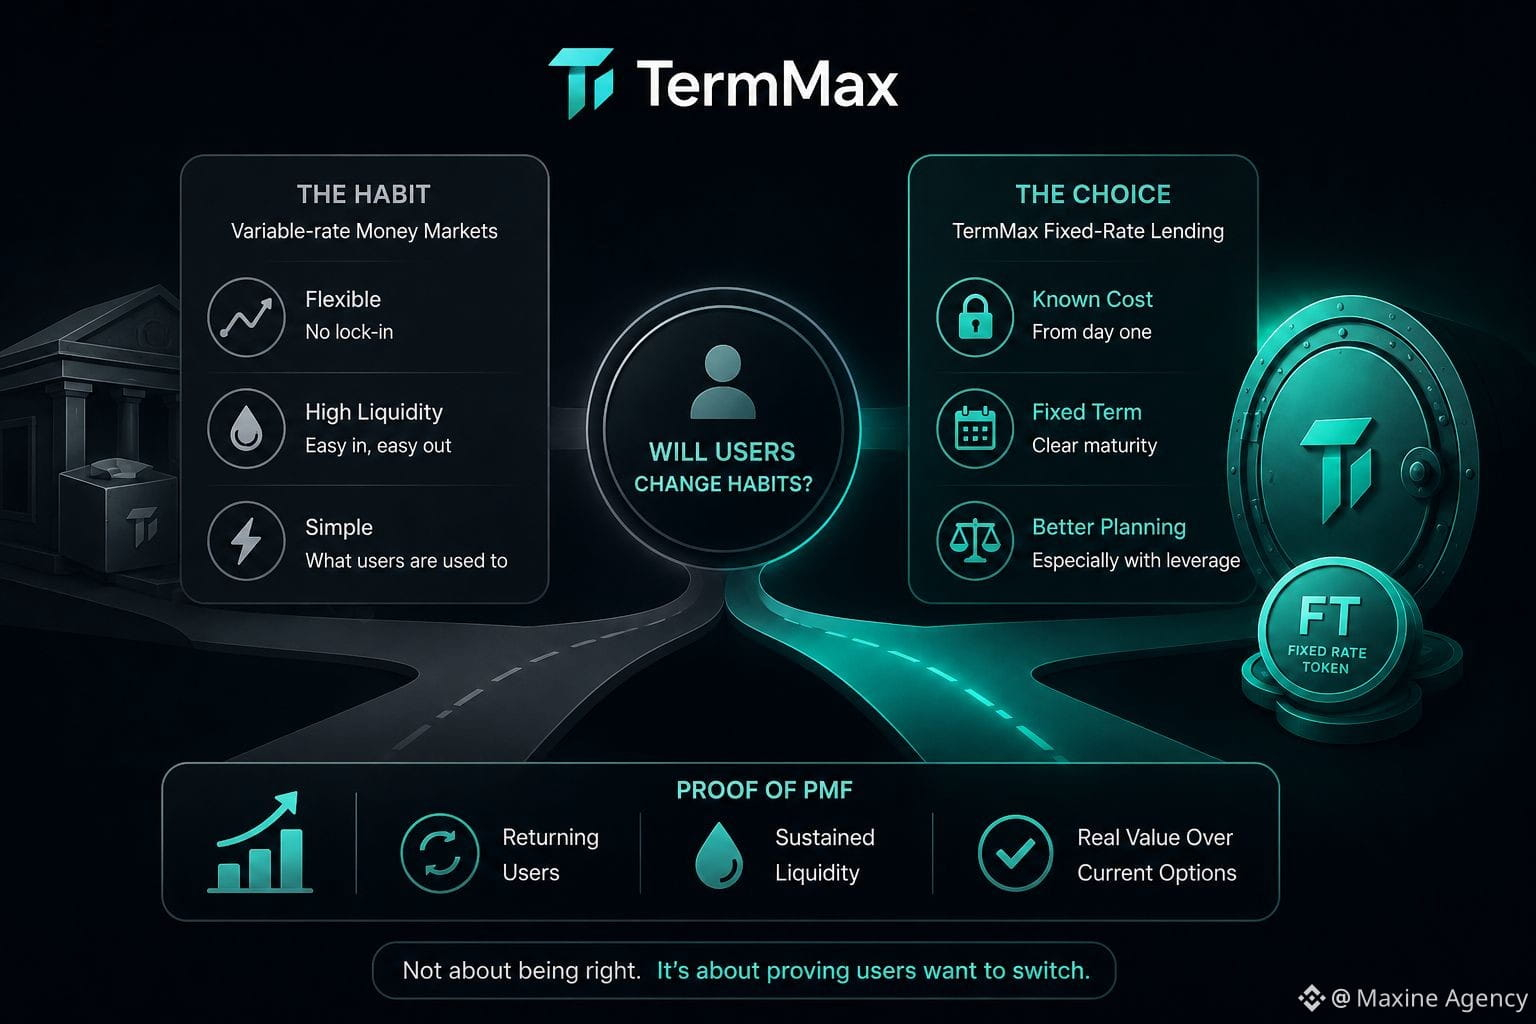
Lo más difícil es convencer a los usuarios para que se alejen del money market con el que ya están familiarizados. Los tipos variables pueden resultar molestos, pero a cambio ofrecen alta liquidez, operaciones sencillas y no tener que pensar demasiado en los plazos. Para muchas personas, esa comodidad ya es suficientemente buena.
TermMax solo marca una diferencia real cuando la certeza sobre el coste del capital vale más que la flexibilidad que los usuarios ya tienen.
Esto queda más claro con el apalancamiento. Si una estrategia depende de un margen de ganancias reducido, conocer de antemano el coste de financiación puede ayudar a calcular la posición con mayor precisión; pero para quienes solo depositan activos para obtener rendimiento, los beneficios del tipo fijo pueden no ser lo bastante fuertes como para que cambien de comportamiento.
Por eso pienso que XP o los Activity Points solo resuelven el problema del atractivo inicial. Pueden atraer volumen y llevar usuarios al sistema, pero no responden la pregunta más difícil: cuando las recompensas disminuyan, ¿seguirán volviendo por el producto en sí?
No tengo dudas de que la demanda de fixed income será mayor a medida que las criptomonedas maduren.
Lo que no tengo claro es el momento.
Si TermMax quiere demostrar product-market fit, miraría la tasa de retorno de los usuarios, la liquidez sostenida después de los incentivos y si el tipo fijo realmente les ayuda a gestionar mejor el capital que las opciones actuales.
@TermMax #TermMax
$BTC $LAB $X
Cuanto más leo sobre TermMax, más veo que la pregunta más importante no está en si el lending con tipo fijo es o no razonable. En lo financiero, es fácil de entender: los prestatarios conocen de antemano el coste del capital, los prestamistas conocen de antemano el rendimiento y ambos tienen fechas de vencimiento claramente definidas.
Pero DeFi no carece de productos razonables.
Lo más difícil es convencer a los usuarios para que se alejen del money market con el que ya están familiarizados. Los tipos variables pueden resultar molestos, pero a cambio ofrecen alta liquidez, operaciones sencillas y no tener que pensar demasiado en los plazos. Para muchas personas, esa comodidad ya es suficientemente buena.
TermMax solo marca una diferencia real cuando la certeza sobre el coste del capital vale más que la flexibilidad que los usuarios ya tienen.
Esto queda más claro con el apalancamiento. Si una estrategia depende de un margen de ganancias reducido, conocer de antemano el coste de financiación puede ayudar a calcular la posición con mayor precisión; pero para quienes solo depositan activos para obtener rendimiento, los beneficios del tipo fijo pueden no ser lo bastante fuertes como para que cambien de comportamiento.
Por eso pienso que XP o los Activity Points solo resuelven el problema del atractivo inicial. Pueden atraer volumen y llevar usuarios al sistema, pero no responden la pregunta más difícil: cuando las recompensas disminuyan, ¿seguirán volviendo por el producto en sí?
No tengo dudas de que la demanda de fixed income será mayor a medida que las criptomonedas maduren.
Lo que no tengo claro es el momento.
Si TermMax quiere demostrar product-market fit, miraría la tasa de retorno de los usuarios, la liquidez sostenida después de los incentivos y si el tipo fijo realmente les ayuda a gestionar mejor el capital que las opciones actuales.
@TermMax #TermMax
$BTC $LAB $X