#termmax @TermMax
Hace unos días me topé con algo bastante decepcionante.
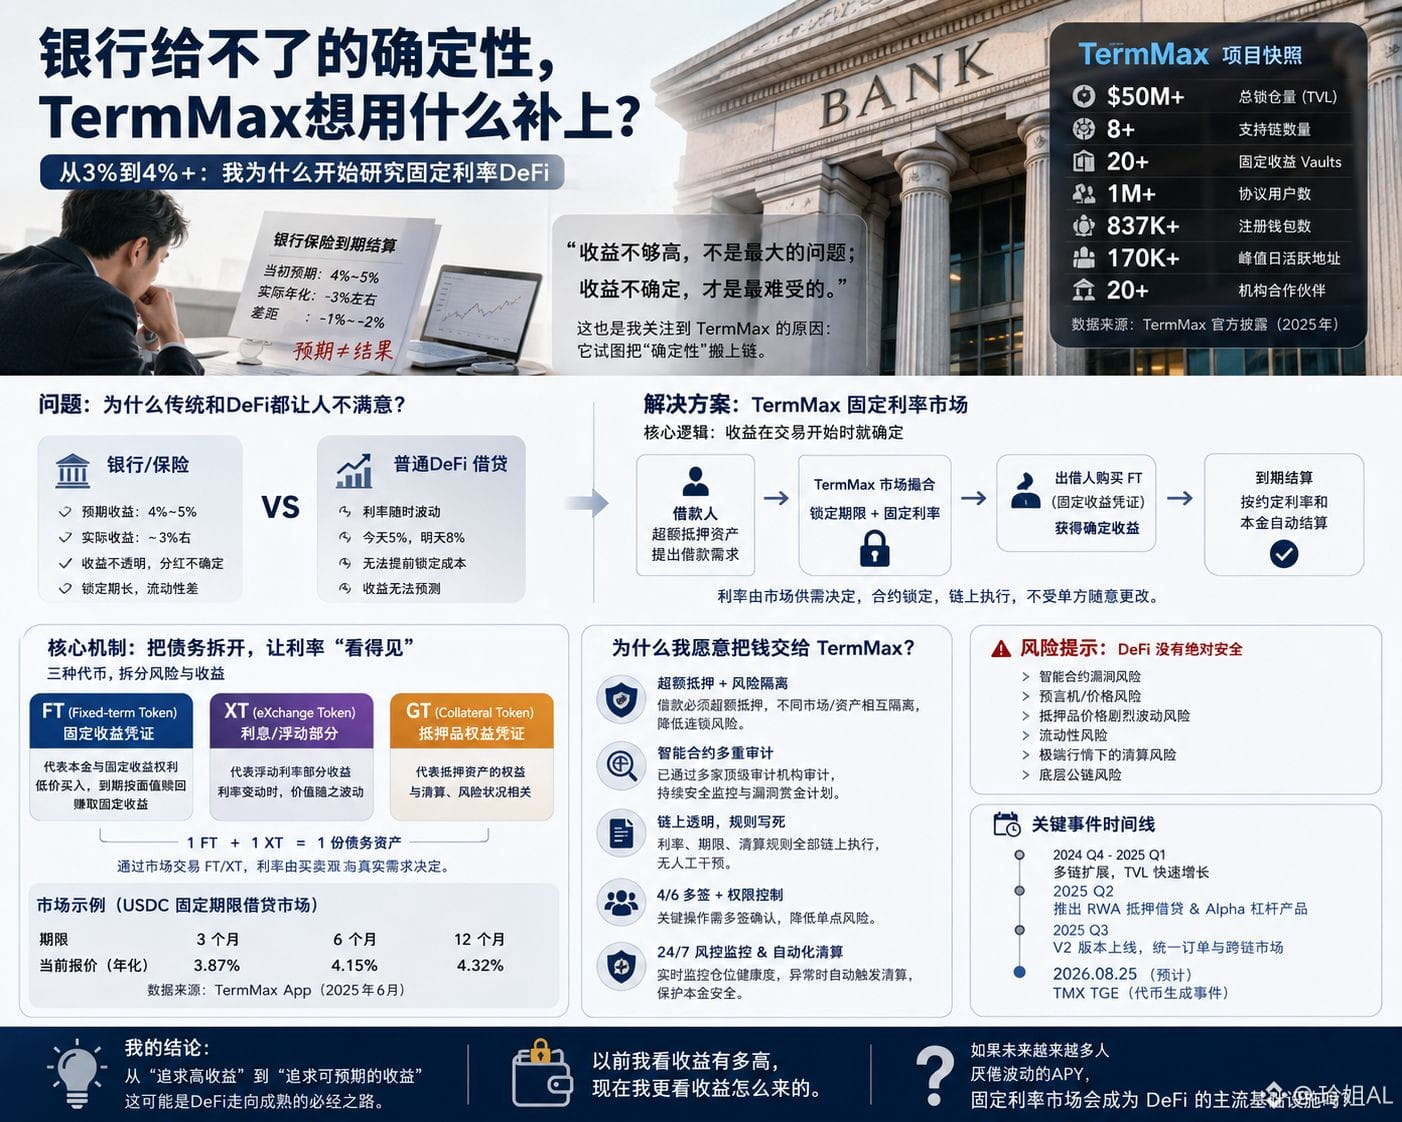
Después de salir de ver una película, $牛来 , descubrí que el seguro bancario que había comprado antes había vencido. En aquel momento lo que vi era “tasa de interés fija del 2,8% + dividendos”, y pensé que, en condiciones normales, de alguna manera al final podría tocar entre 4% y 5%.
Pero cuando lo calculan de verdad, el rendimiento anual se queda en alrededor de 3%.
El dinero no es menos, pero no es lo mismo el “rendimiento que viste en su momento” que lo que al final realmente recibes; sí, la verdad se siente un poco incómodo.
Fue por estos días, al hacer scroll y topear con TermMax, que de repente me detuve a mirarlo con más seriedad.
Lo que más me atrae no es el alto APY que anuncian, sino estas cuatro palabras: “calcular primero el rendimiento”.
Uno de los mayores problemas del DeFi tradicional es que las tasas siempre están cambiando.
Hoy es 5%, mañana puede ser 8%; y cuando el mercado se pone tenso, el costo de los préstamos sube de golpe.
En realidad no sabes cuánto vas a poder recibir en unos meses.
La idea de TermMax es distinta.
Convierte el préstamo en un mercado de plazo fijo + tasa de interés fija.
Los prestatarios piden prestado usando activos en garantía con sobrecolateralización; el plazo y la tasa se determinan desde el inicio de la operación.
Los prestamistas, en cambio, obtienen su rendimiento correspondiente a través de un mercado con plazo fijo.
Actualmente, la empresa ya ha extendido este modelo a varias cadenas, como Ethereum, Arbitrum, BNB Chain y Base; en el sitio oficial indican que el TVL supera los 50 millones de dólares.
Seguí revisando el whitepaper y los mecanismos, y entonces descubrí lo realmente interesante.
TermMax no es un proyecto que sale a decirte:
“Tranquilo, te garantizo un 5% anual”. No es ese el planteamiento.
Divide una deuda de plazo fijo en distintos Token y, luego, fija la tasa de interés mediante el precio de mercado.
Dicho de forma simple: el principal y el rendimiento futuro se separan y se negocian por separado.
Por eso, lo que ves del 4% y el 5% no es un eslogan: es un precio que el mercado recalcula en función del plazo, el activo, la oferta/demanda y el riesgo.
Ahora incluso ya se pueden ver mercados concretos en cadena. Por ejemplo, en algunos mercados fijos de USDC, la cotización actual está alrededor de 4%; y también hay activos relacionados con RWA como garantía.
Pero lo que de verdad me da más tranquilidad es que no solo considera “cómo hacer que el rendimiento sea más alto”.
El préstamo requiere sobrecolateralización, el Vault además tiene límites de capacidad, y distintos mercados están aislados entre sí.
Además, la compañía también ha divulgado auditorías de contratos inteligentes y monitoreo continuo de seguridad.
$BR $GRVT
Hace unos días me topé con algo bastante decepcionante.
Después de salir de ver una película, $牛来 , descubrí que el seguro bancario que había comprado antes había vencido. En aquel momento lo que vi era “tasa de interés fija del 2,8% + dividendos”, y pensé que, en condiciones normales, de alguna manera al final podría tocar entre 4% y 5%.
Pero cuando lo calculan de verdad, el rendimiento anual se queda en alrededor de 3%.
El dinero no es menos, pero no es lo mismo el “rendimiento que viste en su momento” que lo que al final realmente recibes; sí, la verdad se siente un poco incómodo.
Fue por estos días, al hacer scroll y topear con TermMax, que de repente me detuve a mirarlo con más seriedad.
Lo que más me atrae no es el alto APY que anuncian, sino estas cuatro palabras: “calcular primero el rendimiento”.
Uno de los mayores problemas del DeFi tradicional es que las tasas siempre están cambiando.
Hoy es 5%, mañana puede ser 8%; y cuando el mercado se pone tenso, el costo de los préstamos sube de golpe.
En realidad no sabes cuánto vas a poder recibir en unos meses.
La idea de TermMax es distinta.
Convierte el préstamo en un mercado de plazo fijo + tasa de interés fija.
Los prestatarios piden prestado usando activos en garantía con sobrecolateralización; el plazo y la tasa se determinan desde el inicio de la operación.
Los prestamistas, en cambio, obtienen su rendimiento correspondiente a través de un mercado con plazo fijo.
Actualmente, la empresa ya ha extendido este modelo a varias cadenas, como Ethereum, Arbitrum, BNB Chain y Base; en el sitio oficial indican que el TVL supera los 50 millones de dólares.
Seguí revisando el whitepaper y los mecanismos, y entonces descubrí lo realmente interesante.
TermMax no es un proyecto que sale a decirte:
“Tranquilo, te garantizo un 5% anual”. No es ese el planteamiento.
Divide una deuda de plazo fijo en distintos Token y, luego, fija la tasa de interés mediante el precio de mercado.
Dicho de forma simple: el principal y el rendimiento futuro se separan y se negocian por separado.
Por eso, lo que ves del 4% y el 5% no es un eslogan: es un precio que el mercado recalcula en función del plazo, el activo, la oferta/demanda y el riesgo.
Ahora incluso ya se pueden ver mercados concretos en cadena. Por ejemplo, en algunos mercados fijos de USDC, la cotización actual está alrededor de 4%; y también hay activos relacionados con RWA como garantía.
Pero lo que de verdad me da más tranquilidad es que no solo considera “cómo hacer que el rendimiento sea más alto”.
El préstamo requiere sobrecolateralización, el Vault además tiene límites de capacidad, y distintos mercados están aislados entre sí.
Además, la compañía también ha divulgado auditorías de contratos inteligentes y monitoreo continuo de seguridad.
$BR $GRVT