#termmax Mientras examinaba TermMax, decidí no guiarme por el APR, sino por los riesgos. Y me gustó que el equipo describa directamente los escenarios en los que un usuario puede perder dinero.
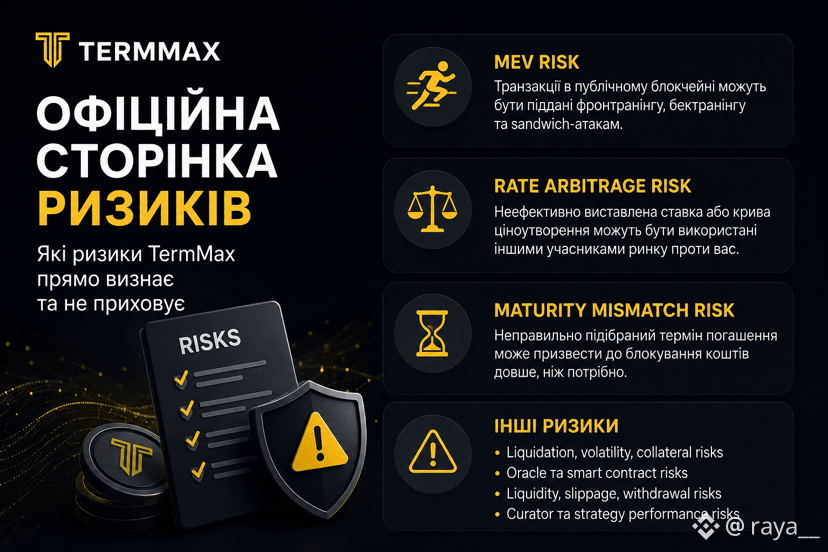
Por ejemplo, MEV. En una blockchain pública, las transacciones pueden estar expuestas a frontrunning, backrunning o ataques de sandwich. TermMax reconoce este riesgo y describe mecanismos de protección, pero no promete que el MEV se pueda eliminar por completo.
El segundo punto es el arbitraje de tipos (rate arbitrage). En TermMax, las tasas se forman mediante Range Orders, así que una curva mal configurada puede convertirse en una oportunidad para un participante más experimentado. Es decir: si yo coloco una tasa ineficiente, alguien podría detectarla antes que yo y ganar con la diferencia.
Y otro riesgo interesante es el desajuste de vencimiento (maturity mismatch). En posiciones a tasa fija existe un plazo de vencimiento concreto para el reembolso. Si elijo mal el maturity según mis necesidades de liquidez, los fondos podrían quedar bloqueados durante más tiempo del que yo había planeado.
Además, TermMax advierte por separado sobre los riesgos de liquidación, oráculo (oracle), volatilidad, contrato inteligente (smart contract) y liquidez.
Para mí, esto es un buen recordatorio: tasa fija ≠ riesgo fijo.
TermMax se presenta como un marketplace para préstamos y depósitos a tasa fija (fixed-rate borrowing & lending), pero a la vez muestra con bastante claridad dónde este modelo puede fallar.
Y precisamente esa parte de la documentación me gustaría que se leyera antes de mirar la rentabilidad.
@TermMax #TermMax
Por ejemplo, MEV. En una blockchain pública, las transacciones pueden estar expuestas a frontrunning, backrunning o ataques de sandwich. TermMax reconoce este riesgo y describe mecanismos de protección, pero no promete que el MEV se pueda eliminar por completo.
El segundo punto es el arbitraje de tipos (rate arbitrage). En TermMax, las tasas se forman mediante Range Orders, así que una curva mal configurada puede convertirse en una oportunidad para un participante más experimentado. Es decir: si yo coloco una tasa ineficiente, alguien podría detectarla antes que yo y ganar con la diferencia.
Y otro riesgo interesante es el desajuste de vencimiento (maturity mismatch). En posiciones a tasa fija existe un plazo de vencimiento concreto para el reembolso. Si elijo mal el maturity según mis necesidades de liquidez, los fondos podrían quedar bloqueados durante más tiempo del que yo había planeado.
Además, TermMax advierte por separado sobre los riesgos de liquidación, oráculo (oracle), volatilidad, contrato inteligente (smart contract) y liquidez.
Para mí, esto es un buen recordatorio: tasa fija ≠ riesgo fijo.
TermMax se presenta como un marketplace para préstamos y depósitos a tasa fija (fixed-rate borrowing & lending), pero a la vez muestra con bastante claridad dónde este modelo puede fallar.
Y precisamente esa parte de la documentación me gustaría que se leyera antes de mirar la rentabilidad.
@TermMax #TermMax