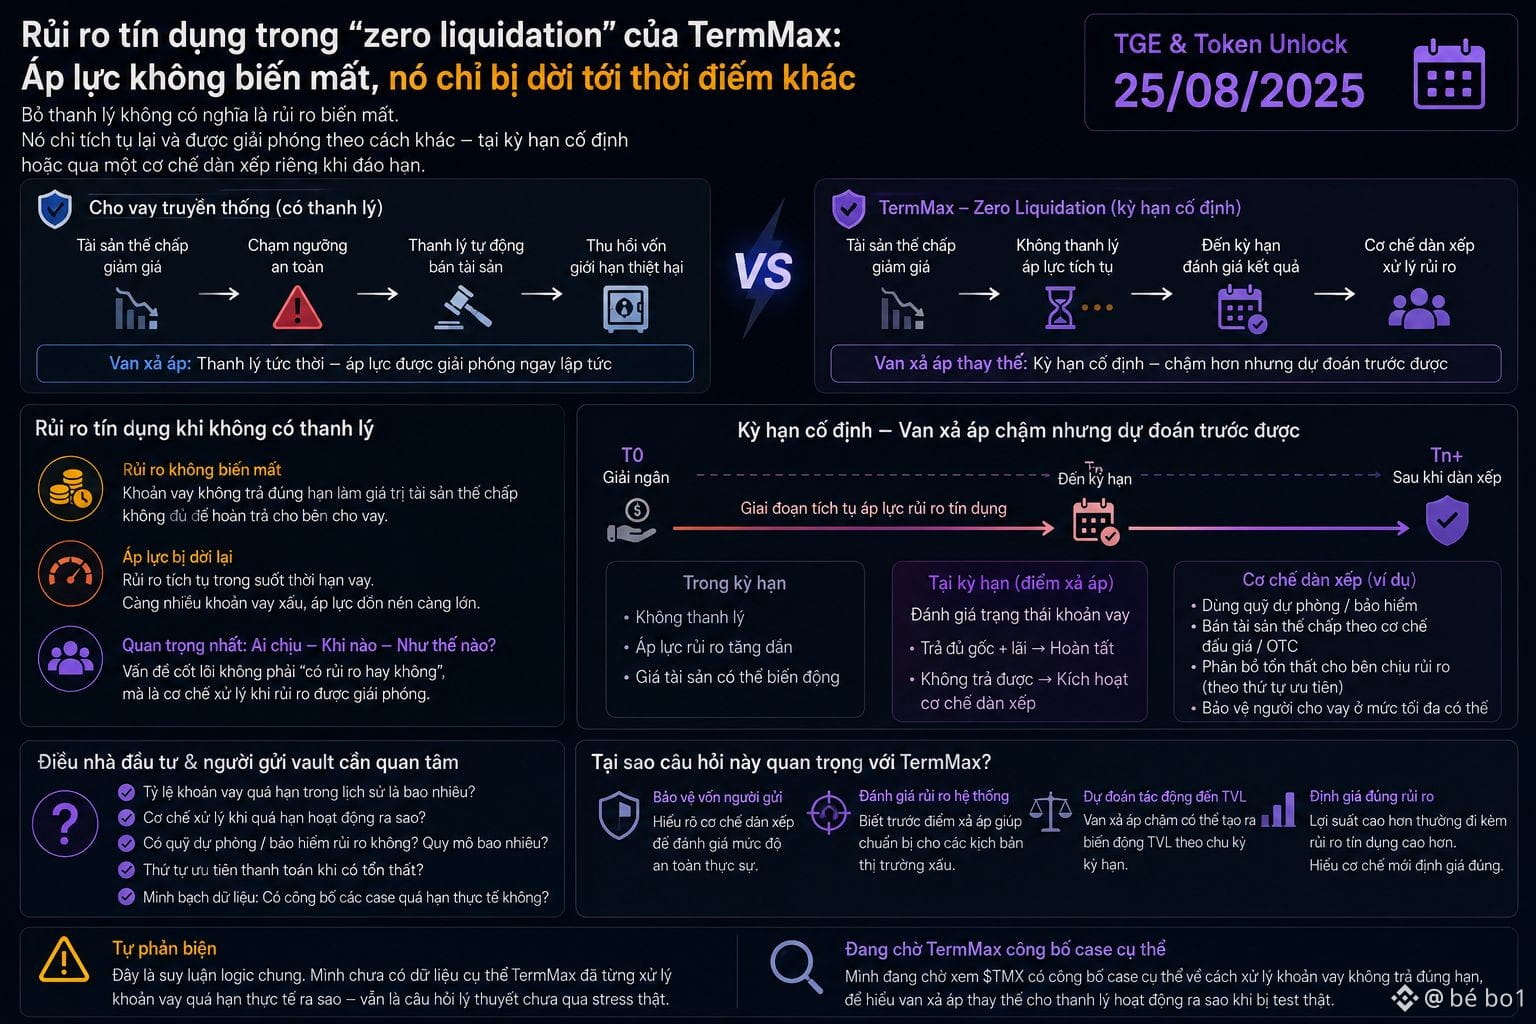
Tengo algo que me di cuenta al intentar hacer una pregunta: si el riesgo de crédito en el mecanismo “zero liquidation” de TermMax no se gestiona mediante liquidación, entonces ¿qué ocurre cuando un préstamo realmente no se paga a tiempo. En el préstamo tradicional, la liquidación es una válvula de alivio de presión: el valor de la garantía cae por debajo de un umbral seguro, el sistema vende automáticamente para recuperar el capital y limita el daño al nivel que se puede estimar de antemano.
Quitar esa válvula de alivio no significa que la presión desaparezca; solo se acumula en algún lugar hasta que se libera de otra forma: mediante un vencimiento fijo, o mediante un mecanismo de liquidación/ajuste especial al llegar el vencimiento. Por eso la pregunta más importante no es “¿TermMax es seguro?”, sino “¿a qué momento se está trasladando la presión del riesgo de crédito y quién lo gestiona cuando ese momento llega?”.
Un sistema sin liquidación inmediata puede seguir siendo seguro, siempre que exista un mecanismo de vencimiento lo suficientemente claro para gestionar la porción del riesgo que se acumula, en lugar de permitir que se acumule silenciosamente sin límites. @TermMax con vencimiento fijo podría haber tenido esto en cuenta desde el diseño: el vencimiento claro es, por sí mismo, otra válvula de alivio de presión; más lento que la liquidación inmediata, pero predecible.
Auto-refutación: este es un razonamiento lógico general; no tengo datos concretos sobre cómo TermMax ha gestionado préstamos vencidos realmente en la práctica: sigue siendo una pregunta teórica no verificada con un estrés real.
Estoy esperando ver si TMX publica un caso concreto sobre cómo gestiona un préstamo que no se paga a tiempo, para entender cómo funciona la válvula de alivio alternativa a la liquidación cuando se prueba de verdad. #termmax $BTC $ETH
Quitar esa válvula de alivio no significa que la presión desaparezca; solo se acumula en algún lugar hasta que se libera de otra forma: mediante un vencimiento fijo, o mediante un mecanismo de liquidación/ajuste especial al llegar el vencimiento. Por eso la pregunta más importante no es “¿TermMax es seguro?”, sino “¿a qué momento se está trasladando la presión del riesgo de crédito y quién lo gestiona cuando ese momento llega?”.
Un sistema sin liquidación inmediata puede seguir siendo seguro, siempre que exista un mecanismo de vencimiento lo suficientemente claro para gestionar la porción del riesgo que se acumula, en lugar de permitir que se acumule silenciosamente sin límites. @TermMax con vencimiento fijo podría haber tenido esto en cuenta desde el diseño: el vencimiento claro es, por sí mismo, otra válvula de alivio de presión; más lento que la liquidación inmediata, pero predecible.
Auto-refutación: este es un razonamiento lógico general; no tengo datos concretos sobre cómo TermMax ha gestionado préstamos vencidos realmente en la práctica: sigue siendo una pregunta teórica no verificada con un estrés real.
Estoy esperando ver si TMX publica un caso concreto sobre cómo gestiona un préstamo que no se paga a tiempo, para entender cómo funciona la válvula de alivio alternativa a la liquidación cuando se prueba de verdad. #termmax $BTC $ETH