“Hermanos, después de tantos años de desarrollo del préstamo DeFi, ¿por qué todavía estamos aceptando un tipo de interés variable impredecible?”
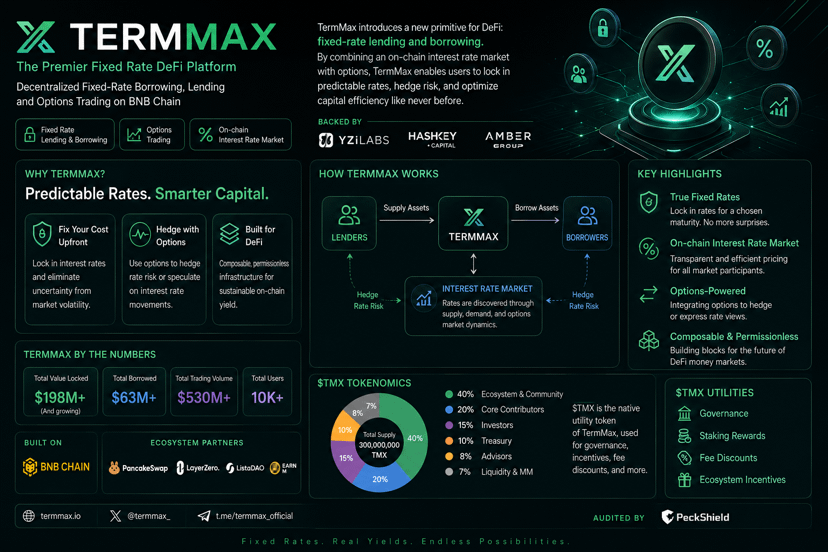
Esta pregunta permite sacar naturalmente a colación los tipos fijos, los plazos y la gestión del riesgo, y además está altamente alineada con la propuesta de valor de TermMax.
Después de tantos años de desarrollo de DeFi, últimamente, al contrario, he empezado a pensar en una cuestión bastante básica:
¿Por qué las tasas de los préstamos en cadena tienen que cambiar constantemente?
Antes, estábamos acostumbrados al modelo de mercados de préstamo como Aave y Compound: cuando cambia la utilización de los fondos, las tasas de préstamo también cambian. En un mercado alcista, cuando aumenta la demanda de capital, el costo de préstamo que inicialmente parecía bajo puede subir rápidamente.
Pero si DeFi realmente quiere pasar poco a poco de ser “un casino en cadena” a convertirse en un mercado financiero maduro, creo que los tipos fijos y los plazos claramente definidos son un paso que no se puede evitar.
Esto es precisamente lo que me interesó al investigar @TermMax recientemente.
TermMax intenta combinar préstamos a tasa fija con mecanismos de opciones. Para mí, lo verdaderamente destacable no es solo que sea “otro protocolo de préstamos DeFi”, sino que está intentando resolver un problema muy real:
Antes de pedir prestado, ¿puedo saber de antemano cuánto me costará finalmente este capital?
En las finanzas tradicionales, esto es algo normal, pero en el mundo DeFi, en cambio, todavía no se ha convertido en la experiencia más común.
Si en el futuro el tamaño del capital en cadena continúa expandiéndose, creo que la competencia entre todos quizá ya no sea solo “quién ofrece el APY más alto”, sino quién puede proporcionar una tasa más predecible, un plazo más claro y herramientas de gestión del riesgo más maduras.
Desde esta perspectiva, los tipos fijos podrían ser la pieza del rompecabezas que vale la pena seguir de cerca en la siguiente etapa de los préstamos DeFi.
#termmax @TermMax
Esta pregunta permite sacar naturalmente a colación los tipos fijos, los plazos y la gestión del riesgo, y además está altamente alineada con la propuesta de valor de TermMax.
Después de tantos años de desarrollo de DeFi, últimamente, al contrario, he empezado a pensar en una cuestión bastante básica:
¿Por qué las tasas de los préstamos en cadena tienen que cambiar constantemente?
Antes, estábamos acostumbrados al modelo de mercados de préstamo como Aave y Compound: cuando cambia la utilización de los fondos, las tasas de préstamo también cambian. En un mercado alcista, cuando aumenta la demanda de capital, el costo de préstamo que inicialmente parecía bajo puede subir rápidamente.
Pero si DeFi realmente quiere pasar poco a poco de ser “un casino en cadena” a convertirse en un mercado financiero maduro, creo que los tipos fijos y los plazos claramente definidos son un paso que no se puede evitar.
Esto es precisamente lo que me interesó al investigar @TermMax recientemente.
TermMax intenta combinar préstamos a tasa fija con mecanismos de opciones. Para mí, lo verdaderamente destacable no es solo que sea “otro protocolo de préstamos DeFi”, sino que está intentando resolver un problema muy real:
Antes de pedir prestado, ¿puedo saber de antemano cuánto me costará finalmente este capital?
En las finanzas tradicionales, esto es algo normal, pero en el mundo DeFi, en cambio, todavía no se ha convertido en la experiencia más común.
Si en el futuro el tamaño del capital en cadena continúa expandiéndose, creo que la competencia entre todos quizá ya no sea solo “quién ofrece el APY más alto”, sino quién puede proporcionar una tasa más predecible, un plazo más claro y herramientas de gestión del riesgo más maduras.
Desde esta perspectiva, los tipos fijos podrían ser la pieza del rompecabezas que vale la pena seguir de cerca en la siguiente etapa de los préstamos DeFi.
#termmax @TermMax