
A la mañana compraba panqueques, al mediodía pedía comida a domicilio, y por la noche tomaba un taxi para volver a casa: todo se resolvía con un solo móvil. Días así son demasiado fáciles; tanto que hasta se nos olvida preguntar una cosa: ¿quién fue el primero en liarla con el código QR y con los pagos móviles? La respuesta resulta un poco inesperada.
El código QR viene de Japón, y el germen de los pagos móviles nació en Estados Unidos. Pero cuando esas dos cosas se llevaron a China, dieron lugar a algo completamente distinto.
La persona que lo inventó no se llevó el mayor beneficio, al contrario: los que llegaron después corrieron más lejos. En esto hay una historia que es más interesante que la propia tecnología.
Primero hablemos del código QR. En 1994, en Japón, en la prefectura de Aichi, el almacén de la empresa Denso estaba lleno de piezas de automóviles. Un ingeniero llamado Haruaki Hara (Hara Akihiro) se preocupaba a diario por los códigos de barras.
El código de barras solo podía almacenar una veintena de caracteres; además, había que escanearlo con el ángulo correcto, y los trabajadores acababan con la muñeca dolorida al cabo del día. Ese año, Hiroyasu Ono tenía treinta y siete años, se había graduado en ingeniería eléctrica en la Universidad Hosei y llevaba más de diez años en la fábrica. Quería crear algo nuevo, que pudiera guardar más información y leerse desde cualquier orientación.
La inspiración vino durante la pausa del almuerzo. Más tarde, los medios japoneses lo entrevistaron y él dijo que le gustaba jugar al go, y que un día, mirando fijamente el tablero, de pronto sintió que la disposición de las piedras negras y blancas se parecía mucho a una especie de código. Entonces llevó esa idea al papel.
Al añadir tres esquinas de posicionamiento al patrón, el escáner puede reconocerlo desde cualquier dirección. Eso es el QR, sigla de Quick Response, respuesta rápida.
El desarrollo tomó un año y medio, y el equipo era de solo dos personas. Denso tomó una decisión admirable: abrir la patente, cualquiera puede usarla, sin cobrar nada.
Este movimiento fue brillante, permitiendo que el código QR tuviera la posibilidad de extenderse por todo el mundo. Pero para Denso, eso también significaba renunciar a una de sus vías de ganancia más gordas.
En el propio Japón, en cambio, se prefieren más las soluciones basadas en chips como RFID y FeliCa; el código QR quedó relegado, y durante mucho tiempo solo circuló en los sectores industrial y logístico.
Hablando ahora del otro lado del Pacífico. En 1998, en Silicon Valley, Estados Unidos, apareció una pequeña empresa llamada Confinity. En 1999, un joven sudafricano llamado Musk montó un banco en línea llamado X.com.
En marzo de 2000 ambas se fusionaron, y en febrero de 2001 cambiaron el nombre a PayPal. Esta fue una de las plataformas tempranas de pagos por Internet con mayor influencia del mundo.
En aquella época, Internet en Estados Unidos estaba despegando, el comercio electrónico apenas asomaba, y los pagos en línea dependían sobre todo de cheques enviados por correo, lentísimos y desesperantes. PayPal resolvió ese problema.
Fue adquirida por eBay en 2002 y luego volvió a cotizar de forma independiente. En 2021, durante la pandemia, la capitalización de PayPal llegó a superar una vez los 360.000 millones de dólares, un esplendor absoluto. Pero en los últimos años el panorama cambió.
Para 2026, la capitalización bursátil de PayPal se había reducido casi un 80% desde su pico, y de vez en cuando circulaban rumores de que la iban a separar o vender. En cuanto a Musk, medio año después de la fusión el consejo lo echó del puesto de CEO.
Se llevó los dividendos para lanzar SpaceX y Tesla, y al final le salió bien la jugada. En las calles estadounidenses, los métodos de pago dominantes siempre han sido la tarjeta, Apple Pay y Google Wallet.
Todo eso se basa en cuentas de tarjeta de crédito; los códigos QR casi no se ven. En los restaurantes todavía hay que dejar la propina escribiéndola a mano en el recibo, y los taxis siguen pasando la tarjeta.
¿Por qué no funcionó la ruta del escaneo? La raíz está en los intereses. La industria de las tarjetas de crédito de Estados Unidos genera cada año más de 80.000 millones de dólares, y las comisiones por transacción representan casi la mitad de esa cantidad.
Visa, Mastercard, American Express y varios grandes bancos llevan tiempo atados en la misma cuerda. A los comercios se les descuenta entre un 2% y un 3% de comisión por cada transacción; ese pastel es grueso y estable.
Si se dejara entrar de golpe un método como el escaneo, con una barrera de hardware muy baja, todo el panorama se vendría abajo. Hay demasiado interés adquirido, así que el impulso para reformar es débil.
Esa es también una de las cosas que muchos amigos extranjeros comentan después de viajar a China: al volver a sus países y mirar otra vez sus propios métodos de pago, sienten que se han quedado atrás.
La ansiedad por la privacidad tampoco puede esquivarse. Los estadounidenses son especialmente sensibles a los datos personales, y en Europa el Reglamento General de Protección de Datos ha impuesto un modelo muy estricto. En otoño de 2024, se reveló que una plataforma de pagos de terceros dentro de la UE sufrió una filtración de datos; la información de identidad de más de 1,2 millones de usuarios cayó en manos de hackers, y la plataforma recibió una multa de 120 millones de euros.
Cuando sale a la luz algo así, los consumidores corrientes desconfían aún más de las apps de pago vinculadas al número de teléfono, al documento de identidad y a la tarjeta bancaria.
El obstáculo técnico también era real. Estados Unidos es vasto y poco poblado, y en muchos lugares ni siquiera la señal 4G es estable. Los pagos móviles necesitan confirmación en tiempo real por red; si la velocidad baja, la experiencia del usuario se desmorona.
Además, los estadounidenses llevan usando tarjetas desde los años ochenta, y cambiar un hábito de décadas no es fácil. Japón también presenta una situación incómoda. El código QR lo inventaron ellos, pero su difusión allí ha sido lentísima.
Los japoneses aún están acostumbrados a llevar efectivo en el bolsillo, y muchas tiendecitas incluso solo aceptan dinero en efectivo.
En Japón hay además otro problema: la disputa por los estándares. PayPay, Rakuten Pay y d払い no son compatibles entre sí, y los códigos QR se dividen en estáticos, dinámicos, códigos de barras y varias otras formas. El dueño de una tiendita ve la pared llena de códigos QR de colores y le da vértigo.
El Ministerio de Economía, Comercio e Industria de Japón lleva años promoviendo la 'visión sin efectivo', con la meta de elevar la proporción de pagos sin efectivo al 40% en 2025. Para 2026, esa cifra apenas superaba el 58%, y no se podía comparar con la penetración de China, que a menudo supera el 90%.
Hay algo bastante irónico. Hoy en día, casi todos los libros de texto de los institutos japoneses llevan impreso un código QR; al escanearlo puedes escuchar la pronunciación en inglés o ver videos de experimentos de física.
El código QR floreció por todas partes en los escenarios educativos, pero en el momento de pagar, muchas tiendas seguían aceptando solo monedas y billetes. Quien lo inventó no consiguió hacerlo crecer en su tierra natal; donde más prosperó fue, curiosamente, en el extranjero.
Ese contraste, puesto en la historia de la tecnología, tampoco es algo común.
Alrededor del año 2000, el código QR entró silenciosamente en China; al principio solo aparecía de vez en cuando en etiquetas de envíos o en el reverso de los billetes de tren, sin causar mayor revuelo. Lo que realmente lo hizo despegar fue la guerra de pagos móviles de 2013.
Por esa época, WeChat Pay acababa de lanzarse y Alipay también buscaba un punto de ruptura para saltar del ordenador al móvil. Ambos equipos se enfrentaban al mismo problema: ¿cómo lograr que la señora del mercado o el dueño del puesto de bollos de la esquina también pudieran aceptar pagos electrónicos?
Instalar un terminal POS era demasiado caro, uno costaba varios miles, y los pequeños comercios simplemente no podían permitírselo. En ese momento, el código QR, guardado por los japoneses durante casi veinte años, se convirtió en la solución perfecta.
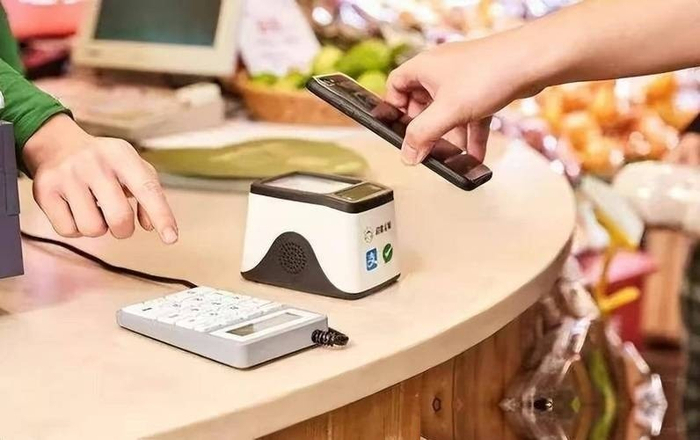
Una hoja A4, una impresora y un smartphone: todo el equipo cuesta menos de diez yuanes.
Así se desencadenó la guerra de subsidios. En el Año Nuevo chino de 2014, los sobres rojos de WeChat hicieron que en una noche un millón de personas vincularan sus tarjetas bancarias; Alipay respondió lanzando la campaña de recopilar las Cinco Fortunas, llevando también a los comercios físicos a sumarse. Didi Taxi y Kuaidi Taxi volvieron a quemar enormes subsidios en el sector del taxi, convirtiendo a la fuerza a la vieja generación de conductores en expertos en escanear códigos.
Incluso las vecinas de más de sesenta años aprendieron a abrir el código de pago; con mover dos veces el dedo por la pantalla, listo, más rápido que contar cambio suelto. Hacia 2016, los pagos por escaneo ya habían barrido prácticamente cada rincón de China.
El anciano que vende té con mantequilla junto al camino de oración en Tíbet tiene pegado un código QR; el viejo que vende naan en el bazar de Kashgar, Xinjiang, también lleva colgado un código de cobro. Hace unos años, en una aldea montañosa del sur de Anhui, me encontré con una anciana que vendía productos de montaña; tenía más de ochenta años, no sabía leer, pero entregaba con soltura su código QR para que lo escaneáramos.
Con un solo 'ding dong' de ingreso, ella entrecerró los ojos y sonrió como si hubiera recibido dinero de verdad. Una imagen así es más intuitiva que cualquier dato.
Los números también lo demuestran. Durante las vacaciones del Año Nuevo chino de 2026, es decir, en esos nueve días del 15 al 23 de febrero, UnionPay y WeChat Pay procesaron en conjunto 39.302 millones de transacciones, por un importe de 13,12 billones de yuanes. El promedio diario de transacciones subió un 37,45% respecto al mismo periodo del año pasado.
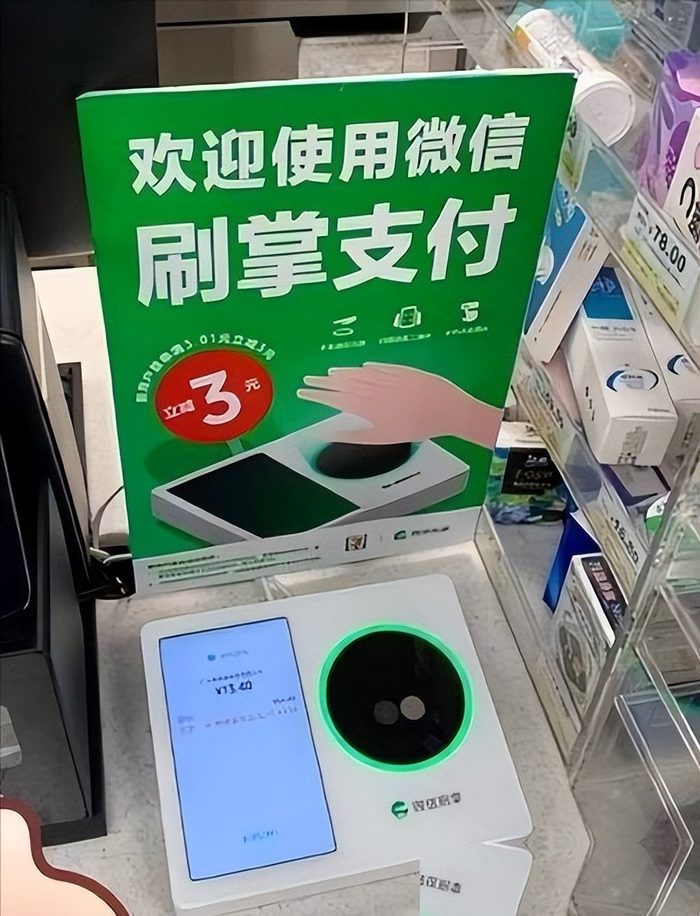
Durante las vacaciones del Primero de Mayo de este año, el número de transacciones de pagos de visitantes extranjeros en China aumentó más de un 45% interanual.
Hace unos años, que los turistas que entraban al país no pudieran usar los pagos móviles nacionales era un problema enorme y persistente. En 2024, el banco central promovió la vinculación de tarjetas extranjeras en el interior y la interoperabilidad con monederos del extranjero. Visa y Mastercard ya pueden vincularse directamente a Alipay, y AlipayHK de Hong Kong y Kakao Pay de Corea también pueden escanear en la China continental.
¿Qué opina del asunto el propio Hiroyasu Ono? Este anciano ya roza los setenta años y sigue trabajando en Denso.
En 2025 visitó China para participar en actividades de divulgación científica y afirmó públicamente que China había desarrollado el uso del código QR con una profundidad y amplitud que él jamás había previsto en su momento, especialmente la aplicación a gran escala en pagos de bajo importe y alta frecuencia, algo 'de nivel de libro de texto'. También señaló que el código QR, como portador de datos de bajo coste y alta fiabilidad, aún tiene un enorme potencial en el Internet de las Cosas, la trazabilidad industrial y los historiales médicos.
Hay un detalle que merece pensarse. El código QR pasó de ser un cuadrado en un almacén industrial a convertirse en la puerta de entrada a la vida de miles de millones de personas; en medio no hubo una sola invención, sino el pulido de incontables escenarios, la educación de incontables comercios y la lluvia de incontables subsidios.
Detrás de esto está el resultado de toda una industria de Internet, la regulación financiera y la infraestructura de telecomunicaciones trabajando en conjunto. Las estaciones base 4G y 5G se desplegaron pronto y densamente, los teléfonos inteligentes se abarataron, y las cuentas bancarias con nombre real quedaron interconectadas a escala nacional.
Si falla cualquiera de los eslabones, ese 'escanear y pagar' no funciona. Mirado desde 2026, la historia todavía sigue avanzando.
Este año, el banco central ha impulsado en profundidad los ensayos del yuan digital en el delta del Yangtsé y en la Gran Área de la Bahía de Guangdong-Hong Kong-Macao, mientras avanzan los monederos de hardware, los pagos portátiles y la liquidación transfronteriza. Los diez países de la ASEAN acaban de firmar con China un acuerdo de reconocimiento mutuo de códigos QR transfronterizos.
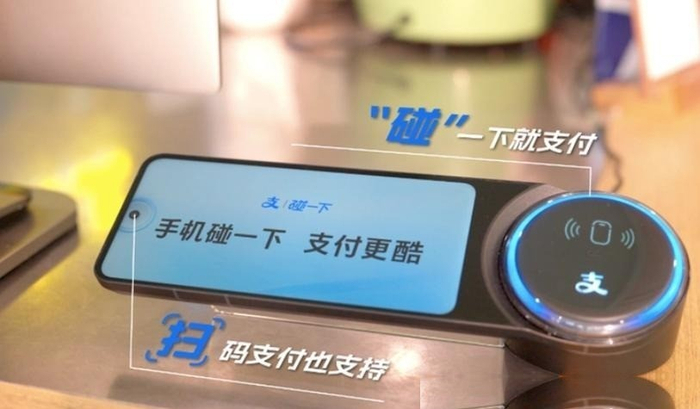
PromptPay de Tailandia y NAPAS de Vietnam también se están conectando con WeChat Pay y Alipay. No pasará mucho tiempo antes de que, de Kunming a Hanói y de Guangzhou a Yakarta, un solo código QR pueda barrer media Asia sudoriental.
En Taiwán, la popularidad de los pagos por escaneo también va alcanzando al resto, aunque los estándares entre las distintas plataformas locales aún no están unificados y muchos comercios siguen usando sobre todo tarjeta. Dentro del mismo círculo de vida chino, esa diferencia resulta bastante conmovedora.
En materia de innovación, 'de cero a uno' merece admiración, pero 'de uno a mil millones' requiere aún más capacidad. Los japoneses criaron la semilla, pero no encontraron el suelo más adecuado para que creciera; los estadounidenses se adelantaron décadas en la pista de los pagos, pero los cierres de las reglas antiguas estrangularon las nuevas posibilidades.
Cuando llegó a China, la base de población era lo bastante grande, la infraestructura lo bastante sólida, y tanto comercios como usuarios estaban dispuestos a probar cosas nuevas; se juntaron todas las condiciones y una semilla por fin creció hasta convertirse en un árbol gigantesco. Desde la perspectiva de la gente común, no necesitamos preocuparnos por cuánto vale la capitalización bursátil de una empresa ni qué estándar tecnológico es mejor.
Lo que realmente conmueve es comprar por la mañana en un puesto de desayunos un vaso de leche de soja y unos buñuelos fritos, sacar el móvil y oír un 'ding', mientras el vendedor, sin levantar la vista, llama al siguiente cliente. Esa fluidez, esa comodidad totalmente integrada en la vida diaria, es la forma más conmovedora de la tecnología.
Cuando Hiroyasu Ono dibujó ese cuadrado en 1994, seguramente no imaginó que en un país de Oriente se convertiría en un gesto cotidiano de miles de millones de personas cada mañana.