
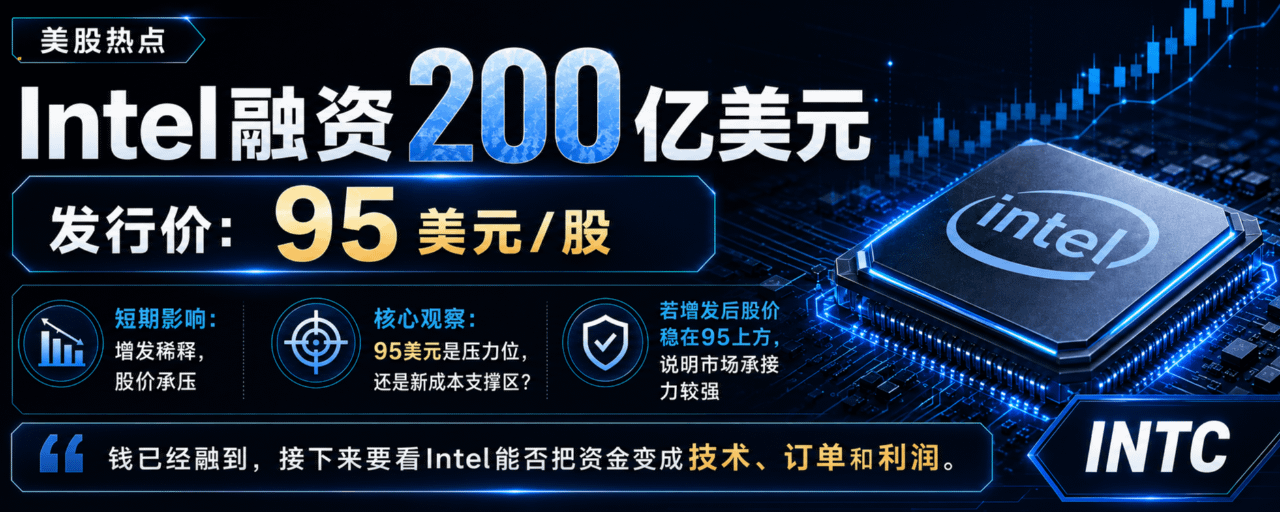
Intel obtuvo de repente financiación por 20.000 millones de dólares; INTC, ¿esto es una mala noticia o un nuevo punto de partida?
Intel amplió el plan de financiación original de unos 15.000 millones de dólares hasta 20.000 millones.
La primera reacción del mercado es muy directa:
Ampliación de capital = dilución de la participación = presión en el precio de la acción a corto plazo.
Así que, si solo miras el corto plazo, por supuesto que esto no cuenta como ninguna buena noticia.
Pero, en cambio, creo que lo que realmente vale la pena ver no es “Intel emitió 20.000 millones de dólares adicionales”, sino:
¿Por qué Intel ahora le falta tanto dinero?
La respuesta es muy simple: quiere volver a la mesa de cartas más central de la industria mundial de semiconductores.
fábricas de obleas, proceso avanzado, empaquetado avanzado, servidores de IA y foundry, nada de estos negocios es “sin quema de dinero”.
Especialmente ahora que la carrera armamentista de la IA sigue en marcha; TSMC, Nvidia y AMD están acelerando. Si Intel quiere dar la vuelta apoyándose en procesos avanzados y el negocio de foundry, debe seguir invirtiendo enormes cantidades de capital.
Así que, esta vez, la financiación la analizaré en dos etapas.
Corto plazo: ligeramente bajista.
20 mil millones de dólares no es poca cosa; la dilución de la participación es un hecho y el mercado necesita tiempo para asimilarlo.
Mediano y largo plazo: el verdadero examen apenas comienza.
Si Intel logra convertir ese dinero en:
grandes clientes en proceso avanzado, más pedidos de servidores de IA, ingresos de foundry y beneficios finales,
Entonces, esa nueva emisión de acciones de hoy, podría convertirse en un punto clave en el proceso de recuperación de Intel.
pero si se acaba el dinero, la tecnología no alcanza, los clientes no cumplen, y el negocio de foundry sigue registrando pérdidas,
Entonces, esos 20 mil millones de dólares solo seguirán dando oxígeno a la costosa transformación.
Por eso, a partir de ahora, no solo estaré pendiente de si INTC sube o baja; me enfoco en tres cuestiones:
1. ¿Cuánto de los verdaderos grandes clientes puede obtener Intel con su proceso avanzado?
2. ¿El negocio de servidores de IA puede seguir creciendo de forma sostenida?
3. ¿Cuándo podrá Foundry pasar de la “historia de quemar dinero” a obtener ganancias reales?
Mi opinión es muy simple:
Esta financiación de 20 mil millones de dólares: a corto plazo es dilución; a largo plazo, es una apuesta enorme.
Intel ya tiene el dinero ahora.
Lo único que el mercado mirará a continuación es:
¿Realmente puede convertir el dinero en tecnología, pedidos y beneficios?
Si puede, la historia de INTC todavía no ha terminado del todo.
Si no puede, por mucho dinero que haya, solo extenderá el tiempo de la competencia. Pienso que estoy dispuesto a hacer amistad con el tiempo.