

Pon primero la conclusión al inicio.$MU
Micron cayó de 1213 dólares a finales del 25 de junio a alrededor de 880; una corrección del 27%. Todos lo están discutiendo: ¿este es el gran techo del ciclo actual de almacenamiento?
Para responder con mayor precisión a esta pregunta, repasé una por una las cinco grandes cimas de Micron de los últimos 30 años, ronda tras ronda.
Leer más historia permite encontrar patrones y entender el camino por el que llega.
Revisé y contrasté una por una todas las rondas: el momento en que tocó techo, la manera de hacerlo, la magnitud de la corrección, la duración, el ritmo de los resultados y el estado de ánimo de aquella época.
Después de terminar de leer, mi conclusión es que debo ajustar un poco la idea anterior: se parece más a una sentadilla de estilo 2024, no a un gran techo de estilo 2018.
También esta es la mayor sensación que me dejó escribir este artículo a altas horas de la noche.
Pero juzgar no vale dinero; el proceso de razonamiento será más interesante. Sigue leyendo.
I. Primero, mira el gran libro
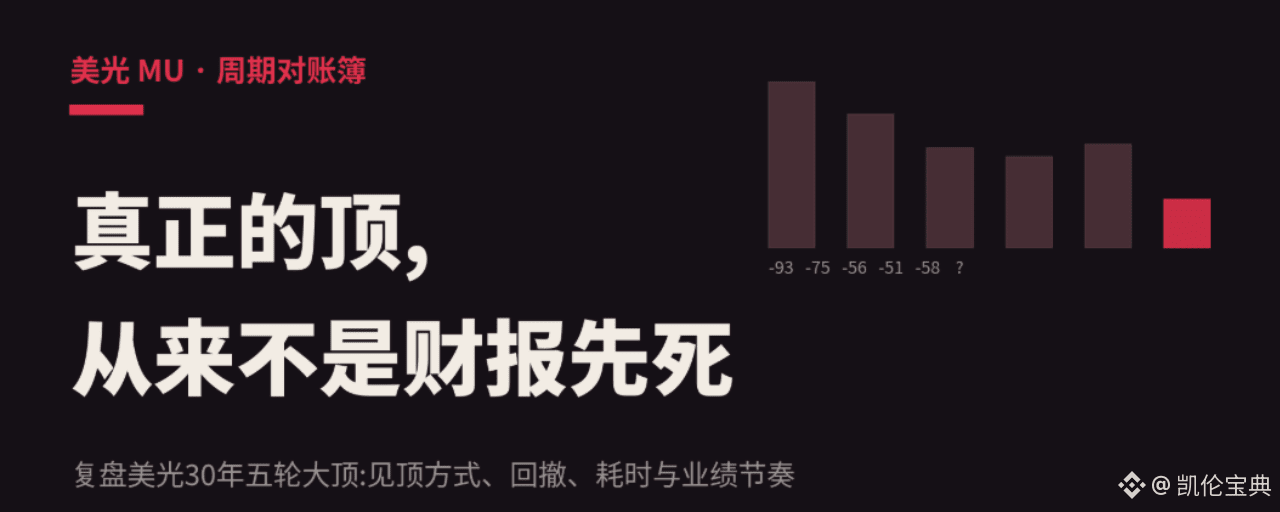
Burbujas de Internet de 2000: techo en julio; caída de 31 meses; mayor retroceso de 93%; tres años seguidos con pérdidas.
Ronda 2014-16: techo el 8 de diciembre de 2014 en 36,59 dólares; 17 meses para caer a 9,31; retroceso de 74%.
Ronda 2017-18: techo a finales de mayo de 2018 en 64,66 dólares; en 7 meses cae a 28,39; retroceso de 56%.
Ronda 2021-22: el 5 de enero de 2022 tocó techo en 98,45 dólares; de 9 a 12 meses cayó hasta 48; retroceso de 51%.
Parece que los retrocesos se van haciendo cada vez más estrechos, ¿verdad?
93, 74, 56, 51: la industria pasó de tener una decena de empresas a convertirse en un oligopolio de tres; el ciclo de verdad quedó amortiguado.
Pero del 6 de junio de 2024 al 4 de abril de 2025 ocurrió un retroceso que la mayoría olvidó: pico ajustado de 152 a mínimo de 64; cayó un 58% y tardó 10 meses.
Más profundo que el gran pico de aquella ronda de 2018.
Y luego se comprobó que ni siquiera era un pico del ciclo: el desempeño de Micron siguió subiendo y la acción subió casi 19 veces desde ese mínimo.
Este contraejemplo es crucial: en la era de la IA, mirando solo cuánto cae y durante cuánto tiempo cae, ya no se puede distinguir un pico del ciclo de un proceso de lavado.
¿Entonces cómo se distingue? Por el ritmo de los resultados y por los indicadores adelantados. Ese es el núcleo de la revisión de varias rondas que viene abajo.
II. Ronda de 2014-16: narrativa que consolida el fin del ciclo, la primera quiebra
En 2013, Micron adquirió Elpida; la consolidación de la industria dejó solo tres empresas.
En aquel momento, la narrativa dominante del mercado era: DRAM solo quedan tres jugadores, el ciclo murió.
¿No suena familiar?
¿No suena familiar?
¿No suena familiar?
Cuando el precio tocó techo en diciembre de 2014, el reporte financiero no tenía ningún problema; en el año fiscal 2015, el EPS anual todavía estaba en niveles altos de 2,7 dólares.
Luego, la salida de pedidos de PC disminuyó; Samsung liberó capacidad de 20 nm: 17 meses, 74%.
A mitad del camino, en julio de 2015 todavía hubo rumores de que Tsinghua Unigroup adquiría a Ziguang; eso sacó una ola de rebote de más del 20%, atrapó a un grupo de quienes compraron en el fondo y luego siguió cayendo durante casi otro año.
La lección de esta ronda: la postura oligopólica amortigua la volatilidad de los resultados, no la volatilidad del precio de la acción.
III. Ronda 2017-18: techo de nivel de libro de texto, con muchos detalles
Le sugiero guardar la línea de tiempo de esta ronda.
15 de mayo de 2018, la Administración Estatal de Regulación del mercado de China notificó a Micron para que se le iniciara una investigación antimonopolio.
El 21 de mayo de 2018, Micron en el Investor Day en Nueva York anunció una autorización de recompra por 10.000 millones de USD, prometiendo devolver al menos el 50% del flujo de caja libre a partir del año siguiente.
Aproximadamente 7 días de trading después, el precio de la acción tocó el gran pico del ciclo, 64,66 dólares.
Día del anuncio de devolución grande a los accionistas; a 7 días de trading del gran pico histórico.
Lo más duro es el ritmo de los resultados: el techo del precio fue a finales de mayo, pero el pico de beneficios del trimestre estuvo en el trimestre de junio a agosto; la publicación fue a finales de septiembre. El EPS del trimestre alcanzó 3,53 dólares.
O sea: para cuando confirmas en el reporte financiero que el ciclo tocó techo, el precio de la acción ya había caído más de tres meses.
En el plano emocional, en la zona del techo Nomura daba recomendación de compra, precio objetivo 100 dólares; en ese momento la acción estaba en 56.
El consenso de Wall Street fijó el EPS del año fiscal 2019 en 11,69, casi igual al de 2018 (11,77). En el modelo del vendedor, ni existe la idea de un ciclo a la baja.
En realidad, el EPS del año fiscal 2019 se redujo a la mitad hasta poco más de 6; en el año fiscal 2020, se volvió a recortar hasta 2,8.
En términos de valoración: cuando tocó techo, el forward PE era solo 5 veces.
Comprando 5 veces, aun así cae un 56%; después de caer, sigue siendo 5 veces.
Lo “barato” de una acción de ciclo nunca es un colchón de seguridad; es el requisito estándar de que el ciclo está tocando techo.
IV. Ronda 2021-22: el precio de la acción lidera los resultados, alargado a 5 meses
El 5 de enero de 2022 se tocó el techo en 98,45, mientras que el pico de ingresos por trimestre estuvo en ese trimestre de marzo-mayo, con 8.640 millones de USD.
La forma en que se movió esta vez, incluso es un M-top.
El pico de la acción adelantó al pico de ingresos en 5 meses.
En el momento del techo no hubo ninguna noticia mala característica; el reporte batía expectativas de forma continua, y la guía era normal.
¿Qué fue lo primero en romperse?
El precio spot de DRAM hizo pico en marzo-abril de 2021 y adelantó el pico del precio de la acción en 9 meses;
La rotación real en downstream de teléfonos móviles y PC ya empezó a deteriorarse a mediados de 2021.
Y luego fue una caída libre: los ingresos trimestrales pasaron de 8.600 millones a 6.600 millones y luego a 4.100 millones; el margen bruto pasó de 46% a 22%; el total de ingresos del año fiscal 2023 se redujo a la mitad hasta 15.500 millones, con una pérdida neta de 5.800 millones de USD; recorte de personal del 15%.
La lección de esta ronda: no hace falta una noticia mala para tocar un gran pico; el precio spot y el inventario del downstream son el sistema de alerta completo.
V. 2024-25: aquel retroceso más profundo que en 2018, ¿por qué no fue un techo?
Este fragmento es la clave del artículo entero, porque si digo que esta ronda se parece a esa, hay que explicarlo claramente.
En junio de 2024, Micron alcanzó un máximo de 157 dólares en la primera ola de HBM.
Luego cayó 10 meses: el mínimo en abril de 2025 fue por encima de 60; en base a cifras ajustadas por dividendos/splits, el retroceso fue de 58%.
Dos puntos más profundo que el gran pico verdadero del ciclo en aquella ronda de 2018.
En los 10 meses de la revisión, ¿qué pasó?
En septiembre de 2024, el famoso “invierno viene” de Morgan Stanley, llamando que el ciclo de almacenamiento había tocado techo; aplastó el sector de inmediato y Micron llegó a caer a menos de 85.
En ese mismo periodo, el lado del consumo sí empeoró: la demanda de almacenamiento en PC y teléfonos estuvo débil; de finales de 2024 a inicios de 2025, los precios del DRAM y NAND de consumo realmente cayeron; incluso Samsung y Hynix recortaron producción de NAND.
En abril de 2025, el último empujón de los aranceles dejó una “base” de 60.
Ojo: en ese entonces, cada razón para estar en corto no se inventó: el vendedor gritó el techo, los precios del segmento de consumo de verdad cayeron, y el macro sí se torció.
Entonces, ¿por qué no es un pico del ciclo?
Porque la curva de precios que determina la ganancia de Micron cambió.
Mientras el almacenamiento de consumo caía en precios, los precios de los contratos de HBM y DRAM de servidores permanecían intactos; la capacidad de HBM se agotó con anticipación y los ingresos del centro de datos subían trimestre a trimestre.
El motor de ganancias ya se cambió de productos de consumo a memoria para IA, y el mercado todavía usa un termómetro de consumo para medir la temperatura de toda la empresa.
El resultado es: el reporte va batiendo récords; el precio sube desde el mínimo de abril hasta el máximo de junio de este año, casi 19 veces.
Esta parte deja dos lecciones, vale más que las tres rondas anteriores juntas.
Primero: después de que la IA reescribió la estructura de ganancias, la profundidad de los retrocesos perdió totalmente el poder discriminatorio. Un 58% podría ser solo una parte del “camino en la montaña”.
Segundo: vigilar precios exige vigilar el termómetro correcto. El punto de vida y muerte de esta ronda son los precios de DRAM de servidores y HBM, no el spot de consumo. La caída de precios del consumo en 2024 no mató el ciclo; aunque suban los precios del consumo en el futuro, el ciclo no se salvará.
Entonces, la única pregunta que hay que hacer sobre esta caída del 27% es: ¿la razón que lo derribó tocó o no tocó la curva de DRAM de servidores y HBM?
La respuesta actual es que no hubo nada. La capacidad de ChangXin es para consumo; los proveedores de la nube todavía están compitiendo por memoria para IA. Esta es toda mi base para decir que se parece a 2024: el pánico se concentra en el termómetro equivocado.
【El mercado está aprendiendo: el pico de la acción se anticipa cada vez más】
VI. Poner las tres rondas juntas: tres reglas
Primera regla: el techo del precio de la acción siempre lidera al techo de los resultados, y el periodo de adelanto se va alargando en cada ronda.
2014 lideró por 2-3 meses; 2018 por 3 meses; 2022 por 5 meses.
La razón no es complicada: el mercado está aprendiendo; cada vez más dinero quiere “salir corriendo” para anticiparse al ciclo, y cuanto más corre para anticiparse, más temprano lo hace.
Inferencia: si esta ronda llega a un techo, el techo del precio de la acción probablemente anticipe el techo de los resultados por 6 a 12 meses. Cuando los estados financieros lo confirmen, será como esperar a que el precio de la acción termine de caer la mitad.
Segunda regla: el paquete de señales del gran techo es altamente consistente.
Resultados récord, margen bruto récord, anuncio de recompras o dividendos de gran monto: en el techo, el vendedor construye el año siguiente plano y luego añade una narrativa de que “esta vez es diferente”.
La versión de 2014 se llamó “el fin del ciclo por consolidación”; la de 2018 se llamó “demanda estructural de centros de datos”.
La tercera: los indicadores adelantados tienen una orden estricta de rezago.
La rotación en downstream y el inventario de clientes se adelantan por 6-12 meses.
Precio spot, lidera de 0 a 9 meses.
Y luego viene el precio de la acción.
Los precios de los contratos se retrasan 3-5 meses; los reportes financieros, 3-8 meses.
El precio de los contratos y los estados financieros son indicadores de confirmación, no indicadores de alerta. Usar los estados financieros para elegir el momento del ciclo equivale a conducir usando el retrovisor.
VII. Comparación con el presente: tarjetas de puntuación
Ahora mete Micron de agosto de 2026 en este paquete de señales y puntúa uno por uno.
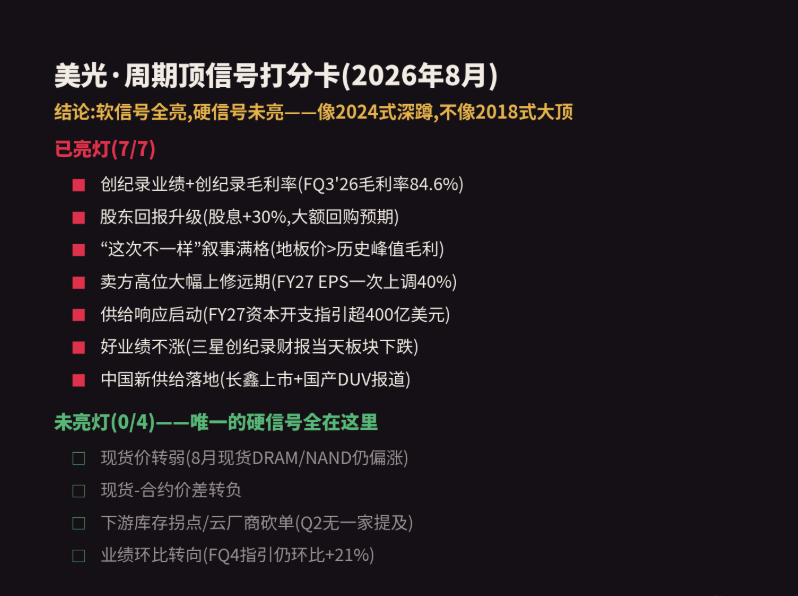
Los que ya encendieron las luces:
✅ Resultados récord. Ingresos de FQ3: 41.460 millones de USD, +346% interanual; margen bruto: 84,6%; frente al 61% del gran pico de 2018.
✅ Mejora en la devolución a los accionistas. Aumento del dividendo del 30%; el mercado espera recompras de hasta varios cientos de millones en el año fiscal 2027. El espejo de mayo de 2018.
✅ Narrativa esta vez diferente al máximo. La tasa de margen bruto que corresponde al precio mínimo de los contratos a largo plazo está por encima del pico de cualquier ciclo en la historia; la lectura de Wall Street es que el “techo histórico” de antes se convirtió ahora en el “suelo”. Los clientes pagaron un depósito de 18.000 millones de USD en efectivo y otros 4.000 millones en una carta de crédito.
✅ El vendedor ajusta fuertemente al alza desde posiciones altas. Morgan Stanley elevó de una sola vez las expectativas de EPS del año fiscal 2027 en 40%, a 168 dólares. Bank of America da 100 dólares de EPS incluso en el escenario bajista de 2028, comparado con el pico del ciclo de la ronda anterior, que era solo de 12.
✅ Ya se activó la respuesta de la oferta. Capex del año fiscal 2026: 27.000 millones; la guía del año fiscal 2027 supera los 40.000 millones de USD a mitad de camino, cerca de duplicar. Históricamente, los tres grandes fabricantes aumentaron su capex de forma conjunta, liderando el pico del ciclo por 12-24 meses.
✅ Buenos resultados no suben. A principios de julio, Samsung publicó un informe récord; ese mismo día, el sector de almacenamiento siguió cayendo. El espejo de septiembre de 2018.
✅ Ya se concretó la nueva oferta en China. Informes sobre ChangXin que sale a bolsa y las noticias sobre máquinas de litografía DUV del fabricante nacional, Apple fue vinculada a estar probando chips de ChangXin.
Los que no encendieron las luces:
❌ El precio spot todavía no se debilitó. A inicios de agosto, los precios spot de DRAM y NAND seguían estables y con tendencia alcista; TrendForce dio una guía para los contratos de DRAM de servidores del 3T, con un incremento de 13 a 18 puntos porcentuales trimestre contra trimestre.
❌ La brecha de precio entre spot y contratos no se volvió negativa.
❌ No hay giro de inventarios en el downstream. En los reportes del 2T, los cuatro grandes proveedores de la nube admitieron subidas de precios de componentes, pero ninguno dijo que la memoria está limitando el despliegue de IA. El alquiler de H100 sigue cerca de máximos históricos.
❌ La dirección de los resultados sigue hacia arriba. La guía para el próximo trimestre es de 50.000 millones de USD, y todavía sube 21% a/a en comparación con el anterior.
¿Lo ves claro? Señales suaves todas encendidas; ninguna de las señales duras se encendió.
En el historial, cada gran pico real, el precio spot se debilitó entre 0 y 9 meses antes del pico.
O no hizo techo, o fue esta vez, y la gente que corre el riesgo lo hizo aún más rápido.
VIII. Mi valoración
Mi conjetura: el 25 de junio quizá no sea el gran pico del ciclo de esta ronda. Por naturaleza, este retroceso del 27% se parece más a aquella zambullida profunda del 58% de junio de 2024, que no al pico del ciclo de mayo de 2018. Pero incluso así, es muy posible que el retroceso baje a un rango de 500-600. Si es así, entonces también habría sido un techo.