
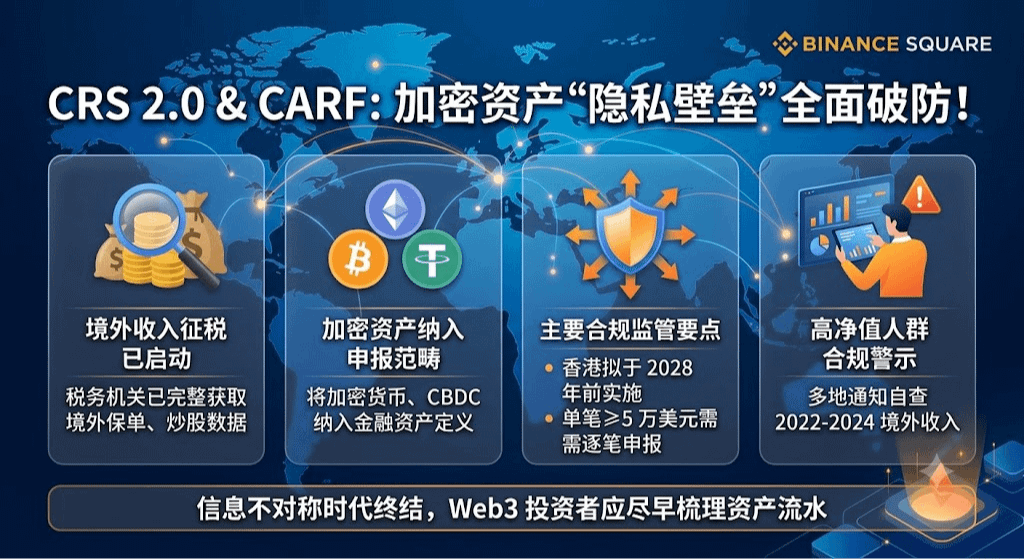
Según informó Caixin.com, a medida que el intercambio de información CRS se ha normalizado, los datos sobre dividendos de pólizas en el extranjero y valores en efectivo ya están completamente en manos de las autoridades fiscales; la tributación de ingresos en el extranjero ya se ha puesto oficialmente en marcha.
Al mismo tiempo, el CRS 2.0 impulsado por la OCDE y el marco complementario CARF (marco de declaración de criptoactivos) están acelerando su implementación:
Expansión del alcance de la trazabilidad: se han incluido oficialmente como activos financieros los criptoactivos como BTC, ETH y USDT, así como la CBDC y el dinero electrónico.
Implementación en Hong Kong antes de 2028: las bolsas, los brókers y los operadores de cajeros automáticos cripto deberán informar, transacción por transacción, el volumen total de tenencias, el número de operaciones y el valor de mercado total; los pagos minoristas con importe unitario ≥ 50.000 dólares estadounidenses deberán declararse por separado.
Señales clave y advertencias de cumplimiento Desde 2025, los departamentos tributarios de muchas regiones de China ya han comenzado a notificar a los contribuyentes para que realicen la autodeclaración de sus ingresos en el extranjero correspondientes a 2022—2024. Bajo el mecanismo CRS 2.0:
Riesgo fiscal: si las ganancias de bolsa en el extranjero, las pólizas de seguro y la monetización de rendimientos Web3 no se declaran conforme a la ley (20% de impuesto sobre la renta personal), se enfrentarán a intereses de mora diarios del cinco por diez mil y a multas de 0.5 a 5 veces el monto.
Coordinación regulatoria: la cadena de fondos que sale al exterior puede activar verificaciones conjuntas de la Administración Estatal de Divisas y de los departamentos de lucha contra el blanqueo de capitales (AML), con especial atención a la compra de divisas en violación de las normas y a la entrada y salida ilegal del país.
“La era de la evasión fiscal offshore basada en la “asimetría de información” ha terminado. Los inversores de Web3 deben ordenar cuanto antes los flujos de activos en cadena y en los exchanges, y aprovechar la ventana de autocorrección y cumplimiento.”