
El comprador envió un pago inicial fluido de ₹4,000 por una operación con USDT en Binance P2P. Sin embargo, cinco horas después, les añadió ₹20,000 extra a la cuenta del vendedor mediante dos transacciones no solicitadas (₹3,000 y ₹17,000). El comprador exigió de inmediato un reembolso directo, alegando que se trataba de un fallo accidental de "transferencia automática".
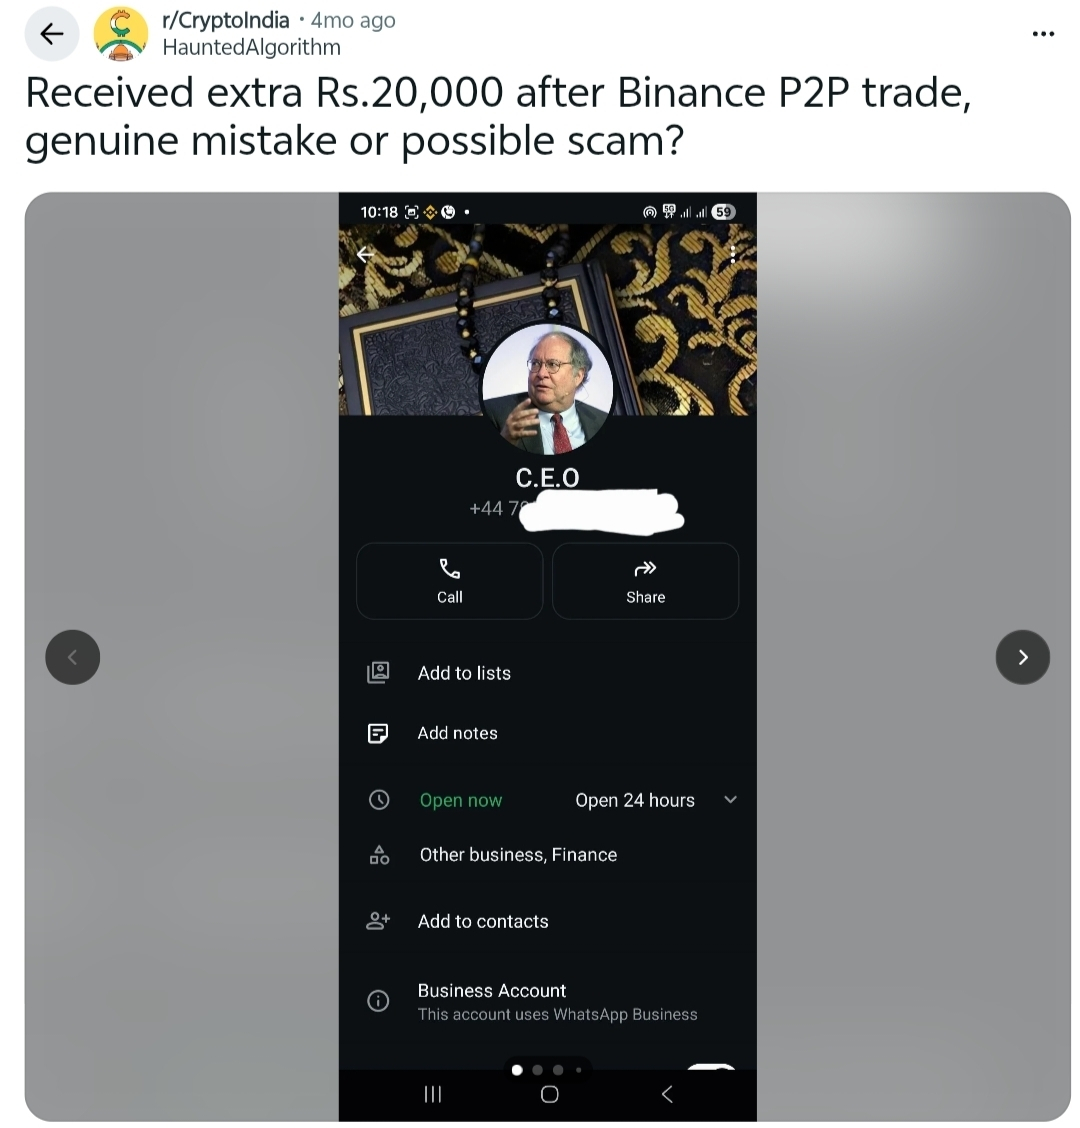
La operación se desmoronó rápidamente cuando, al examinarla, el vendedor detectó un número de negocio con base en el Reino Unido (+44...) en la captura de pantalla del comprador, pese a que el comprador afirmaba que los fondos provenían de una cuenta bancaria de la India. Luego, la explicación del comprador cambió a un "hermano que vive en el Reino Unido". Después, comenzó a usar una manipulación emocional intensa sobre un padre enfermo cuando el vendedor se negó a enviar dinero de vuelta sin más. Al reconocer las señales típicas de un esquema de fraude por contracargo en P2P, el vendedor se negó a realizar una transferencia manual directa e indicó al comprador que iniciara una reversión oficial a través de su banco. A pesar de esta advertencia, el comprador presentó una apelación en Binance, que congeló 196 de los USDT del vendedor, mientras que se impuso un gravamen de ₹20,000 en su cuenta bancaria.
La trampa P2P: Cómo un depósito "equivocado" de ₹20,000 podría congelar toda tu vida
Es una tarde tranquila y acabas de cerrar una venta P2P impecable por valor de ₹4,000 en USDT. La transacción está hecha, el dinero ya está en tu cuenta y sigues con tu día. Pero cinco horas después, el teléfono vibra con dos notificaciones. Unos ₹3,000 extra entran en tu cuenta bancaria de inmediato, seguidos enseguida por otros ₹17,000.
De repente, un desconocido deja caer ₹20,000 de efectivo no solicitado directamente en tus manos. Antes de que incluso puedas procesar lo que pasó, tu chat P2P explota con mensajes frenéticos.
"¡Por favor! ¡Mi teléfono falló y el dinero se transfirió automáticamente! ¡Envíamelo de vuelta ahora mismo!"
Este caso exacto le ocurrió a un trader de cripto dentro de nuestra comunidad, llevándolo a un cara a cara de alto riesgo entre ser un buen samaritano y preservar su dinero ganado con esfuerzo.
La anatomía de una estafa de alta tecnología
Nuestro trader, HauntedAlgorithm, sintió de inmediato el aguijón de la culpa. La mayoría de las personas honestas presionarían enseguida "Transferir" para devolver un efectivo que no es suyo. Pero cuando miró con más detenimiento, la historia del comprador empezó a resquebrajarse como un vidrio barato:
La huella no coincide: El dinero llegó desde una cuenta bancaria local de la India, pero una captura de pantalla enviada por el comprador expuso accidentalmente una ventana emergente de notificación de un número de WhatsApp de un negocio altamente sospechoso del Reino Unido (+44...).
El relato cambiante: Cuando lo cuestionaron, el comprador dejó caer abruptamente la excusa del "fallo del teléfono" y afirmó que la cuenta del Reino Unido pertenecía a un hermano.
El chantaje emocional: En cuanto el trader se negó a realizar una transferencia manual no regulada, el comprador desplegó al instante excusas graves y culpabilizantes de una emergencia familiar ("¡Mi madre está críticamente enferma!") para presionar un pago rápido.
La trampa del doble cobro explicada
¿Qué pasa si envías el dinero de vuelta manualmente? Lo pierdes todo.
Esta es la estafa clásica de Terceros / Contracargos. El hacker o estafador usa una cuenta bancaria comprometida, robada o de un tercero para enviarte los ₹20,000 extra. Desesperadamente quieren que tú transfieras manualmente ese dinero de vuelta a una cuenta completamente distinta controlada por ellos.
Una vez que devuelves los fondos, la víctima real de la cuenta bancaria robada descubre el dinero faltante y reporta el cargo fraudulento o una denuncia cibernética con su banco. Luego, el banco te quita otros ₹20,000 de tu saldo o coloca una retención restrictiva sobre tu perfil. El estafador se marcha con una ganancia limpia de ₹20,000 a tu costa directa, dejando tus cuentas financieras congeladas en un limbo.
En el caso de nuestro trader, hacer lo correcto igual tuvo consecuencias. Rechazó correctamente una transferencia manual y le indicó al comprador que procesara una reversión bancaria oficial. Como represalia, el comprador malicioso presentó una apelación ante Binance y una denuncia cibernética, logrando bloquear 196 USDT del vendedor y estableciendo un gravamen bancario de ₹20,000.
Cómo inmunizar tu cartera P2P
Si una entidad desconocida deposita por accidente dinero extra en tu cuenta después de una operación, prioriza tu seguridad digital sobre una adaptación rápida:
Nunca devuelvas fondos manualmente: Absolutamente no transfieras dinero de vuelta por iniciativa propia a un identificador UPI no verificado ni a una cuenta de terceros proporcionada por el comprador.
Exige reversos bancarios oficiales: Indica al comprador que presente una reclamación explícita de error/reversión ante su institución financiera. Explica con claridad que darás tu consentimiento solo cuando tu banco te contacte oficialmente para aprobar el rollback interno seguro.
Notifica proactivamente a tu rama: Entra en tu rama local o llama al servicio de atención al cliente para señalar el ingreso inesperado de fondos. Presenta el historial de transacciones P2P tal como está, como prueba escrita de una trayectoria de activos legales para evitar que tu perfil quede completamente en la lista negra.
Explora salidas (off-ramps) seguras: Las liquidaciones P2P tradicionales son un lugar ideal para contracargos maliciosos. Reduce tu riesgo de exposición considerando métodos alternativos de liquidez como máquinas de depósito de efectivo (CDM) o pasarelas directas, totalmente verificadas y reguladas.