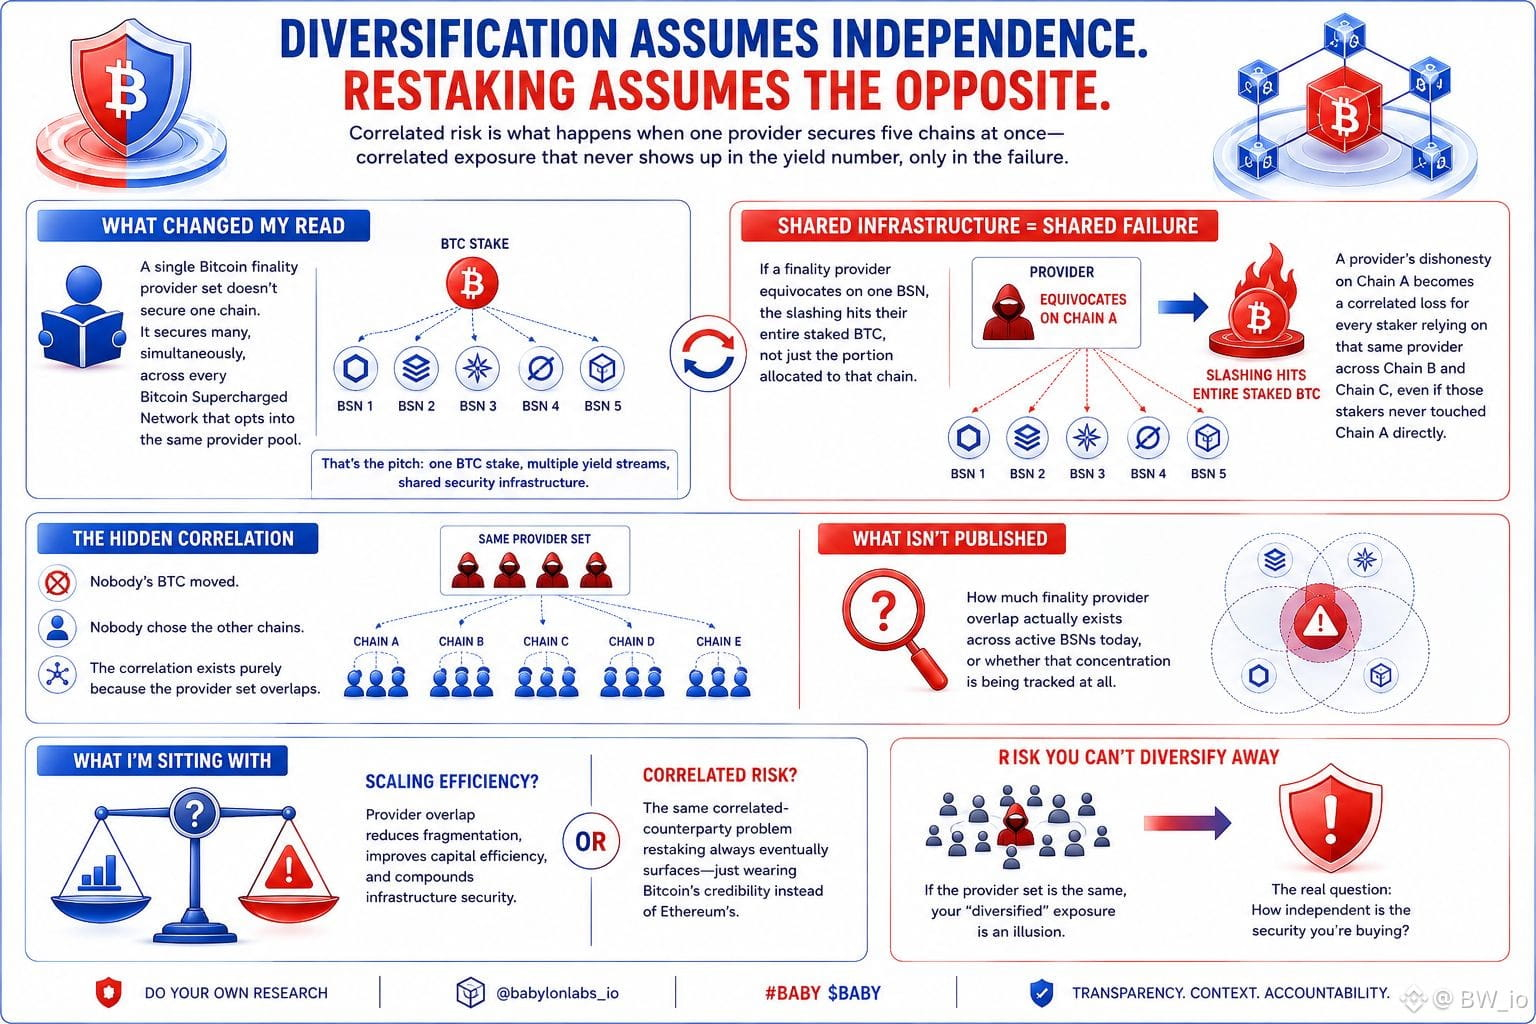
La diversificación asume independencia. El restaking asume lo contrario. El riesgo correlacionado es lo que sucede cuando un proveedor asegura cinco cadenas a la vez: una exposición correlacionada que nunca aparece en el número de rendimiento, solo en el fallo.
Esto es lo que cambió mi lectura. Un único proveedor de finalidad de Bitcoin no asegura una sola cadena. Asegura muchas, simultáneamente, en cada Red Bitcoin Supercargada que opte por el mismo grupo de proveedores. Esa es la propuesta: una apuesta en BTC, múltiples flujos de rendimiento, infraestructura de seguridad compartida.
Pero la infraestructura compartida significa fallos compartidos. Si un proveedor de finalidad equivoca su comportamiento en una BSN, el recorte se aplica a todo su BTC apostado, no solo a la porción asignada a esa cadena. La deshonestidad de un proveedor en la Cadena A se convierte en una pérdida correlacionada para cada participante que dependa de ese mismo proveedor en la Cadena B y la Cadena C, incluso si esos participantes nunca tocaron la Cadena A directamente.
Nadie movió su BTC. Nadie eligió las otras cadenas. La correlación existe puramente porque se superponen los conjuntos de proveedores.
Lo que no se publica en ningún lugar que haya encontrado: cuánto solapamiento de proveedores existe realmente hoy entre las BSN activas, o si esa concentración se está monitoreando en absoluto.
Con lo que me estoy quedando: es que el solapamiento de proveedores sea una eficiencia de escalado, o que sea el mismo problema de contraparte correlacionada que el restaking siempre termina revelando, solo que con la credibilidad de Bitcoin en lugar de la de Ethereum.
@BabylonLabs_io #BABY $BABY #baby $VIC
Esto es lo que cambió mi lectura. Un único proveedor de finalidad de Bitcoin no asegura una sola cadena. Asegura muchas, simultáneamente, en cada Red Bitcoin Supercargada que opte por el mismo grupo de proveedores. Esa es la propuesta: una apuesta en BTC, múltiples flujos de rendimiento, infraestructura de seguridad compartida.
Pero la infraestructura compartida significa fallos compartidos. Si un proveedor de finalidad equivoca su comportamiento en una BSN, el recorte se aplica a todo su BTC apostado, no solo a la porción asignada a esa cadena. La deshonestidad de un proveedor en la Cadena A se convierte en una pérdida correlacionada para cada participante que dependa de ese mismo proveedor en la Cadena B y la Cadena C, incluso si esos participantes nunca tocaron la Cadena A directamente.
Nadie movió su BTC. Nadie eligió las otras cadenas. La correlación existe puramente porque se superponen los conjuntos de proveedores.
Lo que no se publica en ningún lugar que haya encontrado: cuánto solapamiento de proveedores existe realmente hoy entre las BSN activas, o si esa concentración se está monitoreando en absoluto.
Con lo que me estoy quedando: es que el solapamiento de proveedores sea una eficiencia de escalado, o que sea el mismo problema de contraparte correlacionada que el restaking siempre termina revelando, solo que con la credibilidad de Bitcoin en lugar de la de Ethereum.
@BabylonLabs_io #BABY $BABY #baby $VIC