
Indicadores clave (de 16:00 del 20 de julio a 16:00 del 27 de julio, hora de Hong Kong):
BTC/USD: +1.9% ($64,150 → $65,350)
ETH/USD: +5.9% ($1,860 → $1,970)
Perspectiva técnica del spot BTC/USD
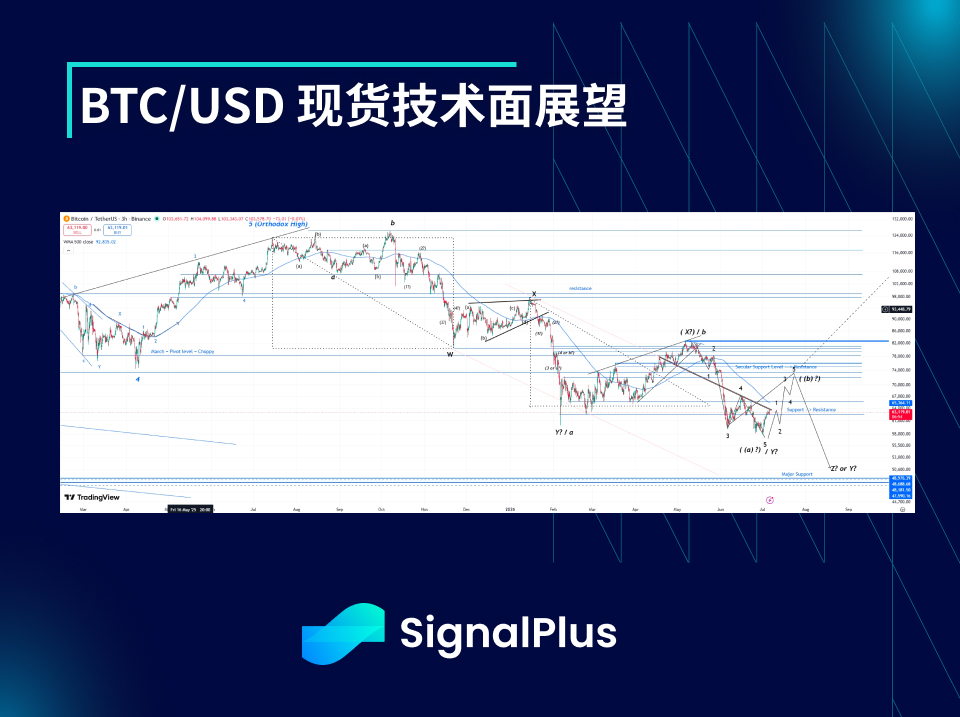
La semana pasada, el precio spot de BTC (y también de ETH) siguió mostrando un desempeño relativamente estable, en línea con el patrón de análisis técnico general que hemos estado monitoreando de forma continua durante las últimas semanas. El mercado rebotó inicialmente hasta $67k, pero a medida que las expectativas sobre avances en el proyecto de ley (CLARITY) impulsado por el Congreso de EE. UU. antes de que entrara en receso de verano se fueron enfriando durante la semana, este repunte finalizó bajo presión. Aunque a finales de semana la escalada de la guerra entre Irán e Israel incrementó el sentimiento de aversión al riesgo en el mercado en general, BTC finalmente encontró soporte por encima de $63.7k; y como la situación no se agravó más durante el fin de semana, hoy (lunes) el precio volvió a rebotar.
Por ahora, nuestra visión base es que el mercado se mantendrá en una consolidación amplia en general, con una tendencia a subir lentamente y con oscilaciones en el proceso. A medida que se acerca el pleno verano, el volumen de negociación del mercado sigue disminuyendo de forma generalizada. La acción reciente del precio ha seguido formando máximos más altos y mínimos más altos, dibujando una estructura técnica de corto plazo relativamente positiva, que en última instancia podría empujar el precio a probar la primera resistencia en $67–68k; si la (CLARITY法案) avanza, BTC podría subir aún más hacia una resistencia de tendencia más importante en $74k. En el lado bajista, estamos vigilando la primera zona de soporte en $62.5–63k; si se pierde esa zona, el precio podría volver a probar sucesivamente $60k y $58k, y eventualmente podría completar toda la corrección bajista con una onda subordinada que caiga hacia $50–55k.
Temas del mercado
Aunque empresas importantes como Google e Intel publicaron resultados en general sólidos, la semana pasada el mercado siguió mostrando en general un sentimiento de aversión al riesgo. Volvieron a intensificarse las preocupaciones del mercado sobre un mayor aumento del gasto de capital, y los inversores parecen seguir sin creer que estas inversiones puedan finalmente generar una producción y un crecimiento de ingresos suficientes. La situación entre EE. UU. e Irán continúa siendo volátil, lo que mantiene la presión alcista sobre el precio del petróleo; el crudo Brent llegó a superar los $100 por barril, más de un 30% por encima de su mínimo reciente. Sin embargo, como ambas partes no se atacaron mutuamente durante el fin de semana, el precio del petróleo ha retrocedido posteriormente casi un 10% desde su máximo local. El mercado sigue esperando que Trump haga concesiones antes de las elecciones de mitad de mandato.
La semana pasada, el sentimiento del mercado de criptomonedas volvió a mejorar en general. El optimismo inicial sobre la (CLARITY法案) impulsó al alza los precios al contado; BTC llegó a subir hasta $67k y ETH alcanzó $2k. Aunque el proyecto finalmente no logró avances sustanciales la semana pasada —los demócratas siguen oponiéndose a las disposiciones éticas de la versión más reciente del borrador—, la posibilidad de que se apruebe en las próximas dos semanas sigue sin poder descartarse, y la probabilidad en Polymarket se mantiene estable en torno al 35%–37%. Dado que en la distribución de probabilidades del mercado todavía existe este escenario alcista de cola, y que tras las fuertes salidas de capital de los ETF entre mayo y finales de junio queda ya muy poca oferta vendedora en el mercado, la relación de oferta y demanda a corto plazo se está inclinando gradualmente hacia el lado de la demanda. En conjunto, creemos que, si el resultado decepciona —es decir, si la (CLARITY法案) no se aprueba antes del receso de verano—, el precio al contado podría retroceder a $62–63k; si surge una sorpresa positiva, el precio al contado podría volver a superar los $70k. El peor escenario a corto plazo sería una escalada de la guerra entre EE. UU. e Irán junto con la no aprobación de la (CLARITY法案), lo que podría llevar a BTC de nuevo al rango de $58–60k.
Volatilidad implícita ATM de BTC en dólares
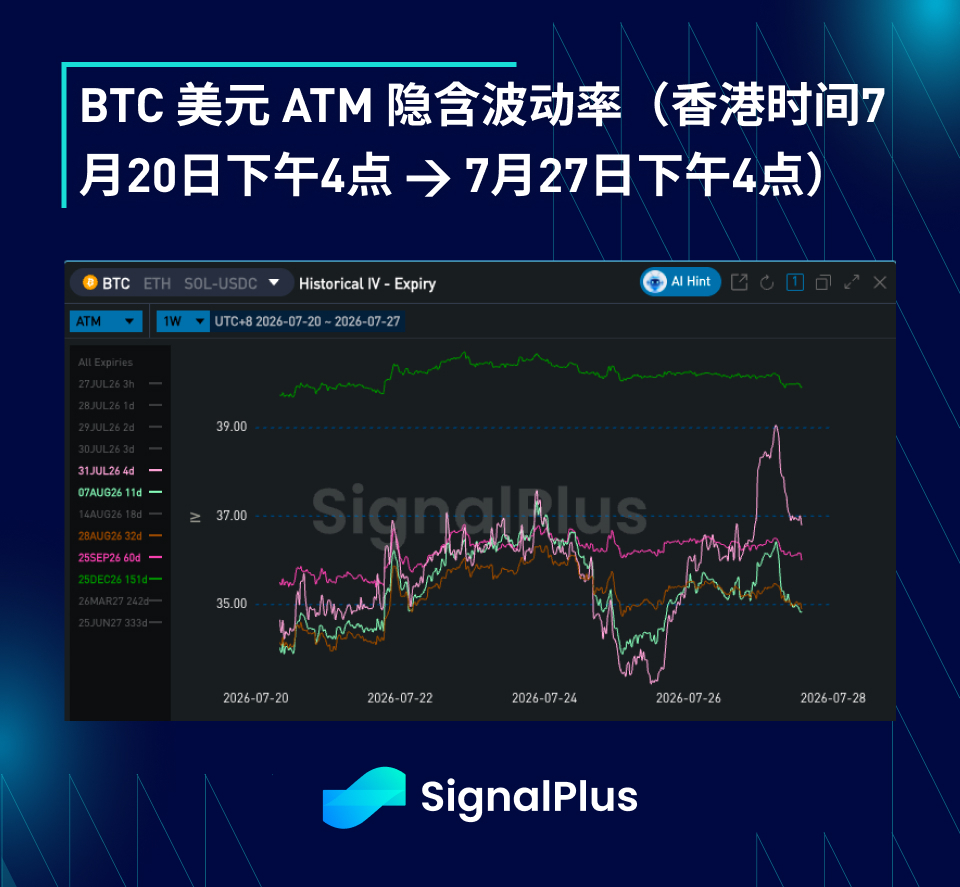
La volatilidad implícita subió lentamente en general la semana pasada, impulsada principalmente por el aumento de la incertidumbre en el extremo delantero de la curva de volatilidad (vencimientos antes de mediados de agosto). Para operar la posible ventana de eventos de la (CLARITY法案) antes del receso de verano del Congreso, el mercado mostró una fuerte demanda por opciones call. Sin embargo, sigue siendo una apuesta muy concentrada en el corto plazo. Debido a que la volatilidad realizada sigue siendo baja —principalmente por el escaso volumen general, con el volumen de negociación de los ETF de BTC cayendo a su nivel más bajo desde octubre de 2024—, el aumento de la volatilidad de corto plazo no ha provocado un rebote más sustancial de la volatilidad implícita en los tramos más lejanos de la curva. Por ahora, la demanda estructural de opciones call al alza sigue sin aparecer. Por otro lado, como las posiciones de caja del mercado se han reducido notablemente, no hemos visto una demanda clara de cobertura a la baja; al mismo tiempo, en el entorno actual de rango, los vendedores de estrategias covered call siguen vendiendo opciones a ambos lados del precio al contado para mejorar el rendimiento de sus posiciones.
La estructura temporal de la volatilidad se aplanó en general la semana pasada, principalmente porque la incertidumbre derivada de la (CLARITY法案) impulsó al alza la volatilidad de los plazos cortos. Seguimos esperando que la volatilidad realizada repunte a partir de septiembre, especialmente teniendo en cuenta las elecciones de mitad de mandato y el contexto macroeconómico: las expectativas del mercado sobre el momento del primer recorte de tipos de la Reserva Federal se han pospuesto ahora de julio/agosto a septiembre/octubre. Además, incluso si la (CLARITY法案) no llega a la fecha límite antes del receso de verano, todavía habrá cierto tiempo de revisión en septiembre, lo que hace posible que pueda aprobarse antes de que la carrera hacia las elecciones de mitad de mandato entre en su fase más intensa. Sin embargo, dado que ahora nos acercamos al pleno verano, el mercado todavía no está dispuesto a apostar por este escenario con antelación. Esto ha llevado a que la valoración de la volatilidad futura en el extremo lejano de la curva caiga aún más hacia el extremo inferior del rango de los últimos dos años, acercándose gradualmente a niveles que creemos ofrecen valor de asignación y en los que se puede empezar a acumular posiciones.
Sesgo / curtosis de BTC en dólares
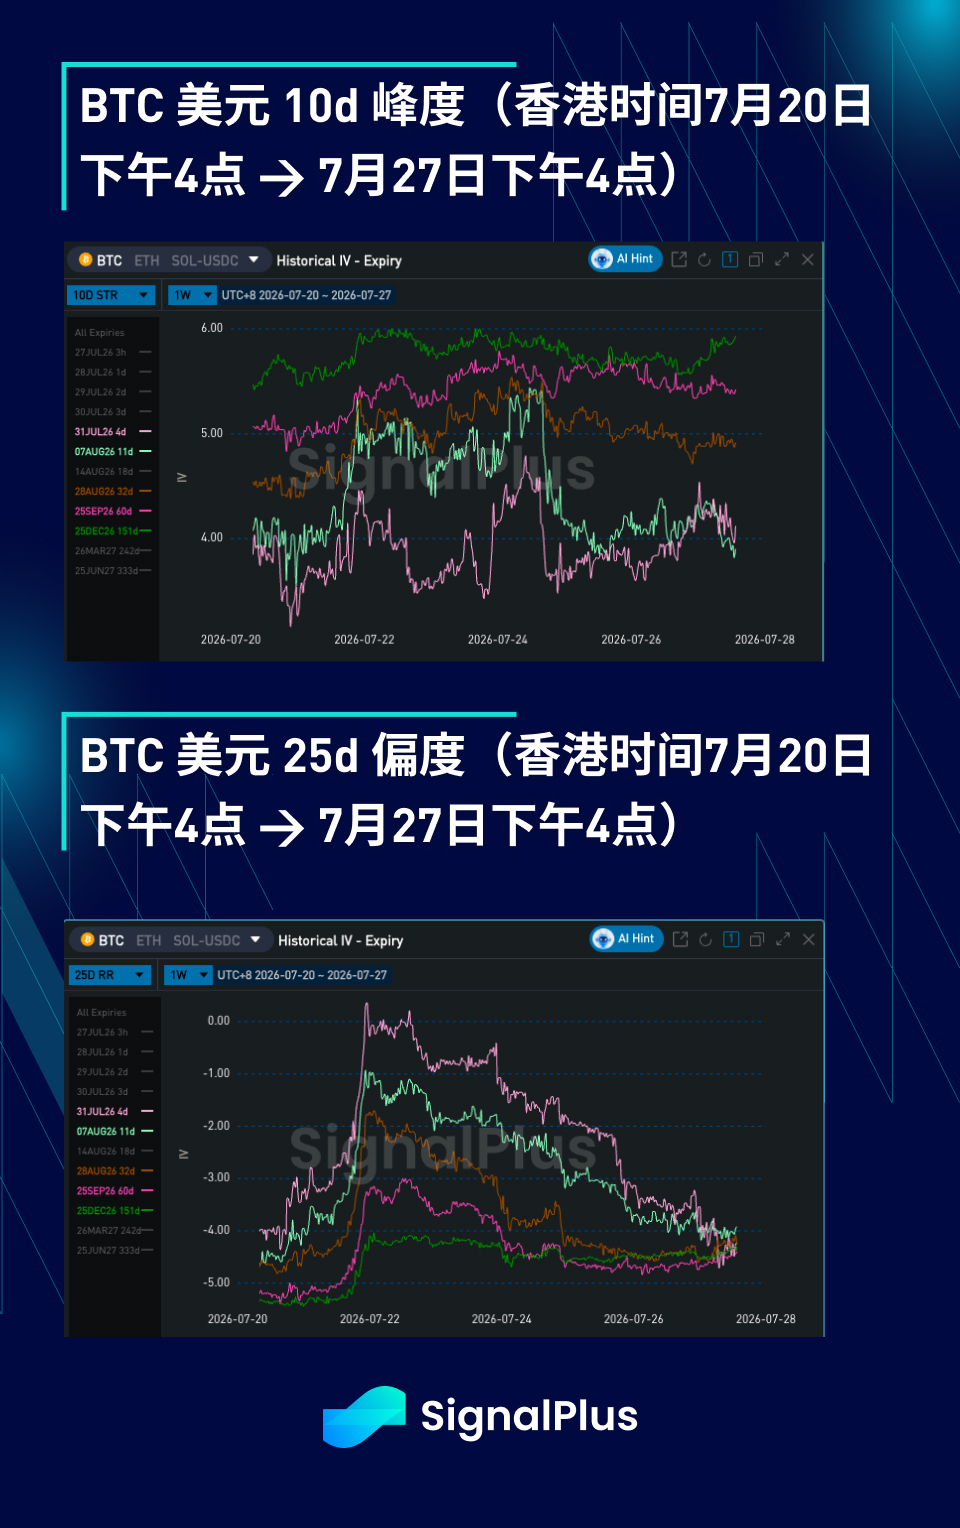
La fijación de precios del sesgo experimentó una volatilidad bastante extrema la semana pasada. Impulsado por el optimismo del mercado respecto a la (CLARITY法案), BTC subió hasta alrededor de $67k, mientras que la demanda de opciones call aumentó notablemente, haciendo que el sesgo de corto plazo se volviera brevemente, por primera vez desde enero, más caro para las calls. Sin embargo, este movimiento duró poco: a medida que el optimismo se enfrió rápidamente, la aversión al riesgo en los mercados externos también empezó a presionar el precio al contado y dio al mercado razones para elevar la valoración de la varianza del extremo bajista, es decir, el riesgo de que la no aprobación de la (CLARITY法案) coincida con una escalada de la guerra.
La fijación de precios de la convexidad ha subido en general, especialmente en los vencimientos más largos. La volatilidad de la volatilidad (vol-of-vol) de los plazos cortos y el riskie-gamma de los plazos cortos también han mostrado comportamientos extremos; es decir, a medida que sube el precio al contado, el sesgo se desplaza con fuerza hacia las opciones de compra; y cuando el precio al contado retrocede, esa tendencia se revierte rápidamente. Esto da al mercado motivos para elevar la prima de los butterflies en los tramos más lejanos de la curva. Dado el precio actual del sesgo, el mercado ahora es más cauteloso a la hora de vender en exceso volatilidad del lado call a niveles muy descontados. Esto ya se refleja en una mayor curtosis, y es probable que esta prima se mantenga elevada en las próximas semanas.
¡Les deseo a todos una buena semana de trading!