
Dos escenarios de sustitución que impulsan el crecimiento están llegando a su fin; la industria automotriz china entra en la segunda mitad de la contienda por la capacidad del sistema.
Por Lin Jianlan
En el primer semestre de este año, el volumen acumulado de ventas internas de turismos de uso general (definición estricta) fue de 8,714 millones de unidades, con una caída interanual de alrededor de dos décimas, equivalente a vender diariamente 12.000 vehículos menos que en el mismo periodo del año pasado. La caída de las ganancias precedió a la de las ventas. En 2025, el margen de beneficio de la industria manufacturera automotriz de China descendió al 4,1%, el más bajo desde 2015.
Al mismo tiempo, los chips de almacenamiento a bordo, el carbonato de litio y los metales para uso automotriz encadenan alzas de precios, lo que incrementa el costo de fabricación por unidad en 15.000 a 20.000 yuanes. Chen Shihua, subsecretario de la Asociación de la Industria Automotriz de China, señaló que en el periodo de enero a junio de este año, el margen de beneficio promedio en el eslabón de fabricación de vehículos completos fue solo del 1,5%, interanual casi a la mitad. El mercado de capitales generó efectos en cadena: en el mercado A, la capitalización del sector automotriz se evaporó en cerca de 900.000 millones de yuanes en medio año; y en Hong Kong, el sector de vehículos de nueva energía acumuló una caída de más del 20%.
Además de las ventas, las ganancias y la capitalización de mercado, merece especial atención la estructura del mercado automotriz. Según datos de la Asociación de Ventas Minoristas de Automóviles (乘联会), en el primer semestre casi todos los rangos de precio de los coches de pasajeros cayeron, y la caída más profunda fue en el rango de precios de 100.000 a 200.000 yuanes, el principal rango; en comparación con el año anterior, vendió 1,25 millones de unidades menos, lo que representa más de la mitad de la caída total. El único rango que mantuvo crecimiento positivo fue el de vehículos por encima de 400.000 yuanes.
Con la contracción de la demanda, la intensificación de la competencia y la diversificación de la estructura, la industria automotriz de China está en un punto de inflexión de ciclo largo; la “segunda mitad” de la competencia ya comenzó. A partir de ahora, competirá principalmente en dos cosas: la capacidad de sistema determina quién puede permanecer en el juego; y la capacidad tecnológica determina quién mantiene el liderazgo. La alta gama, L3 y la globalización podrían convertirse en tres puntos de avance para el próximo ciclo de crecimiento.
Cambio de lógica de valoración: terminó la etapa de “contar historias”
El sector automotriz del A-Share ha visto reducir su valor de mercado en casi 900.000 millones de yuanes; no es solo una descarga del sentimiento del mercado, sino también la otra cara de un cambio en la lógica de valoración de la industria. El capital está sacando a las automotrices del marco de “acciones de crecimiento” para revaluarlas como industria manufacturera cíclica, ajustando su precio según el ciclo.
La diferencia entre las dos lógicas de fijación de precios es fundamental. En las acciones de crecimiento, la fijación se centra en el futuro: mientras la penetración de vehículos de nuevas energías siga subiendo y la cuota de mercado de la empresa siga expandiéndose, se pueden tolerar pérdidas, y la historia de crecimiento puede sostener la valoración. Antes, las rondas de financiamiento de capital con montos de cientos a miles de millones de yuanes por parte de nuevas fuerzas nacionales, así como sus múltiplos de valoración en el mercado secundario que estaban muy por encima de los de las automotrices tradicionales, se basaban en gran medida en esta lógica. Por ejemplo, en enero de 2021, la capitalización de mercado de NIO en EE. UU. llegó a superar en un momento los 100.000 millones de dólares, por encima de Daimler, General Motors y Honda—pero el año anterior solo había vendido 44.000 vehículos, menos del 1% de GM.
La fijación de precios de las acciones cíclicas mira más el presente. Para las automotrices, se trata principalmente de la ganancia por vehículo, la utilización de la capacidad y el flujo de caja operativo. El mercado valora la certeza de ganar y ya no paga anticipadamente una prima por el futuro que promete la empresa. Cambiar a esta lógica significa que termina la era en la que las automotrices se financiaban contando historias; en adelante, el crecimiento dependerá más de su negocio principal generando su propia sangre (cash).
En los últimos años, lo que respaldó el crecimiento de la valoración de las acciones automotrices chinas fueron dos grandes sustituciones a escala: los vehículos eléctricos sustituyendo a los de combustión y las marcas propias sustituyendo a las marcas conjuntas. La primera es un cambio en el tipo de propulsión; la segunda, una reconfiguración de la estructura del mercado. Ambas sostuvieron, juntas, una de las curvas de crecimiento más pronunciadas de la historia de la industria automotriz china y dieron lugar a gigantes sectoriales con valor de mercado de billones, como Contemporary Amperex Technology (CATL) y BYD.
Sin embargo, ahora se ve a simple vista que ambas curvas se aplanan.
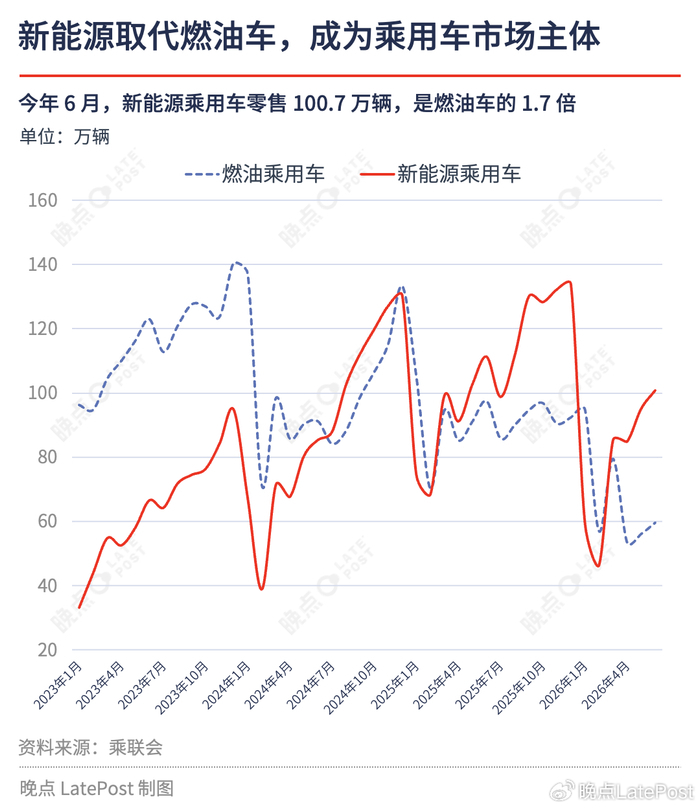
La sustitución de los coches de combustión por vehículos eléctricos ha entrado en una fase de estancamiento. En junio de este año, las ventas minoristas de vehículos de nuevas energías en China llegaron a 1,007 millones de unidades, 1,7 veces las de los coches de gasolina. La tasa de penetración mensual de las nuevas energías ronda el 63%. Después de esto, el crecimiento adicional impulsado por la electrificación se desacelerará: por cada vehículo eléctrico que una empresa venda de más, cada vez significa más arrebatar pedidos a otra marca de nuevas energías, y la lógica de competencia en mercados con inventario pasa a dominar.
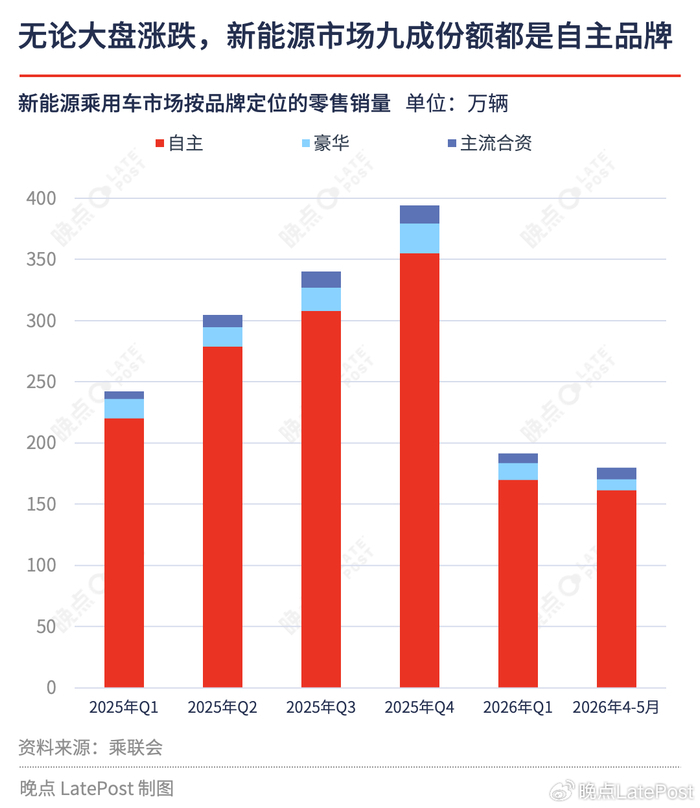
La historia de la sustitución de marcas conjuntas por marcas propias también llega a su final. En los últimos dos años, la participación de las marcas propias en el mercado de nuevas energías se mantuvo básicamente en el 90%; las marcas conjuntas quedaron comprimidas al margen. En la década anterior, esta sustitución proporcionó un aumento continuo de participación a las principales marcas propias. Hoy, la participación de las conjuntas casi no tiene margen para seguir disminuyendo, por lo que el tema principal de la competencia pasa a ser el “vaivén” entre marcas propias.
La presión más directa que viene después de superar el pico de crecimiento procede del lado de las ganancias. En los primeros 5 meses de este año, los ingresos de la industria automotriz crecieron aproximadamente un 1% interanual, mientras que los costos aumentaron cerca de un 2%, lo que provocó que el total de utilidades cayera alrededor de un 20%. El margen de utilidades de la industria pasó del 4,1% en 2025 al 3,4%. El “desfase” entre ingresos y costos se convierte en el fundamento directo para que el capital vuelva a fijar el precio de las acciones de las automotrices por ciclo.
El razonamiento de la fijación de precios cambió, y la vara con la que las automotrices se evalúan también cambiará. Las clasificaciones por ventas, el nivel de ruido en los lanzamientos y las cuantías de financiamiento—métodos de puntuación que eran populares en la primera mitad del sector—pierden eficacia gradualmente. En adelante, es probable que el capital y el mercado se centren principalmente en tres cosas de las automotrices: la autenticidad de las ganancias, la sostenibilidad del flujo de caja y la capacidad de cumplir compromisos a largo plazo con los usuarios.
Subida de precios de chips, sobreoferta de modelos: las automotrices vuelven a recalcular sus costos
Si descompones los costos, las automotrices enfrentan en común una nueva variable y un problema viejo: la nueva variable es el efecto de “succión” de la industria de IA sobre la capacidad de producción de chips; el problema viejo es la sobreoferta continua de modelos.
La subida considerable del precio de los chips de memoria es una situación a la que las automotrices nunca se habían enfrentado. La cantidad de DRAM en un servidor de IA es entre 8 y 10 veces la de un servidor tradicional. Para priorizar el suministro de esa demanda, los tres grandes fabricantes de memoria originales—Samsung, SK hynix y Micron—han desviado en gran medida su capacidad hacia servidores. Actualmente, la proporción de pedidos tipo servidor en la asignación de capacidad de los fabricantes de memoria ya ronda el 70%. La asignación conjunta para móviles, PCs y automóviles se comprime a un 10%-15%, y la memoria a nivel automotriz se ubica en posiciones posteriores dentro de la asignación de capacidad.
El desequilibrio entre oferta y demanda se transmite rápidamente a los precios. Según estimaciones de instituciones como TrendForce: en 2026, los déficits de oferta-demanda de DRAM, NAND y HBM alcanzarán nuevos máximos desde 2011. En algún momento, el precio spot de DDR5 para nivel automotriz subió más de un 300%; y se espera que los precios de los contratos a plazo de DRAM para uso automotriz aumenten entre un 70% y un 100%.
Sin embargo, el automóvil depende precisamente de la memoria. Hoy, cada vez hay más configuraciones inteligentes en los coches: asistencias avanzadas para conductores, modelos grandes de cabina multimodal y registro de datos de conducción. Cada uno de estos elementos incrementa la demanda de almacenamiento y de potencia de cómputo por vehículo.
Antes, los chips de memoria no parecían algo relevante en la lista de materiales del vehículo completo; ahora, las automotrices necesitan hacer cuentas en serio.
Aunque ambas implican subidas de precio, el carbonato de litio responde a la “reparación” de precios después de que en los dos años anteriores los precios bajos provocaran que los productores de mineral recortaran producción; esto pertenece a un ajuste cíclico. En cambio, los chips de memoria están afectados por una escasez estructural causada por la ocupación de capacidad de producción por la IA: mientras las inversiones de capital en la industria de la IA no disminuyan, la falta de memoria seguirá siendo una constante en el sector automotriz.
Este mes, Ford y General Motors firmaron con Micron acuerdos de suministro a largo plazo en el plazo de una semana para asegurar la capacidad de chips de memoria para nivel automotriz. NIO, a su vez, invirtió 158 millones de yuanes como inversión ancla para tomar una participación en Changxin Technology, con el objetivo de asegurar el suministro de chips DRAM. Hasta aquí, el hecho de que las automotrices hayan pasado de ser una tendencia sectorial a un hecho en marcha—firmando acuerdos de forma proactiva con fabricantes de memoria para asegurar volumen—ya está sucediendo.
La subida de precios de la memoria es el nuevo problema; la sobreoferta de modelos, la vieja enfermedad. Según datos de la Asociación de Circulación de Automóviles de China, en los últimos años el mercado chino ha lanzado entre 500 y 700 modelos nuevos cada año, y la proporción de modelos de nuevas energías sigue aumentando. La vida media de los productos también pasó de 5 a 7 años en la era de los coches de combustión a comprimirse ahora a 2 o 3 años.
La consecuencia directa de la sobreoferta es que muchos modelos, al salir al mercado, se convierten en “márgenes”. De los coches lanzados cada año, la proporción de los que logran mantener ventas mensuales estables por encima de 10.000 es baja; muchos modelos tienen ventas mensuales que permanecen durante mucho tiempo por debajo de 1.000 unidades.
En la industria hay una frase popular: “la supervivencia o muerte del coche de nuevas energías se decide a los 90 días de su lanzamiento”. El CEO de NIO, Li Bin, ha llamado a este fenómeno “efecto del valle de la muerte de los autos nuevos”: los pedidos tras el lanzamiento son el pico, y cuando se va el calor del debate, la mayoría de los coches ya no logra salir del valle de ventas.
El impacto en los estados financieros de las automotrices es tangible. De que un coche pase de la fase de proyecto hasta el lanzamiento, la inversión en I+D, moldes, certificaciones, etc., suele ascender a decenas de miles de millones de yuanes. Si el coche no se vende, esas inversiones se convierten en costos hundidos. En la era de crecimiento de “incremento”, el exceso de modelos puede diluirse con el aumento de ventas; pero al entrar en la era del inventario, significa que la inversión en I+D quizá no se pueda recuperar.
Por lo tanto, en la segunda mitad del sector, además de la capacidad de definir productos, la competencia entre automotrices también incluye la eficiencia del capital destinado a I+D. Con la misma inversión de 10.000 millones de yuanes en I+D, repartirla en 5 modelos o en 15 modelos genera dos “negocios” distintos.
Cada empresa resuelve el problema de manera distinta. Por ejemplo, Tesla solo necesita dos modelos principales en el mercado global para dominar: sigue una ruta de enfoque en el producto. En 2024, después de proponer volver a “unificar una misma marca” (“un solo y claro enfoque”)—y con Li Shufu, presidente del Grupo Geely, impulsando la privatización de Zeekr y su fusión con Lynk & Co—se reduce la inversión duplicada, siguiendo una ruta de integración de plataformas.
La amortización basada en plataformas no es una invención nueva de la era de los vehículos eléctricos. En el pico de la plataforma MQB de Volkswagen, una plataforma podía cubrir decenas de modelos, esa era la respuesta estándar que los gigantes alemanes dieron en la era de los coches de combustión. El cambio en la era de la inteligencia es que el gran componente del costo fijo de la automotriz, antes basado en moldes y estampado, pasa a ser software y potencia de cómputo.
HarmonyOS Intelligent Driving ha corrido por un camino de construcción de ecosistemas distinto. Huawei acumula una base profunda en tecnologías inteligentes, definición de productos e insights sobre consumidores; mientras que las automotrices socias tienen capacidades de fabricación de vehículos completos, gestión de cadenas de suministro, control de calidad y puesta en marcha de ingeniería. Mediante una colaboración adelantada, ambas convierten capacidad tecnológica en productos de vehículo completo que pueden producirse a escala y entregarse de forma sostenible. Esta relación de división del trabajo aprovecha al máximo el valor central de las automotrices socias en fabricación e ingeniería, y también eleva la eficiencia con la que la tecnología pasa de la I+D a la producción en masa.
Tres puntos de avance: hacia arriba, hacia adelante y hacia afuera
Con el alza de costos sumada a la sobreoferta, estas presiones apuntan todas a una pregunta: ¿de dónde vendrá el próximo ciclo de crecimiento? Según datos de mercado del primer semestre y avances en tecnología y políticas, hay tres direcciones relativamente claras: hacia arriba para hacer la gama alta, hacia adelante para empujar la conducción automatizada de nivel 3, y hacia afuera para ir a los mercados internacionales.
La alta gama es el más cercano a las ganancias dentro de las tres direcciones.
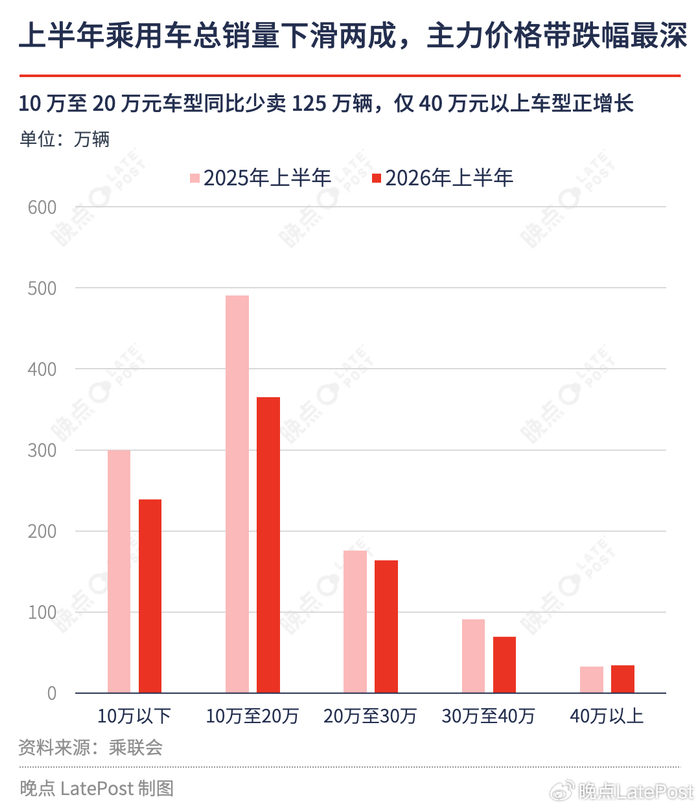
Según los datos de ventas del primer semestre de la Asociación de Ventas Minoristas (乘联会), casi todos los rangos de precios están cayendo; el único rango que mantiene crecimiento interanual es el mercado por encima de 400.000 yuanes. En un mercado en contracción general, este es uno de los pocos “botes” de ganancias que se sigue expandiendo, y precisamente por eso muchas marcas nacionales están apostando por modelos de gama alta.
Pero el umbral de la alta gama es mayor de lo que la mayoría de los que entran en el sector anticipaban. En el mercado chino no faltan coches nuevos con precios por encima de 400.000 yuanes; lo que falta son productos que puedan consolidarse en ese rango de precio. En los últimos dos años, muchos modelos de gama alta de varias marcas recortaron precios apenas salieron al mercado, o sus ventas no lograron salir del valle.
Se puede “cargar” mucha tecnología para fabricar un coche caro, pero no se puede fabricar un coche de gama alta. El verdadero umbral para hacer un modelo de gama alta es ofrecer una experiencia con diferencias generacionales.
Datos de una investigación de la firma de consultoría de la industria automotriz Jielanlu muestran que el 59% de los usuarios de Aito M9 provienen de propietarios de autos usados de marcas tradicionales de lujo. Para estos usuarios, acostumbrados a marcas de lujo tradicionales, lo que impulsa su compra ya no es una tabla de parámetros de equipamiento, sino experiencias inteligentes que los autos de lujo tradicionales no pueden ofrecer: conducción asistida, interacción de cabina y suspensión activa; además, la confianza de marca que proporciona Huawei.
Los resultados del mercado también confirman la existencia de ese umbral. Bajo el ecosistema de Huawei, la marca Aito de HarmonyOS ejecuta un precio promedio total de transacción que supera los 300.000 yuanes; el Aito M9 mantiene una presencia sólida en el mercado por encima de los 500.000. En cuanto a Seres, se mueve en un rango de mercado de nivel de millón de yuanes, donde pelea cara a cara con Mercedes y Porsche.
La misma lógica también aplica a otros fabricantes. Por ejemplo, NIO sostiene su precio en la gama alta con el intercambio de baterías y su sistema de servicios; Ideal lo hace con la definición de escenarios familiares; y Zeekr con el rendimiento y el manejo. Las marcas que logran ocupar un lugar en el mercado de gama alta han aportado cosas que van más allá de las tablas de parámetros de equipamiento.
La otra cara de la alta gama es el salto integral de la capacidad de la cadena de suministro. Los sistemas de cuatro motores eléctricos de U8, la dirección por cable de ET9 de NIO y la suspensión totalmente activa de L9 de Ideal son resultados de avances técnicos de la cadena de suministro nacional. Un solo modelo, el Seres S800, impulsó a más de 200 proveedores nacionales a transitar hacia la gama alta, creando un efecto de “líder que impulsa toda la cadena” en el que un coche arrastra a la cadena completa.
Detrás de esto, la lógica inherente de segmentación de productos de la industria automotriz se está rompiendo. Antes, el precio determinaba la configuración: normalmente, las nuevas tecnologías se lanzaban primero por gigantes internacionales en modelos de lujo en el extranjero, luego se escalonaban hacia abajo durante aproximadamente diez años. Los modelos de bajo precio tenían que esperar mucho tiempo, y la mayoría de los proveedores chinos solo podían asumir capacidades de producción de baja rentabilidad de tecnologías maduras.
Ahora el orden se ha invertido: normalmente, las nuevas tecnologías se desarrollan y validan primero por proveedores chinos, se estrenan en modelos insignia de marcas chinas y, en uno o dos años, se transfieren a modelos de 200.000 a 300.000 yuanes e incluso a modelos de 100.000 a más de 100.000 yuanes. La configuración de gama alta ya no es exclusiva de coches caros; la lógica de segmentación de equipamientos está empezando a ceder ante el ritmo de iteración tecnológica.
La “alta gama” eleva el techo del desarrollo de la industria automotriz china. En comparación, la conducción automatizada de nivel 3 (L3) debe responder a un problema distinto: hacia dónde dirigir el aumento de volumen adicional de la industria.
De L2 a L3 no es solo la iteración de la tecnología: también es la reconfiguración de las relaciones de responsabilidades y la lógica empresarial. En la etapa L3, el sujeto responsable se transfiere del usuario al fabricante, y la conducción asistida empieza a “escribirse” en el balance de la automotriz: si ocurre un accidente de responsabilidad dentro del alcance de la autorización, el fabricante debe hacerse cargo. Con suficiente capital, suficientes datos y una capacidad de sistema completa—estos tres umbrales acelerarán la concentración en la cima de la industria de conducción inteligente.
La inversión de Huawei sirve para demostrar qué tan alto es este umbral: en el campo de la electrificación inteligente del automóvil, ha acumulado más de 100.000 millones de yuanes en inversión. De ese total, la inversión en I+D de Horizon Robotics (Huawei’s subsidiary) supera los 55.000 millones de yuanes y el número de personal de I+D es de más de 8.000 personas. Se estima que en 2026 la inversión en I+D de la conducción inteligente “QianKun” (乾崑) superará los 18.000 millones de yuanes, de los cuales cerca de 10.000 millones se destinarán a la construcción de potencia de cómputo; en los próximos cinco años, también se invertirán al menos 70.000 millones de yuanes adicionales en potencia de cómputo de IA en la nube. Con un tamaño de inversión así, supera la suma de la inversión combinada de otros proveedores importantes de soluciones de conducción inteligente en el país.
Actualmente, la industria china de conducción inteligente ya ha acumulado gran capacidad técnica. Sin embargo, las tecnologías avanzadas solo pueden convertirse en valor para el usuario, ingresos de la empresa y retornos para la industria cuando entran en un mercado real y generan aplicaciones a escala. Bajo el supuesto de que existan condiciones de seguridad y control, responsabilidades claras, y que las leyes y el sistema de seguros sigan perfeccionándose, acelerar la comercialización de la conducción automatizada de niveles superiores podría convertirse en un punto de inflexión importante para que la industria automotriz de China pase de la competencia por homogeneidad a la competencia tecnológica.
La globalización es aún más fundamental. Las marcas propias necesitan buscar crecimiento hacia afuera; el foco pasará de ampliar volúmenes a construir sistemas. Chery lleva años situándose entre los primeros en exportación de automóviles desde China, apoyándose en una red local de implantación en varios países. SAIC MG se sostiene en el mercado local gracias a su sistema de canales de localización en Europa. En la actualidad, BYD construye fábricas en Tailandia, Hungría y Brasil, y la meta también es trasladar la capacidad de fabricación y la cadena de suministro al extranjero.
Más fabricantes seguirán el mismo camino: de exportar coches completos a exportar capacidad de producción, cadena de suministro e incluso I+D y marca. El sistema construido en casa en la última década de la industria automotriz china tendrá que reconstruirse en el extranjero en la próxima década. La capacidad integral que se perfeccionó al competir en el mercado interno se convertirá en la “entrada” de las marcas líderes en los mercados de ultramar.
El capital fija el precio; los consumidores también votan
El valor de los vehículos eléctricos inteligentes se materializa en buena parte solo gradualmente después de la entrega: actualización por OTA, iteraciones de conducción asistida, mantenimiento postventa y el valor de reventa. Cada componente se basa en una gestión continua por parte del fabricante.
En los últimos años han ocurrido varios casos: después de que algunas marcas de nuevas fuerzas desaparecieron, los propietarios no tuvieron a dónde acudir para el servicio postventa, los sistemas de infoentretenimiento dejaron de funcionar y el valor de reventa cayó con fuerza. Conceptos como el servicio postventa y la salud de la marca están atrayendo cada vez más la atención de los consumidores. Datos como el NPS (Net Promoter Score) y la tasa de conservación del valor están reemplazando parámetros de rendimiento y convirtiéndose en opciones clave al comprar un coche.
Los últimos datos de investigación de Jielanlu muestran que NIO, Firefly (Xiaojie?) y Aito ocupan los tres primeros puestos en NPS (Net Promoter Score). En cuanto a la dimensión de percepción del servicio postventa, NIO, Aito y Mercedes encabezan el ranking. En conservación del valor, Ledao (乐道), Aito y Tesla ocupan los tres primeros en el ranking mensual de nuevas energías. La confianza acumulada por los usuarios se traduce en reputación y en la tasa de conservación del valor de los autos usados; y a su vez se convierte en ventas y flujo de caja, lo que retroalimenta la capacidad de la empresa para seguir invirtiendo. En la segunda mitad de la competencia del sector, solo si se activa este ciclo, se podrá avanzar con mayor estabilidad.
Al ampliar la perspectiva, en la primera mitad la industria automotriz china respondió principalmente a la pregunta de “si es posible lograrlo”: sustitución eléctrica de la combustión y sustitución de marcas conjuntas por marcas propias; ambas batallas ya se han resuelto básicamente. En la segunda mitad, hay que responder la pregunta de “si se puede sostener”: la alta gama determina las ganancias, L3 determina el aumento tecnológico y la globalización determina el espacio de mercado. Estas tres cuestiones tienen un mismo prerrequisito: la empresa debe tener recursos, debe atreverse a invertir y debe poder hacerse cargo de responsabilidades. Estas condiciones, en última instancia, terminan reflejadas en el mismo estado financiero.
Por lo tanto, en la segunda mitad, la esencia de la competencia es la salud financiera y la capacidad de seguir invirtiendo de forma sostenida. El mercado de capitales le pone precio; y los consumidores también emiten su voto con pedidos.
Fuente de la imagen principal: (El cazador salvaje)