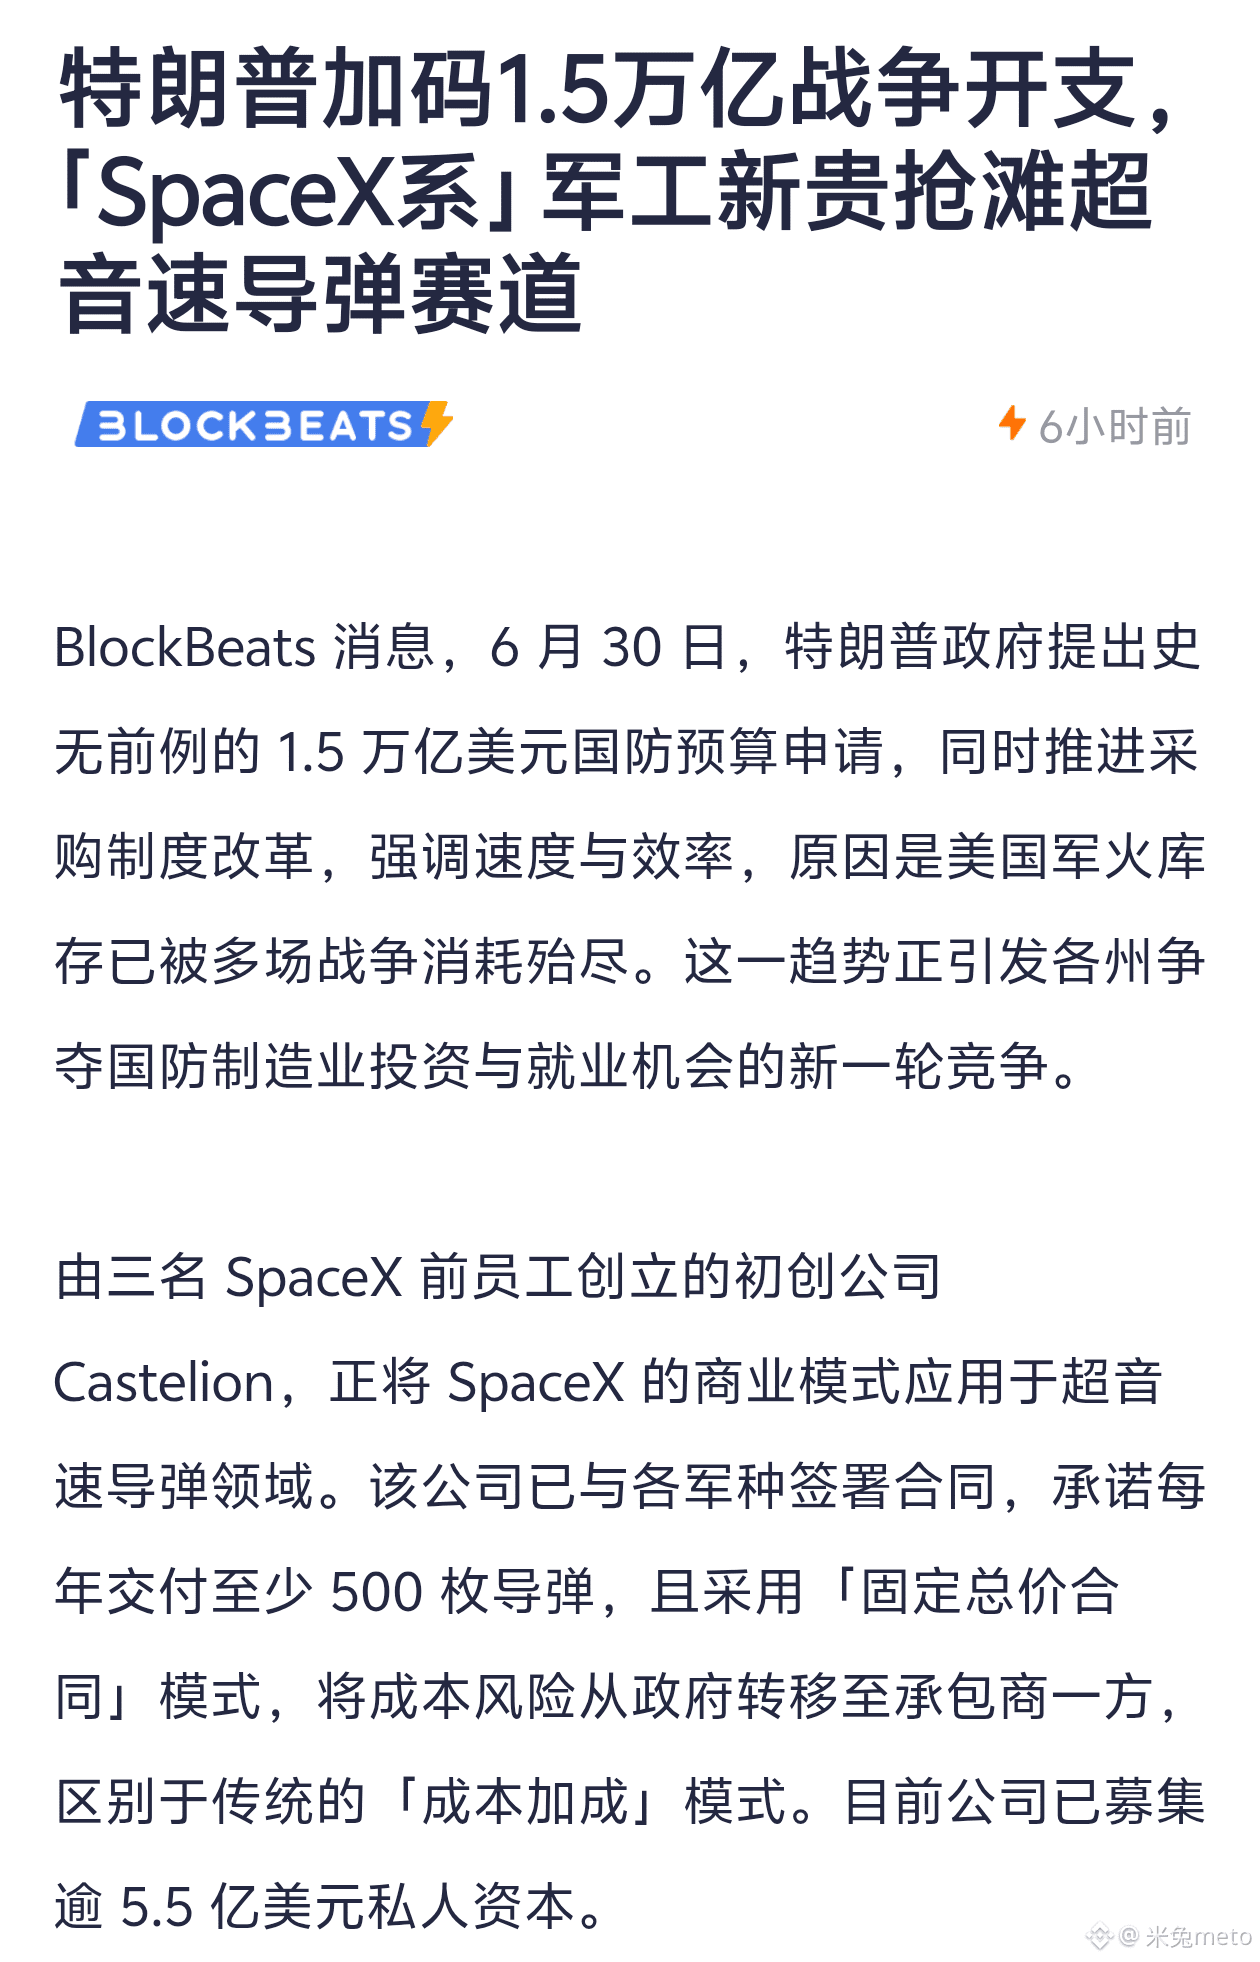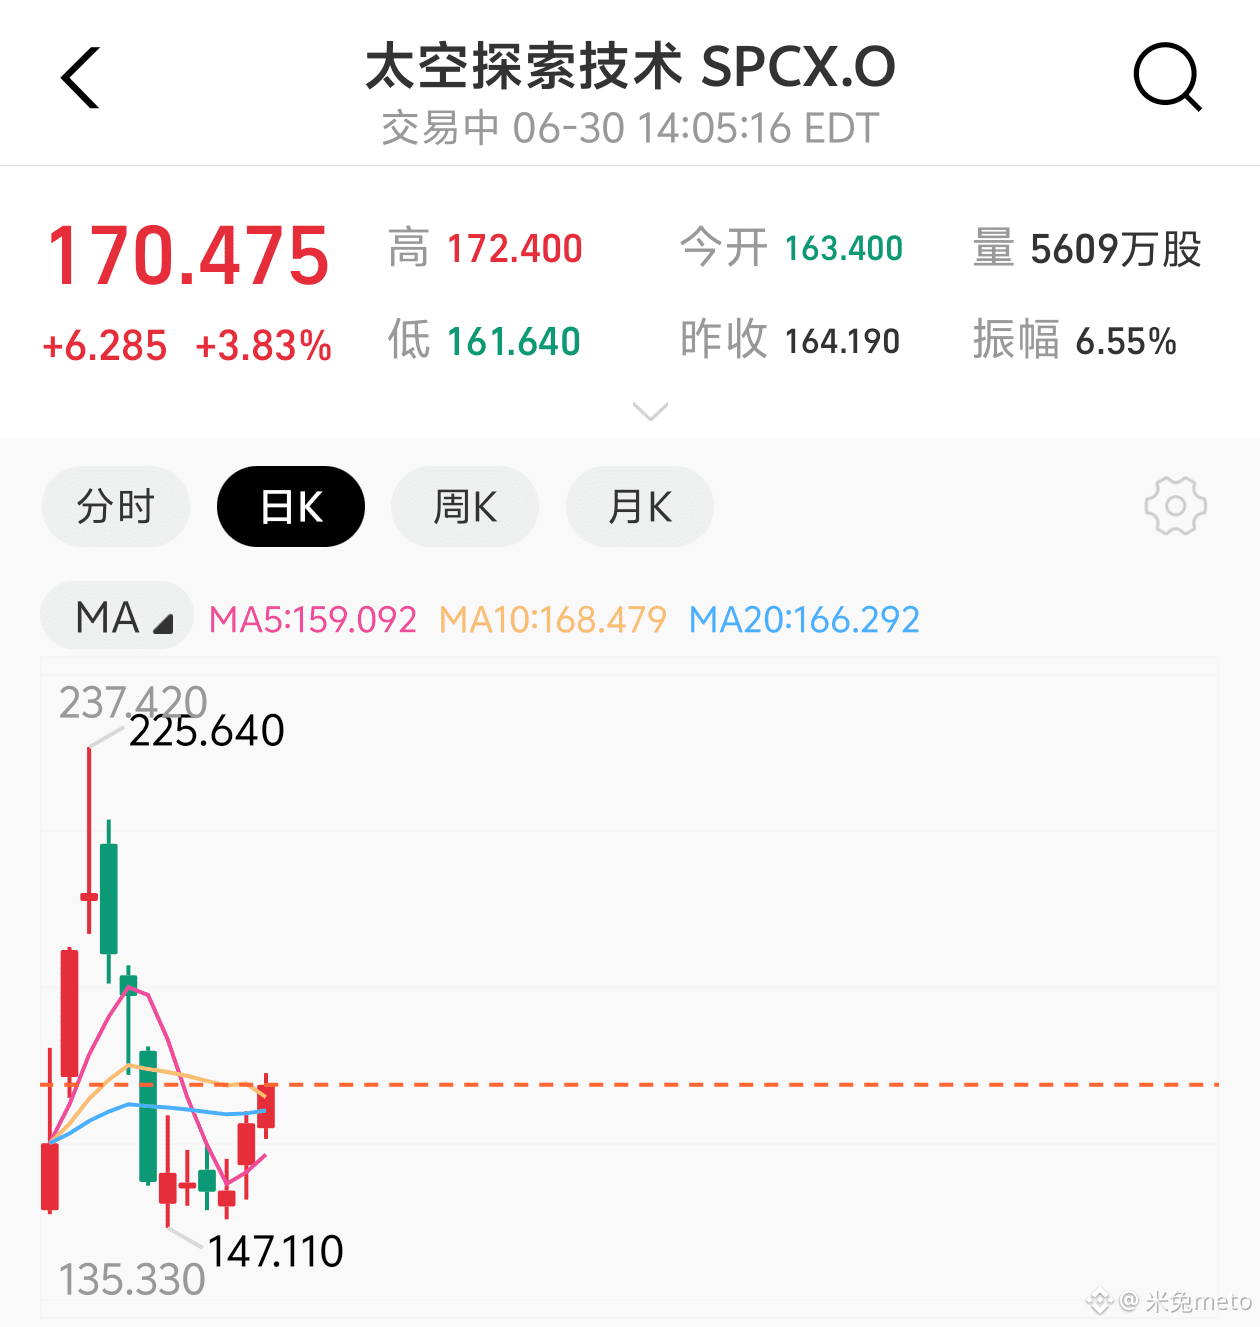
Da 161 a 172. El punto clave no es el monto de la operación en sí, sino la estructura de la negociación: en los 9,02 millones de acciones negociadas, ¿cuántas corresponden a capitales pasivos que ya se adelantaron, y cuántas a especuladores de corto plazo apostando a que la acción entre en la tendencia?
En términos de datos, la flotación de SpaceX es de 25%–30% y Musk controla el 82% de los derechos de voto. La entrada pasiva de 4.300 millones de dólares calculada por JPMorgan debe configurarse de forma sincronizada después del cierre del 6 de julio. Esto significa que los fondos indexados tendrán que ajustar el peso dentro de una cantidad limitada de “fichas”, con una oferta y demanda extremadamente desbalanceadas. Casos históricos muestran que, antes de su inclusión, los valores con baja flotación suelen tener una prima promedio de 15%–25%, y el precio actual de SPCX alrededor de 170 todavía deja margen.
Pero la viabilidad de mantener posiciones largas depende de dos puntos de inflexión en los datos. El primero es un cambio financiero “de calidad” en Starlink: en 2025, los ingresos alcanzan 11.400 millones, el beneficio operativo 4.400 millones, el margen bruto 39% y en el Q1 de 2026 la proporción sube a 69%. Los analistas predicen que los ingresos de Starlink en 2026 alcanzarán 18.700 millones, un +80% interanual. Más sutil aún: en mayo, SpaceX aumentó en contra de la tendencia los precios de los paquetes de Starlink, con una subida promedio de 10 dólares al mes, lo que indica que pasó de “captar usuarios” a “monetizar la base instalada”; el crecimiento del EBITDA debería superar el de los ingresos. Este fundamento sostiene el “piso” del argumento alcista.
El segundo punto de inflexión es el presupuesto de defensa de 1,5 billones de dólares de Trump. La empresa Castelion, fundada por ex empleados de SpaceX, ya se adelantó en la pista de misiles supersónicos, usando un modelo de “contrato de precio fijo”; exactamente es una táctica que SpaceX ya validó en el ámbito aeroespacial. La expansión del presupuesto de defensa aporta un nuevo punto de apoyo al relato militar de SpaceX: no solo cohetes y satélites, sino que todo el ecosistema “SpaceX” se está infiltrando en los sistemas de adquisiciones del Pentágono.
Los riesgos también son claros: xAI perdió 6.350 millones de dólares en 2025 y en el Q1 de 2026 volvió a perder 4.280 millones; la pérdida neta GAAP de SpaceX de 4.900 millones se debe principalmente al lastre de la IA. El incumplimiento de Grok y la salida de cofundadores están desgastando la paciencia del mercado. El 8 de diciembre vence el periodo de bloqueo; la presión vendedora tras la expansión de la flotación es un evento determinista.
Mi criterio: los datos respaldan una posición larga a corto plazo. La asignación de capitales pasivos antes de la inclusión es una compra determinista; la mejora de la rentabilidad de Starlink ofrece un “colchón” de fundamentos; y el relato militar abre el techo de valoración. En el rango de 180 a 200, antes del 7 de julio, es probable que se alcance. Pero una semana después de la inclusión es una ventana peligrosa: los datos históricos muestran que la probabilidad de que “el buen dato se agote” supera el 50%. Ahora que se hace largo, lo que se gana es dinero de la estructura de fondos, no del valor de la empresa; hay que salir antes de que se libere el periodo de bloqueo.
En términos de datos, la flotación de SpaceX es de 25%–30% y Musk controla el 82% de los derechos de voto. La entrada pasiva de 4.300 millones de dólares calculada por JPMorgan debe configurarse de forma sincronizada después del cierre del 6 de julio. Esto significa que los fondos indexados tendrán que ajustar el peso dentro de una cantidad limitada de “fichas”, con una oferta y demanda extremadamente desbalanceadas. Casos históricos muestran que, antes de su inclusión, los valores con baja flotación suelen tener una prima promedio de 15%–25%, y el precio actual de SPCX alrededor de 170 todavía deja margen.
Pero la viabilidad de mantener posiciones largas depende de dos puntos de inflexión en los datos. El primero es un cambio financiero “de calidad” en Starlink: en 2025, los ingresos alcanzan 11.400 millones, el beneficio operativo 4.400 millones, el margen bruto 39% y en el Q1 de 2026 la proporción sube a 69%. Los analistas predicen que los ingresos de Starlink en 2026 alcanzarán 18.700 millones, un +80% interanual. Más sutil aún: en mayo, SpaceX aumentó en contra de la tendencia los precios de los paquetes de Starlink, con una subida promedio de 10 dólares al mes, lo que indica que pasó de “captar usuarios” a “monetizar la base instalada”; el crecimiento del EBITDA debería superar el de los ingresos. Este fundamento sostiene el “piso” del argumento alcista.
El segundo punto de inflexión es el presupuesto de defensa de 1,5 billones de dólares de Trump. La empresa Castelion, fundada por ex empleados de SpaceX, ya se adelantó en la pista de misiles supersónicos, usando un modelo de “contrato de precio fijo”; exactamente es una táctica que SpaceX ya validó en el ámbito aeroespacial. La expansión del presupuesto de defensa aporta un nuevo punto de apoyo al relato militar de SpaceX: no solo cohetes y satélites, sino que todo el ecosistema “SpaceX” se está infiltrando en los sistemas de adquisiciones del Pentágono.
Los riesgos también son claros: xAI perdió 6.350 millones de dólares en 2025 y en el Q1 de 2026 volvió a perder 4.280 millones; la pérdida neta GAAP de SpaceX de 4.900 millones se debe principalmente al lastre de la IA. El incumplimiento de Grok y la salida de cofundadores están desgastando la paciencia del mercado. El 8 de diciembre vence el periodo de bloqueo; la presión vendedora tras la expansión de la flotación es un evento determinista.
Mi criterio: los datos respaldan una posición larga a corto plazo. La asignación de capitales pasivos antes de la inclusión es una compra determinista; la mejora de la rentabilidad de Starlink ofrece un “colchón” de fundamentos; y el relato militar abre el techo de valoración. En el rango de 180 a 200, antes del 7 de julio, es probable que se alcance. Pero una semana después de la inclusión es una ventana peligrosa: los datos históricos muestran que la probabilidad de que “el buen dato se agote” supera el 50%. Ahora que se hace largo, lo que se gana es dinero de la estructura de fondos, no del valor de la empresa; hay que salir antes de que se libere el periodo de bloqueo.