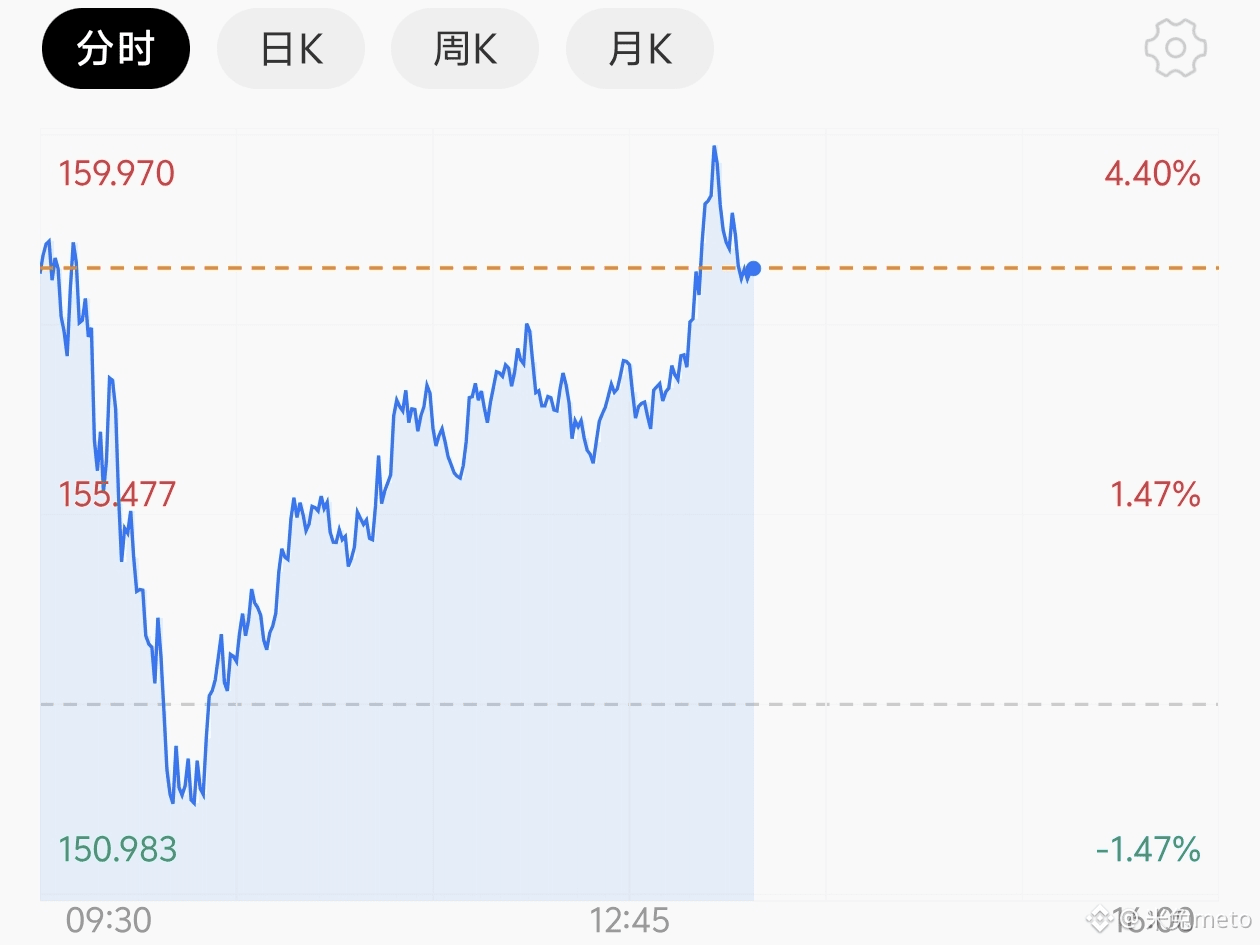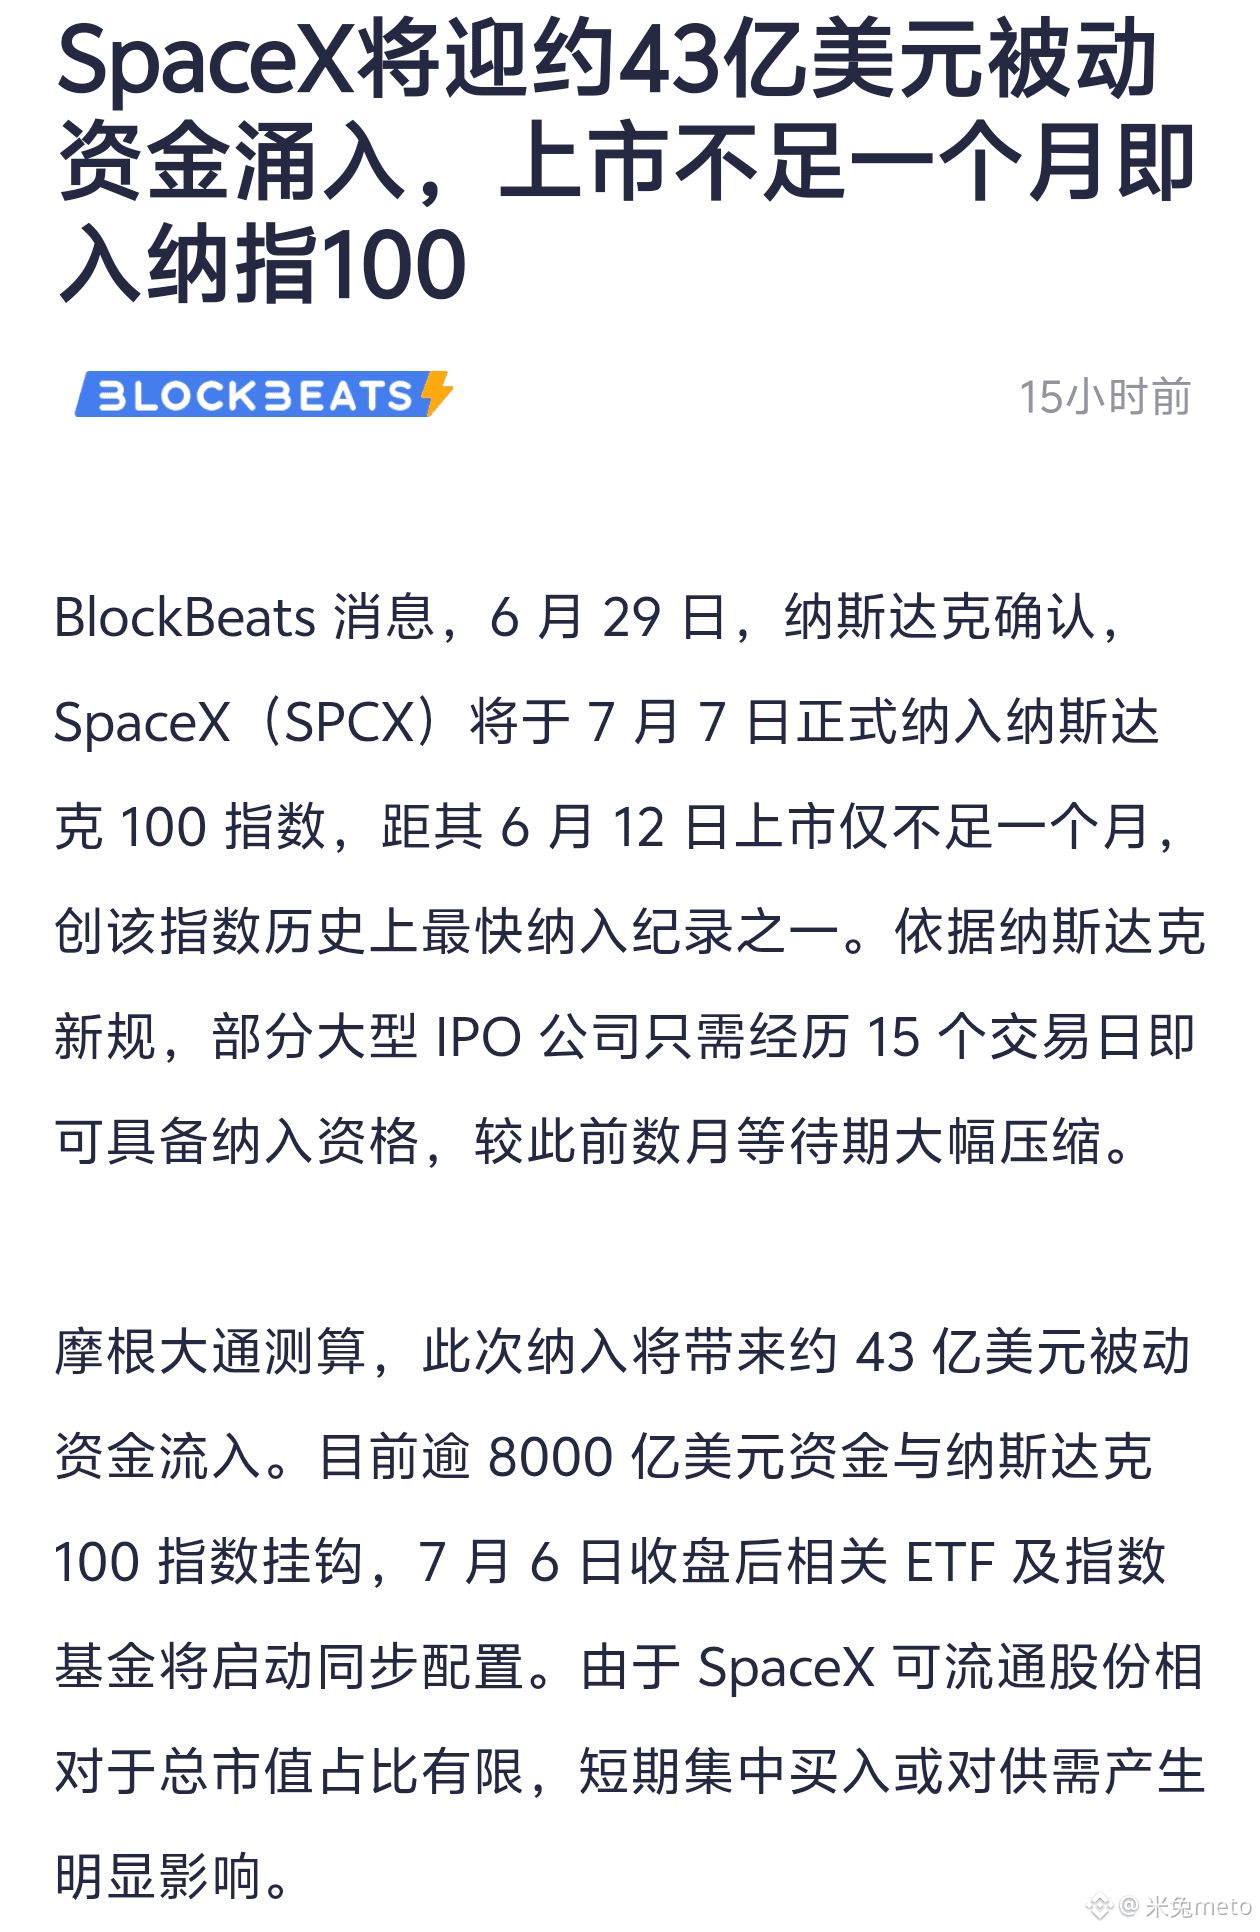
$SPCX La inclusión del Nasdaq (Nasdaq) en este asunto, en esencia, es un intrincado “truco” de liquidez cuidadosamente orquestado. Menos de un mes después de salir a bolsa, SpaceX fue metida en el Nasdaq 100; el Nasdaq rompió el récord del plazo más rápido en 15 sesiones, y además le dio a SpaceX un multiplicador de 3 veces para su menor flotación. Detrás de esto no hay que SpaceX sea “tan buena” (o no solo), sino que el mercado necesita un nuevo “tótem tecnológico” para reemplazar el vacío de historias posterior a Nvidia y Tesla.
JPMorgan calcula 4.300 millones de dólares de entradas pasivas, pero nadie pregunta de dónde sale ese dinero. En la actualidad, los ETF y fondos indexados que rastrean el Nasdaq 100 superan los 800.000 millones de dólares; el peso estimado de SpaceX estaría entre 0,5%-0,7%. El problema es que el flotante de SpaceX solo es del 25%-30%, y Musk sostiene el 82%+ de los derechos de voto. Para que los fondos indexados completen la asignación con un “número limitado de fichas”, equivale a volcar 4.300 millones de dólares en un embudo, por lo que el precio necesariamente sube a la fuerza. A corto plazo, antes del 7 de julio (cuando se incluya), se puede tocar incluso 170 o 180: es una “ilusión de compras agresivas” creada por un desequilibrio entre oferta y demanda, y no tiene mucho que ver con cuánto vale la empresa.
Pero la viabilidad de ponerse largos depende de quién se hará cargo después del 7 de julio. La regularidad histórica está aquí: la inclusión del Nasdaq suele ser un “lovers/beneficios ya agotados”. Una vez completado el reequilibrio de los ETF, si se corta la demanda compradora, tras un volumen medio diario de 43,49 millones de acciones, con una valoración de 94 veces los ingresos y aún en pérdidas, y sin que haya fondos pasivos sosteniendo la acción, el precio mostrará de inmediato su verdadera forma. Una simulación Monte Carlo indica que, en 90 días, el retroceso medio es del 31,2% y hay un 48,7% de probabilidad de caer más del 30%.
SpaceX es el “Starlink criando xAI”. Starlink en 2025 tendrá ingresos de 11.400 millones, beneficios operativos de 4.400 millones, y un margen bruto del 39%: un auténtico “cash cow”. Pero xAI en 2025 perdió 6.350 millones y en el 1T de 2026 vuelve a perder 4.280 millones; Musk usa el dinero de la salida a bolsa para tapar el agujero sin fondo de la IA. Lo que el mercado está comprando no es un lanzamiento de cohetes, sino la prima de “que Musk cuenta historias sobre IA”. El retraso de Grok fue de dos meses; el cofundador de xAI se fue tras completar solo la mitad. Esta narrativa, en realidad, es frágil.
El periodo de bloqueo de 180 días vence el 8 de diciembre; las acciones de empleados y primeros inversores entrarán al mercado a finales de año, lo que hará que el flotante se infle de golpe. La presión vendedora no es para subestimarla.
Antes de la inclusión, se puede seguir la tendencia a corto plazo para ponerse largo, pero es imprescindible salir antes del 7 de julio. A medio y largo plazo, en términos de valoración razonable, la SPCX debería estar en un rango de 100-120: Starlink vale ese dinero; las pérdidas de xAI y la prima por el discurso de Musk no deberían contabilizarse. Con el precio ahora en 158, ponerse largo equivale a comprar el riesgo del “partido de la IA” de Musk: la relación riesgo/beneficio es extremadamente mala.
JPMorgan calcula 4.300 millones de dólares de entradas pasivas, pero nadie pregunta de dónde sale ese dinero. En la actualidad, los ETF y fondos indexados que rastrean el Nasdaq 100 superan los 800.000 millones de dólares; el peso estimado de SpaceX estaría entre 0,5%-0,7%. El problema es que el flotante de SpaceX solo es del 25%-30%, y Musk sostiene el 82%+ de los derechos de voto. Para que los fondos indexados completen la asignación con un “número limitado de fichas”, equivale a volcar 4.300 millones de dólares en un embudo, por lo que el precio necesariamente sube a la fuerza. A corto plazo, antes del 7 de julio (cuando se incluya), se puede tocar incluso 170 o 180: es una “ilusión de compras agresivas” creada por un desequilibrio entre oferta y demanda, y no tiene mucho que ver con cuánto vale la empresa.
Pero la viabilidad de ponerse largos depende de quién se hará cargo después del 7 de julio. La regularidad histórica está aquí: la inclusión del Nasdaq suele ser un “lovers/beneficios ya agotados”. Una vez completado el reequilibrio de los ETF, si se corta la demanda compradora, tras un volumen medio diario de 43,49 millones de acciones, con una valoración de 94 veces los ingresos y aún en pérdidas, y sin que haya fondos pasivos sosteniendo la acción, el precio mostrará de inmediato su verdadera forma. Una simulación Monte Carlo indica que, en 90 días, el retroceso medio es del 31,2% y hay un 48,7% de probabilidad de caer más del 30%.
SpaceX es el “Starlink criando xAI”. Starlink en 2025 tendrá ingresos de 11.400 millones, beneficios operativos de 4.400 millones, y un margen bruto del 39%: un auténtico “cash cow”. Pero xAI en 2025 perdió 6.350 millones y en el 1T de 2026 vuelve a perder 4.280 millones; Musk usa el dinero de la salida a bolsa para tapar el agujero sin fondo de la IA. Lo que el mercado está comprando no es un lanzamiento de cohetes, sino la prima de “que Musk cuenta historias sobre IA”. El retraso de Grok fue de dos meses; el cofundador de xAI se fue tras completar solo la mitad. Esta narrativa, en realidad, es frágil.
El periodo de bloqueo de 180 días vence el 8 de diciembre; las acciones de empleados y primeros inversores entrarán al mercado a finales de año, lo que hará que el flotante se infle de golpe. La presión vendedora no es para subestimarla.
Antes de la inclusión, se puede seguir la tendencia a corto plazo para ponerse largo, pero es imprescindible salir antes del 7 de julio. A medio y largo plazo, en términos de valoración razonable, la SPCX debería estar en un rango de 100-120: Starlink vale ese dinero; las pérdidas de xAI y la prima por el discurso de Musk no deberían contabilizarse. Con el precio ahora en 158, ponerse largo equivale a comprar el riesgo del “partido de la IA” de Musk: la relación riesgo/beneficio es extremadamente mala.