$BTC 100-13.0 mil millones de dólares en opciones vencen, el dolor llega a 72k+, ¡se ponen a cero directamente! ¿El mercado se prepara para un retroceso profundo? $ETH
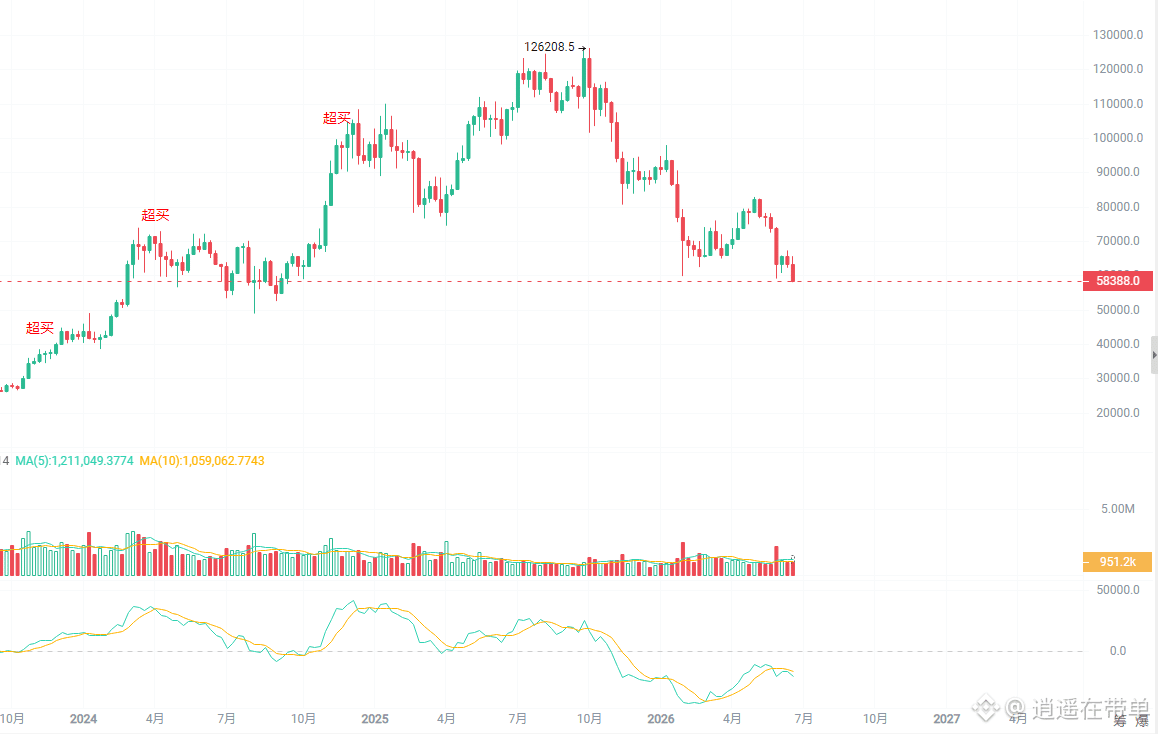
Por el lado de Deribit, el valor nocional es de aproximadamente 10 a 13 mil millones de dólares, y el volumen no es poco. Pero el problema es que la gran mayoría son órdenes de call profundamente fuera del dinero; los precios de ejercicio están concentrados por encima de 72k. Ahora mismo, el Bitcoin anda entre 58k–60k, así que básicamente estas órdenes quedan invalidadas y se liquidan a cero al vencer.
Sin calls, la demanda de cobertura compradora correspondiente también se retira; en otras palabras, el mercado se queda sin una parte de su “fuerza de soporte”. En cambio, del lado de las opciones put la ventaja es más clara: el Put/Call Ratio se ve claramente bajista. Aunque el Max Pain esté en 72k–74k, el precio ya no está en ese rango, así que el efecto “anclaje” casi no sirve; en lugar de eso, es más probable que el mercado se deje empujar hacia abajo por las órdenes de venta.
Además, se acerca el fin de semana: la liquidez ya es peor de por sí y el panorama macro tampoco trae buenas noticias. Cualquier oscilación se amplifica de inmediato. En el aspecto técnico, el soporte de 58k–59k no se ve tan sólido; si se rompe, lo más probable es que el precio vaya a 55k–57k. Esa zona será el principal punto de prueba a corto plazo.
Si la presión vendedora sigue aumentando y el volumen también se amplifica, que se mire el rango 52k–54k tampoco es imposible, pero eso ya sería un escenario extremo.
En resumen, este vencimiento no parece un “malas noticias ya descontadas”; más bien es como encender una mecha para la caída. La euforia por los calls no aguanta frente al precio real del mercado; a corto plazo, se estima que seguirá la presión. Cerca de 55k–57k, muy probablemente se convertirá en la zona de atención en los próximos días.
Luego habrá que vigilar los datos de liquidación de Deribit y el volumen de operaciones del contado; los cambios pueden ser muy rápidos, ¿eh?
Por el lado de Deribit, el valor nocional es de aproximadamente 10 a 13 mil millones de dólares, y el volumen no es poco. Pero el problema es que la gran mayoría son órdenes de call profundamente fuera del dinero; los precios de ejercicio están concentrados por encima de 72k. Ahora mismo, el Bitcoin anda entre 58k–60k, así que básicamente estas órdenes quedan invalidadas y se liquidan a cero al vencer.
Sin calls, la demanda de cobertura compradora correspondiente también se retira; en otras palabras, el mercado se queda sin una parte de su “fuerza de soporte”. En cambio, del lado de las opciones put la ventaja es más clara: el Put/Call Ratio se ve claramente bajista. Aunque el Max Pain esté en 72k–74k, el precio ya no está en ese rango, así que el efecto “anclaje” casi no sirve; en lugar de eso, es más probable que el mercado se deje empujar hacia abajo por las órdenes de venta.
Además, se acerca el fin de semana: la liquidez ya es peor de por sí y el panorama macro tampoco trae buenas noticias. Cualquier oscilación se amplifica de inmediato. En el aspecto técnico, el soporte de 58k–59k no se ve tan sólido; si se rompe, lo más probable es que el precio vaya a 55k–57k. Esa zona será el principal punto de prueba a corto plazo.
Si la presión vendedora sigue aumentando y el volumen también se amplifica, que se mire el rango 52k–54k tampoco es imposible, pero eso ya sería un escenario extremo.
En resumen, este vencimiento no parece un “malas noticias ya descontadas”; más bien es como encender una mecha para la caída. La euforia por los calls no aguanta frente al precio real del mercado; a corto plazo, se estima que seguirá la presión. Cerca de 55k–57k, muy probablemente se convertirá en la zona de atención en los próximos días.
Luego habrá que vigilar los datos de liquidación de Deribit y el volumen de operaciones del contado; los cambios pueden ser muy rápidos, ¿eh?