Soporte detrás del estiramiento de abril: liquidez global
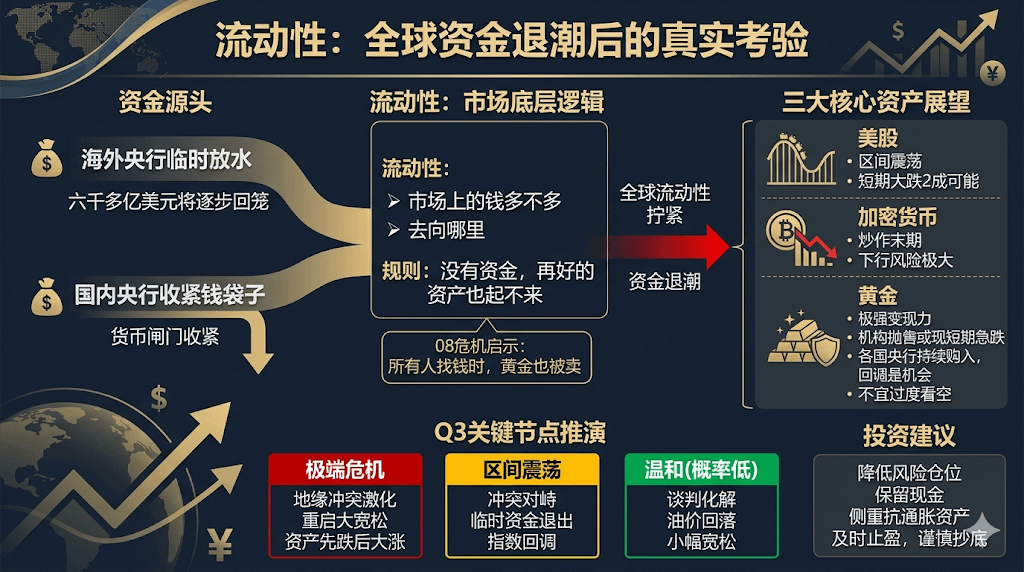
Hoy quiero hablar sobre lo que ha estado pasando últimamente. La acción del mercado en las últimas una o dos semanas ha llevado a muchos a tener la ilusión de que el entorno de capital se ha vuelto más laxo. Las acciones de EE. UU. comenzaron a rebotar a mediados de abril, subiendo de $BTC a setenta y nueve mil, y cada vez hay más voces alcistas en el mercado. Este aumento no se debe a una mejora en los fundamentos, sino que se sostiene por los 6060 millones de dólares que las instituciones extranjeras han inyectado temporalmente.
Este dinero proviene principalmente de tres fuentes:
Primero, se ajustaron las reglas de regulación bancaria, reduciendo los requisitos de reservas, lo que liberó directamente 2510 millones de dólares; segundo, un nuevo plan de compra en el mercado de deuda, que en esencia es un aflojamiento encubierto, inyectando 1920 millones; y el resto, 1630 millones, proviene de otros canales complementarios, sumando un total de 6060 millones.
Las instituciones relacionadas no reconocen esto como una inyección de liquidez, simplemente cambiaron la narrativa para evadir la controversia sobre la devaluación por inflación. Se puede ver claramente en la curva del tamaño de la deuda que el año pasado se contrajo de manera continua y que en el primer trimestre de este año hubo un rebote notable, indicando una inyección real de capital.
Esta operación es solo un ajuste temporal, específicamente para abordar la brecha de capital en el mercado que surge con la temporada de impuestos a mediados de abril. Después de que pase el pico de presentación de impuestos, estos fondos temporales comenzarán a retirarse gradualmente.
Actualmente, el regreso de capital ya ha comenzado, y una vez que desaparezcan los fondos de soporte a corto plazo, la brecha de capital del mercado se expondrá nuevamente. Mi conclusión es simple: los precios de los activos sostenidos por inyecciones temporales de liquidez enfrentarán la verdadera prueba después de la retirada de capital.
$ETH
$BTC
Hoy quiero hablar sobre lo que ha estado pasando últimamente. La acción del mercado en las últimas una o dos semanas ha llevado a muchos a tener la ilusión de que el entorno de capital se ha vuelto más laxo. Las acciones de EE. UU. comenzaron a rebotar a mediados de abril, subiendo de $BTC a setenta y nueve mil, y cada vez hay más voces alcistas en el mercado. Este aumento no se debe a una mejora en los fundamentos, sino que se sostiene por los 6060 millones de dólares que las instituciones extranjeras han inyectado temporalmente.
Este dinero proviene principalmente de tres fuentes:
Primero, se ajustaron las reglas de regulación bancaria, reduciendo los requisitos de reservas, lo que liberó directamente 2510 millones de dólares; segundo, un nuevo plan de compra en el mercado de deuda, que en esencia es un aflojamiento encubierto, inyectando 1920 millones; y el resto, 1630 millones, proviene de otros canales complementarios, sumando un total de 6060 millones.
Las instituciones relacionadas no reconocen esto como una inyección de liquidez, simplemente cambiaron la narrativa para evadir la controversia sobre la devaluación por inflación. Se puede ver claramente en la curva del tamaño de la deuda que el año pasado se contrajo de manera continua y que en el primer trimestre de este año hubo un rebote notable, indicando una inyección real de capital.
Esta operación es solo un ajuste temporal, específicamente para abordar la brecha de capital en el mercado que surge con la temporada de impuestos a mediados de abril. Después de que pase el pico de presentación de impuestos, estos fondos temporales comenzarán a retirarse gradualmente.
Actualmente, el regreso de capital ya ha comenzado, y una vez que desaparezcan los fondos de soporte a corto plazo, la brecha de capital del mercado se expondrá nuevamente. Mi conclusión es simple: los precios de los activos sostenidos por inyecciones temporales de liquidez enfrentarán la verdadera prueba después de la retirada de capital.
$ETH
$BTC