

Resumen: Desde modelos, potencia de cálculo hasta nube y seguridad, OpenClaw podría influir en la lógica de beneficios del mercado de valores estadounidense.
Autor: Viee I Biteye equipo de contenido.
En noviembre de 2025, un desarrollador independiente austriaco, Peter Steinberger, presentó silenciosamente un proyecto en GitHub: Clawdbot (ahora renombrado a OpenClaw).
En aquel momento, nadie lo notó; todo se salió de control a finales de enero de 2026.
Entre el 29 y el 30 de enero, el proyecto obtuvo en un tiempo muy corto decenas de miles de estrellas en GitHub y rápidamente superó las 100,000. Hasta el 3 de marzo, esta cifra ya había crecido a cerca de 250,000, alcanzando la cima de las estrellas, superando a Linux. Como referencia, proyectos de código abierto como React (uno de los frameworks de desarrollo frontend más populares del mundo) y Linux (el núcleo del sistema operativo que soporta la operación de servidores de internet) suelen tardar más de diez años en acumular alrededor de 200,000 estrellas, mientras que la curva de OpenClaw es casi una línea vertical.
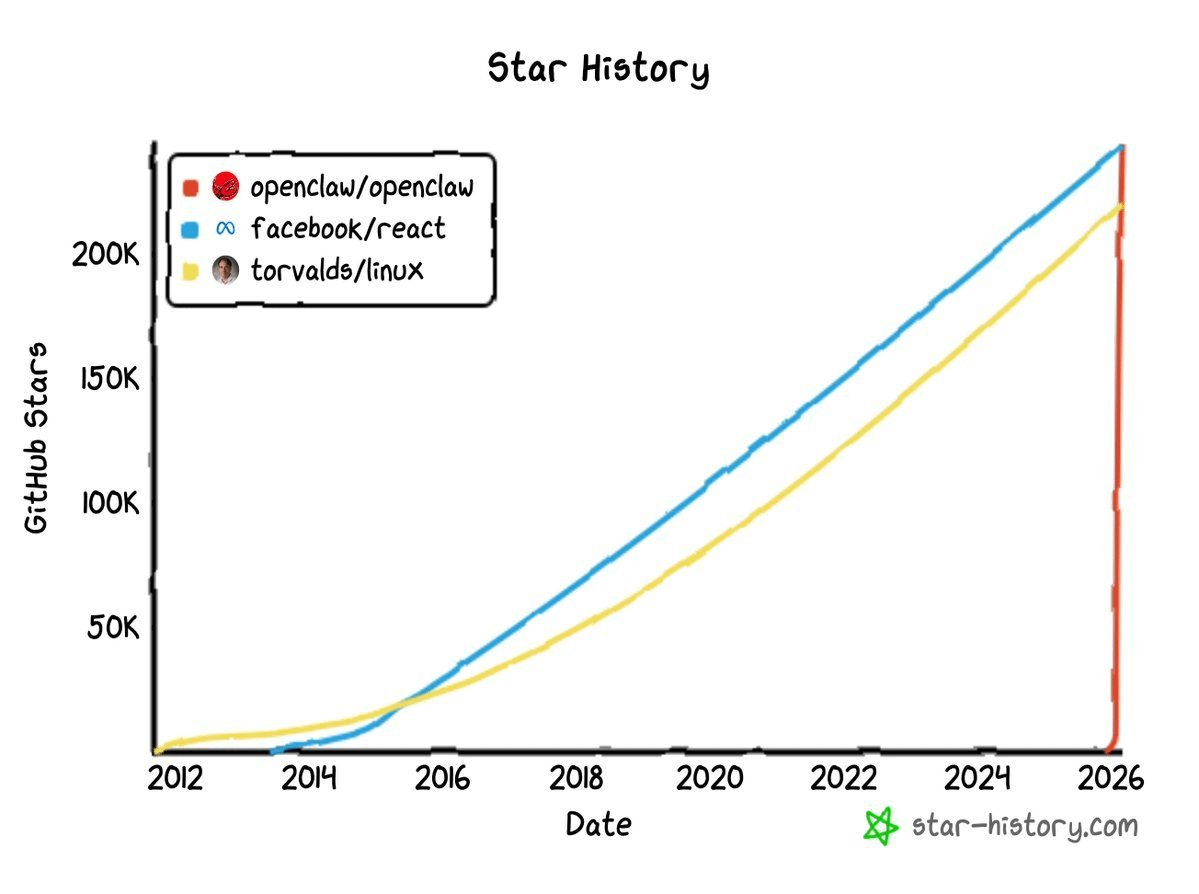
El nombre original de OpenClaw, Clawdbot, suena como Claude. Anthropic envió una carta de abogados el 27 de enero exigiendo que cambie de nombre, el proyecto pasó a llamarse Moltbot y finalmente se llamó OpenClaw. Pero el cambio de nombre no ha ralentizado su velocidad de difusión, sino que ha generado más conversación. El 16 de febrero, Sam Altman anunció que Steinberger se unía a OpenAI, y OpenClaw se transferiría a una fundación independiente de código abierto apoyada por OpenAI.
Desde el proyecto de un desarrollador independiente hasta un peón estratégico de los gigantes tecnológicos, esta pequeña langosta tardó menos de tres meses.
La popularidad de OpenClaw en el círculo tecnológico es evidente para todos, entonces, ¿dónde se ha extendido este fuego? Este artículo intenta, desde la perspectiva del mercado de capitales, desglosar la cadena industrial beneficiada detrás del fenómeno de OpenClaw y las empresas que podrían ser reevaluadas en el mercado de valores estadounidense.
¿Qué es OpenClaw? ¿Por qué tiene impacto en el mercado de valores estadounidense?
Primero, hablemos de la esencia. OpenClaw no es otro chatbot, es un marco de Agente de IA de código abierto.
¿Cuál es la diferencia? Un chatbot recibe tu pregunta y devuelve un texto. OpenClaw recibe tus instrucciones y luego se pone a trabajar. Puede operar navegadores, ejecutar código, llamar a APIs, gestionar sistemas de archivos y conectar más de 12 plataformas de mensajería.
Las diferencias en sus modos de operación se pueden resumir en una tabla:
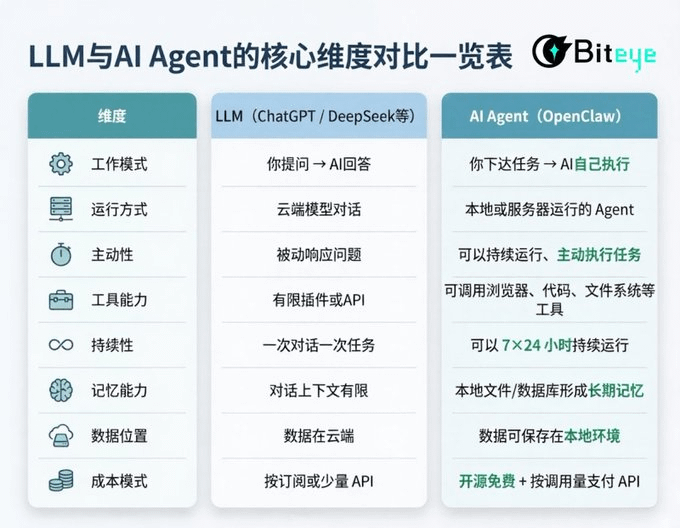
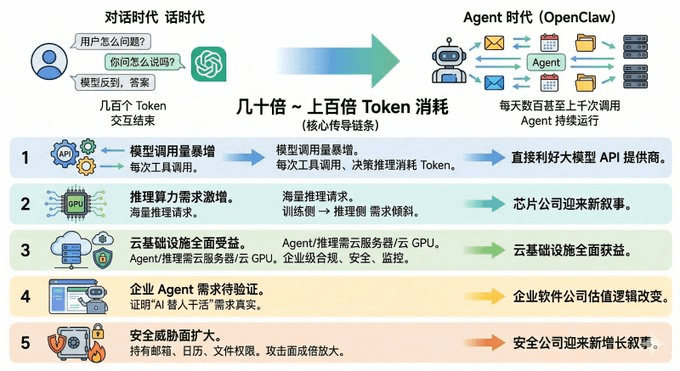
En resumen, para decirlo de manera más directa, ha evolucionado de un chatbot a un verdadero empleado digital, lo que también significa que el paradigma comercial de la IA está experimentando un cambio cualitativo. En la era de la conversación, el usuario hace una pregunta al gran modelo, el modelo devuelve una respuesta, consume cientos de tokens y la interacción termina. Pero en la era de los Agentes, un OpenClaw puede hacer cientos o incluso miles de llamadas al modelo diariamente. El consumo de tokens generado por un solo usuario de Agente puede ser decenas o incluso cientos de veces el de un usuario de chatbot tradicional.
Este múltiplo de consumo es la cadena de transmisión central a través de la cual OpenClaw impacta el mercado de valores estadounidense.
Primera capa: Aumento explosivo en el volumen de llamadas a modelos. Cada llamada a una herramienta del Agente, cada razonamiento de decisión, consume tokens, beneficiando directamente a los proveedores de API de grandes modelos.
Segunda capa: Aumento explosivo de la demanda de potencia de razonamiento. La gran cantidad de Agentes que llaman implica una gran cantidad de solicitudes de razonamiento, la lógica de demanda de GPU se inclina del lado de "entrenamiento" hacia el lado de "razonamiento", y las empresas de chips experimentan una nueva narrativa.
Tercera capa: Infraestructura en la nube que se beneficia plenamente. El Agente necesita servidores en la nube para funcionar, el razonamiento del modelo requiere GPU en la nube para calcular, y el Agente de nivel empresarial necesita una infraestructura en la nube que sea conforme, segura y monitoreable.
Cuarta capa: La demanda de Agentes empresariales está por validar. OpenClaw ha demostrado de forma abierta que existe una demanda real de "IA trabajando por humanos", y las empresas de software que están comercializando capacidades de Agentes podrían ver cambiar su lógica de valoración.
Quinta capa: Ampliación de la superficie de amenazas de seguridad. Cuando el Agente mantiene permisos de correo electrónico, calendario y sistema de archivos a largo plazo, la superficie de ataque se amplía exponencialmente, y las empresas de seguridad se enfrentan a una nueva narrativa de crecimiento.
A continuación, seguiremos esta cadena y desglosaremos una a una las acciones de valores estadounidenses que se benefician.
Dos, asesinos de tokens: el superciclo de los proveedores de grandes modelos.
Si los Agentes se convierten en el paradigma principal de interacción de IA, los ingresos por API de los proveedores de grandes modelos experimentarán un crecimiento exponencial.
Pero actualmente, los dos mayores proveedores de modelos de Agentes, OpenAI y Anthropic, aún no están en el mercado. Por lo tanto, esta lógica se corresponde más directamente en el mercado de capitales con las empresas que cotizan en bolsa MSFT y GOOGL.
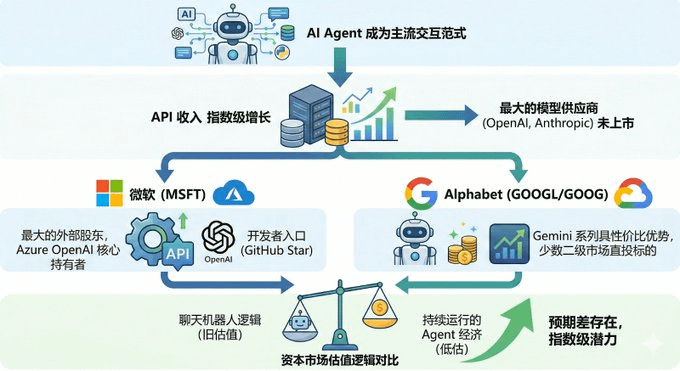
Primero, Microsoft, como el mayor accionista externo de OpenAI, cada solicitud de API a través del Azure OpenAI Service que llama a GPT-4o u o1, en esencia, está contribuyendo a los ingresos del negocio en la nube de Microsoft. El fundador de OpenClaw se unió a OpenAI y transfirió el proyecto a una fundación apoyada por OpenAI, lo que significa que es muy probable que el ecosistema de OpenClaw esté más estrechamente vinculado a los modelos de OpenAI en el futuro. Si en la lista de modelos recomendados por defecto de OpenClaw, OpenAI ocupa el primer lugar, entonces Microsoft habrá obtenido, sin darse cuenta, una entrada de desarrollador con 240,000 estrellas en GitHub.
Alphabet es otro beneficiario desde una dimensión diferente, es decir, la empresa que cotiza en bolsa a la que pertenece Google (símbolo de acciones GOOGL / GOOG). La serie Gemini de Google es uno de los modelos principales respaldados por OpenClaw, y Gemini 2.0 Flash cuenta con una relación calidad-precio de razonamiento extremadamente competitiva. Más crucial aún, entre los principales proveedores de modelos, Alphabet es uno de los pocos que puede ser invertido directamente a través del mercado secundario.
Más digno de atención es que el mercado parece aún no haber valorado adecuadamente la lógica de consumo de API impulsada por Agentes. GOOGL no ha mostrado un aumento significativo desde febrero tras la aparición de OpenClaw, mientras que MSFT ha experimentado una corrección en su valoración. En otras palabras, aún existe una diferencia de expectativas, lo que significa que el mercado de capitales todavía está valorando a la empresa de modelos con la lógica de "chatbots" en lugar de la economía de Agentes en funcionamiento continuo.
Tres, el razonamiento nunca es suficiente: la nueva narrativa de las empresas de chips.
Si el consumo de tokens es el combustible de la era de los Agentes, entonces las GPU son el motor que impulsa esta máquina, y los beneficiarios más directos siguen siendo los fabricantes de GPU, NVIDIA y AMD.
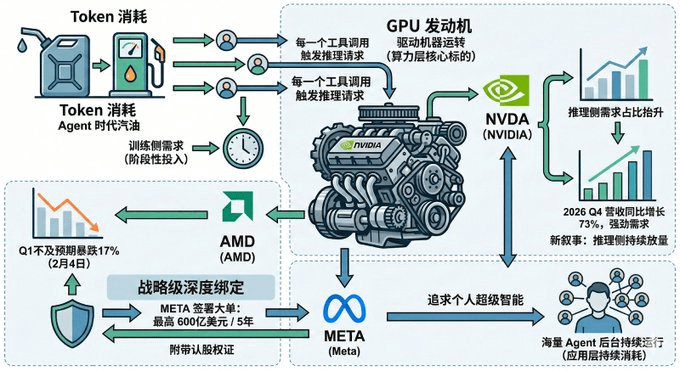
En los últimos tres años, la lógica de valoración del mercado para las empresas de chips se ha basado principalmente en el lado de entrenamiento, con los principales proveedores compitiendo en la compra de GPU para entrenar modelos básicos cada vez más grandes. Pero el entrenamiento se asemeja más a una inversión por etapas, mientras que el razonamiento es un consumo continuo; por ejemplo, cada llamada a una herramienta de cada Agente dispara continuamente nuevas solicitudes de razonamiento. A medida que los Agentes pasan del laboratorio a millones de usuarios, se espera que la proporción de demanda del lado del razonamiento aumente significativamente.
Esto también explica la nueva narrativa de NVIDIA. Porque si el crecimiento del lado de entrenamiento se desacelera, ¿de qué otra manera se puede mantener la demanda de GPU? La respuesta que proporciona el Agente es la expansión continua del lado del razonamiento. El último informe financiero de NVIDIA muestra que los ingresos en el cuarto trimestre de 2026 crecieron un 73% en comparación con el año anterior, la demanda sigue siendo fuerte, y el surgimiento del paradigma de Agentes proporciona una explicación de fondo más sostenible para esta fortaleza.
Miremos nuevamente a AMD; el 4 de febrero, AMD cayó un 17% debido a informes financieros del primer trimestre que no cumplían con las expectativas, y el pánico se extendió. Sin embargo, solo 20 días después, Meta anunció que firmaría un acuerdo de suministro de chips de IA de hasta 60 mil millones de dólares (5 años) con AMD, y con hasta 160 millones de acciones, aproximadamente el 10% de opciones sobre acciones, lo que se asemeja más a un vínculo estratégico profundo.
¿Por qué Meta necesita tanta potencia de razonamiento? Porque está persiguiendo lo que se llama superinteligencia personal, y lograr esta visión depende de que una gran cantidad de Agentes funcione en segundo plano. OpenClaw no solo valida una dirección de producto, sino que también justifica la lógica de demanda de potencia de cálculo que requieren los Agentes.
Por lo tanto, el crecimiento de la demanda de razonamiento impulsado por Agentes se transmitirá primero a la capa de cálculo, y las acciones clave correspondientes son NVDA y AMD; mientras que dentro de las empresas que consumen continuamente potencia de cálculo, META también podría convertirse en un importante impulsor de demanda.
Cuarta, el verdadero portador de la escalabilidad de los Agentes: la computación en la nube.
Como se mencionó antes, la GPU es el motor de la era de los Agentes, mientras que la plataforma de computación en la nube es la infraestructura en la que estos Agentes operan a largo plazo. Desde la perspectiva del mercado de capitales, esta cadena se corresponde con las acciones clave de las tres grandes plataformas de nube: AMZN, MSFT y GOOGL, mientras que en la capa de infraestructura de centros de datos más arriba, EQIX y DLR también podrían convertirse en beneficiarios indirectos.
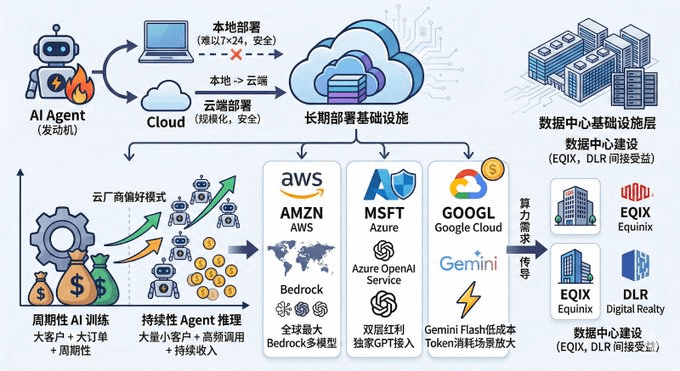
Aunque OpenClaw se promociona como una implementación local, la realidad es que, debido a problemas de permisos de seguridad, la mayoría de los usuarios no ejecutarán un Agente de IA en sus computadoras portátiles las 24 horas del día, los 7 días de la semana. Ya sea para individuos o empresas, el destino final de la implementación a gran escala probablemente será la nube. Alibaba Cloud y Tencent Cloud ya han lanzado servicios de implementación con un solo clic en el mercado chino, lo que valida indirectamente la veracidad de la demanda.
Además, hay un detalle fácil de pasar por alto; el valor del Agente para la nube no solo es la potencia de cálculo, sino el tráfico de razonamiento a largo plazo. Porque los pedidos de entrenamiento de IA son "grandes clientes + grandes pedidos + periódicos", mientras que el razonamiento del Agente es "muchos pequeños clientes + llamadas de alta frecuencia + ingresos continuos", que es el modelo comercial que los proveedores de nube prefieren.
En el mercado mundial, los tres grandes proveedores de nube tienen ventajas únicas. AWS, como la plataforma de nube más grande del mundo, su plataforma Bedrock admite múltiples API de modelos y se ha convertido en uno de los entornos de implementación más comunes para desarrolladores. Azure, por otro lado, se beneficia simultáneamente de dos capas: API de modelo y infraestructura en la nube; la capacidad de acceso exclusivo de GPT en el Azure OpenAI Service se amplifica aún más en el escenario de Agentes. La diferenciación de Google Cloud radica en su estructura de costos. Los precios de razonamiento de modelos como Gemini Flash son significativamente más bajos que muchos modelos insignia, y en escenarios donde se necesita ejecutar Agentes a largo plazo y consumir tokens, esta diferencia de precio se ampliará rápidamente.
Otro punto lógico a considerar es que si los Agentes se ejecutan a gran escala, la demanda de potencia de cómputo de los proveedores de nube eventualmente se trasladará a la construcción de centros de datos; Equinix y Digital Realty también podrían beneficiarse indirectamente.
Cinco, la lógica del Agente empresarial está por validar, lo cual es positivo para las empresas nativas de IA.
El auge de OpenClaw valida una tendencia: la gente está dispuesta a dejar que la IA trabaje para ellos, y no solo a charlar con ellos. Pero para el sector del software empresarial tradicional, esto es visto por el mercado como el preludio del "SaaSpocalypse" (el fin del SaaS).
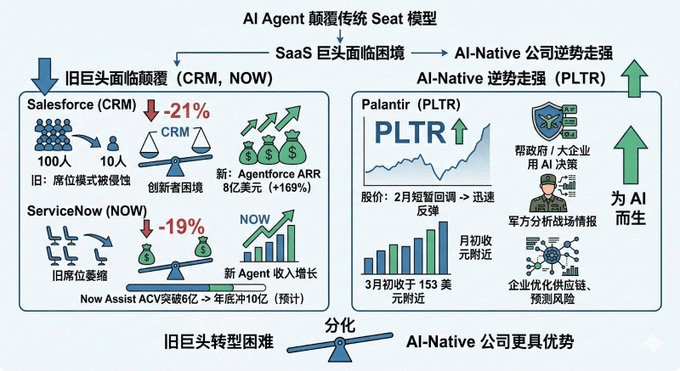
A inicios de 2026, los gigantes del SaaS se enfrentan a una presión colectiva: Salesforce ha caído un 21% desde principios de año, y ServiceNow ha caído un 19%. La raíz del pánico proviene de una lucha estructural entre Agentes y software. Antes, para hacer que el sistema realizara tareas, necesitábamos una interfaz de software; ahora, los Agentes pueden llamar directamente al sistema para completar tareas, y la presencia del software mismo está siendo despojada. Este cambio plantea dos problemas fundamentales.
Primero, el impacto de la IA no se limita a un solo modelo de "pago por cabeza", sino que afecta a toda la cadena de valor del software. Tomemos a Adobe como ejemplo, su precio de acciones ha caído de un máximo de 699.54 dólares a 264.04 dólares, una caída del 62%; la empresa de software educativo Chegg se desplomó de 115.21 dólares a 0.44 dólares, casi a cero; y el gigante del software fiscal Intuit también cayó un 16% en una semana en enero de 2026. Lo que preocupa al mercado no es que un modelo de cobro sea destruido, sino que las herramientas de IA generativa (como Anthropic, etc.) están automatizando los flujos de trabajo empresariales centrales, reduciendo la dependencia de las funcionalidades del software tradicional, lo que lleva a una compresión permanente del potencial de ingresos de toda la plataforma SaaS.
En segundo lugar, cuanto más potente es el Agente, más frágil se vuelve el modelo comercial tradicional. Tomemos como ejemplo a ServiceNow, donde Microsoft está erosionando su capacidad de precios a través de la estrategia de empaquetado "Agent 365", y ralentizando la adquisición de nuevos clientes. Un simple razonamiento es suficiente para poner inquietos a los inversores: si 1 Agente de IA puede hacer el trabajo de 100 empleados, ¿es necesario que la empresa compre 100 licencias de software? La popularidad de OpenClaw, en esencia, está acelerando la realización de esta lógica.
Por supuesto, algunos gigantes no se han quedado de brazos cruzados. AgentForce de Salesforce ha alcanzado los 800 millones de dólares en ARR, un aumento del 169% interanual; el valor del contrato anual de Now Assist de ServiceNow ha superado los 600 millones de dólares y se espera que alcance los 1,000 millones a finales de año. Pero hacer que un elefante baile nunca es fácil; se encuentran atrapados en el clásico dilema del innovador: los nuevos ingresos de Agentes están creciendo, pero los ingresos por asientos antiguos están disminuyendo, y el resultado de la carrera de estas dos curvas aún no es claro. Para CRM y NOW, la contradicción central es: ¿pueden los ingresos incrementales de Agentes compensar la brecha del modelo de asientos? El mercado ya ha votado con los pies y ha dado la respuesta.
Mientras tanto, Palantir cuenta una historia completamente diferente. Esta empresa se centra en ayudar a gobiernos y grandes empresas a tomar decisiones clave con IA: el ejército lo utiliza para analizar inteligencia de campo de batalla, las empresas para optimizar la cadena de suministro y predecir riesgos, implementando IA en los escenarios comerciales más complejos y sensibles. Después de un breve retroceso en febrero, PLTR se recuperó rápidamente, estabilizándose cerca de 153 dólares a principios de marzo.
Mientras el sector SaaS ha sido golpeado por el "fin del SaaS", Palantir ha fortalecido su posición. Esta diferenciación podría indicar que los ganadores de la era de los Agentes pueden no ser los viejos gigantes que se transforman más rápido, sino las empresas que nacieron para la IA desde el principio.
Seis, beneficios ocultos para las empresas de seguridad.
Esta es la pista más subestimada en el mercado actual.
Imagina que has configurado un correo electrónico, calendario, Slack, Google Drive y GitHub para OpenClaw. Necesita estas llaves para ayudarte, pero ¿qué pasaría si este Agente fuera comprometido? La comunidad de OpenClaw ha discutido repetidamente los riesgos de seguridad relacionados, como la filtración de credenciales, el abuso de permisos e incluso el robo de datos.
Esta es precisamente la razón por la cual las empresas de seguridad están comenzando a posicionarse por adelantado, en la industria de seguridad actual, CrowdStrike (CRWD) y Palo Alto Networks (PANW) son los dos principales proveedores más competentes.
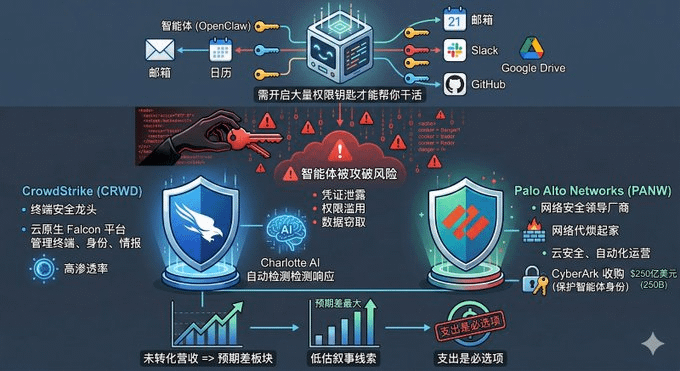
CrowdStrike se considera el líder en el campo de la seguridad de terminales. Su plataforma Falcon gestiona de manera unificada terminales, identidad e inteligencia de amenazas a través de una arquitectura nativa de la nube, con una alta penetración en grandes empresas a nivel global. En los últimos años, la empresa ha seguido introduciendo IA en las operaciones de seguridad, como Charlotte AI, que puede realizar automáticamente la detección y respuesta a amenazas.
Palo Alto Networks es un líder en la industria de la ciberseguridad global. Comenzando con el concepto de firewall de próxima generación, se ha expandido gradualmente a la seguridad en la nube, seguridad de identidad y operaciones de seguridad automatizadas, y en 2025, compró CyberArk por 25 mil millones de dólares para proteger la identidad de los agentes inteligentes.
En el momento en que OpenClaw acaba de volverse popular, el tema de la seguridad aún no se ha traducido en un crecimiento significativo de ingresos, pero esto precisamente significa que las empresas de seguridad podrían ser el sector con la mayor "diferencia de expectativas" en toda la narrativa del Agente. Más aún, el gasto en seguridad es una opción obligatoria.
Siete, conclusión: a corto plazo se observa la emoción, a medio plazo se observa el razonamiento, a largo plazo se observa el ecosistema.
Volviendo a la pregunta inicial, ¿qué acciones del mercado estadounidense ha afectado OpenClaw? Podemos desarrollar el razonamiento desde diferentes líneas de tiempo.
En la actualidad (en el último mes), desde la perspectiva del rendimiento de las acciones, el impacto directo de OpenClaw sobre las acciones individuales es bastante limitado. GOOGL y MSFT no han mostrado fluctuaciones anómalas impulsadas por la narrativa de Agentes desde febrero. El único evento claro que ha impulsado el mercado proviene de AMD, donde el gran contrato de chips de Meta ha llevado a un aumento explosivo en su precio en un solo día. En general, el sector de IA puede estar atravesando un proceso de calibración de valoración; la popularidad de OpenClaw no se ha traducido en un catalizador inmediato para los precios de las acciones.
A corto plazo (3 meses), el mercado puede seguir digiriendo la presión de la burbuja de valoración de IA, pero el impacto cognitivo que trae OpenClaw podría cambiar el anclaje cognitivo de los compradores sobre el sector de Agentes. Este cambio en el nivel cognitivo no se reflejará de inmediato en los precios de las acciones, y podría reestructurar los modelos de expectativas de los analistas.
A medio plazo (6-12 meses), el catalizador clave es si la demanda de potencia de razonamiento del Agente puede ser validada en los informes financieros. Si OpenClaw y los posteriores Kimi Claw, MaxClaw y las soluciones de Agentes de nivel empresarial pueden generar un crecimiento observable en el volumen de llamadas a la API y en el consumo de recursos en la nube, la narrativa del lado del razonamiento de NVDA, AMD y los tres grandes proveedores de nube podría ser confirmada.
A largo plazo (1-3 años), los verdaderos ganadores serán las empresas que ocupen posiciones en el ecosistema de Agentes, como CrowdStrike y Palo Alto Networks, que establecen estándares en el campo de la seguridad del Agente.
También necesitamos saber que OpenClaw puede que no sea el producto definitivo, tiene vulnerabilidades de seguridad, altos costos de tokens y un modelo comercial incierto. Pero al menos ha logrado algo clave: ha mostrado al mundo la posibilidad de los Agentes de IA. Esto ya no es una iteración de producto, sino un profundo cambio de paradigma.
Una vez que se produzca un cambio de paradigma, no se detendrá, solo podemos estar bien preparados para esperar la llegada de ese día.