
Casi todos los indicadores que solían usar para juzgar la posición del mercado han dejado de funcionar.
A principios de 2026, el mercado de criptomonedas está impregnado de una sensación de frustración y confusión.
El Bitcoin se ha retirado aproximadamente un 36% desde su punto más alto histórico alcanzado en octubre de 2025, con el mercado oscilando entre los alcistas y bajistas. Pero lo que ha incomodado a muchos inversores en criptomonedas no es el precio en sí, sino que casi todos los indicadores que solían usar para juzgar la posición del mercado han dejado de funcionar.
La predicción de 500,000 dólares del modelo S2F se ha desviado más de 3 veces de la realidad, el ciclo de cuatro años no ha traído un mercado explosivo después de la reducción a la mitad, el indicador Pi Cycle Top ha permanecido en silencio durante todo el ciclo, el umbral fijo del MVRV Z-Score ya no se activa, y el área superior del gráfico arcoíris se ha vuelto inalcanzable. Mientras tanto, las señales inversas del índice de miedo y codicia han fallado repetidamente, y la esperada 'temporada de altcoins' nunca llega.
¿Por qué estos indicadores han fallado colectivamente? ¿Es un sesgo temporal, o ha habido un cambio fundamental en la estructura del mercado? PANews ha realizado un análisis sistemático de los 8 indicadores de fracaso que se discuten ampliamente en la actualidad.
Teoría del ciclo de cuatro años: el impacto de suministro del halving se está volviendo insignificante.
La teoría del ciclo de cuatro años es una de las reglas más reconocidas en el mercado de criptomonedas; esta teoría sostiene que Bitcoin sigue un ritmo fijo impulsado por eventos de halving: acumulación antes del halving, explosión 12-18 meses después, caída del pico del 75%-90%, y reinicio después de que el mercado bajista se estabiliza. Los tres halvings de 2012, 2016 y 2020 validaron esta regla bastante bien.
Sin embargo, después del halving de abril de 2024, el mercado no experimentó el típico aumento explosivo de las rondas anteriores. La volatilidad anual de Bitcoin se redujo de más del 100% a aproximadamente el 50%, mostrando más características de "toros lentos". La caída del mercado también se ha reducido; en 2022, la caída de pico a fondo fue del 77%, menor que el 86% de 2014 y el 84% de 2018.
La discusión sobre el fracaso de la teoría del ciclo de cuatro años es muy amplia en las redes sociales, y la opinión predominante es que la entrada de capital institucional ha cambiado fundamentalmente la microestructura del mercado.
Primero, el ETF de Bitcoin al contado ha continuado absorbiendo capital tras su lanzamiento en Estados Unidos, creando una demanda sostenida y rompiendo la narrativa simple impulsada solo por el halving.
En segundo lugar, en el lado de la oferta, el halving de 2024 reducirá la recompensa por bloque a 3.125 BTC, y la nueva oferta diaria disminuirá de aproximadamente 900 BTC a 450 BTC, con una reducción anual de aproximadamente 164,000 unidades. Esta reducción ha hecho que la tasa de inflación anual de Bitcoin (tasa de crecimiento de la oferta) baje del 1.7% antes del halving a aproximadamente 0.85%, y la cantidad de suministro reducida cada año representa solo el 0.78% del total de 21 millones emitidos. En relación con la capitalización de mercado de Bitcoin de varios billones de dólares, el impacto real de esta reducción de suministro es mínimo.
Pi Cycle Top: la disminución de la volatilidad ha hecho que las condiciones para el cruce de medias móviles se pierdan.
El Pi Cycle Top fue desarrollado por Philip Swift, observando cuándo la media móvil de 111 días cruza hacia arriba la media móvil de 350 días por 2 para identificar el pico del mercado. Este indicador ha emitido con precisión señales de pico en abril de 2013, 2017 y 2021.
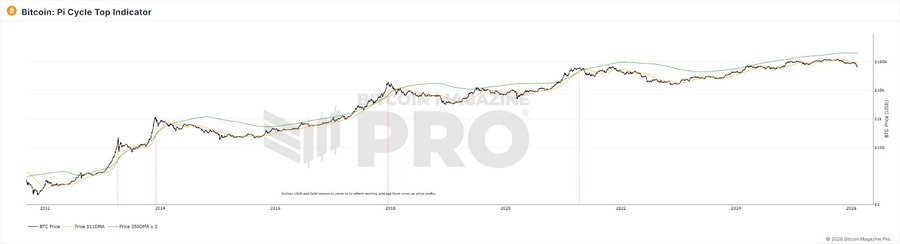
En el ciclo del mercado alcista de 2025, las dos medias móviles nunca generaron un cruce efectivo, y el indicador permaneció "silencioso". Pero la tendencia a la baja del mercado ya es muy evidente.
La razón del fracaso de este indicador puede ser que el Pi Cycle Top depende de las fluctuaciones drásticas del precio, lo que causa que la media móvil a corto plazo se desvíe considerablemente de la media móvil a largo plazo antes de cruzarse. A medida que la volatilidad de Bitcoin disminuye estructuralmente, con la participación de ETF e instituciones, el movimiento del precio de BTC se vuelve más suave, y la subida parabólica impulsada por los minoristas se reduce; las condiciones previas para el cruce de medias móviles ya no son fáciles de cumplir. Además, este indicador es esencialmente un ajuste de curva de datos de la fase de adopción temprana (2013-2021), y después de un cambio cualitativo en la estructura de los participantes del mercado, es probable que los parámetros ajustados en la etapa temprana ya no sean aplicables.
MVRV Z-Score: el tamaño del mercado y el patrón de tenencia han cambiado la base de cálculo.
El MVRV Z-Score es un indicador de valoración en la cadena que juzga la valoración del mercado comparando la capitalización de mercado de Bitcoin (valor actual de mercado) con el valor realizado (el valor total de cada Bitcoin calculado al precio en el último movimiento en la cadena). Tradicionalmente, un Z-Score superior a 7 se considera una señal de venta por sobrecalentamiento del mercado, y por debajo de 0 se considera una señal de compra por infravaloración extrema.
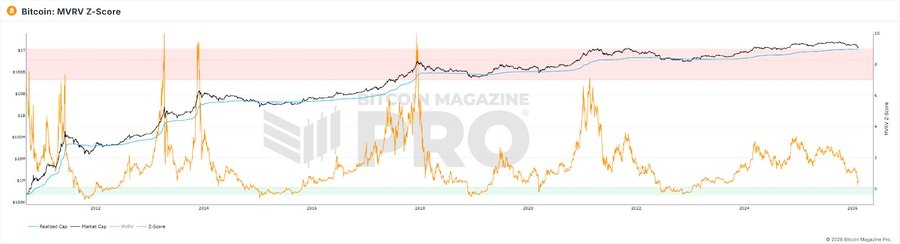
En términos de rendimiento, incluso en el pico del mercado alcista de 2021, el Z-Score no alcanzó las alturas de los ciclos anteriores, el umbral fijo tradicional (>7) ya no se activa. Para 2025, aunque el precio de Bitcoin alcanzó su punto máximo, el valor máximo de Z-Score fue solo de 2.69.
Explorando las razones, pueden existir los siguientes aspectos:
1. Las instituciones compran a precios altos y mantienen a largo plazo, elevando sistemáticamente el Valor Realizado a niveles más cercanos al valor de mercado, comprimiendo el espacio de volatilidad de MVRV.
2. El movimiento de alta frecuencia de los comerciantes activos a corto plazo sigue "actualizando" la RV de la oferta activa cerca del precio actual, reduciendo aún más la brecha MV-RV.
3. Después de la expansión del tamaño del mercado, para generar valores extremos de Z-Score similares a los de la etapa temprana, la cantidad de capital necesaria crece en proporciones geométricas.
El resultado de la superposición de estos tres factores es que el techo del Z-Score se ha reducido estructuralmente, y el umbral fijo originalmente establecido de "7=calentamiento" ya no puede alcanzarse.
Gráfico del arcoíris: la hipótesis de crecimiento logarítmico está siendo desmantelada.
El gráfico arcoíris de Bitcoin utiliza una curva de crecimiento logarítmico para ajustar la tendencia de precios a largo plazo, dividiendo el rango de precios en áreas de banda de colores desde "extremadamente subvaluado" hasta "máximo de burbuja extrema", permitiendo a los inversores juzgar el momento de compra y venta. En 2017 y 2021, cuando el precio alcanzó el rango de colores altos, correspondió efectivamente al pico del ciclo.
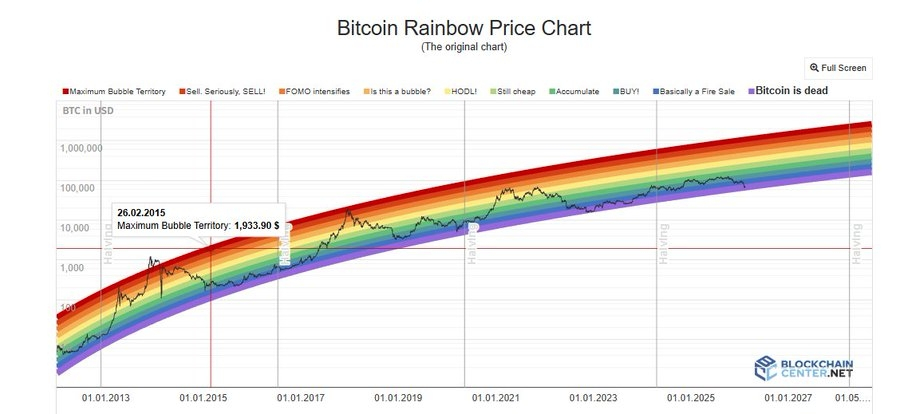
Pero durante todo el ciclo alcista de 2024-2025, el precio de Bitcoin solo se mantuvo en la zona neutral de "HODL!", sin acercarse nunca a la región de color rojo profundo que representa una burbuja extrema. La función de predicción en la parte superior del gráfico casi no tuvo efecto.
Para el indicador del puente arcoíris, en este modelo, el precio es solo una función del tiempo. No considera el halving, ETF, capital institucional, políticas macroeconómicas u otras variables. Además, la disminución de la volatilidad causada por la institucionalización ha reducido sistemáticamente la magnitud de las desviaciones alrededor de la línea de tendencia, haciendo que la banda de colores de ancho fijo ya no pueda ser alcanzada. Además, el crecimiento de Bitcoin está pasando de "la sección empinada de la curva S de adopción" a "la sección de crecimiento lento de activos maduros", y la velocidad de crecimiento extrapolada de la función logarítmica es sistemáticamente mayor que la velocidad de crecimiento real, lo que hace que el precio se mantenga por debajo de la línea central a largo plazo.
Índice de temporada de altcoins y Dominancia de BTC: las condiciones para "rotación de capital" han cambiado.
El índice de temporada de altcoins mide el porcentaje de las 100 principales altcoins que superan a BTC en los últimos 90 días; más del 75 se considera "temporada de altcoins". La Dominancia de BTC (el porcentaje de la capitalización de mercado de BTC en la capitalización total) se considera una señal de que el capital está fluyendo de BTC hacia las altcoins cuando cae por debajo del 50% o incluso del 40%. En 2017, la Dominancia de BTC cayó del 85% al 33%, y en 2021 de 70% a un rango del 40%, ambos períodos correspondieron a un gran mercado de altcoins.
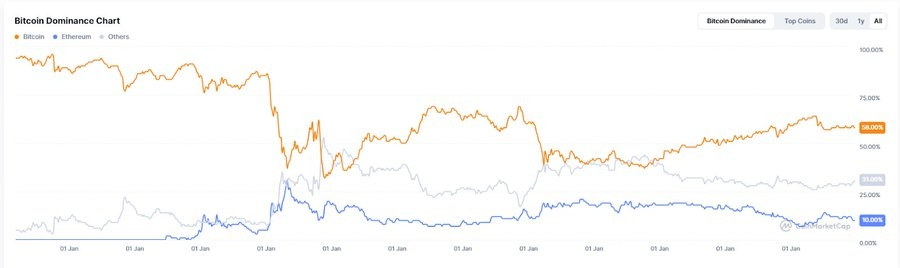
Sin embargo, durante todo 2025, el índice de temporada de altcoins se mantuvo por debajo de 30, permaneciendo en la "temporada de Bitcoin". La Dominancia de BTC alcanzó un máximo del 64.34%, sin caer por debajo del 50%. A principios de 2026, la llamada "Altseason" se manifiesta más como una rotación local impulsada por narrativas precisas, beneficiándose solo ciertos sectores como IA y RWA, y no como el aumento general de las dos rondas anteriores.
La razón profunda del fracaso de estos dos indicadores es también que en la estructura actual del mercado, a medida que el capital institucional y de ETF se convierte en dominante, este capital tiene una clara preferencia por el riesgo en Bitcoin en comparación con las altcoins, además de que una gran cantidad de capital es succionada por el fervor del mercado de IA y metales preciosos, lo que reduce aún más la entrada de fondos en el mercado de criptomonedas. El capital incremental atraído por el ETF de Bitcoin fluye directamente hacia BTC, y estructuralmente, estos fondos no "rotan" hacia las altcoins; los poseedores de ETF compran productos financieros, no un ticket de entrada al ecosistema cripto. Además, el agotamiento narrativo del ecosistema de altcoins y la disminución del soporte de liquidez para nuevos proyectos también son razones importantes por las que la temporada de altcoins no ha llegado.
Índice de miedo y codicia: el sentimiento de los minoristas ya no es la fuerza decisiva del precio.
El índice de miedo y codicia en criptomonedas integra la volatilidad, el impulso del mercado, el sentimiento en redes sociales, las tendencias de Google y varios otros factores, resultando en una puntuación de 0 a 100. El uso clásico es operar en reversa: comprar en miedo extremo y vender en codicia extrema.
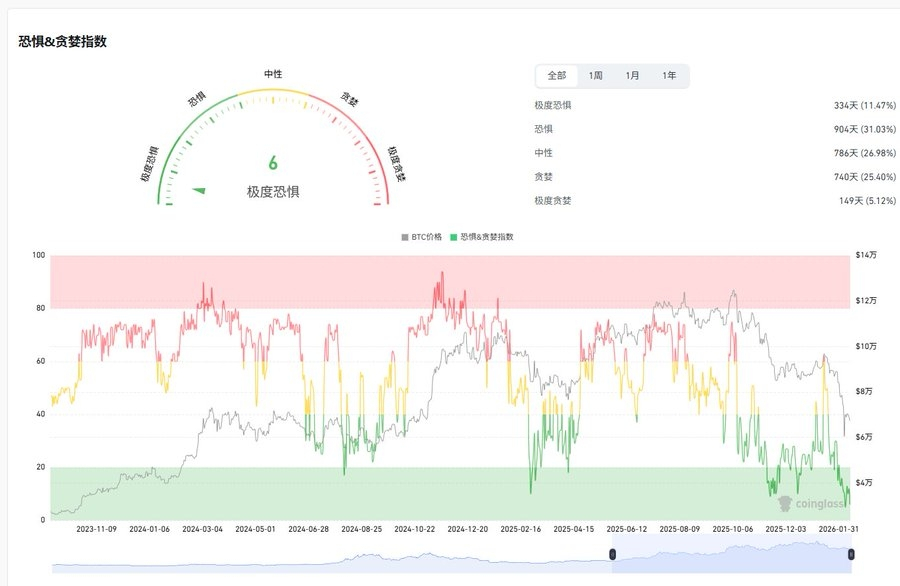
En abril de 2025, este índice cayó por debajo de 10, por debajo del período de colapso de FTX, pero BTC no mostró la gran rebote esperado después. La media de 30 días del año fue solo de 32, con 27 días en la zona de miedo o miedo extremo. Como señal de pico, este indicador tampoco es confiable; en el máximo del mercado de octubre de 2025, el índice fue solo de alrededor de 70.
La razón central del fracaso del índice de miedo y codicia en criptomonedas es que el mecanismo de transmisión entre emociones y precios ha sido interrumpido por el capital institucional. Cuando los minoristas están asustados, las instituciones pueden estar comprando a bajo precio; cuando los minoristas están codiciosos, las instituciones pueden estar cubriendo con derivados. Esto hace que el sentimiento de los minoristas ya no sea la fuerza dominante detrás de las fluctuaciones de precios.
La razón NVT: el volumen de transacciones en la cadena ya no puede representar la verdadera actividad económica.
La razón NVT se conoce como "la versión criptográfica del PER", utilizando la capitalización de la red dividida por el volumen de transacciones diarias en la cadena; un NVT alto puede significar sobrevaloración, mientras que un NVT bajo puede indicar infravaloración.
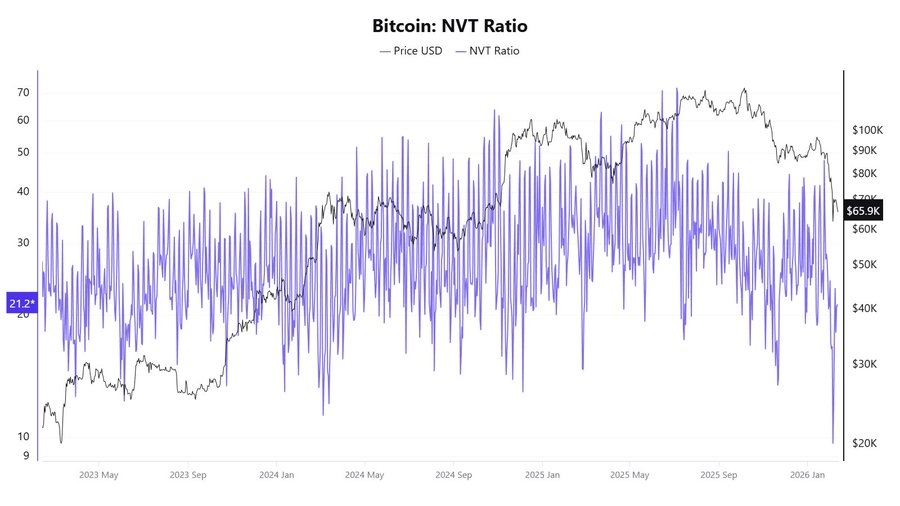
En 2025, este indicador mostró señales contradictorias; en abril, el precio aún no había aumentado a gran escala, pero el NVT Golden Cross alcanzó 58, y cuando en octubre el precio alcanzó alrededor de 120,000 dólares, mostró que el precio estaba subestimado.
La raíz del fracaso del NVT radica en su denominador, el volumen de transacciones en la cadena, que ya no puede representar la verdadera actividad económica de la red de Bitcoin.
Modelo S2F: el costo de ver solo la oferta y no la demanda.
El modelo Stock-to-Flow fue propuesto por el analista anónimo PlanB en 2019, tomando como referencia la lógica de valoración de metales preciosos, utilizando la relación entre la oferta existente de Bitcoin y el incremento anual para medir la escasez, y ajustando una curva de predicción de precios a través de regresión logarítmica. La hipótesis central es: después de cada halving, la relación S2F se duplica, y el precio debería aumentar exponencialmente.
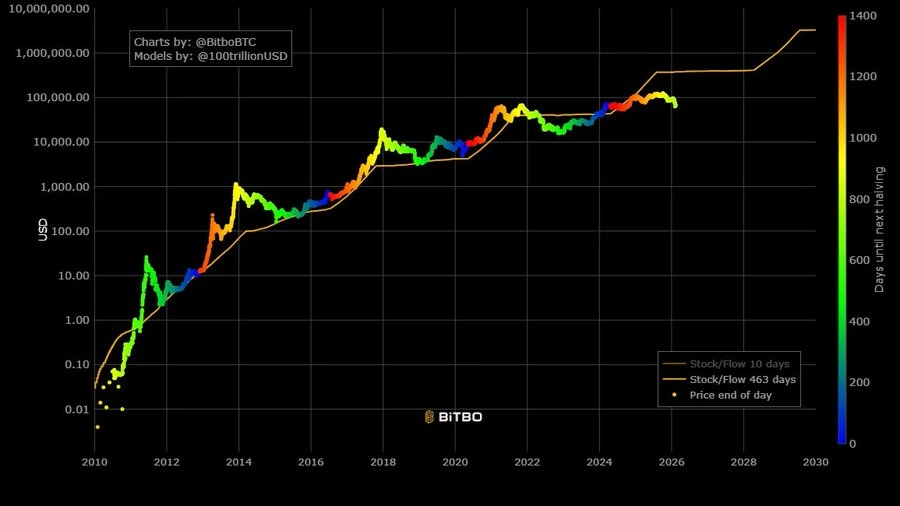
En cuanto al desempeño del fracaso, en diciembre de 2021, el modelo predijo que BTC debería alcanzar aproximadamente 100,000 dólares, pero el precio real fue de aproximadamente 47,000 dólares, con una desviación de más del 50%. El objetivo del modelo para 2025 es de 500,000 dólares, mientras que el precio real es de aproximadamente 120,000 dólares, con una brecha que se amplía a más de tres veces.
La raíz del fracaso del S2F radica en que es un modelo puramente del lado de la oferta, ignorando completamente las variables del lado de la demanda. Además, cuando la capitalización de mercado de Bitcoin alcanzó el nivel de un billón, el crecimiento exponencial se vuelve cada vez más difícil de mantener físicamente, y la disminución de rendimientos marginales es una realidad ineludible.
No es un indicador específico el que ha fallado, sino las suposiciones del mercado de las que dependen estos indicadores en conjunto.
Al examinar el fracaso de estos indicadores en conjunto, se puede descubrir que su mal funcionamiento no es un evento aislado, sino que apunta a un mismo grupo de cambios estructurales:
La institucionalización ha cambiado la microestructura del mercado: el ETF de Bitcoin, la asignación de tesorerías corporativas, los derivados de CME y la entrada de fondos de pensiones han cambiado conjuntamente la estructura de capital y el mecanismo de descubrimiento de precios. Las instituciones tienden a comprar en caídas y mantener a largo plazo, suavizando la volatilidad extrema impulsada anteriormente por el sentimiento de los minoristas. Esto ha hecho que todos los indicadores que dependen de volatilidades extremas o señales de sentimiento sean difíciles de operar de la manera habitual. Además, la succión de capital hacia la IA y los metales preciosos ha reducido la liquidez en el mercado de criptomonedas.
La disminución estructural de la volatilidad es la razón técnica directa del fracaso de múltiples indicadores: el Pi Cycle Top y el gráfico arcoíris necesitan aumentos extremos para activar señales, el MVRV requiere una gran desviación entre capitalización de mercado y base de costo, la tasa de financiamiento necesita un desequilibrio extremo entre posiciones largas y cortas, y cuando la volatilidad baja del 100% al 50%, estas condiciones son más difíciles de cumplir.
El "tipo de activo" de Bitcoin está migrando: de mercancías digitales a activos financieros macroeconómicos, los factores que impulsan el precio de Bitcoin están cambiando de variables en la cadena (halving, actividad en la cadena) a factores macroeconómicos como políticas de la Reserva Federal, liquidez global, geopolítica, etc. Aquellos indicadores que se enfocan en analizar datos en la cadena enfrentan un mercado cada vez más dominado por factores fuera de la cadena.
La representatividad de los datos en la cadena está disminuyendo: las transacciones de Layer 2, la liquidación interna de intercambios y el modelo de custodia de ETF están erosionando la base de datos de los indicadores en la cadena, lo que hace que indicadores como NVT y MVRV, que dependen de los datos de transacciones en la cadena, sean cada vez más difíciles de captar en su totalidad.
Además, la mayoría de los indicadores clásicos se basan esencialmente en el ajuste de curvas de 3-4 ciclos de halving, con una muestra extremadamente pequeña, lo que los hace propensos a fallar después de un cambio cualitativo en el entorno del mercado.
Para los inversores comunes, el fracaso colectivo de estos indicadores puede transmitir una señal más simple: entender los supuestos y límites de aplicabilidad de cada indicador puede ser más importante que buscar una herramienta de predicción universal. La dependencia excesiva de cualquier indicador único puede llevar a errores de juicio, y en una etapa en la que las reglas subyacentes del mercado están siendo reescritas, mantener la flexibilidad cognitiva puede ser más pragmático que buscar el próximo "indicador universal".