


A lo largo de la historia del desarrollo financiero, el mercado de ingresos fijos ha desempeñado un papel crucial. Como dijo el rey de los bonos, Bill Gross: "Los bonos como clase de activos siempre serán necesarios, no solo porque las compañías de seguros y los fondos de pensiones los necesiten, sino también porque la generación de baby boomers en envejecimiento los necesita también." Esta declaración revela profundamente la posición insustituible de los ingresos fijos en el sistema financiero moderno.
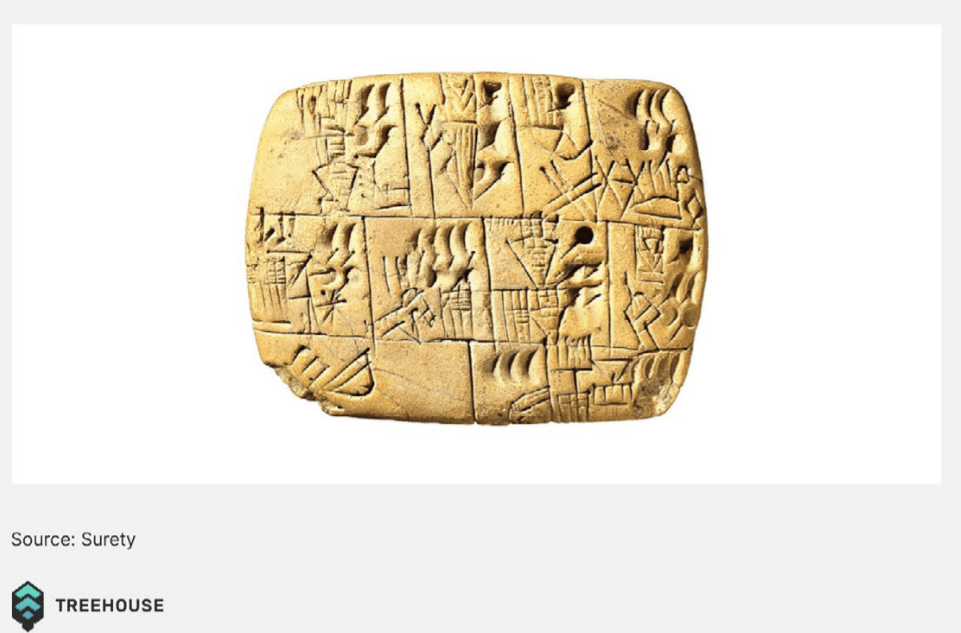
El nacimiento del mercado de ingresos fijos surge de la necesidad básica de la humanidad por el crédito como actividad económica. Creer que la moneda se originó en la ineficiencia del trueque o que el crédito es el principal catalizador de la creación de dinero, las acciones económicas de crédito o el retorno futuro marcan un momento clave en la historia humana. A través de mecanismos de crédito, individuos, empresas y gobiernos pueden participar en actividades de préstamo, fomentando el aumento del gasto de consumo, mientras que los prestamistas pueden obtener rendimientos de los activos ociosos. Este mecanismo dinámico simple y efectivo ha hecho de los ingresos fijos la piedra angular de los mercados financieros actuales, cuyo tamaño supera al del mercado inmobiliario, muy por encima de los mercados de acciones y productos básicos, convirtiéndose en la mayor clase de activos invertibles en las finanzas tradicionales.
Desde una perspectiva histórica, la evidencia de ingresos fijos en los registros tempranos es relativamente escasa, lo que sugiere que podría ser un fenómeno relativamente nuevo. Sin embargo, las actividades de préstamo probablemente han existido desde los inicios de la civilización, operando mediante consideraciones de reputación y consecuencias sociales simples dentro de comunidades. Así como los antropólogos culturales se sienten confundidos ante tribus no alfabetizadas en lo profundo de la Amazonía, los patrones de comportamiento de los participantes en el mercado de bonos también están llenos de complejidades y matices misteriosos.
Los primeros bonos conocidos se remontan a 2400 a.C. en Nínive, Irak, donde el maíz se utilizaba como moneda. En la antigüedad, los granos eran un medio común de préstamo, permitiendo a los prestatarios utilizar realmente los bienes prestados para cultivar como forma de reembolso. Para 1700 a.C., la plata había reemplazado a los granos como el medio de intercambio preferido en Mesopotamia. Sin embargo, debido a sus características inherentes, los préstamos en plata eran problemáticos para los primeros prestatarios. A diferencia de los granos, el metal de plata no puede generar más plata directamente. Para mantener el funcionamiento normal del mercado de crédito y satisfacer adecuadamente las complejas necesidades de la economía, el sexto rey de Babilonia intervino y emitió un decreto para unificar los precios de la plata y las tasas de interés de los préstamos, estableciendo así la primera práctica de tasas de interés conocida en la sociedad.
Desde entonces, la innovación en ingresos fijos se ha desarrollado gradualmente a lo largo de varios siglos, con grandes desarrollos ocurriendo alrededor del 300-400 a.C. En India, la innovación tomó la forma de cartas de crédito, proporcionando seguros para préstamos a través de entidades de terceros, facilitando el comercio marítimo. Grecia siguió, inaugurando la hipoteca, es decir, crédito respaldado por un activo que puede ser confiscado en caso de incumplimiento. Posteriormente, en el siglo XII, se emitió el primer préstamo gubernamental, marcando un cambio significativo en la historia financiera.
Una vez que la deuda gubernamental se establece, se convierte en el mayor impulsor del mercado de capitales de deuda, principalmente debido al enorme costo de la guerra: desde los prestiti de Venecia en el siglo XI, hasta el primer préstamo del Banco de Inglaterra en el siglo XVII, y la primera emisión de bonos del gobierno estadounidense en 1917. Recientemente, entre 2000 y 2007, el tamaño del mercado global de ingresos fijos se duplicó, cuyo crecimiento se atribuye nuevamente a los gobiernos imprimiendo dinero para financiar diversos proyectos. Hoy en día, casi el 60% del mercado de bonos global está compuesto por deuda gubernamental.
En esta era de fusión entre tradición e innovación, el campo de las criptomonedas está redefiniendo el concepto de ingresos fijos. La aparición de la tecnología blockchain y los contratos inteligentes ha traído una transparencia, programabilidad y accesibilidad global sin precedentes a los productos de ingresos fijos. Los protocolos de finanzas descentralizadas están creando nuevos mecanismos de préstamos, eliminando las barreras de los intermediarios financieros tradicionales, reduciendo costos de transacción y mejorando la eficiencia en la asignación de capital.
El desarrollo del mercado de ingresos fijos de activos digitales no solo proporciona a los inversores nuevas fuentes de ingresos, sino que también abre nuevas vías para la inclusión financiera global. A través de acuerdos de préstamos ejecutados automáticamente por contratos inteligentes, se puede lograr una asignación eficiente de fondos sin la necesidad de procesos de aprobación de bancos tradicionales. Este modelo innovador está redefiniendo nuestra comprensión de la gestión de riesgos, la obtención de rendimientos y el flujo de capital.
Con la gradual mejora del entorno regulatorio y la continua madurez de la infraestructura tecnológica, el mercado de ingresos fijos de criptomonedas está entrando en una época dorada de rápido desarrollo. La participación de inversores institucionales, la mejora del ecosistema de monedas estables y el aumento de la interoperabilidad entre cadenas están impulsando este mercado hacia una dirección más madura y profesional.
En esta nueva era de finanzas digitales llena de oportunidades, #Treehouse y $TREE están construyendo puentes hacia los ingresos de activos digitales para los inversores a través de sus soluciones innovadoras de ingresos fijos, abriendo un nuevo capítulo en la inversión de ingresos fijos.