


Escrito por: 0xjs@金色财经
La ruptura tecnológica de 'nivel nacional' de Deepseek sigue teniendo repercusiones, y es posible que toda la valoración de los activos en China necesite ser reevaluada.
El 5 de febrero de 2025, Deutsche Bank publicó un informe (China devora al mundo) que causó sensación entre los inversores. Deutsche Bank afirmó que 2025 sería el año en que China superaría a otros países, y en esa semana, China lanzó el primer caza de sexta generación del mundo y el sistema de inteligencia artificial de bajo costo 'DeepSeek'. Marc Andreessen llamó al lanzamiento de 'DeepSeek' el 'momento Sputnik' de la IA, pero es más como el 'momento Sputnik' de China, marcando el reconocimiento de la propiedad intelectual de China. China está sobresaliendo en sectores de alto valor agregado y dominando las cadenas de suministro a una velocidad sin precedentes. China tiene empresas que ocupan posiciones de liderazgo en casi todos los sectores, y a medida que las empresas chinas se expanden en el mercado global, este descuento en las valoraciones debería convertirse en una prima en algún momento en el futuro. Los inversores deben cambiar drásticamente su enfoque hacia las acciones chinas, y el mercado de acciones de Hong Kong/China se espera que experimente un gran mercado alcista en el mediano plazo.
Es notable que el título de su informe toma prestada una famosa cita de Marc Andreessen, fundador de a16z: 'El software se está comiendo al mundo', y la primera parte del informe, 'Este es el de China, no el de la IA, el momento Sputnik', también toma prestada la reciente declaración de Marc Andreessen sobre DeepSeek: 'DeepSeek es el momento Sputnik de la IA'.
A continuación se presenta el informe completo de Deutsche Bank:
Título original: China devora al mundo
Autor: Peter Milliken, CFA, analista de investigación
Este es el de China, no el de la IA, el 'momento Sputnik'
Creemos que 2025 será el año en que el mundo de las inversiones se dé cuenta de que China está superando a otros países. Hoy en día, se vuelve cada vez más difícil ignorar un hecho: las empresas chinas en múltiples sectores de manufactura, e incluso en un número creciente de sectores de servicios, están ofreciendo una mejor relación calidad-precio y, a menudo, de mejor calidad.
Los inversores están pagando el precio por dominar el mercado y esperamos que el 'descuento chino' desaparezca. Además, dado que las políticas tienden hacia el consumo en lugar de la producción, y posiblemente debido a la liberalización financiera, creemos que la rentabilidad durante todo el ciclo superará las expectativas. Creemos que el mercado alcista de acciones de Hong Kong/China comenzó en 2024 y superará los niveles anteriores en el mediano plazo.
China primero se destacó en la dominación de empresas en la industria global de ropa, textiles y juguetes. Luego, dominó en sectores como electrónica básica, acero, construcción naval y recientemente en electrodomésticos, energía solar y otros sectores menos notorios.
China también ha tomado el control de manera inesperada en sectores como equipos de telecomunicaciones complejos, energía nuclear, defensa y ferrocarriles de alta velocidad. Estos logros tecnológicos no habían sido valorados por los inversores anteriormente.
Pero a finales de 2024, China será objeto de atención por su rápida ascensión como líder mundial en la exportación de automóviles, con una avalancha de automóviles eléctricos avanzados, atractivos y a precios inferiores a los modelos existentes que inundan el mercado global.
En 2025, China lanzó en una semana el primer caza de sexta generación del mundo y el sistema de inteligencia artificial de bajo costo 'DeepSeek'.
Marc Andreessen llamó al lanzamiento de 'DeepSeek' el 'momento Sputnik' de la IA, pero es más como el 'momento Sputnik' de China, marcando el reconocimiento de la propiedad intelectual de China. China está sobresaliendo en sectores de alto valor agregado y dominando las cadenas de suministro a una velocidad sin precedentes.
Creemos que los inversores globales tienden a subestimar en gran medida los activos chinos, así como lo hicieron hace unos años al evitar los combustibles fósiles, hasta que el mercado castiga a aquellos inversores que toman decisiones no orientadas al mercado. Observamos que, hoy en día, los fondos tienen una exposición al riesgo extremadamente baja en China. Los inversores que prefieren empresas con 'fosos' no pueden ignorar esto: las empresas chinas hoy en día tienen fosos amplios y profundos, no las empresas occidentales que se creen superiores económicamente.
La fortaleza manufacturera de China es evidente, con un volumen de exportaciones que es el doble que el de EE. UU. China contribuye con el 30% del valor agregado de la manufactura global y su participación en el sector de servicios también está aumentando rápidamente. La gente evita a China como destino de inversión debido a preocupaciones sobre la debilidad económica, pero a pesar de la desaceleración cíclica, la tasa de crecimiento de China sigue siendo más del doble que la de la mayoría de los mercados desarrollados.
Con empresas que ocupan posiciones de liderazgo en casi todos los sectores, es poco probable que la participación de China en la capitalización de mercado global se mantenga en un solo dígito a largo plazo. Creemos que la gente está comenzando a reconocer que la China de hoy es como Japón a principios de la década de 1980, cuando las empresas japonesas estaban ascendiendo en la cadena de valor, ofreciendo productos de mejor calidad y con una innovación constante. Muchas empresas e industrias occidentales pueden enfrentar una crisis de supervivencia potencial, por lo que necesitan reajustar sus carteras para reflejar esto.
Para sobrevivir, las empresas occidentales necesitarán: 1) automatización a gran escala; y/o 2) establecer barreras comerciales. En el pasado, la segunda ruta era un camino descendente para las economías, aunque esto está sucediendo, no necesariamente ayudará a Occidente. Por ejemplo, en el sector automotriz, los principales mercados de exportación de China a menudo son países fuera del G10 con aproximadamente 7 mil millones de personas.
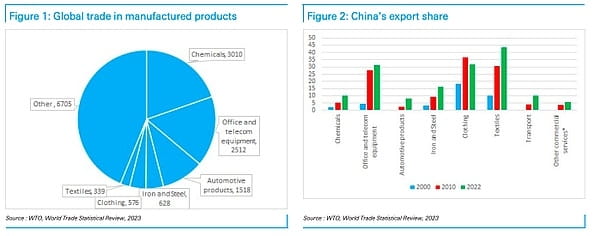
Gráfico 1: Comercio mundial de productos manufacturados Gráfico 2: Participación de las exportaciones de China
Al observar las principales categorías del comercio internacional, China está ocupando una participación en todas las categorías excepto en la ropa (donde China había dominado antes de expandir su negocio al extranjero). En categorías clave de productos, la escala de China es mayor que la de Estados Unidos y, a menudo, mucho mayor. La única excepción son los automóviles (aquí hablamos de valor y no de cantidad), pero es probable que China también haya tomado la delantera; el CEO de Ford conduce un automóvil de Xiaomi, y es difícil ver cómo cambiará esta tendencia. Incluso en el sector de servicios, China está alcanzando rápidamente, por ejemplo, en el sector de servicios de transporte, la participación aumenta aproximadamente 0.5 puntos porcentuales cada año.
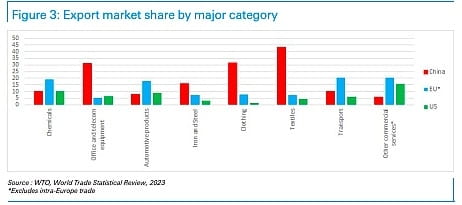
Gráfico 3: Participación en el mercado de exportaciones por categorías principales
Usar patentes como indicadores de propiedad intelectual
China tiene una cadena de valor completa y ha formado clústeres especializados localmente, con múltiples áreas especializadas similares a Silicon Valley en sectores clave, y colabora estrechamente con universidades nacionales en investigación.
En el sector de vehículos eléctricos, China tiene aproximadamente el 70% de las patentes, y en el campo de equipos de telecomunicaciones 5G y 6G también se encuentra en una posición similar.
En 2023, China representó casi la mitad de las solicitudes de patentes en todo el mundo. Dado que el número de graduados en ingeniería y ciencias en China supera al total de graduados de todos los demás países del mundo, excepto India, esta tendencia podría continuar. Además, es importante tener en cuenta que muchos graduados de otros países también son chinos. Por lo tanto, a menos que ocurra algo excepcional, es poco probable que la posición dominante de las empresas chinas se detenga a corto plazo.
China enfrenta efectivamente barreras comerciales, un ejemplo evidente son los aranceles impuestos por EE. UU. y la UE a los vehículos eléctricos, pero Occidente se ve limitado en sus acciones porque debe considerar las consecuencias más graves que podrían derivarse (como inflación, disminución de la competitividad y represalias). En la década de 1980, EE. UU. intentó frenar el desarrollo de Japón y tuvo un cierto éxito, pero creemos que la situación de China hoy no es como la de Japón en 1989, sino más bien como la de Japón en los años anteriores.
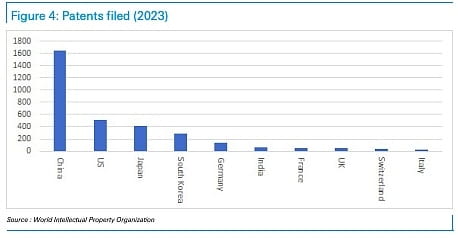
Gráfico 4: Número de solicitudes de patentes en 2023
China vs. Japón en la década de 1980
Durante toda la década de 1970, el Producto Nacional Bruto (PNB) de Japón ocupó el segundo lugar en el mundo, solo detrás de EE. UU. Nos sorprendió descubrir, al consultar Wikipedia, que la tasa de crecimiento del PIB real de Japón en la década de 1980 fue de solo el 4% anual, pero esto seguía siendo considerado una parte importante de su 'milagro económico'. En contraste, hoy en día la gente se siente ansiosa por si la tasa de crecimiento de la economía china es del 4% o del 5%, y considera que este ritmo de crecimiento es 'lento', pero en retrospectiva, esta opinión podría evolucionar hacia una percepción de 'milagro'.
(El Acuerdo del Plaza) exigió una apreciación del yen del 40%, lo que desaceleró la ventaja industrial de Japón. Esto llevó a una desaceleración económica y el gobierno japonés respondió con una política monetaria expansiva. Entre 1987 y 1989, el crecimiento económico se recuperó al 5%, durante el cual el mercado de acciones se disparó, resultando en una burbuja. La recuperación del crecimiento económico impulsó la recuperación de la industria del acero y la construcción, aumentando los niveles salariales y generando empleo. A finales de la década de 1980, la demanda interna, y no las exportaciones, se convirtió en el motor del crecimiento económico. Esto podría suceder también en China.
Japón en la década de 1980
Según la explicación de Wikipedia, el crecimiento económico de Japón se logró a través de una gran cantidad de mano de obra barata, un uso intensivo de capital, y una mejora en la productividad. La inversión interna representaba más del 30% del PIB, y la represión financiera mantenía las tasas de interés a niveles bajos, lo que incentivaba la inversión. Japón adquirió nueva tecnología a través de empresas conjuntas. A principios de la década de 1970, la tasa de ahorro de Japón alcanzó el 40% del PIB, y a principios de la década de 1980 cayó a cerca del 30%. A lo largo de la década de 1970, Japón comenzó a establecer fábricas en el extranjero para evitar fricciones comerciales. China, hasta hace poco, solo comenzó a tomar medidas similares.
La cuestión es: ¿en qué etapa del camino de desarrollo se encuentra China? Al igual que Japón, China también ha experimentado burbujas inmobiliarias, pero en una medida mucho menor. Además, han pasado seis años desde que se endureció el crédito y el sector inmobiliario comenzó a declinar. Los precios de la vivienda han caído un tercio, las tasas de interés hipotecarias se han reducido a la mitad y el crecimiento del PIB nominal ha sido de aproximadamente un tercio, por lo que la asequibilidad de la vivienda se ha recuperado a niveles no vistos en muchos años. Debido a los bajos márgenes y múltiples de precio-beneficio relativamente bajos, las valoraciones del mercado de acciones también están en niveles bajos. Así que esto no es Japón en 1989 en una burbuja (cuando el valor de mercado de las acciones japonesas creció 50 veces en los últimos 20 años).
Es ampliamente creído que China no seguirá el camino de desarrollo económico liderado por el consumo como lo hizo Japón, y que solo caerá en una recesión económica como Japón. Sin embargo, en realidad, China está siguiendo un camino que ya han recorrido EE. UU., Japón, Singapur, Hong Kong, Taiwán, Corea del Sur, España y muchos países y regiones de Europa del Este. Otros países y regiones han estado luchando en la trampa de ingresos medios, pero a diferencia de ellos, China se ha convertido en el líder de la manufactura global y de un número creciente de sectores de servicios.
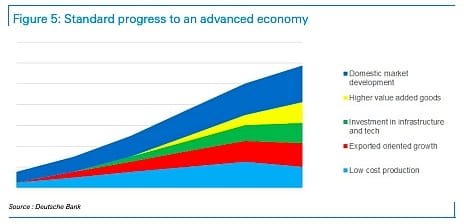
Gráfico 5: Progreso hacia el estatus de economía desarrollada
Japón logró la liberalización de su sistema financiero aproximadamente en este momento.
En el capítulo 12 del informe del Fondo Monetario Internacional de 2013 (Transformación de la economía china) se menciona que Japón en la década de 1980 tiene similitudes con el camino de desarrollo futuro de China. Antes del (Acuerdo del Plaza), el sistema financiero japonés estaba altamente regulado, las tasas de interés estaban controladas y había estrictos controles de capital. Debido a la abundancia de fondos de las empresas, la demanda de crédito bancario era limitada. Los inversores japoneses poseían una gran cantidad de activos estadounidenses, y la devaluación del yen llevó a un llamado externo para que Japón abriera su mercado financiero y aumentara la atractividad de los activos denominados en yenes. Esto, a su vez, condujo a un flujo de capital hacia Japón, aumentando la oferta monetaria, lo que impulsó el crecimiento económico y la burbuja de activos.
China también podría estar avanzando en una dirección similar. El presidente Trump podría seguir el ejemplo del presidente Reagan al impulsar la liberalización financiera de China en acuerdos comerciales, y China podría estar lista para acelerar el proceso de internacionalización del renminbi. Creemos que esto sería una buena noticia para el mercado de acciones, ya que el renminbi podría depreciarse, lo que desde una perspectiva de divisas, aumentaría la rentabilidad empresarial y la atractividad de los activos chinos. ¿Por qué EE. UU. querría impulsar esto? Las razones podrían incluir: 1) consideraciones políticas para alcanzar un acuerdo; 2) la creencia de que la depreciación del renminbi podría compensar el impacto de los aranceles, permitiendo que el comercio continúe y se impongan aranceles, en lugar de que el comercio sea desplazado; 3) la creencia de que la liberalización financiera llevará a una apreciación del renminbi, debilitando así la competitividad de China.
Independientemente de la presión externa, si China desea fomentar el consumo, la liberalización del sistema financiero ayudará a normalizar las tasas de interés y terminará con la transferencia de riqueza de los ahorradores a las empresas. Esto reducirá la sobreinversión y la competencia desleal, ya que el capital se asignará de manera más racional, lo que beneficiará a la rentabilidad empresarial y aliviará la presión fiscal, dado que la tasa de retorno de las empresas estatales aumentará. Esperamos que grandes empresas, compañías de inversión y hogares presionen cada vez más al gobierno para aliviar la competencia desleal y aumentar el valor del mercado de acciones. Al igual que el gobierno había reducido previamente la sobreinversión en infraestructura y bienes raíces, reprimir la sobreinversión industrial será claramente el siguiente paso, y podría ocurrir más rápido de lo esperado. Esperamos que este tema sea clave en 2025, apaciguando a Estados Unidos y respondiendo a la necesidad de la situación, y que esto impulse un gran mercado alcista.
Pero, ¿cuál es el impacto de la disminución de la población en China?
La disminución de la población de China representa un lastre para el crecimiento económico, pero muchos países enfrentan este problema. Creemos que esto ignora completamente un hecho importante: China tiene dos ventajas: 1) liderazgo en automatización, con aproximadamente el 70% de los robots industriales del mundo instalados en China, lo que aporta una ventaja de productividad y a su vez aumenta la riqueza per cápita; 2) un vasto mercado potencial, la iniciativa 'Belt and Road' incluye Asia Central, Asia Occidental, Medio Oriente y el norte de África en su órbita de desarrollo, expandiendo el potencial del mercado.
La región de Asia Central tiene solo 80 millones de habitantes, pero es rica en recursos; la región de Asia Occidental tiene 310 millones de habitantes y es relativamente próspera. La región de Asia del Sur tiene 2.1 mil millones de habitantes (aunque dos tercios de ellos están en India, que actualmente limita en gran medida el comercio y la inversión con China, esta situación podría cambiar a mediano plazo). Además, hay África, con 1.4 mil millones de habitantes. En otras palabras, el potencial de consumo de África es comparable al de China, y el potencial de consumo en Asia Central, Asia Occidental y Asia del Sur (sin incluir a India) es comparable al de la ASEAN y América Latina. Si las relaciones entre China e India mejoran, el potencial de consumo de India también se convertirá en un gran mercado. Por lo tanto, centrarse únicamente en la población doméstica de China podría llevar a conclusiones erróneas sobre su futuro.
En 2024, las exportaciones de China crecieron un 7%, con incrementos del 23%, 19% y 18% en las exportaciones a Brasil, Emiratos Árabes Unidos y Arabia Saudita, respectivamente, y un aumento del 13% en las exportaciones a los países de la ASEAN a lo largo de la iniciativa 'Belt and Road'. Actualmente, las exportaciones de China a la ASEAN más los países BRICS+ son comparables a las exportaciones a EE. UU. y la UE, y en los últimos cinco años, la participación de mercado de las exportaciones a estos destinos ha aumentado cerca de dos puntos porcentuales cada año. Incluso en América Latina, China está rápidamente expandiendo su mercado. Por lo tanto, aunque los altos aranceles impuestos por EE. UU. podrían dañar a China, el equipo económico de Deutsche Bank cree que si EE. UU. impone un arancel del 10% en la primera y segunda mitad del año, dado que las exportaciones de EE. UU. representan el 3% del PIB de China, esto provocará una presión a la baja del 0.5% en el PIB de China, lo cual es un impacto controlable.
La desventaja de la posición dominante de China en las exportaciones es que muchas grandes naciones, incluso dentro de los BRICS+, han tomado medidas proteccionistas, lo que limita en cierta medida el crecimiento de las exportaciones de China. Sin embargo, debido a su ventaja en propiedad intelectual y valor agregado en manufactura, las empresas chinas probablemente expandirán su influencia en los mercados internacionales a través de la instalación de fábricas en otros mercados o la exportación de componentes para ensamblaje. La 'armamentización' del dólar hace que invertir en infraestructura y fábricas en el extranjero sea más atractivo en comparación con invertir en bonos del tesoro de EE. UU., por lo que la dirección futura es bastante clara.
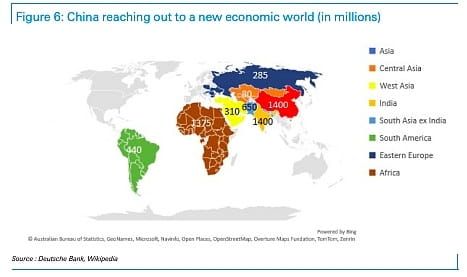 Gráfico 6: Expansión de China en nuevos mercados económicos (unidad: millones)
Los problemas comerciales entre China y EE. UU. podrían traer beneficios inesperados
Se espera que el mercado en general considere que los niveles de aranceles de EE. UU. sobre China son más altos de lo que espera Deutsche Bank (esperamos que en 2025 se implemente un 20% de aranceles en dos etapas, de las cuales una ya ha sido anunciada). Pero la realidad podría ser mucho más optimista que estas expectativas pesimistas.
La administración Trump estaba claramente ansiosa por usar los aranceles como una fuente de ingresos fiscales y, por razones económicas y estratégicas, veía a China como la principal fuente de ingresos arancelarios. Sin embargo, el presidente Trump parecía valorar más las victorias tácticas, quizás más que las posiciones ideológicas difíciles de respaldar. En nuestra industria, hay tanto inversores como comerciantes. En los últimos años, la influencia de los comerciantes ha crecido. Quizás el presidente Trump es más un 'comerciante' político que un 'inversor' que se aferra a la ideología. Si es así, se espera que establezca estrictos puntos de detención.
'DeepSeek' ha hecho añicos la ilusión de Occidente de que podría contener a China. Lo mejor que puede hacer EE. UU. es estimular el desarrollo empresarial mediante la reducción de regulaciones, la provisión de energía barata y la disminución de las barreras de importación para productos intermedios que no pueden competir en el país. Esta última podría llevar más tiempo en concretarse, pero esperamos que los miembros de la Cámara de Representantes, el Senado y los líderes empresariales de EE. UU. sientan una demanda interna que impulse a EE. UU. a regresar a una posición tradicional del Partido Republicano en cuestiones comerciales. Esto podría requerir algunas negociaciones repetidas, pero este analista espera que, antes de las elecciones intermedias, una postura más favorable al comercio finalmente se convierta en parte de la agenda de 'América Primero'.
Creemos que un 'comerciante' político buscará asegurar resultados lo antes posible y podría llegar a un acuerdo comercial entre Estados Unidos y China en la primera mitad de 2025, luego enfocándose en los asuntos del hemisferio occidental. Un acuerdo rápido podría incluir aranceles limitados (como lo espera Deutsche Bank), la eliminación de algunas de las restricciones existentes, y algunos contratos grandes entre empresas chinas y estadounidenses. Si esto sucede (este analista cree que sucederá), se espera que el mercado de acciones de China se beneficie.
El comercio y el mercado no están estrechamente relacionados
Históricamente, el comercio y el poder económico siempre han ido de la mano. Por lo tanto, nos sorprende que haya tan pocos estudios que relacionen las exportaciones con el rendimiento del mercado de valores. Sin embargo, las exportaciones de China están estrechamente relacionadas con el crecimiento de la oferta monetaria global, que ha estado en aumento, pero actualmente está desacelerando. Cuando pedimos a la plataforma de inteligencia artificial de Deutsche Bank que busque investigaciones relacionadas, nos dijo: 'Algunos estudios sugieren que el crecimiento de las exportaciones puede mejorar las ganancias empresariales, lo que a su vez mejora la valoración de las acciones... (pero) algunos estudios también sugieren que centrarse únicamente en el crecimiento de las exportaciones a veces puede tener un costo en la demanda interna, lo que podría obstaculizar el crecimiento económico general y, por lo tanto, afectar negativamente al mercado de valores.'
Por lo tanto, es paradójico que la caída de las exportaciones, durante un tiempo, podría impulsar el mercado de valores. El ascenso de China en diversas industrias ha ido acompañado de sobreinversiones en muchos campos. En el sector solar, actualmente se están realizando esfuerzos para reducir la oferta, y si otras industrias siguen este ejemplo, esto podría ser una buena noticia para el mercado de valores, y también podría liberar capital para el consumo interno.
El crecimiento de los depósitos de los hogares en China se ha desacelerado a ser el doble de la tasa de crecimiento del PIB nominal, pero desde 2020, los ahorros de los hogares en China han aumentado en 10 billones de dólares, y esperamos que estos ahorros se utilicen en gran medida para el consumo y la inversión en el mercado de acciones en el mediano plazo. Por lo tanto, hay un gran espacio para el crecimiento de las acciones de Hong Kong/China en términos de aceleración del crecimiento de las ganancias y revalorización de la relación precio-beneficio.
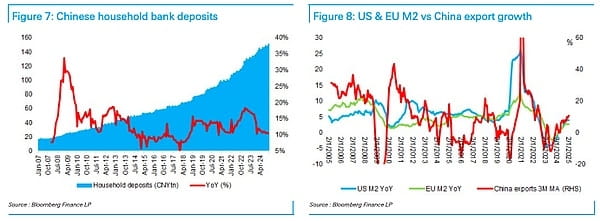
Gráfico 7: Depósitos bancarios de los hogares en China Gráfico 8: Comparación del M2 de EE. UU. y la UE con el crecimiento de las exportaciones de China
Valuaciones para líderes de mercado
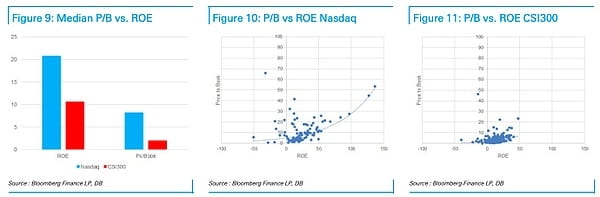
Gráfico 9: Comparación de la mediana de la relación precio-contable con el retorno sobre el patrimonio neto Gráfico 10: Comparación de la relación precio-contable del Nasdaq con el retorno sobre el patrimonio neto Gráfico 11: Comparación de la relación precio-contable del CSI 300 con el retorno sobre el patrimonio neto
El problema de invertir en el sector tecnológico es que las ganancias a menudo se concentran en manos de los líderes del mercado, por lo que las empresas compiten ferozmente por esa posición. Los inversores chinos son plenamente conscientes de este problema, pero incluso las acciones tecnológicas líderes como Amazon han enfrentado situaciones similares. Si comparamos el índice CSI 300 con el índice Nasdaq, ambos contienen las empresas líderes en sus respectivos campos. Descubrimos que el retorno sobre capital (ROE) de las empresas estadounidenses es el doble que el de las empresas chinas, pero los inversores pagan un múltiplo de precio sobre valor contable (P/B) cuatro veces mayor por las empresas estadounidenses (8.2 veces frente a 2.0 veces). La mayoría de las grandes acciones chinas también están cotizadas en Hong Kong, donde sus precios suelen ser un 40% más bajos, cerca del 1x de valor contable. Si observamos el índice MSCI China, su relación precio-beneficio está descontada en un récord de 10 puntos porcentuales en comparación con el índice mundial, y también se encuentra cerca del límite inferior de su rango de valoración.
A medida que las empresas chinas se expanden en el mercado global, este descuento en las valoraciones parece que debería convertirse en una prima en algún momento en el futuro. Creemos que los inversores deben cambiar drásticamente su enfoque hacia las acciones chinas en el mediano plazo, y que podría ser difícil obtener estas acciones sin elevar sus precios. Siempre hemos sido optimistas sobre el mercado de acciones chino, pero anteriormente nos había preocupado no encontrar un factor que despertara al mundo para comprar acciones chinas, y creemos que el 'momento Sputnik' de China (o eventos como su dominio en el campo de los vehículos eléctricos) es ese factor. Esperamos que el mercado de acciones de Hong Kong/China mantenga su liderazgo en el mediano plazo, al igual que en 2024.
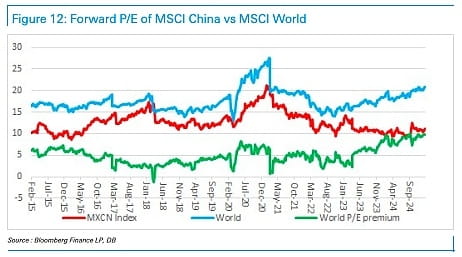
Gráfico 12: Comparación de la relación precio-beneficio esperada del índice MSCI China con el índice MSCI Mundial
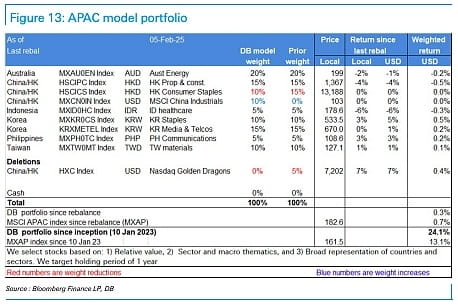
Gráfico 13: Modelo de cartera de la región Asia-Pacífico