
#us2yearyieldrisesto4
us2yearyieldrisesto4
711 visualizaciones
20 participa(n) en el debate
Populares
Novedades

·
--
El rendimiento del Tesoro de EE. UU. a 2 años tocando el 4% ha precedido a algunas de las $BTC caídas más desagradables de la memoria reciente, pero casi nadie en cripto está hablando de ello.
Probablemente todavía vives la ola de la codicia, con el índice en 68 y cargando posiciones. Este repunte en la tasa es el tipo de cosa que, en silencio, drena liquidez del mercado y te deja con las bolsas cuando comienzan las liquidaciones.
El rendimiento a 2 años no es algún número abstracto. Te dice qué espera el mercado de la Fed durante los próximos un par de años. Cuando sube así, los bonos vuelven a verse atractivos. ¿Por qué arriesgarte a la $BTC volatilidad cuando puedes fijar un 4% sin riesgo? Esa misma lógica también golpea a quienes tienen USDT, porque el costo de oportunidad de quedarse en stablecoins sube.
Vimos que este patrón exacto se desarrolló en 2022. Los rendimientos subieron, el cripto se desplomó y miles de millones en posiciones largas fueron liquidadas. El escenario se ve incómodamente similar ahora, especialmente con todo el mundo buscando el siguiente movimiento en $BTC mientras ignora el mercado de bonos. Si este rendimiento continúa subiendo, la rotación fuera de los activos de riesgo podría pegar más fuerte de lo que la mayoría espera.
¿Hacia dónde crees que esto va desde aquí?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
El rendimiento del Tesoro de EE. UU. a 2 años tocando el 4% ha precedido a algunas de las $BTC caídas más desagradables de la memoria reciente, pero casi nadie en cripto está hablando de ello.
Probablemente todavía vives la ola de la codicia, con el índice en 68 y cargando posiciones. Este repunte en la tasa es el tipo de cosa que, en silencio, drena liquidez del mercado y te deja con las bolsas cuando comienzan las liquidaciones.
El rendimiento a 2 años no es algún número abstracto. Te dice qué espera el mercado de la Fed durante los próximos un par de años. Cuando sube así, los bonos vuelven a verse atractivos. ¿Por qué arriesgarte a la $BTC volatilidad cuando puedes fijar un 4% sin riesgo? Esa misma lógica también golpea a quienes tienen USDT, porque el costo de oportunidad de quedarse en stablecoins sube.
Vimos que este patrón exacto se desarrolló en 2022. Los rendimientos subieron, el cripto se desplomó y miles de millones en posiciones largas fueron liquidadas. El escenario se ve incómodamente similar ahora, especialmente con todo el mundo buscando el siguiente movimiento en $BTC mientras ignora el mercado de bonos. Si este rendimiento continúa subiendo, la rotación fuera de los activos de riesgo podría pegar más fuerte de lo que la mayoría espera.
¿Hacia dónde crees que esto va desde aquí?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
Probablemente todavía vives la ola de la codicia, con el índice en 68 y cargando posiciones. Este repunte en la tasa es el tipo de cosa que, en silencio, drena liquidez del mercado y te deja con las bolsas cuando comienzan las liquidaciones.
El rendimiento a 2 años no es algún número abstracto. Te dice qué espera el mercado de la Fed durante los próximos un par de años. Cuando sube así, los bonos vuelven a verse atractivos. ¿Por qué arriesgarte a la $BTC volatilidad cuando puedes fijar un 4% sin riesgo? Esa misma lógica también golpea a quienes tienen USDT, porque el costo de oportunidad de quedarse en stablecoins sube.
Vimos que este patrón exacto se desarrolló en 2022. Los rendimientos subieron, el cripto se desplomó y miles de millones en posiciones largas fueron liquidadas. El escenario se ve incómodamente similar ahora, especialmente con todo el mundo buscando el siguiente movimiento en $BTC mientras ignora el mercado de bonos. Si este rendimiento continúa subiendo, la rotación fuera de los activos de riesgo podría pegar más fuerte de lo que la mayoría espera.
¿Hacia dónde crees que esto va desde aquí?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
9

·
--
Imagina esto: el mercado está cómodamente instalado en territorio de codicia, pero los mercados tradicionales de deuda están valorando en silencio algo que debería hacer que cada operador apalancado se detenga.
La mayoría de los traders se quedan fuera no porque su configuración individual en el gráfico haya fallado, sino porque ignoraron cómo la liquidez macro se está drenando por debajo. Perseguir rupturas cuando el coste del capital está subiendo activamente es la forma en que carteras sanas se convierten en estadísticas inesperadas de liquidación.
Cuando el rendimiento del bono del Tesoro de EE. UU. a 2 años vuelve a empujar hasta el 4%, reconfigura el cálculo riesgo-recompensa para el capital institucional. Un rendimiento garantizado libre de riesgo introduce una fricción inmediata en los activos especulativos de alta beta, atrayendo la liquidez institucional hacia equivalentes de efectivo seguros. Mientras el retail sigue pujando por el impulso en nombres como $DOT y cazando oscilaciones en $FIL, los costes de endeudamiento se ajustan silenciosamente en todo el mercado.
Esta dinámica rara vez desencadena un colapso inmediato, por eso toma por sorpresa a tantos participantes. En su lugar, se manifiesta como libros de órdenes delgados y una demanda spot que se desvanece, dejando incluso a $BTC vulnerable a liquidaciones en cascada severas ante titulares macro repentinos.
¿Estás reduciendo activamente el riesgo de tu exposición spot aquí, o estás esperando a que el panorama macro se despeje?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
Imagina esto: el mercado está cómodamente instalado en territorio de codicia, pero los mercados tradicionales de deuda están valorando en silencio algo que debería hacer que cada operador apalancado se detenga.
La mayoría de los traders se quedan fuera no porque su configuración individual en el gráfico haya fallado, sino porque ignoraron cómo la liquidez macro se está drenando por debajo. Perseguir rupturas cuando el coste del capital está subiendo activamente es la forma en que carteras sanas se convierten en estadísticas inesperadas de liquidación.
Cuando el rendimiento del bono del Tesoro de EE. UU. a 2 años vuelve a empujar hasta el 4%, reconfigura el cálculo riesgo-recompensa para el capital institucional. Un rendimiento garantizado libre de riesgo introduce una fricción inmediata en los activos especulativos de alta beta, atrayendo la liquidez institucional hacia equivalentes de efectivo seguros. Mientras el retail sigue pujando por el impulso en nombres como $DOT y cazando oscilaciones en $FIL , los costes de endeudamiento se ajustan silenciosamente en todo el mercado.
Esta dinámica rara vez desencadena un colapso inmediato, por eso toma por sorpresa a tantos participantes. En su lugar, se manifiesta como libros de órdenes delgados y una demanda spot que se desvanece, dejando incluso a $BTC vulnerable a liquidaciones en cascada severas ante titulares macro repentinos.
¿Estás reduciendo activamente el riesgo de tu exposición spot aquí, o estás esperando a que el panorama macro se despeje?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
La mayoría de los traders se quedan fuera no porque su configuración individual en el gráfico haya fallado, sino porque ignoraron cómo la liquidez macro se está drenando por debajo. Perseguir rupturas cuando el coste del capital está subiendo activamente es la forma en que carteras sanas se convierten en estadísticas inesperadas de liquidación.
Cuando el rendimiento del bono del Tesoro de EE. UU. a 2 años vuelve a empujar hasta el 4%, reconfigura el cálculo riesgo-recompensa para el capital institucional. Un rendimiento garantizado libre de riesgo introduce una fricción inmediata en los activos especulativos de alta beta, atrayendo la liquidez institucional hacia equivalentes de efectivo seguros. Mientras el retail sigue pujando por el impulso en nombres como $DOT y cazando oscilaciones en $FIL , los costes de endeudamiento se ajustan silenciosamente en todo el mercado.
Esta dinámica rara vez desencadena un colapso inmediato, por eso toma por sorpresa a tantos participantes. En su lugar, se manifiesta como libros de órdenes delgados y una demanda spot que se desvanece, dejando incluso a $BTC vulnerable a liquidaciones en cascada severas ante titulares macro repentinos.
¿Estás reduciendo activamente el riesgo de tu exposición spot aquí, o estás esperando a que el panorama macro se despeje?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
163

Si sigues tratando el aumento de los rendimientos del Tesoro como ruido de fondo, detente ahora.
Demasiados traders pierden dinero persiguiendo $BTC pumps sin darse cuenta de cómo un rendimiento a 2 años del 4 por ciento ajusta las condiciones y hace que las salidas sean brutales.
El rendimiento del 2 años de EE. UU. al tocar el 4 por ciento cambia el juego. Tasas más altas aumentan el atractivo de $USDT y otras tenencias tipo efectivo, lo que normalmente significa menos capital fluyendo hacia las criptomonedas. Algunos argumentan que esta vez es diferente por la adopción institucional y los niveles actuales de codicia en torno a 68. Yo lo veo al revés. Estos incrementos de rendimiento tienen un historial de preceder movimientos de “risk-off”, y $DOT a menudo se siente la presión con antelación.
La visión optimista es que es transitorio o que ya está incorporado en los precios. Punto válido, pero yo preferiría respetar la macro antes que esperar que no importe.
¿Hacia dónde crees que esto va desde aquí?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
Si sigues tratando el aumento de los rendimientos del Tesoro como ruido de fondo, detente ahora.
Demasiados traders pierden dinero persiguiendo $BTC pumps sin darse cuenta de cómo un rendimiento a 2 años del 4 por ciento ajusta las condiciones y hace que las salidas sean brutales.
El rendimiento del 2 años de EE. UU. al tocar el 4 por ciento cambia el juego. Tasas más altas aumentan el atractivo de $USDT y otras tenencias tipo efectivo, lo que normalmente significa menos capital fluyendo hacia las criptomonedas. Algunos argumentan que esta vez es diferente por la adopción institucional y los niveles actuales de codicia en torno a 68. Yo lo veo al revés. Estos incrementos de rendimiento tienen un historial de preceder movimientos de “risk-off”, y $DOT a menudo se siente la presión con antelación.
La visión optimista es que es transitorio o que ya está incorporado en los precios. Punto válido, pero yo preferiría respetar la macro antes que esperar que no importe.
¿Hacia dónde crees que esto va desde aquí?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
Demasiados traders pierden dinero persiguiendo $BTC pumps sin darse cuenta de cómo un rendimiento a 2 años del 4 por ciento ajusta las condiciones y hace que las salidas sean brutales.
El rendimiento del 2 años de EE. UU. al tocar el 4 por ciento cambia el juego. Tasas más altas aumentan el atractivo de $USDT y otras tenencias tipo efectivo, lo que normalmente significa menos capital fluyendo hacia las criptomonedas. Algunos argumentan que esta vez es diferente por la adopción institucional y los niveles actuales de codicia en torno a 68. Yo lo veo al revés. Estos incrementos de rendimiento tienen un historial de preceder movimientos de “risk-off”, y $DOT a menudo se siente la presión con antelación.
La visión optimista es que es transitorio o que ya está incorporado en los precios. Punto válido, pero yo preferiría respetar la macro antes que esperar que no importe.
¿Hacia dónde crees que esto va desde aquí?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
48

·
--
El rendimiento a 2 años del 4.61% no es una crisis, es una señal de que el mercado por fin confía en la paciencia de la Fed.
No estoy persiguiendo bonos. Estoy observando las acciones en busca de señales de estrés.
Si este rendimiento se mantiene, los activos de riesgo necesitan ganarse su lugar o ajustarse a la baja en precio.
No estoy cortando (short) acciones. Estoy filtrando empresas con flujo de caja libre por encima del 8% de la capitalización de mercado.
Si las tasas siguen subiendo pero las ganancias no se rompen, empezaré a escalar en tecnología selecta.
No hago nada hoy. Estoy esperando confirmación por volumen por encima de $2.1T en SPY.
Mi opinión es incorrecta si el rendimiento a 2 años sube a 4.8% y el S&P 500 se mantiene por encima de 5200.
¿Qué opinas? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
El rendimiento a 2 años del 4.61% no es una crisis, es una señal de que el mercado por fin confía en la paciencia de la Fed.
No estoy persiguiendo bonos. Estoy observando las acciones en busca de señales de estrés.
Si este rendimiento se mantiene, los activos de riesgo necesitan ganarse su lugar o ajustarse a la baja en precio.
No estoy cortando (short) acciones. Estoy filtrando empresas con flujo de caja libre por encima del 8% de la capitalización de mercado.
Si las tasas siguen subiendo pero las ganancias no se rompen, empezaré a escalar en tecnología selecta.
No hago nada hoy. Estoy esperando confirmación por volumen por encima de $2.1T en SPY.
Mi opinión es incorrecta si el rendimiento a 2 años sube a 4.8% y el S&P 500 se mantiene por encima de 5200.
¿Qué opinas? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
No estoy persiguiendo bonos. Estoy observando las acciones en busca de señales de estrés.
Si este rendimiento se mantiene, los activos de riesgo necesitan ganarse su lugar o ajustarse a la baja en precio.
No estoy cortando (short) acciones. Estoy filtrando empresas con flujo de caja libre por encima del 8% de la capitalización de mercado.
Si las tasas siguen subiendo pero las ganancias no se rompen, empezaré a escalar en tecnología selecta.
No hago nada hoy. Estoy esperando confirmación por volumen por encima de $2.1T en SPY.
Mi opinión es incorrecta si el rendimiento a 2 años sube a 4.8% y el S&P 500 se mantiene por encima de 5200.
¿Qué opinas? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
53
·
--
El rendimiento a 2 años del 4,61% no es una crisis, es una señal de que el mercado por fin ha incorporado una inflación duradera.
No estoy peleando con eso. Estoy observando cómo reconfigura la liquidez en distintas clases de activos.
Las tasas de corto plazo más altas significan que las posiciones largas apalancadas en cripto se ajustan más rápido.
Las acciones y los activos de riesgo ya están reaccionando. El cripto no es inmune.
No estoy agregando exposición hasta que vea una ruptura clara por debajo del 4,45% en el 2 años.
Estoy manteniendo efectivo. Esperando la configuración. Aún no hay entrada.
Si el rendimiento a 2 años cae por debajo del 4,40% en los próximos 10 días sin comentarios de la Fed, reconsideraré mi postura.
¿Qué opinas? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
El rendimiento a 2 años del 4,61% no es una crisis, es una señal de que el mercado por fin ha incorporado una inflación duradera.
No estoy peleando con eso. Estoy observando cómo reconfigura la liquidez en distintas clases de activos.
Las tasas de corto plazo más altas significan que las posiciones largas apalancadas en cripto se ajustan más rápido.
Las acciones y los activos de riesgo ya están reaccionando. El cripto no es inmune.
No estoy agregando exposición hasta que vea una ruptura clara por debajo del 4,45% en el 2 años.
Estoy manteniendo efectivo. Esperando la configuración. Aún no hay entrada.
Si el rendimiento a 2 años cae por debajo del 4,40% en los próximos 10 días sin comentarios de la Fed, reconsideraré mi postura.
¿Qué opinas? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
No estoy peleando con eso. Estoy observando cómo reconfigura la liquidez en distintas clases de activos.
Las tasas de corto plazo más altas significan que las posiciones largas apalancadas en cripto se ajustan más rápido.
Las acciones y los activos de riesgo ya están reaccionando. El cripto no es inmune.
No estoy agregando exposición hasta que vea una ruptura clara por debajo del 4,45% en el 2 años.
Estoy manteniendo efectivo. Esperando la configuración. Aún no hay entrada.
Si el rendimiento a 2 años cae por debajo del 4,40% en los próximos 10 días sin comentarios de la Fed, reconsideraré mi postura.
¿Qué opinas? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
76
·
--
El rendimiento a 2 años del 4,61% no es una señal: es un filtro de ruido para los traders que aún creen que las tasas dictan el cripto.
No persigo caídas impulsadas por el rendimiento. El cripto no se mueve solo con las proyecciones de la Fed. Se mueve con la liquidez, el apalancamiento y lo que ya está descontado.
El rendimiento a 2 años al alza significa que los bancos están incorporando una mayor persistencia de las tasas, pero BTC y ETH no son bonos. Son activos especulativos con cero flujo de caja.
Si estás cortando (short) cripto porque subieron los rendimientos, estás operando una noticia macro, no un setup de acción del precio.
Observo el flujo de órdenes, no las curvas de rendimiento. La señal real es el volumen en niveles clave de soporte, no lo que diga la curva del Tesoro.
Estoy mirando 58k BTC como una posible zona de compra. Si el volumen se dispara allí con liquidaciones bajas, consideraré una posición larga (long). Si no, espero.
Mi postura es incorrecta si BTC cae por debajo de 55k con el rendimiento subiendo y sin un rebote en la demanda on-chain.
¿Qué opinas? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
El rendimiento a 2 años del 4,61% no es una señal: es un filtro de ruido para los traders que aún creen que las tasas dictan el cripto.
No persigo caídas impulsadas por el rendimiento. El cripto no se mueve solo con las proyecciones de la Fed. Se mueve con la liquidez, el apalancamiento y lo que ya está descontado.
El rendimiento a 2 años al alza significa que los bancos están incorporando una mayor persistencia de las tasas, pero BTC y ETH no son bonos. Son activos especulativos con cero flujo de caja.
Si estás cortando (short) cripto porque subieron los rendimientos, estás operando una noticia macro, no un setup de acción del precio.
Observo el flujo de órdenes, no las curvas de rendimiento. La señal real es el volumen en niveles clave de soporte, no lo que diga la curva del Tesoro.
Estoy mirando 58k BTC como una posible zona de compra. Si el volumen se dispara allí con liquidaciones bajas, consideraré una posición larga (long). Si no, espero.
Mi postura es incorrecta si BTC cae por debajo de 55k con el rendimiento subiendo y sin un rebote en la demanda on-chain.
¿Qué opinas? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
No persigo caídas impulsadas por el rendimiento. El cripto no se mueve solo con las proyecciones de la Fed. Se mueve con la liquidez, el apalancamiento y lo que ya está descontado.
El rendimiento a 2 años al alza significa que los bancos están incorporando una mayor persistencia de las tasas, pero BTC y ETH no son bonos. Son activos especulativos con cero flujo de caja.
Si estás cortando (short) cripto porque subieron los rendimientos, estás operando una noticia macro, no un setup de acción del precio.
Observo el flujo de órdenes, no las curvas de rendimiento. La señal real es el volumen en niveles clave de soporte, no lo que diga la curva del Tesoro.
Estoy mirando 58k BTC como una posible zona de compra. Si el volumen se dispara allí con liquidaciones bajas, consideraré una posición larga (long). Si no, espero.
Mi postura es incorrecta si BTC cae por debajo de 55k con el rendimiento subiendo y sin un rebote en la demanda on-chain.
¿Qué opinas? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.

·
--
¿Has notado que cada vez que el rendimiento del Tesoro a 2 años marca el 4%, todos de repente operan como si fuera 2022 otra vez?
Los traders venden $BTC, se esconden en $USDT y luego los “cortan” cuando el titular se desvanece durante dos días en vez de dos meses. Pierdes dinero operando el número, no el rendimiento en sí.
Míralo como un estudio de caso. La última vez que el 2 años se situó en el 4%, la Fed todavía estaba subiendo tipos y drenando liquidez a propósito. Esta vez es la misma impresión en un mundo de recortes retrasados, con inflación persistente y un 10 años haciendo el daño real.
$BTC ya ha vivido con mayores tipos durante más tiempo. No ha vivido con tanto apalancamiento mientras la codicia está en 68 en el índice. Ese desajuste es de donde provienen las liquidaciones.
Los alts como $DOT reciben el golpe primero porque son el interruptor de riesgo “fácil” para salir, no porque la tesis se haya roto. La verdadera señal es si este movimiento del rendimiento expulsa a los largos muy posicionados o solo “recorta” el mercado durante una semana.
¿Hacia dónde crees que va esto a partir de aquí?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
¿Has notado que cada vez que el rendimiento del Tesoro a 2 años marca el 4%, todos de repente operan como si fuera 2022 otra vez?
Los traders venden $BTC , se esconden en $USDT y luego los “cortan” cuando el titular se desvanece durante dos días en vez de dos meses. Pierdes dinero operando el número, no el rendimiento en sí.
Míralo como un estudio de caso. La última vez que el 2 años se situó en el 4%, la Fed todavía estaba subiendo tipos y drenando liquidez a propósito. Esta vez es la misma impresión en un mundo de recortes retrasados, con inflación persistente y un 10 años haciendo el daño real.
$BTC ya ha vivido con mayores tipos durante más tiempo. No ha vivido con tanto apalancamiento mientras la codicia está en 68 en el índice. Ese desajuste es de donde provienen las liquidaciones.
Los alts como $DOT reciben el golpe primero porque son el interruptor de riesgo “fácil” para salir, no porque la tesis se haya roto. La verdadera señal es si este movimiento del rendimiento expulsa a los largos muy posicionados o solo “recorta” el mercado durante una semana.
¿Hacia dónde crees que va esto a partir de aquí?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
Los traders venden $BTC , se esconden en $USDT y luego los “cortan” cuando el titular se desvanece durante dos días en vez de dos meses. Pierdes dinero operando el número, no el rendimiento en sí.
Míralo como un estudio de caso. La última vez que el 2 años se situó en el 4%, la Fed todavía estaba subiendo tipos y drenando liquidez a propósito. Esta vez es la misma impresión en un mundo de recortes retrasados, con inflación persistente y un 10 años haciendo el daño real.
$BTC ya ha vivido con mayores tipos durante más tiempo. No ha vivido con tanto apalancamiento mientras la codicia está en 68 en el índice. Ese desajuste es de donde provienen las liquidaciones.
Los alts como $DOT reciben el golpe primero porque son el interruptor de riesgo “fácil” para salir, no porque la tesis se haya roto. La verdadera señal es si este movimiento del rendimiento expulsa a los largos muy posicionados o solo “recorta” el mercado durante una semana.
¿Hacia dónde crees que va esto a partir de aquí?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
50
·
--
El rendimiento a 2 años del 4,61% no es una señal: es un filtro de ruido para los traders que todavía creen que las tasas dictan el cripto.
No estoy comprando BTC porque subieron los rendimientos. Estoy observando si el volumen acompaña.
Que los rendimientos suban no significa que BTC caiga; significa que los traders de momentum están moviendo capital.
Si BTC se mantiene por encima de $61k con un rendimiento en alza, se rompe la correlación.
Si cae por debajo de $58k sin un aumento de volumen, es solo aversión al riesgo, no una tendencia.
No estoy sumando posición. Estoy vigilando el rango $61k/$58k en 4h con el overlay de volumen.
Mi visión es incorrecta si BTC cae 8% en 48 horas mientras el rendimiento se mantiene por encima de 4,5%; eso significa que las tasas todavía impulsan el cripto.
¿Cuál es tu configuración? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
El rendimiento a 2 años del 4,61% no es una señal: es un filtro de ruido para los traders que todavía creen que las tasas dictan el cripto.
No estoy comprando BTC porque subieron los rendimientos. Estoy observando si el volumen acompaña.
Que los rendimientos suban no significa que BTC caiga; significa que los traders de momentum están moviendo capital.
Si BTC se mantiene por encima de $61k con un rendimiento en alza, se rompe la correlación.
Si cae por debajo de $58k sin un aumento de volumen, es solo aversión al riesgo, no una tendencia.
No estoy sumando posición. Estoy vigilando el rango $61k/$58k en 4h con el overlay de volumen.
Mi visión es incorrecta si BTC cae 8% en 48 horas mientras el rendimiento se mantiene por encima de 4,5%; eso significa que las tasas todavía impulsan el cripto.
¿Cuál es tu configuración? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
No estoy comprando BTC porque subieron los rendimientos. Estoy observando si el volumen acompaña.
Que los rendimientos suban no significa que BTC caiga; significa que los traders de momentum están moviendo capital.
Si BTC se mantiene por encima de $61k con un rendimiento en alza, se rompe la correlación.
Si cae por debajo de $58k sin un aumento de volumen, es solo aversión al riesgo, no una tendencia.
No estoy sumando posición. Estoy vigilando el rango $61k/$58k en 4h con el overlay de volumen.
Mi visión es incorrecta si BTC cae 8% en 48 horas mientras el rendimiento se mantiene por encima de 4,5%; eso significa que las tasas todavía impulsan el cripto.
¿Cuál es tu configuración? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
3
·
--
El rendimiento a 2 años del 4,61% no es una señal: es un filtro de ruido para los traders que aún creen que las tasas dictan la cripto.
No persigo caídas impulsadas por el rendimiento. La cripto no se mueve solo por los bonos del Tesoro. Se mueve por la liquidez, el sentimiento y el flujo on-chain. El aumento del rendimiento a 2 años refleja las expectativas de la Fed, no la demanda de Bitcoin. Los traders que cubren la cripto con treasuries están apostando por una narrativa macro que no se ha sostenido desde 2022.
Estoy siguiendo BTC en 61.200 dólares y ETH en 3.050. Si el precio se mantiene ahí con un volumen por debajo de 1,2x del promedio, consideraré una configuración larga. Si se rompe por debajo con un aumento del volumen, espero. No por el rendimiento. Porque lo dice el gráfico.
Mi visión es incorrecta si BTC cae por debajo de 58.000 mientras el rendimiento a 2 años se mantiene por encima del 4,5% durante 3 días seguidos. Entonces reevaluaré la correlación.
¿Cuál es tu setup? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
El rendimiento a 2 años del 4,61% no es una señal: es un filtro de ruido para los traders que aún creen que las tasas dictan la cripto.
No persigo caídas impulsadas por el rendimiento. La cripto no se mueve solo por los bonos del Tesoro. Se mueve por la liquidez, el sentimiento y el flujo on-chain. El aumento del rendimiento a 2 años refleja las expectativas de la Fed, no la demanda de Bitcoin. Los traders que cubren la cripto con treasuries están apostando por una narrativa macro que no se ha sostenido desde 2022.
Estoy siguiendo BTC en 61.200 dólares y ETH en 3.050. Si el precio se mantiene ahí con un volumen por debajo de 1,2x del promedio, consideraré una configuración larga. Si se rompe por debajo con un aumento del volumen, espero. No por el rendimiento. Porque lo dice el gráfico.
Mi visión es incorrecta si BTC cae por debajo de 58.000 mientras el rendimiento a 2 años se mantiene por encima del 4,5% durante 3 días seguidos. Entonces reevaluaré la correlación.
¿Cuál es tu setup? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
No persigo caídas impulsadas por el rendimiento. La cripto no se mueve solo por los bonos del Tesoro. Se mueve por la liquidez, el sentimiento y el flujo on-chain. El aumento del rendimiento a 2 años refleja las expectativas de la Fed, no la demanda de Bitcoin. Los traders que cubren la cripto con treasuries están apostando por una narrativa macro que no se ha sostenido desde 2022.
Estoy siguiendo BTC en 61.200 dólares y ETH en 3.050. Si el precio se mantiene ahí con un volumen por debajo de 1,2x del promedio, consideraré una configuración larga. Si se rompe por debajo con un aumento del volumen, espero. No por el rendimiento. Porque lo dice el gráfico.
Mi visión es incorrecta si BTC cae por debajo de 58.000 mientras el rendimiento a 2 años se mantiene por encima del 4,5% durante 3 días seguidos. Entonces reevaluaré la correlación.
¿Cuál es tu setup? #US2YearYieldRisesTo4.61%
No es asesoramiento financiero. Mis niveles, mi riesgo.
5
El rendimiento del Tesoro estadounidense a 2 años ha subido hasta el 4,61%, un indicador clave de las expectativas de tasas de interés a corto plazo. Este aumento a menudo señala un endurecimiento de la política monetaria o una mayor preocupación por la inflación, lo que puede afectar directamente al mercado de las criptomonedas. Los rendimientos más altos hacen que activos más seguros como los bonos sean más atractivos frente a inversiones más riesgosas como las cripto. Los inversores pueden ver una reducción del capital que fluye hacia los activos digitales mientras buscan estabilidad. Esto podría llevar a una mayor presión vendedora sobre las criptomonedas, y potencialmente causar correcciones de precios. Es crucial monitorear estos cambios macroeconómicos, ya que pueden influir significativamente en la trayectoria de las criptos.
Aviso legal: Este contenido es solo con fines informativos y no constituye asesoramiento financiero.
#US2YearYieldRisesTo4.61%
El rendimiento del Tesoro estadounidense a 2 años ha subido hasta el 4,61%, un indicador clave de las expectativas de tasas de interés a corto plazo. Este aumento a menudo señala un endurecimiento de la política monetaria o una mayor preocupación por la inflación, lo que puede afectar directamente al mercado de las criptomonedas. Los rendimientos más altos hacen que activos más seguros como los bonos sean más atractivos frente a inversiones más riesgosas como las cripto. Los inversores pueden ver una reducción del capital que fluye hacia los activos digitales mientras buscan estabilidad. Esto podría llevar a una mayor presión vendedora sobre las criptomonedas, y potencialmente causar correcciones de precios. Es crucial monitorear estos cambios macroeconómicos, ya que pueden influir significativamente en la trayectoria de las criptos.
Aviso legal: Este contenido es solo con fines informativos y no constituye asesoramiento financiero.
#US2YearYieldRisesTo4.61%
Aviso legal: Este contenido es solo con fines informativos y no constituye asesoramiento financiero.
#US2YearYieldRisesTo4.61%
5
·
--
Todo el mundo piensa que la codicia en 68 significa una temporada fácil solo al alza, pero en realidad el mercado macro está preparando en silencio una trampa brutal para los largos sobreapalancados.
la mayoría de los traders está ocupada persiguiendo velas verdes en alts mientras ignora por completo los mercados de deuda, solo para despertarse borrados cuando la liquidez se seca durante la noche.
mira el manual de 2023 cuando los rendimientos hicieron un empuje similar. mientras todos estaban metiéndose a la fuerza en sus bolsas y pujando por plays de alto beta como $DOT and $FIL, el mercado de bonos estaba gritando peligro. cuando el rendimiento de referencia se acerca al 5%, los costos de endeudamiento se disparan, el capital rota directamente de vuelta a los tesoros sin riesgo, y los libros de margen $BTC terminan recibiendo el golpe primero.
el dinero inteligente trata los rendimientos de los bonos como el indicador definitivo de liquidez, no como indicadores aleatorios del gráfico. ngl, si estás sentado con un apalancamiento fuerte mientras los rendimientos tradicionales tocan máximos de varios años, en esencia estás peleando contra el costo global del capital.
¿te estás desapalancando hacia stablecoins aquí o apostando a que el cripto se desacopla esta vez?
#US10YearTreasuryYieldNears5 #CryptoLiquidations #US2YearYieldRisesTo4
Todo el mundo piensa que la codicia en 68 significa una temporada fácil solo al alza, pero en realidad el mercado macro está preparando en silencio una trampa brutal para los largos sobreapalancados.
la mayoría de los traders está ocupada persiguiendo velas verdes en alts mientras ignora por completo los mercados de deuda, solo para despertarse borrados cuando la liquidez se seca durante la noche.
mira el manual de 2023 cuando los rendimientos hicieron un empuje similar. mientras todos estaban metiéndose a la fuerza en sus bolsas y pujando por plays de alto beta como $DOT and $FIL , el mercado de bonos estaba gritando peligro. cuando el rendimiento de referencia se acerca al 5%, los costos de endeudamiento se disparan, el capital rota directamente de vuelta a los tesoros sin riesgo, y los libros de margen $BTC terminan recibiendo el golpe primero.
el dinero inteligente trata los rendimientos de los bonos como el indicador definitivo de liquidez, no como indicadores aleatorios del gráfico. ngl, si estás sentado con un apalancamiento fuerte mientras los rendimientos tradicionales tocan máximos de varios años, en esencia estás peleando contra el costo global del capital.
¿te estás desapalancando hacia stablecoins aquí o apostando a que el cripto se desacopla esta vez?
#US10YearTreasuryYieldNears5 #CryptoLiquidations #US2YearYieldRisesTo4
la mayoría de los traders está ocupada persiguiendo velas verdes en alts mientras ignora por completo los mercados de deuda, solo para despertarse borrados cuando la liquidez se seca durante la noche.
mira el manual de 2023 cuando los rendimientos hicieron un empuje similar. mientras todos estaban metiéndose a la fuerza en sus bolsas y pujando por plays de alto beta como $DOT and $FIL , el mercado de bonos estaba gritando peligro. cuando el rendimiento de referencia se acerca al 5%, los costos de endeudamiento se disparan, el capital rota directamente de vuelta a los tesoros sin riesgo, y los libros de margen $BTC terminan recibiendo el golpe primero.
el dinero inteligente trata los rendimientos de los bonos como el indicador definitivo de liquidez, no como indicadores aleatorios del gráfico. ngl, si estás sentado con un apalancamiento fuerte mientras los rendimientos tradicionales tocan máximos de varios años, en esencia estás peleando contra el costo global del capital.
¿te estás desapalancando hacia stablecoins aquí o apostando a que el cripto se desacopla esta vez?
#US10YearTreasuryYieldNears5 #CryptoLiquidations #US2YearYieldRisesTo4
271
La semana pasada, la rentabilidad a 10 años comenzó a empujar hacia el 5% mientras la mayoría de los traders de cripto se quedaban pegados a velas verdes y no le prestaban atención al mercado de bonos.
El verdadero dolor es que te liquiden en largos apalancados $BTC porque trataste los rendimientos en alza como si fueran un simple ruido de fondo. Aguantas el desgaste, pero luego llega el desmonte y no hay una salida limpia.
Esto no es un pico al azar. El 10 años acercándose al 5% eleva el umbral para cada activo de riesgo. El capital que antes estaba feliz sentado en cripto ahora tiene una alternativa más segura y con mayor rendimiento, que históricamente extrae liquidez de $BTC primero y luego del resto del complejo. Las entradas de $USDT típicamente se aceleran cuando se cierran posiciones y los traders aparcan el efectivo. En un mercado que está en Fear & Greed 68, esa rotación a menudo llega más rápido de lo que la gente espera. Los alts que ya estaban flacos de liquidez, incluyendo nombres como $FIL, tienden a sentir la presión aún más.
El 2 años subiendo al mismo tiempo solo aprieta más el lazo. La mayoría se perdió el último montaje similar porque estaba demasiado ocupada persiguiendo cualquier cosa que estuviera bombeando. La lección es que cuando los Treasuries empiezan a competir, el sobreapalancamiento es la forma más rápida de perder dinero.
¿Dónde crees que va esto a partir de aquí si el 10 años realmente marca 5?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
La semana pasada, la rentabilidad a 10 años comenzó a empujar hacia el 5% mientras la mayoría de los traders de cripto se quedaban pegados a velas verdes y no le prestaban atención al mercado de bonos.
El verdadero dolor es que te liquiden en largos apalancados $BTC porque trataste los rendimientos en alza como si fueran un simple ruido de fondo. Aguantas el desgaste, pero luego llega el desmonte y no hay una salida limpia.
Esto no es un pico al azar. El 10 años acercándose al 5% eleva el umbral para cada activo de riesgo. El capital que antes estaba feliz sentado en cripto ahora tiene una alternativa más segura y con mayor rendimiento, que históricamente extrae liquidez de $BTC primero y luego del resto del complejo. Las entradas de $USDT típicamente se aceleran cuando se cierran posiciones y los traders aparcan el efectivo. En un mercado que está en Fear & Greed 68, esa rotación a menudo llega más rápido de lo que la gente espera. Los alts que ya estaban flacos de liquidez, incluyendo nombres como $FIL , tienden a sentir la presión aún más.
El 2 años subiendo al mismo tiempo solo aprieta más el lazo. La mayoría se perdió el último montaje similar porque estaba demasiado ocupada persiguiendo cualquier cosa que estuviera bombeando. La lección es que cuando los Treasuries empiezan a competir, el sobreapalancamiento es la forma más rápida de perder dinero.
¿Dónde crees que va esto a partir de aquí si el 10 años realmente marca 5?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
El verdadero dolor es que te liquiden en largos apalancados $BTC porque trataste los rendimientos en alza como si fueran un simple ruido de fondo. Aguantas el desgaste, pero luego llega el desmonte y no hay una salida limpia.
Esto no es un pico al azar. El 10 años acercándose al 5% eleva el umbral para cada activo de riesgo. El capital que antes estaba feliz sentado en cripto ahora tiene una alternativa más segura y con mayor rendimiento, que históricamente extrae liquidez de $BTC primero y luego del resto del complejo. Las entradas de $USDT típicamente se aceleran cuando se cierran posiciones y los traders aparcan el efectivo. En un mercado que está en Fear & Greed 68, esa rotación a menudo llega más rápido de lo que la gente espera. Los alts que ya estaban flacos de liquidez, incluyendo nombres como $FIL , tienden a sentir la presión aún más.
El 2 años subiendo al mismo tiempo solo aprieta más el lazo. La mayoría se perdió el último montaje similar porque estaba demasiado ocupada persiguiendo cualquier cosa que estuviera bombeando. La lección es que cuando los Treasuries empiezan a competir, el sobreapalancamiento es la forma más rápida de perder dinero.
¿Dónde crees que va esto a partir de aquí si el 10 años realmente marca 5?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
126

todo el mundo piensa que un índice de miedo y codicia en 68 significa cielos despejados por delante para los altcoins, pero en realidad el macro está preparando en silencio una trampa brutal de liquidez.
la mayoría de los degen están colocando posiciones long de forma agresiva buscando rupturas en nombres como $BTC y rotando a ciegas hacia apuestas de alto beta, ignorando por completo que el capital se está volviendo muchísimo más caro en el lado tradicional. sinceramente, ver cómo tu portafolio sangra mientras creías que compraste el fondo es la peor sensación en este mercado.
mira lo que pasó durante el último ciclo de alza de tasas. los traders seguían acumulando $DOT y altcoins especulativas pensando que cripto estaba completamente desacoplada, solo para ser borrados en el momento en que los mercados de deuda absorbieron la liquidez de los activos de riesgo. cuando los rendimientos de los bonos del tesoro a corto plazo suben así, el dinero inteligente estaciona el tamaño en retornos sin riesgo o se queda en $USDT en lugar de pujar por tus tokens favoritos.
el pump se siente sólido hasta que de pronto los libros de órdenes se vuelven más delgados y el apalancamiento se liquida. no necesitas entrar en pánico y venderlo todo, señor, pero hacer ape al entrar en resistencia mientras los rendimientos macro van subiendo normalmente termina en dolor.
¿ustedes aquí se están reduciendo de riesgo o solo están montando la ola?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
todo el mundo piensa que un índice de miedo y codicia en 68 significa cielos despejados por delante para los altcoins, pero en realidad el macro está preparando en silencio una trampa brutal de liquidez.
la mayoría de los degen están colocando posiciones long de forma agresiva buscando rupturas en nombres como $BTC y rotando a ciegas hacia apuestas de alto beta, ignorando por completo que el capital se está volviendo muchísimo más caro en el lado tradicional. sinceramente, ver cómo tu portafolio sangra mientras creías que compraste el fondo es la peor sensación en este mercado.
mira lo que pasó durante el último ciclo de alza de tasas. los traders seguían acumulando $DOT y altcoins especulativas pensando que cripto estaba completamente desacoplada, solo para ser borrados en el momento en que los mercados de deuda absorbieron la liquidez de los activos de riesgo. cuando los rendimientos de los bonos del tesoro a corto plazo suben así, el dinero inteligente estaciona el tamaño en retornos sin riesgo o se queda en $USDT en lugar de pujar por tus tokens favoritos.
el pump se siente sólido hasta que de pronto los libros de órdenes se vuelven más delgados y el apalancamiento se liquida. no necesitas entrar en pánico y venderlo todo, señor, pero hacer ape al entrar en resistencia mientras los rendimientos macro van subiendo normalmente termina en dolor.
¿ustedes aquí se están reduciendo de riesgo o solo están montando la ola?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
la mayoría de los degen están colocando posiciones long de forma agresiva buscando rupturas en nombres como $BTC y rotando a ciegas hacia apuestas de alto beta, ignorando por completo que el capital se está volviendo muchísimo más caro en el lado tradicional. sinceramente, ver cómo tu portafolio sangra mientras creías que compraste el fondo es la peor sensación en este mercado.
mira lo que pasó durante el último ciclo de alza de tasas. los traders seguían acumulando $DOT y altcoins especulativas pensando que cripto estaba completamente desacoplada, solo para ser borrados en el momento en que los mercados de deuda absorbieron la liquidez de los activos de riesgo. cuando los rendimientos de los bonos del tesoro a corto plazo suben así, el dinero inteligente estaciona el tamaño en retornos sin riesgo o se queda en $USDT en lugar de pujar por tus tokens favoritos.
el pump se siente sólido hasta que de pronto los libros de órdenes se vuelven más delgados y el apalancamiento se liquida. no necesitas entrar en pánico y venderlo todo, señor, pero hacer ape al entrar en resistencia mientras los rendimientos macro van subiendo normalmente termina en dolor.
¿ustedes aquí se están reduciendo de riesgo o solo están montando la ola?
#US2YearYieldRisesTo4 #US10YearTreasuryYieldNears5 #CryptoLiquidations
18
·
--
La última vez que el rendimiento a 10 años se acercó tanto al 5%, $BTC operadores que lo ignoraron vieron meses de una caída lenta mientras seguían promediando hacia abajo, esperando el rebote habitual.
Ese golpe de quedarte sobreapalancado por codicia (ahora mismo estamos en 68) es exactamente lo que este escenario corre el riesgo de repetir, especialmente si todavía estás tratando cada $BTC caída como un regalo en vez de una advertencia.
Los rendimientos más altos a 10 años sacan capital real de las criptomonedas porque el riesgo del 5% libre de Treasuries de repente supera aparcar en USDT o perseguir el siguiente $DOT movimiento. Las instituciones rotan, la liquidez se adelgaza, y es entonces cuando comienza la cascada de liquidaciones, incluso sin un titular específico de cripto. Vimos el mismo patrón cuando en 2023 los rendimientos subieron: el mercado se sintió imparable hasta que dejó de serlo, y los largos demasiado confiados se vaciaron en oleadas. Ahora hay demasiada gente posicionada como si las tasas no importaran, y es así como estos cambios macro silenciosos se convierten en las caídas que dejan a todos fuera de lugar.
¿Dónde crees que este movimiento del rendimiento realmente lleva las criptomonedas desde aquí?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
La última vez que el rendimiento a 10 años se acercó tanto al 5%, $BTC operadores que lo ignoraron vieron meses de una caída lenta mientras seguían promediando hacia abajo, esperando el rebote habitual.
Ese golpe de quedarte sobreapalancado por codicia (ahora mismo estamos en 68) es exactamente lo que este escenario corre el riesgo de repetir, especialmente si todavía estás tratando cada $BTC caída como un regalo en vez de una advertencia.
Los rendimientos más altos a 10 años sacan capital real de las criptomonedas porque el riesgo del 5% libre de Treasuries de repente supera aparcar en USDT o perseguir el siguiente $DOT movimiento. Las instituciones rotan, la liquidez se adelgaza, y es entonces cuando comienza la cascada de liquidaciones, incluso sin un titular específico de cripto. Vimos el mismo patrón cuando en 2023 los rendimientos subieron: el mercado se sintió imparable hasta que dejó de serlo, y los largos demasiado confiados se vaciaron en oleadas. Ahora hay demasiada gente posicionada como si las tasas no importaran, y es así como estos cambios macro silenciosos se convierten en las caídas que dejan a todos fuera de lugar.
¿Dónde crees que este movimiento del rendimiento realmente lleva las criptomonedas desde aquí?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
Ese golpe de quedarte sobreapalancado por codicia (ahora mismo estamos en 68) es exactamente lo que este escenario corre el riesgo de repetir, especialmente si todavía estás tratando cada $BTC caída como un regalo en vez de una advertencia.
Los rendimientos más altos a 10 años sacan capital real de las criptomonedas porque el riesgo del 5% libre de Treasuries de repente supera aparcar en USDT o perseguir el siguiente $DOT movimiento. Las instituciones rotan, la liquidez se adelgaza, y es entonces cuando comienza la cascada de liquidaciones, incluso sin un titular específico de cripto. Vimos el mismo patrón cuando en 2023 los rendimientos subieron: el mercado se sintió imparable hasta que dejó de serlo, y los largos demasiado confiados se vaciaron en oleadas. Ahora hay demasiada gente posicionada como si las tasas no importaran, y es así como estos cambios macro silenciosos se convierten en las caídas que dejan a todos fuera de lugar.
¿Dónde crees que este movimiento del rendimiento realmente lleva las criptomonedas desde aquí?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
35
·
--
¿Has notado cómo la mayoría de los traders minoristas celebran la codicia extrema mientras el mercado de bonos, en silencio, prepara la próxima salida de liquidez?
La mayoría de los inversores sigue perdiendo dinero durante los retrocesos macro repentinos porque operan patrones de gráficos en aislamiento e ignoran hacia dónde se mueve el capital global. Caer desprevenido ante descensos bruscos es el resultado directo de perseguir velas verdes cuando las condiciones macro se están endureciendo.
La creencia común de que los activos digitales están completamente desacoplados de los mercados tradicionales de deuda es simplemente falsa. Cuando el papel soberano libre de riesgo ofrece retornos cercanos al cinco por ciento, el capital institucional deja de perseguir el posible upside especulativo y rota hacia la seguridad. El movimiento más inteligente ahora no es mantener ciegamente a través de la volatilidad, sino desinversionar de forma sistemática posiciones de alta beta como $FIL y aparcar las ganancias en $USDT hasta que el panorama macro se estabilice.
A partir de ahí, redefine tu estrategia de entrada con una acumulación paciente en spot de $BTC en lugar de hacer long a los rompimientos con apalancamiento. Observar los rendimientos de los bonos te da un sistema de alerta temprana que los indicadores de momentum simplemente no pueden proporcionar, permitiéndote posicionarte de forma defensiva antes de que las liquidaciones forzadas golpeen los libros de órdenes.
¿Adónde esperas que rote el capital si los rendimientos se afianzan firmemente por encima del umbral del cinco por ciento?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
¿Has notado cómo la mayoría de los traders minoristas celebran la codicia extrema mientras el mercado de bonos, en silencio, prepara la próxima salida de liquidez?
La mayoría de los inversores sigue perdiendo dinero durante los retrocesos macro repentinos porque operan patrones de gráficos en aislamiento e ignoran hacia dónde se mueve el capital global. Caer desprevenido ante descensos bruscos es el resultado directo de perseguir velas verdes cuando las condiciones macro se están endureciendo.
La creencia común de que los activos digitales están completamente desacoplados de los mercados tradicionales de deuda es simplemente falsa. Cuando el papel soberano libre de riesgo ofrece retornos cercanos al cinco por ciento, el capital institucional deja de perseguir el posible upside especulativo y rota hacia la seguridad. El movimiento más inteligente ahora no es mantener ciegamente a través de la volatilidad, sino desinversionar de forma sistemática posiciones de alta beta como $FIL y aparcar las ganancias en $USDT hasta que el panorama macro se estabilice.
A partir de ahí, redefine tu estrategia de entrada con una acumulación paciente en spot de $BTC en lugar de hacer long a los rompimientos con apalancamiento. Observar los rendimientos de los bonos te da un sistema de alerta temprana que los indicadores de momentum simplemente no pueden proporcionar, permitiéndote posicionarte de forma defensiva antes de que las liquidaciones forzadas golpeen los libros de órdenes.
¿Adónde esperas que rote el capital si los rendimientos se afianzan firmemente por encima del umbral del cinco por ciento?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
La mayoría de los inversores sigue perdiendo dinero durante los retrocesos macro repentinos porque operan patrones de gráficos en aislamiento e ignoran hacia dónde se mueve el capital global. Caer desprevenido ante descensos bruscos es el resultado directo de perseguir velas verdes cuando las condiciones macro se están endureciendo.
La creencia común de que los activos digitales están completamente desacoplados de los mercados tradicionales de deuda es simplemente falsa. Cuando el papel soberano libre de riesgo ofrece retornos cercanos al cinco por ciento, el capital institucional deja de perseguir el posible upside especulativo y rota hacia la seguridad. El movimiento más inteligente ahora no es mantener ciegamente a través de la volatilidad, sino desinversionar de forma sistemática posiciones de alta beta como $FIL y aparcar las ganancias en $USDT hasta que el panorama macro se estabilice.
A partir de ahí, redefine tu estrategia de entrada con una acumulación paciente en spot de $BTC en lugar de hacer long a los rompimientos con apalancamiento. Observar los rendimientos de los bonos te da un sistema de alerta temprana que los indicadores de momentum simplemente no pueden proporcionar, permitiéndote posicionarte de forma defensiva antes de que las liquidaciones forzadas golpeen los libros de órdenes.
¿Adónde esperas que rote el capital si los rendimientos se afianzan firmemente por encima del umbral del cinco por ciento?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
136
Si todavía estás ignorando las señales macro y solo observando patrones en el gráfico, detente ahora.
Demasiados traders siguen cayendo del lado equivocado de retrocesos bruscos, preguntándose por qué configuraciones técnicas sólidas fallan durante la noche mientras el capital se drena silenciosamente.
El rendimiento del Tesoro de EE. UU. a 10 años se está acercando a 5% y el mercado está dividido sobre lo que viene después. Un grupo sostiene que unos mayores rendimientos de los bonos drenarán la liquidez especulativa directamente de los activos de riesgo, obligando al dinero institucional a volver a rendimientos fijos y seguros. Ya puedes ver a traders aparcando ganancias en $USDT a medida que aumenta la volatilidad en referentes como $BTC.
Al mismo tiempo, otros creen que esta presión macro ya está descontada, esperando que las criptomonedas se desacoplen cuando los rendimientos inevitablemente alcancen un techo local. Pero la historia sugiere que enfrentarse a los altos rendimientos en un mercado donde la codicia (Greed) es una apuesta arriesgada no suele salir bien. Cuando la deuda soberana ofrece un 5% garantizado, los activos especulativos sin un rendimiento inmediato, como $DOT face, enfrentan serias dificultades hasta que las condiciones de liquidez mejoren.
¿Dónde ves que rota el capital si el rendimiento a 10 años supera con claridad el 5%?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
Si todavía estás ignorando las señales macro y solo observando patrones en el gráfico, detente ahora.
Demasiados traders siguen cayendo del lado equivocado de retrocesos bruscos, preguntándose por qué configuraciones técnicas sólidas fallan durante la noche mientras el capital se drena silenciosamente.
El rendimiento del Tesoro de EE. UU. a 10 años se está acercando a 5% y el mercado está dividido sobre lo que viene después. Un grupo sostiene que unos mayores rendimientos de los bonos drenarán la liquidez especulativa directamente de los activos de riesgo, obligando al dinero institucional a volver a rendimientos fijos y seguros. Ya puedes ver a traders aparcando ganancias en $USDT a medida que aumenta la volatilidad en referentes como $BTC .
Al mismo tiempo, otros creen que esta presión macro ya está descontada, esperando que las criptomonedas se desacoplen cuando los rendimientos inevitablemente alcancen un techo local. Pero la historia sugiere que enfrentarse a los altos rendimientos en un mercado donde la codicia (Greed) es una apuesta arriesgada no suele salir bien. Cuando la deuda soberana ofrece un 5% garantizado, los activos especulativos sin un rendimiento inmediato, como $DOT face, enfrentan serias dificultades hasta que las condiciones de liquidez mejoren.
¿Dónde ves que rota el capital si el rendimiento a 10 años supera con claridad el 5%?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
Demasiados traders siguen cayendo del lado equivocado de retrocesos bruscos, preguntándose por qué configuraciones técnicas sólidas fallan durante la noche mientras el capital se drena silenciosamente.
El rendimiento del Tesoro de EE. UU. a 10 años se está acercando a 5% y el mercado está dividido sobre lo que viene después. Un grupo sostiene que unos mayores rendimientos de los bonos drenarán la liquidez especulativa directamente de los activos de riesgo, obligando al dinero institucional a volver a rendimientos fijos y seguros. Ya puedes ver a traders aparcando ganancias en $USDT a medida que aumenta la volatilidad en referentes como $BTC .
Al mismo tiempo, otros creen que esta presión macro ya está descontada, esperando que las criptomonedas se desacoplen cuando los rendimientos inevitablemente alcancen un techo local. Pero la historia sugiere que enfrentarse a los altos rendimientos en un mercado donde la codicia (Greed) es una apuesta arriesgada no suele salir bien. Cuando la deuda soberana ofrece un 5% garantizado, los activos especulativos sin un rendimiento inmediato, como $DOT face, enfrentan serias dificultades hasta que las condiciones de liquidez mejoren.
¿Dónde ves que rota el capital si el rendimiento a 10 años supera con claridad el 5%?
#US10YearTreasuryYieldNears5 #US2YearYieldRisesTo4 #CryptoLiquidations
52
·
--
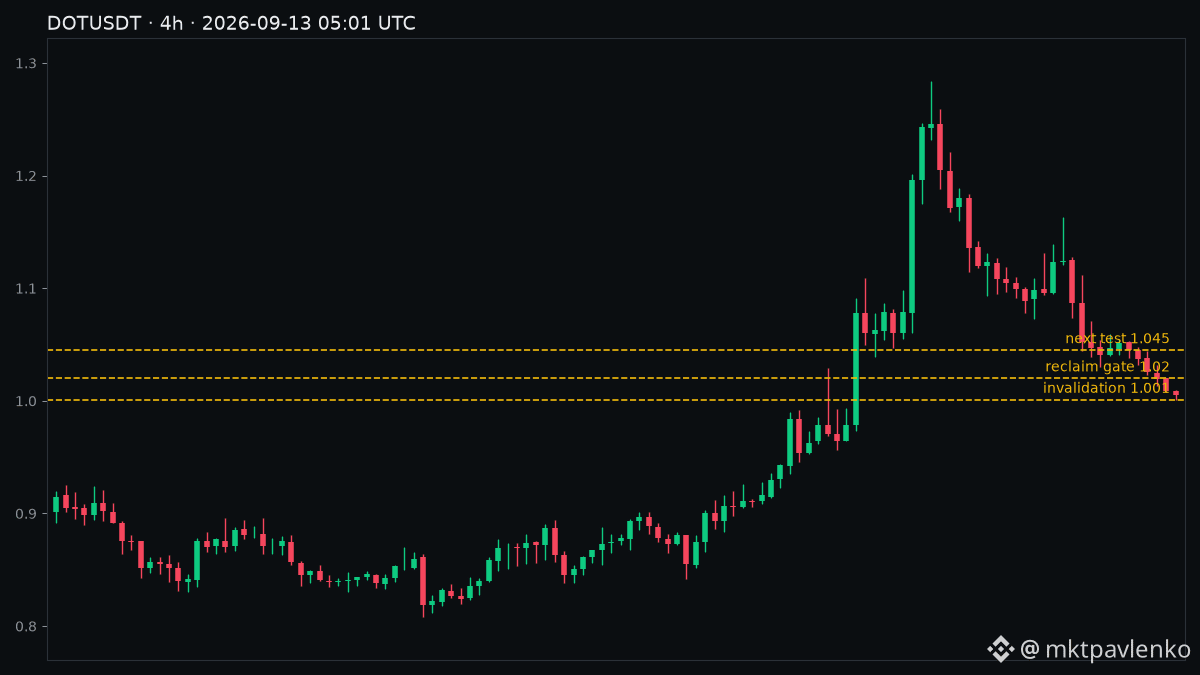
$DOT is cae un 4.103% en 24 horas, pero el número útil no es el porcentaje rojo: es el mínimo de 1.001 ahora junto al precio de 1.005. El máximo de la sesión llegó a 1.055 antes de que los vendedores tomaran el control, así que esto es una prueba de si el soporte de número redondo puede producir un repunte medido en lugar de un rebote reflejo. La regla limpia es tratar 1.020 como la puerta: un cierre de 4h por encima mantiene 1.045 en juego, mientras que un cierre por debajo de 1.001 invalida el planteamiento para esta sesión. #US2YearYieldRisesTo4.61% #US10YearTreasuryYieldNears5%
$DOT is cae un 4.103% en 24 horas, pero el número útil no es el porcentaje rojo: es el mínimo de 1.001 ahora junto al precio de 1.005. El máximo de la sesión llegó a 1.055 antes de que los vendedores tomaran el control, así que esto es una prueba de si el soporte de número redondo puede producir un repunte medido en lugar de un rebote reflejo. La regla limpia es tratar 1.020 como la puerta: un cierre de 4h por encima mantiene 1.045 en juego, mientras que un cierre por debajo de 1.001 invalida el planteamiento para esta sesión. #US2YearYieldRisesTo4.61% #US10YearTreasuryYieldNears5%
151
·
--
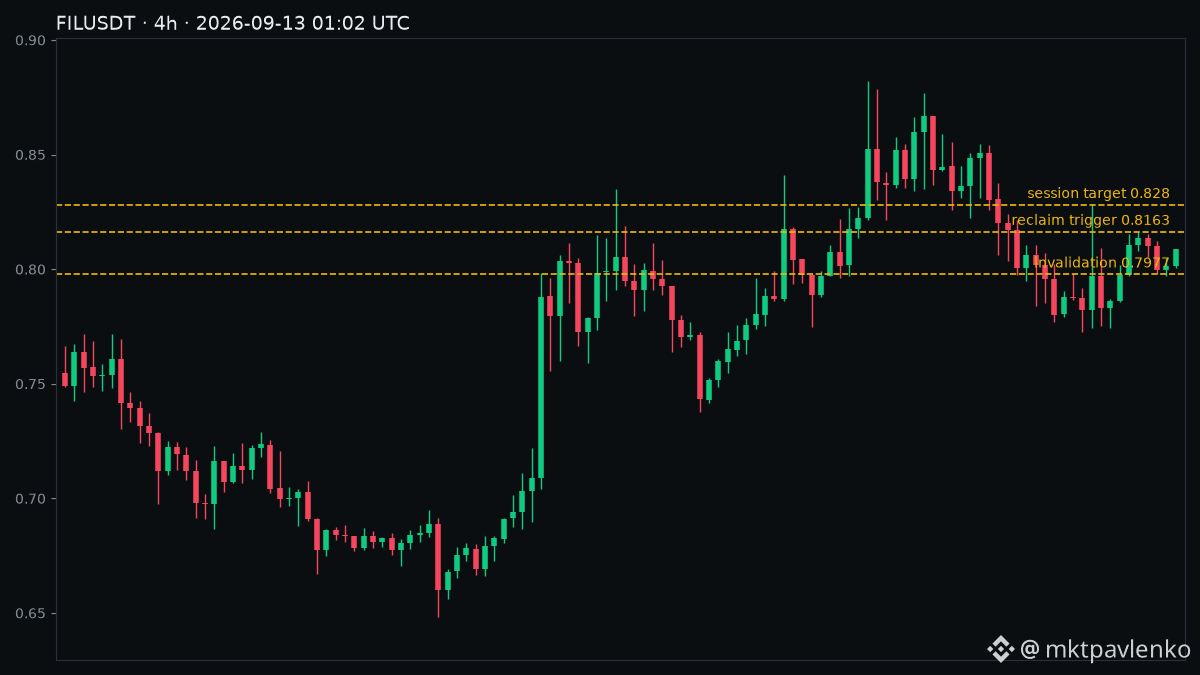
El $FIL take fácil es que el retroceso significa que el breakout falló. La señal menos evidente está en dónde se detuvo: $0.7977, por encima del mínimo de impulso de $0.7742, antes de que el precio se recuperara hasta $0.8086. Eso deja una estructura activa, no una reversión de tendencia limpia. Con BTC cerca de $77,276 y riesgo de la FOMC por delante, perseguir el punto medio del rango ofrece poca información. Yo solo trataría $FIL como una configuración de continuación en una recuperación de 4h de $0.8163, la invalidaría por debajo de $0.7977 y apuntaría a $0.8280 antes de que cierre la próxima sesión. La regla es operar la recuperación, no la historia. #US2YearYieldRisesTo4.61% #US10YearTreasuryYieldNears5%
El $FIL take fácil es que el retroceso significa que el breakout falló. La señal menos evidente está en dónde se detuvo: $0.7977, por encima del mínimo de impulso de $0.7742, antes de que el precio se recuperara hasta $0.8086. Eso deja una estructura activa, no una reversión de tendencia limpia. Con BTC cerca de $77,276 y riesgo de la FOMC por delante, perseguir el punto medio del rango ofrece poca información. Yo solo trataría $FIL como una configuración de continuación en una recuperación de 4h de $0.8163, la invalidaría por debajo de $0.7977 y apuntaría a $0.8280 antes de que cierre la próxima sesión. La regla es operar la recuperación, no la historia. #US2YearYieldRisesTo4.61% #US10YearTreasuryYieldNears5%
285
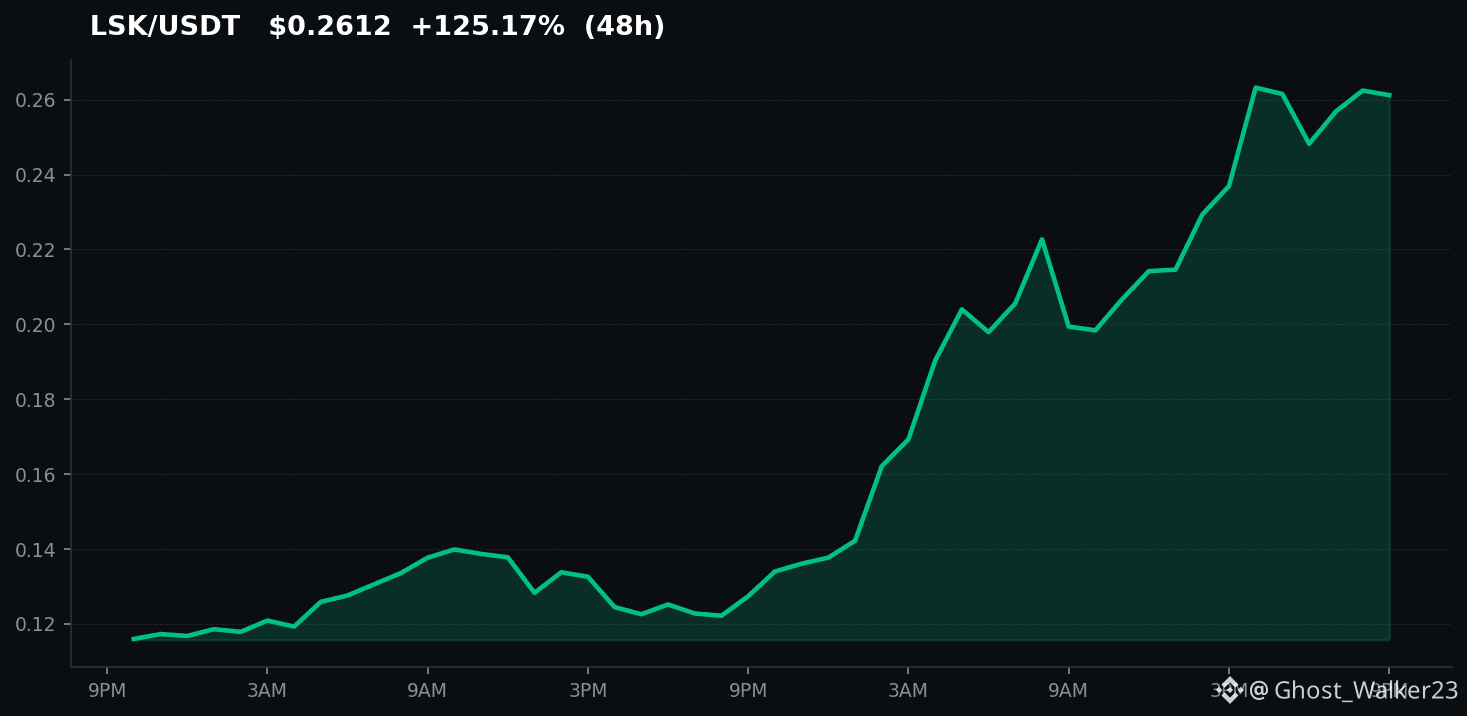
El aumento del #US2YearYieldRisesTo4.61% es una llamada de atención. 📈 Los rendimientos más altos podrían presionar los activos de riesgo, incluido el cripto. Con el Bitcoin apenas manteniéndose estable, ¿estamos a punto de ver un cambio en el sentimiento del mercado? 🤔 ¿Qué opinas de esto? $BTC $LSK #US2YearYieldRisesTo4.61%
👀 Síguenos para estar pendiente de las próximas oportunidades.
El aumento del #US2YearYieldRisesTo4.61% es una llamada de atención. 📈 Los rendimientos más altos podrían presionar los activos de riesgo, incluido el cripto. Con el Bitcoin apenas manteniéndose estable, ¿estamos a punto de ver un cambio en el sentimiento del mercado? 🤔 ¿Qué opinas de esto? $BTC $LSK #US2YearYieldRisesTo4.61%
👀 Síguenos para estar pendiente de las próximas oportunidades.
👀 Síguenos para estar pendiente de las próximas oportunidades.
73
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#AnthropicCEOCallsForAISlowdown
56,618 visualizaciones
755 participa(n) en el debate
2
#BitcoinThirdSingleBlockReorgInFourWeeks
227 visualizaciones
19 participa(n) en el debate
3
#LSKSurgesOver515%In24Hours
321 visualizaciones
16 participa(n) en el debate
4
#ZcashNU7VoteEndsSeptember14
175 visualizaciones
10 participa(n) en el debate
5
#AnthropicChoosesNasdaqForPotentialIPO
26,890 visualizaciones
337 participa(n) en el debate
6
#SECReceivesGrayscaleLitecoinTrustETFFiling
186,863 visualizaciones
2,088 participa(n) en el debate
7
#ClarityActFacesProceduralVoteSept15
354,439 visualizaciones
2,973 participa(n) en el debate
8
#US10YearTreasuryYieldNears5%
132,655 visualizaciones
1,677 participa(n) en el debate
9
#CryptoLiquidations$674MIn24H
31,922 visualizaciones
241 participa(n) en el debate
10
#TokenizedStockHoldersUp619.1%
92,674 visualizaciones
1,322 participa(n) en el debate