
#credits
credits
1,862 visualizaciones
22 participa(n) en el debate
Populares
Novedades
·
--
Alcista
🚀 Michael Saylor No Ha Terminado. Ahora Está Reinventando el Crédito.
Michael Saylor sigue empujando los límites de la adopción de Bitcoin, transformando su empresa de un negocio de software en una de las firmas financieras enfocadas en Bitcoin más grandes del mundo. Lo que comenzó como una estrategia de tesorería en 2020 ha evolucionado hacia una visión más amplia para los mercados de capital digital y crédito. 🪙📈
Tras las preocupaciones sobre la inflación y las tasas de interés cercanas a cero, Saylor trasladó cientos de millones de dólares de reservas en efectivo a Bitcoin, argumentando que las monedas fiat tradicionales pierden constantemente poder adquisitivo con el tiempo. Hoy, Strategy supuestamente posee más de 843,000 Bitcoin, valorados en decenas de miles de millones de dólares, lo que la convierte en el mayor poseedor corporativo de Bitcoin a nivel global. 🌍💰
Saylor ahora describe Bitcoin no simplemente como una inversión, sino como “capital digital” que puede respaldar nuevos productos financieros. En los últimos años, Strategy ha recaudado miles de millones a través de bonos convertibles, acciones preferentes y ofertas de capital, utilizando gran parte de ese capital para expandir sus tenencias de Bitcoin. Este enfoque conecta efectivamente los mercados de crédito tradicionales con los activos digitales. 🏦⚡
Los seguidores ven la estrategia como un modelo revolucionario que podría reconfigurar las finanzas corporativas y la preservación del capital a largo plazo. Sin embargo, los críticos continúan advirtiendo sobre la volatilidad de Bitcoin y los riesgos de atar toda una estructura corporativa a un único activo. 📉⚠️
A pesar del debate, Saylor sigue siendo una de las figuras más influyentes en la industria cripto, y su visión a largo plazo sigue moldeando las conversaciones sobre Bitcoin, la adopción institucional y el futuro de las finanzas globales.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 Michael Saylor No Ha Terminado. Ahora Está Reinventando el Crédito.
Michael Saylor sigue empujando los límites de la adopción de Bitcoin, transformando su empresa de un negocio de software en una de las firmas financieras enfocadas en Bitcoin más grandes del mundo. Lo que comenzó como una estrategia de tesorería en 2020 ha evolucionado hacia una visión más amplia para los mercados de capital digital y crédito. 🪙📈
Tras las preocupaciones sobre la inflación y las tasas de interés cercanas a cero, Saylor trasladó cientos de millones de dólares de reservas en efectivo a Bitcoin, argumentando que las monedas fiat tradicionales pierden constantemente poder adquisitivo con el tiempo. Hoy, Strategy supuestamente posee más de 843,000 Bitcoin, valorados en decenas de miles de millones de dólares, lo que la convierte en el mayor poseedor corporativo de Bitcoin a nivel global. 🌍💰
Saylor ahora describe Bitcoin no simplemente como una inversión, sino como “capital digital” que puede respaldar nuevos productos financieros. En los últimos años, Strategy ha recaudado miles de millones a través de bonos convertibles, acciones preferentes y ofertas de capital, utilizando gran parte de ese capital para expandir sus tenencias de Bitcoin. Este enfoque conecta efectivamente los mercados de crédito tradicionales con los activos digitales. 🏦⚡
Los seguidores ven la estrategia como un modelo revolucionario que podría reconfigurar las finanzas corporativas y la preservación del capital a largo plazo. Sin embargo, los críticos continúan advirtiendo sobre la volatilidad de Bitcoin y los riesgos de atar toda una estructura corporativa a un único activo. 📉⚠️
A pesar del debate, Saylor sigue siendo una de las figuras más influyentes en la industria cripto, y su visión a largo plazo sigue moldeando las conversaciones sobre Bitcoin, la adopción institucional y el futuro de las finanzas globales.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
Michael Saylor sigue empujando los límites de la adopción de Bitcoin, transformando su empresa de un negocio de software en una de las firmas financieras enfocadas en Bitcoin más grandes del mundo. Lo que comenzó como una estrategia de tesorería en 2020 ha evolucionado hacia una visión más amplia para los mercados de capital digital y crédito. 🪙📈
Tras las preocupaciones sobre la inflación y las tasas de interés cercanas a cero, Saylor trasladó cientos de millones de dólares de reservas en efectivo a Bitcoin, argumentando que las monedas fiat tradicionales pierden constantemente poder adquisitivo con el tiempo. Hoy, Strategy supuestamente posee más de 843,000 Bitcoin, valorados en decenas de miles de millones de dólares, lo que la convierte en el mayor poseedor corporativo de Bitcoin a nivel global. 🌍💰
Saylor ahora describe Bitcoin no simplemente como una inversión, sino como “capital digital” que puede respaldar nuevos productos financieros. En los últimos años, Strategy ha recaudado miles de millones a través de bonos convertibles, acciones preferentes y ofertas de capital, utilizando gran parte de ese capital para expandir sus tenencias de Bitcoin. Este enfoque conecta efectivamente los mercados de crédito tradicionales con los activos digitales. 🏦⚡
Los seguidores ven la estrategia como un modelo revolucionario que podría reconfigurar las finanzas corporativas y la preservación del capital a largo plazo. Sin embargo, los críticos continúan advirtiendo sobre la volatilidad de Bitcoin y los riesgos de atar toda una estructura corporativa a un único activo. 📉⚠️
A pesar del debate, Saylor sigue siendo una de las figuras más influyentes en la industria cripto, y su visión a largo plazo sigue moldeando las conversaciones sobre Bitcoin, la adopción institucional y el futuro de las finanzas globales.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
133
·
--
la crédit card de binance es la mejor noticia de hoy #Credits #SenateDelaysCLARITYActVoteToSeptember
la crédit card de binance es la mejor noticia de hoy #Credits #SenateDelaysCLARITYActVoteToSeptember
71

DE ESTA MANERA FUNCIONAN LOS CREDITOS INDEXADOS (UVC)
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
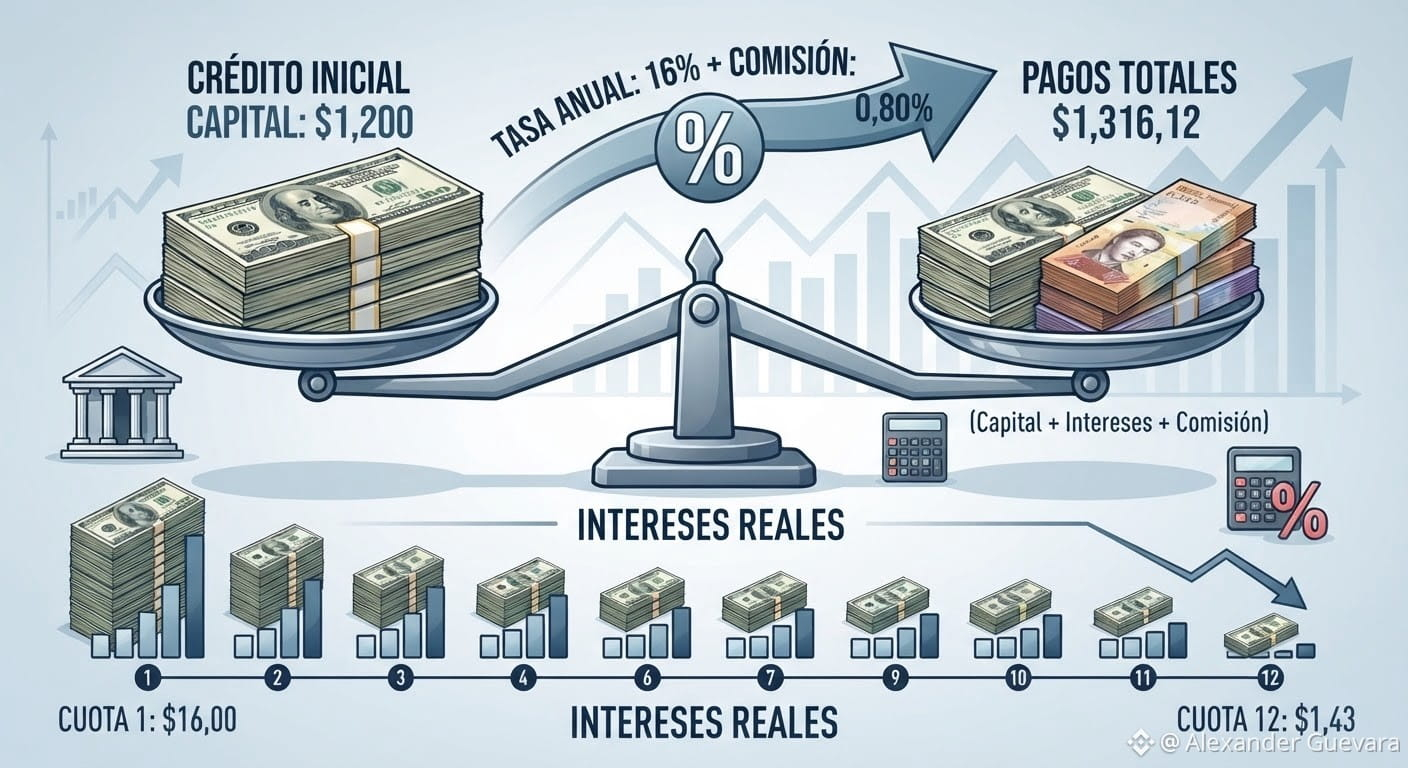
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
DE ESTA MANERA FUNCIONAN LOS CREDITOS INDEXADOS (UVC)
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
88
Artículo
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anualLa resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
3
Artículo
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalizaciónpor déficit
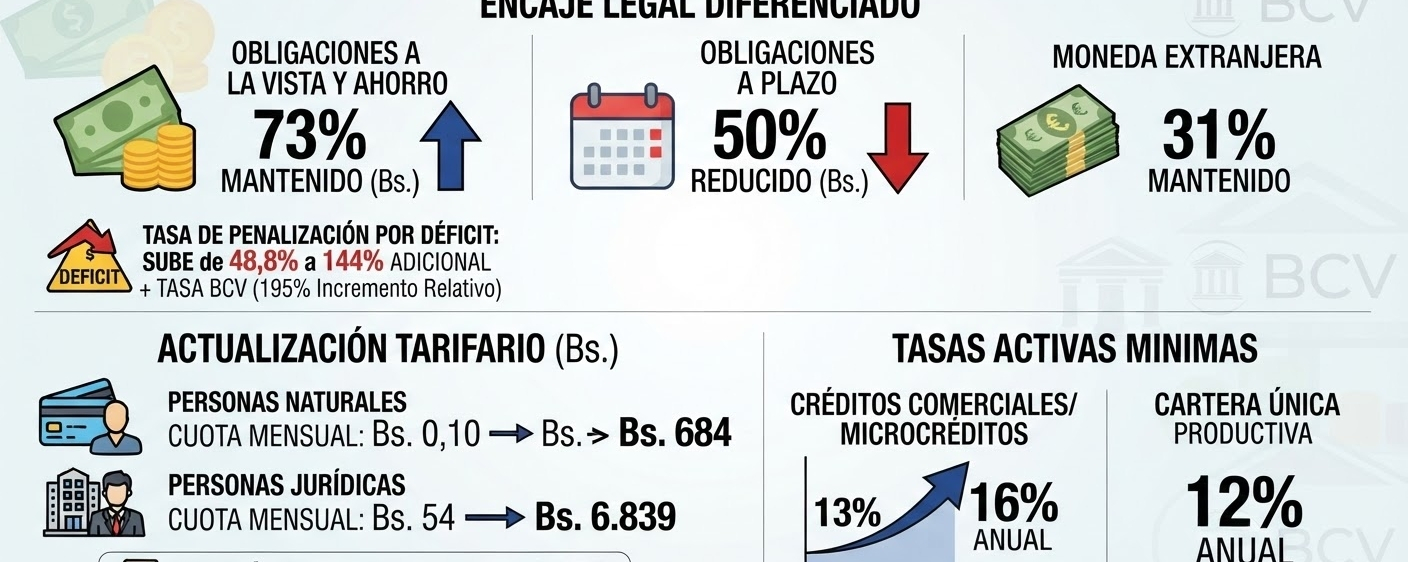
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalización
por déficit
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
29
🇻🇪Economista Jesús Palacios
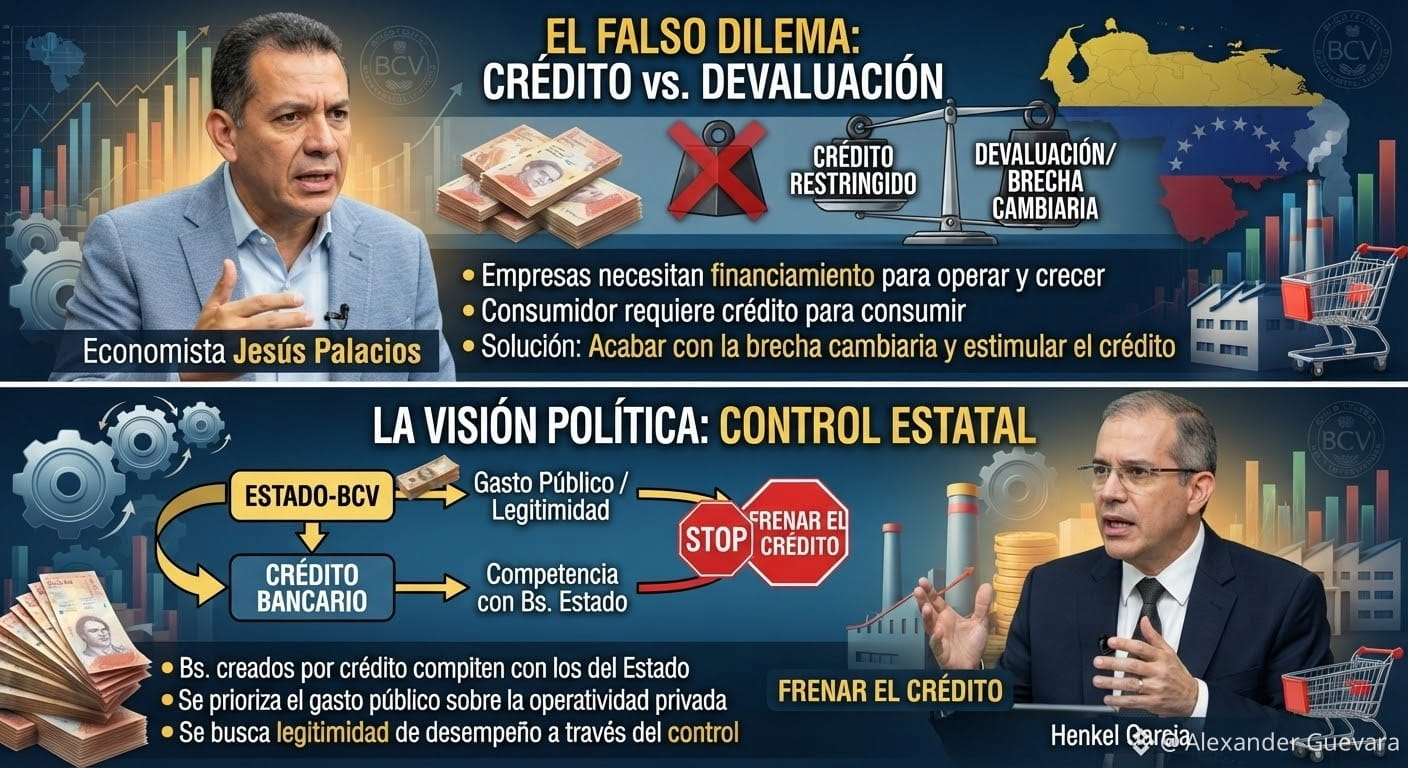
Mantenernos en el falso dilema entre crédito y devaluación es un error que ya le ha salido muy costoso al país.
Los menores niveles de financiamiento en el continente contrastan con las empresas privadas que necesitan cuantioso financiamiento para mantener capacidad operativa, modernizarse y crecer.
🇻🇪Economista Jesús Palacios
Además, el consumidor venezolano, con enormes limitaciones de ingresos, necesita el crédito al consumo para poder financiar el gasto en bienes y servicios.
Antes de caer en ese dilema, se debería acabar con la brecha cambiaria, permitiendo que el tipo de cambio oficial responda a la oferta y la demanda en el mercado cambiario, y promover el crecimiento con políticas que estimulen el desarrollo del crédito en el sistema financiero.
🇻🇪Henkel Garcia
Esto también puede verse desde el punto de vista político.
Los Bs. creados por crédito, en cierta medida compiten con los emitidos por el Estado-BCV.
Al frenar el crédito, los Bs Estado-BCV tendrían mayor impacto, que es lo que buscan para apuntar a la legitimidad de desempeño.
En la práctica, prefieren que la ciudadanía vea cierto efectividad en el gasto público, a que las empresas puedan mejorar sus ventas-operatividad con mayor financiamiento.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪Economista Jesús Palacios
Mantenernos en el falso dilema entre crédito y devaluación es un error que ya le ha salido muy costoso al país.
Los menores niveles de financiamiento en el continente contrastan con las empresas privadas que necesitan cuantioso financiamiento para mantener capacidad operativa, modernizarse y crecer.
🇻🇪Economista Jesús Palacios
Además, el consumidor venezolano, con enormes limitaciones de ingresos, necesita el crédito al consumo para poder financiar el gasto en bienes y servicios.
Antes de caer en ese dilema, se debería acabar con la brecha cambiaria, permitiendo que el tipo de cambio oficial responda a la oferta y la demanda en el mercado cambiario, y promover el crecimiento con políticas que estimulen el desarrollo del crédito en el sistema financiero.
🇻🇪Henkel Garcia
Esto también puede verse desde el punto de vista político.
Los Bs. creados por crédito, en cierta medida compiten con los emitidos por el Estado-BCV.
Al frenar el crédito, los Bs Estado-BCV tendrían mayor impacto, que es lo que buscan para apuntar a la legitimidad de desempeño.
En la práctica, prefieren que la ciudadanía vea cierto efectividad en el gasto público, a que las empresas puedan mejorar sus ventas-operatividad con mayor financiamiento.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
Mantenernos en el falso dilema entre crédito y devaluación es un error que ya le ha salido muy costoso al país.
Los menores niveles de financiamiento en el continente contrastan con las empresas privadas que necesitan cuantioso financiamiento para mantener capacidad operativa, modernizarse y crecer.
🇻🇪Economista Jesús Palacios
Además, el consumidor venezolano, con enormes limitaciones de ingresos, necesita el crédito al consumo para poder financiar el gasto en bienes y servicios.
Antes de caer en ese dilema, se debería acabar con la brecha cambiaria, permitiendo que el tipo de cambio oficial responda a la oferta y la demanda en el mercado cambiario, y promover el crecimiento con políticas que estimulen el desarrollo del crédito en el sistema financiero.
🇻🇪Henkel Garcia
Esto también puede verse desde el punto de vista político.
Los Bs. creados por crédito, en cierta medida compiten con los emitidos por el Estado-BCV.
Al frenar el crédito, los Bs Estado-BCV tendrían mayor impacto, que es lo que buscan para apuntar a la legitimidad de desempeño.
En la práctica, prefieren que la ciudadanía vea cierto efectividad en el gasto público, a que las empresas puedan mejorar sus ventas-operatividad con mayor financiamiento.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
123
🏦 UniCredit busca un proveedor tecnológico para sumar custodia y corretaje de bitcoin y otras criptomonedas, mientras participa en Qivalis, el consorcio de 37 bancos europeos que prepara una stablecoin en euros bajo MiCA para 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 UniCredit busca un proveedor tecnológico para sumar custodia y corretaje de bitcoin y otras criptomonedas, mientras participa en Qivalis, el consorcio de 37 bancos europeos que prepara una stablecoin en euros bajo MiCA para 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
51

Artículo
BCV, Gobierno y banca evaluaron plan de crédito a familias afectadas para reparar y adquirirI viviendas
El BCV informó que todas las iniciativas de apoyo a las víctimas del doble sismo se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas.
La sede del Banco Central de Venezuela (BCV) en Caracas fue escenario para una reunión técnica entre las autoridades del Instituto emisor, el gabinete económico del Ejecutivo Nacional, la banca nacional del país y la asociación bancaria.
El encuentro estuvo liderado por la vicepresidencia sectorial de Economía, la presidencia del BCV, el Ministerio de Economía y Finanzas junto con la Sudeban.
Estabilidad de la economía
El Vicepresidente Sectorial de Economía, Calixto Ortega Sánchez recalcó que este año 2026, a pesar de ser atípico, se asemeja en términos macroeconómicos al 2024, que se caracterizó por la estabilidad cambiaria y la disminución de las presiones inflacionarias.
El alto funcionario detalló que, desde febrero de 2026 hasta la fecha, se han vendido en las mesas de cambio de las entidades bancarias una suma superior a los 9.000 millones de dólares, a la vez, resaltó que ese monto se acerca a la cifra de 13.239 millones de dólares colocada en todo 2024.
Viviendas
En la reunión se evaluó un programa crediticio para avanzar en la atención a las familias afectadas por el doblete sísmico.
Dicho plan contempla financiamiento para reparar edificaciones que se otorgarán a condominios y personas naturales; y también acceso a recursos para comprar una casa, en aquellas situaciones donde hubo pérdida total de la infraestructura.
Se plantea que este programa sea un complemento a otras iniciativas que se adelantan desde el Ejecutivo Nacional para apoyar a las familias y empresas afectadas.
Todas las iniciativas se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas. Su contraparte en bolívares se contrarresta con las ventas de divisas en el mercado cambiario, por lo que no tendría por qué afectar la estabilidad de precios.
#banco #venezuela #Macro #TerremotoEnVenezuela #Credits $BTC $ETH $CL
BCV, Gobierno y banca evaluaron plan de crédito a familias afectadas para reparar y adquirir
I viviendas
El BCV informó que todas las iniciativas de apoyo a las víctimas del doble sismo se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas.
La sede del Banco Central de Venezuela (BCV) en Caracas fue escenario para una reunión técnica entre las autoridades del Instituto emisor, el gabinete económico del Ejecutivo Nacional, la banca nacional del país y la asociación bancaria.
El encuentro estuvo liderado por la vicepresidencia sectorial de Economía, la presidencia del BCV, el Ministerio de Economía y Finanzas junto con la Sudeban.
Estabilidad de la economía
El Vicepresidente Sectorial de Economía, Calixto Ortega Sánchez recalcó que este año 2026, a pesar de ser atípico, se asemeja en términos macroeconómicos al 2024, que se caracterizó por la estabilidad cambiaria y la disminución de las presiones inflacionarias.
El alto funcionario detalló que, desde febrero de 2026 hasta la fecha, se han vendido en las mesas de cambio de las entidades bancarias una suma superior a los 9.000 millones de dólares, a la vez, resaltó que ese monto se acerca a la cifra de 13.239 millones de dólares colocada en todo 2024.
Viviendas
En la reunión se evaluó un programa crediticio para avanzar en la atención a las familias afectadas por el doblete sísmico.
Dicho plan contempla financiamiento para reparar edificaciones que se otorgarán a condominios y personas naturales; y también acceso a recursos para comprar una casa, en aquellas situaciones donde hubo pérdida total de la infraestructura.
Se plantea que este programa sea un complemento a otras iniciativas que se adelantan desde el Ejecutivo Nacional para apoyar a las familias y empresas afectadas.
Todas las iniciativas se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas. Su contraparte en bolívares se contrarresta con las ventas de divisas en el mercado cambiario, por lo que no tendría por qué afectar la estabilidad de precios.
#banco #venezuela #Macro #TerremotoEnVenezuela #Credits $BTC $ETH $CL
El BCV informó que todas las iniciativas de apoyo a las víctimas del doble sismo se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas.
La sede del Banco Central de Venezuela (BCV) en Caracas fue escenario para una reunión técnica entre las autoridades del Instituto emisor, el gabinete económico del Ejecutivo Nacional, la banca nacional del país y la asociación bancaria.
El encuentro estuvo liderado por la vicepresidencia sectorial de Economía, la presidencia del BCV, el Ministerio de Economía y Finanzas junto con la Sudeban.
Estabilidad de la economía
El Vicepresidente Sectorial de Economía, Calixto Ortega Sánchez recalcó que este año 2026, a pesar de ser atípico, se asemeja en términos macroeconómicos al 2024, que se caracterizó por la estabilidad cambiaria y la disminución de las presiones inflacionarias.
El alto funcionario detalló que, desde febrero de 2026 hasta la fecha, se han vendido en las mesas de cambio de las entidades bancarias una suma superior a los 9.000 millones de dólares, a la vez, resaltó que ese monto se acerca a la cifra de 13.239 millones de dólares colocada en todo 2024.
Viviendas
En la reunión se evaluó un programa crediticio para avanzar en la atención a las familias afectadas por el doblete sísmico.
Dicho plan contempla financiamiento para reparar edificaciones que se otorgarán a condominios y personas naturales; y también acceso a recursos para comprar una casa, en aquellas situaciones donde hubo pérdida total de la infraestructura.
Se plantea que este programa sea un complemento a otras iniciativas que se adelantan desde el Ejecutivo Nacional para apoyar a las familias y empresas afectadas.
Todas las iniciativas se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas. Su contraparte en bolívares se contrarresta con las ventas de divisas en el mercado cambiario, por lo que no tendría por qué afectar la estabilidad de precios.
#banco #venezuela #Macro #TerremotoEnVenezuela #Credits $BTC $ETH $CL
3
340
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#FedRateWatch
778,308 visualizaciones
3,702 participa(n) en el debate
2
#BitcoinFalls4%
225 visualizaciones
44 participa(n) en el debate
3
#ArgentinaCommitsToOECDCryptoReportingBy2029
4,466 visualizaciones
148 participa(n) en el debate
4
#EthereumFallsBelow$2400
2,532 visualizaciones
65 participa(n) en el debate
5
#USDTLaunchesOnZamaPrivacyProtocol
1,482 visualizaciones
78 participa(n) en el debate
6
#USSenateBlocksClarityAct
19,628 visualizaciones
315 participa(n) en el debate
7
#BitcoinSlidesTo$76000
35,081 visualizaciones
159 participa(n) en el debate
8
#BitcoinReboundsTo$79K
66,875 visualizaciones
430 participa(n) en el debate
9
#StrategyMarketCapPassesFord
61,565 visualizaciones
887 participa(n) en el debate
10
#ClarityActOddsHalveOnPolymarket
103,066 visualizaciones
809 participa(n) en el debate