
DVA ANALYTICAL RESEARCH
La cartera digital europea: qué cambiará para los ciudadanos de la UE después del 24 de diciembre de 2026
ARTÍCULO DE ANÁLISIS Y DIVULGACIÓN · 19 DE NOVIEMBRE DE 2026
Una fecha que está transformando la infraestructura digital de Europa
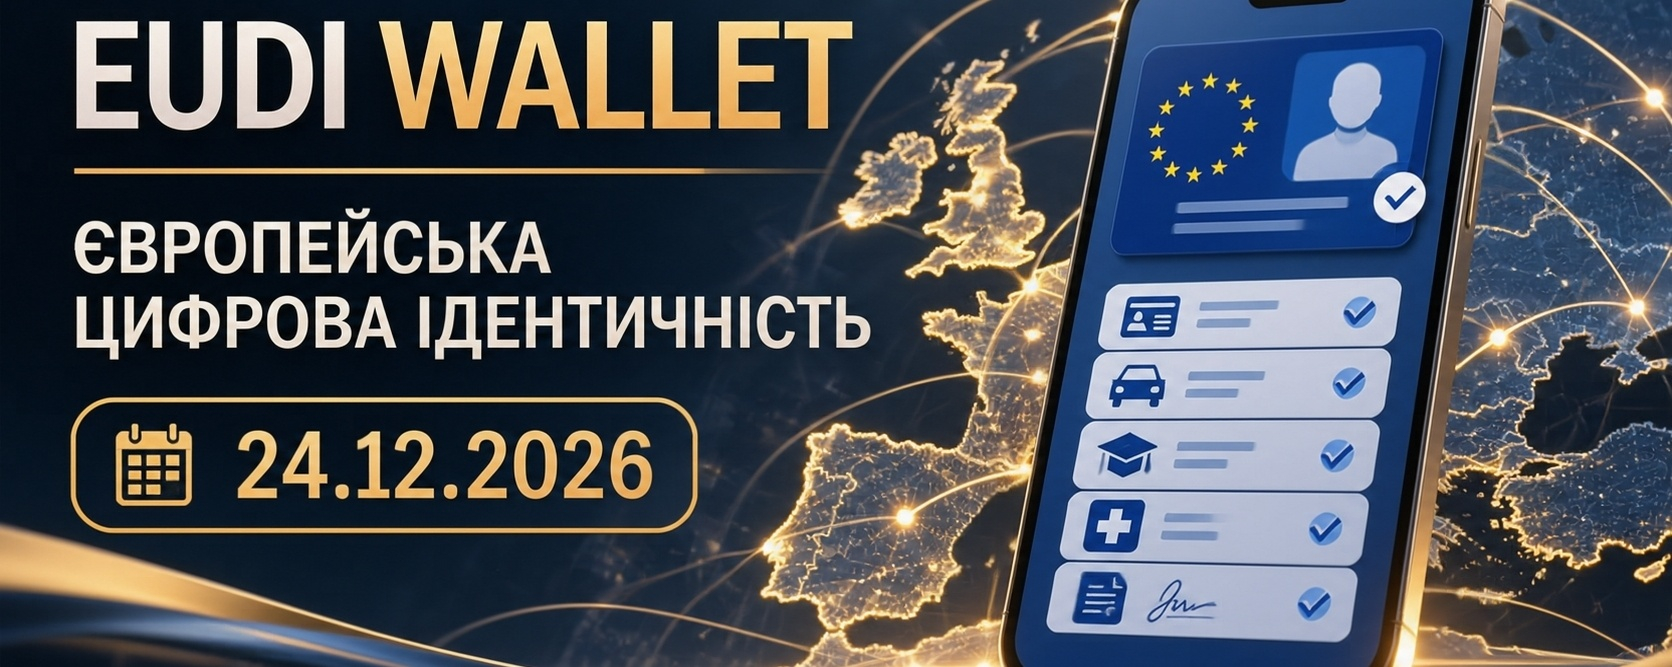
El 24 de diciembre de 2026 es una fecha importante para la transformación digital de la Unión Europea. Para entonces, los Estados miembros deberán garantizar la disponibilidad de al menos una cartera europea de identidad digital —European Digital Identity Wallet, o EUDI Wallet—.
No se trata simplemente de la aparición de otra aplicación móvil. La UE está creando una infraestructura jurídica y técnica común que permitirá a las personas verificar su identidad, presentar documentos digitales, demostrar que poseen determinados derechos o cualificaciones y utilizar servicios públicos y privados en distintos países de Europa.
Pero tras la comodidad se esconde una cuestión mucho más amplia: ¿quién controlará la identidad digital, qué datos podrán obtener las organizaciones y hasta qué punto será real la privacidad del usuario?
1. De dónde viene la fecha del 24 de diciembre de 2026
La base jurídica de EUDI Wallet es el Reglamento (UE) 2024/1183 del Parlamento Europeo y del Consejo, de 11 de abril de 2024. Este modificó el Reglamento eIDAS anterior, n.º 910/2014, y sentó las bases del nuevo Sistema Europeo de Identidad Digital.
El Reglamento entró en vigor el 20 de mayo de 2024.
Sin embargo, la propia ley estableció los principios generales, mientras que los requisitos técnicos para el funcionamiento de las carteras debían detallarse en actos de ejecución independientes de la Comisión Europea.
El paquete principal de actos pertinentes se publicó en diciembre de 2024 y entró en vigor el 24 de diciembre de 2024.
El artículo 5a del Reglamento establece que los Estados miembros deben garantizar la disponibilidad de EUDI Wallet en un plazo de 24 meses desde la entrada en vigor de los actos de ejecución correspondientes.
De ahí la fecha: 24 de diciembre de 2026.
Es importante entender correctamente el alcance jurídico de este plazo: el Estado debe garantizar la disponibilidad de la cartera, no imponer su instalación a cada ciudadano ni trasladar automáticamente todos los servicios públicos al nuevo sistema.
1. Qué es EUDI Wallet
EUDI Wallet es una herramienta digital para almacenar, presentar y verificar credenciales digitales de identidad y otros atributos del usuario.
Puede reunir:
· datos de identidad digital;
· permiso de conducir;
· títulos y cualificaciones educativas;
· certificados profesionales;
· determinados documentos médicos y recetas;
· otras credenciales electrónicas contempladas por el sistema;
· la posibilidad de crear firmas electrónicas con validez jurídica.
Esto no significa que todos los documentos enumerados estén disponibles en todos los países desde el primer día. Su incorporación depende de los sistemas nacionales, las organizaciones emisoras, la preparación técnica y los casos de uso concretos.
La principal diferencia con un espacio de almacenamiento digital convencional es que no solo permite mostrar un archivo, sino también verificar criptográficamente su origen, integridad y validez.
1. Cómo funcionará en la vida cotidiana
Imaginemos algunas situaciones prácticas.
Verificación de edad. Al comprar un producto sujeto a restricciones de edad, el usuario podrá confirmar que ha cumplido 18 años sin revelar su fecha de nacimiento completa.
Empleo. Un candidato podrá presentar una credencial digital de su título o cualificación profesional que el empleador podrá verificar.
Servicios bancarios. Al abrir una cuenta o completar un proceso de identificación, el usuario podrá transmitir las credenciales de identidad necesarias mediante una cartera digital compatible.
Viajes. Los documentos digitales pueden facilitar la verificación de identidad y de determinados derechos en situaciones transfronterizas, si los sistemas y servicios pertinentes admiten este método de interacción.
Servicios públicos. La verificación de identidad, la presentación de documentos y la firma de solicitudes pueden ser más sencillas en distintos sistemas públicos de la UE.
Esto no significa que el pasaporte, el documento de identidad físico u otros documentos pierdan automáticamente su validez. La cartera digital debe complementar los métodos existentes de verificación de identidad.
1. Control de los datos: la característica tecnológica más importante
Una de las ideas clave de EUDI Wallet es minimizar la divulgación de datos personales.
El modelo tradicional suele implicar la entrega del documento completo, aunque la organización solo necesite una característica.
Por ejemplo, para confirmar que alguien es mayor de edad no siempre es necesario conocer su fecha exacta de nacimiento, su dirección o su nombre completo.
En un sistema digital se puede transmitir únicamente el atributo necesario.
Este enfoque se denomina selective disclosure, es decir, divulgación selectiva de datos.
Algunos mecanismos técnicos pueden utilizar Zero-Knowledge Proofs (ZKP), o pruebas de conocimiento cero. Estas permiten confirmar una afirmación sin revelar los datos originales en los que se basa.
Sin embargo, hay una importante precisión técnica: no todos los casos de divulgación selectiva utilizan necesariamente ZKP. Son mecanismos distintos, que pueden aplicarse según el tipo de credencial digital y el protocolo.
También es necesario distinguir entre el control de los datos dentro de la propia cartera y el tratamiento de la información por parte de la organización que ha recibido la credencial. Tras la transmisión lícita de los datos, la organización puede tener la obligación de conservarlos de conformidad con la legislación.
Por tanto, la cartera no implica la desaparición automática de todas las huellas digitales.
1. ¿Será obligatorio usarla?
No. El Reglamento establece expresamente que el uso de EUDI Wallet es voluntario.
El artículo 5a(15) establece que rechazar la cartera digital no debe limitar ni empeorar el acceso de una persona a servicios públicos o privados, al mercado laboral ni a la libertad de empresa.
Deben seguir existiendo otros medios disponibles de identificación y autenticación.
Esta es una garantía jurídica fundamental.
Sin embargo, el carácter voluntario de su uso no significa que la identificación digital vaya a seguir siendo una parte imperceptible de la economía. Cuantas más organizaciones integren el nuevo sistema, más habitual y cómodo puede llegar a ser como método de verificación de identidad.
Por eso, la voluntariedad real debe evaluarse no solo a partir del texto de la ley, sino también de la disponibilidad práctica de alternativas.
1. EUDI Wallet y la cartera de criptomonedas son sistemas distintos
Esto es importante para comprender la economía digital.
EUDI Wallet no es una cartera de criptomonedas. No está diseñada para almacenar BTC, ETH o USDT ni para gestionar claves privadas de blockchain.
Su finalidad principal es la identidad digital, la autenticación y la verificación de atributos.
Una cartera de criptomonedas, en cambio, proporciona acceso a activos digitales mediante claves privadas u otros mecanismos de control.
Al mismo tiempo, estos sistemas pueden interactuar.
Por ejemplo, un exchange de criptomonedas, una plataforma financiera o un servicio de activos tokenizados puede utilizar EUDI Wallet para verificar la identidad de un cliente, si la legislación y la infraestructura técnica admiten el caso de uso correspondiente.
Pero verificar la identidad no significa confirmar automáticamente la titularidad de un criptoactivo.
La identidad es quién eres.
Un atributo es lo que puedes demostrar.
La propiedad es aquello que posees o controlas.
Son tres categorías jurídicas y técnicas distintas.
1. El objetivo económico y político de la Unión Europea
EUDI Wallet no solo debe facilitar la vida de la ciudadanía.
Para la UE, es un proyecto de infraestructura que debe:
· reducir la fragmentación de los sistemas nacionales de identificación;
· facilitar las operaciones públicas y comerciales transfronterizas;
· reducir los costes de verificación de clientes;
· crear normas comunes de confianza para los documentos digitales;
· apoyar el desarrollo de los servicios digitales y la economía de los datos;
· reducir la dependencia de soluciones nacionales incompatibles y plataformas cerradas.
Para las empresas, puede ser un nuevo canal para identificar clientes y verificar documentos.
Para el Estado, una herramienta de interoperabilidad y administración digital.
Para la ciudadanía, la posibilidad de gestionar sus propias credenciales digitales.
Pero los intereses de estas tres partes no siempre coinciden. A las empresas les interesa verificar rápidamente a sus clientes; al Estado, la fiabilidad y el cumplimiento de las normas; y a la ciudadanía, la privacidad, la comodidad y la divulgación mínima de datos.
El equilibrio entre estos intereses determinará la calidad real del sistema.
1. Riesgos que no se pueden ignorar
1. Ciberseguridad. El compromiso de un dispositivo, el software malicioso, el robo de credenciales o los errores de implementación pueden crear riesgos para la identidad digital.
1. Pérdida del dispositivo. Se necesitan procedimientos fiables para recuperar el acceso, bloquearlo y volver a verificar la identidad.
1. Recopilación excesiva de datos. Aunque la cartera transmita una cantidad mínima de información, la organización receptora puede exigir más datos de los necesarios para el servicio concreto. Aquí son importantes el RGPD y la supervisión de las organizaciones receptoras.
1. Exclusión digital. Las personas que no tengan un teléfono inteligente moderno, una conexión estable a internet o suficientes competencias digitales no deben perder el acceso a los servicios.
1. Errores y documentos no válidos. Un atributo digital emitido incorrectamente o revocado puede causar problemas al usuario. Se necesitan procedimientos claros para corregir errores y presentar reclamaciones.
1. Concentración de la confianza. Si una parte importante de los procesos sociales y comerciales depende de la identificación digital, la fiabilidad de sus proveedores y su supervisión adquieren importancia estratégica.
1. Responsabilidad. En el sistema participan emisores de documentos, proveedores de carteras, organizaciones que verifican credenciales y organismos públicos. Es importante saber quién responde por los datos erróneos, las filtraciones, el tratamiento ilícito o la denegación del servicio.
La existencia de normas y certificaciones reduce los riesgos, pero no los elimina por completo.
1. ¿Están preparados todos los países de la UE?
La obligación formal es común, pero el grado de preparación nacional varía.
En los países de la UE difieren:
· el nivel de desarrollo de los documentos de identidad digitales nacionales;
· la organización de los registros públicos;
· la infraestructura técnica;
· los modelos de gestión de los documentos digitales;
· el grado de preparación del sector privado;
· los procedimientos de certificación de ciberseguridad.
En 2026, la Comisión Europea seguía actualizando los requisitos técnicos y los actos de ejecución. ENISA también apoya el desarrollo de los sistemas nacionales de certificación de carteras.
Esto significa que hay que distinguir tres etapas diferentes:
1. La existencia de una aplicación nacional o un prototipo.
2. La interoperabilidad técnica con los requisitos de EUDI.
3. El cumplimiento de los requisitos jurídicos, la certificación y la preparación para el uso real.
El éxito en la primera etapa no demuestra que las dos siguientes se hayan completado automáticamente.
A noviembre de 2026, la Comisión Europea sigue publicando actualizaciones sobre los actos de ejecución, las normas y la interoperabilidad técnica. Por tanto, no se puede afirmar, sin una verificación específica, que todas las carteras nacionales estén plenamente certificadas.
1. Ucrania: qué lugar ocupa en este sistema
Ucrania no es miembro de la Unión Europea, por lo que el plazo del 24 de diciembre de 2026 no constituye una obligación jurídica directa para Ucrania como Estado miembro.
Sin embargo, la infraestructura digital ucraniana es importante para la integración europea.
Ucrania ya tiene experiencia en identificación digital a través de Diia, los documentos electrónicos y los registros públicos.
Los proyectos piloto europeos a gran escala sobre identidad digital han contado con la participación de Ucrania junto con los Estados de la UE y socios del Espacio Económico Europeo.
Esta es una importante vía de cooperación técnica, pero participar en las pruebas no equivale al reconocimiento automático de todos los documentos digitales ucranianos en la UE.
Para lograr una interoperabilidad plena se necesitan acuerdos jurídicos, confianza en las fuentes de datos, normas técnicas, verificación de los emisores y procedimientos de reconocimiento.
Diia, de Ucrania, y EUDI Wallet no son productos equivalentes. Su interoperabilidad dependerá de futuros trabajos técnicos y jurídicos.
Para Ucrania, no es solo una cuestión de aplicación móvil. Se trata de la interoperabilidad de los registros públicos, la confianza en los documentos digitales y la posibilidad de que la ciudadanía utilice los servicios europeos sin barreras administrativas innecesarias.
1. Qué cambiará después de 2026
El 24 de diciembre de 2026 marca el comienzo de una nueva etapa, no la conclusión de todo el proceso.
Los próximos años determinarán hasta qué punto se integrarán las carteras en los servicios públicos y privados.
Una disposición jurídica específica se refiere a los proveedores privados de servicios a quienes la legislación o las obligaciones contractuales exigen una autenticación reforzada de los usuarios.
De conformidad con el artículo 5f(2), determinadas organizaciones privadas deben aceptar EUDI Wallet cuando el usuario lo solicite voluntariamente, a más tardar 36 meses después de la entrada en vigor de los actos de ejecución correspondientes. Las microempresas y las pequeñas empresas están excluidas de este requisito concreto.
Por separado, el artículo 5f(3) establece requisitos para las plataformas en línea de muy gran tamaño que se ajustan a la definición de la DSA y exigen autenticar a sus usuarios: deben permitir el uso de EUDI Wallet cuando el usuario lo solicite.
Esto no significa que todos los sitios web, bancos o comercios estén obligados a aceptar la cartera conforme a las mismas normas.
Los casos de uso pueden ampliarse gradualmente en los sectores bancario, educativo, sanitario, del transporte, las telecomunicaciones y otros.
1. La identidad digital aún no es propiedad digital
Esta es una distinción fundamental que conviene entender en el contexto de la futura economía digital.
EUDI Wallet ayuda a una persona a demostrar quién es, qué documentos posee y qué atributos puede acreditar.
Pero, por sí sola, no garantiza la propiedad de un activo, no proporciona control sobre una cuenta bancaria ni sustituye las claves privadas de una cartera de criptomonedas.
La identidad digital puede ser necesaria para acceder a servicios financieros, pero no equivale a la independencia financiera.
En materia de propiedad digital, son importantes otras cuestiones: quién controla el activo, quién tiene derecho a modificar los registros, si se puede transferir la propiedad, cómo se protegen las claves y qué mecanismos jurídicos reconocen ese derecho.
Por eso, la futura infraestructura digital debe evaluarse no solo por la comodidad que ofrece para identificar a las personas, sino también por el grado en que protege sus derechos.
HECHOS • VERIFICACIÓN • DECISIÓN
HECHOS
La Unión Europea está pasando de sistemas nacionales de identificación digital fragmentados a una infraestructura jurídica y técnica común.
VERIFICACIÓN
EUDI Wallet cuenta con garantías jurídicas de uso voluntario, divulgación mínima de datos y acceso alternativo a los servicios. Sin embargo, el nivel real de privacidad y seguridad dependerá de la implementación técnica, la certificación, la supervisión de las organizaciones y la aplicación práctica de la legislación.
DECISIÓN
La ciudadanía debe saber exactamente qué datos transmite, a quién, con qué finalidad y sobre qué base jurídica.
Las empresas deben prepararse para la interoperabilidad con la infraestructura digital europea.
El Estado debe garantizar no solo la disponibilidad tecnológica, sino también la protección de los derechos de la ciudadanía, métodos alternativos para acceder a los servicios y una rendición de cuentas transparente por parte de quienes participan en el sistema.
El verdadero criterio del éxito no es el número de carteras digitales instaladas, sino que se preserve el derecho de las personas a la privacidad, al acceso alternativo a los servicios y al control de sus propios datos.
DVA: hechos sin sensacionalismo.
Primero, cambia tu forma de pensar. Política, psicología y finanzas sin ilusiones.
Preservar los valores y el tiempo.
Material analítico. No constituye asesoramiento jurídico.
Telega: DVA_Community
Fuentes primarias principales para verificar
1. «Reglamento (UE) 2024/1183 — EUR-Lex» (https://eur-lex.europa.eu/eli/reg/2024/1183/oj)
2. «Comisión Europea — European Digital Identity» (https://commission.europa.eu/topics/digital-economy-and-society/european-digital-identity_en)
3. «Comisión Europea — estado de los actos de ejecución» (https://ec.europa.eu/digital-building-blocks/sites/spaces/EUDIGITALIDENTITYWALLET/pages/915931811/The+European+Digital+Identity+Regulation)
4. «Architecture and Reference Framework — versión 3.0.0» (https://eudi.dev/3.0.0/)
5. «Comisión Europea — preguntas frecuentes sobre EUDI Wallet» (https://ec.europa.eu/digital-building-blocks/sites/pages/viewpage.action?pageId=949256541)
6. «ENISA — certificación de carteras digitales» (https://www.enisa.europa.eu/news/enisa-advances-the-certification-of-eu-digital-wallets)
7. «EUDI Wallets Launchpad 2026 — pruebas técnicas» (https://ec.europa.eu/digital-building-blocks/sites/spaces/EUDIGITALIDENTITYWALLET/pages/989397497/Launchpad+Testing+2026)
8. «Comisión Europea — State of the Digital Decade 2026» (https://digital-strategy.ec.europa.eu/en/policies/2026-state-digital-decade-package)