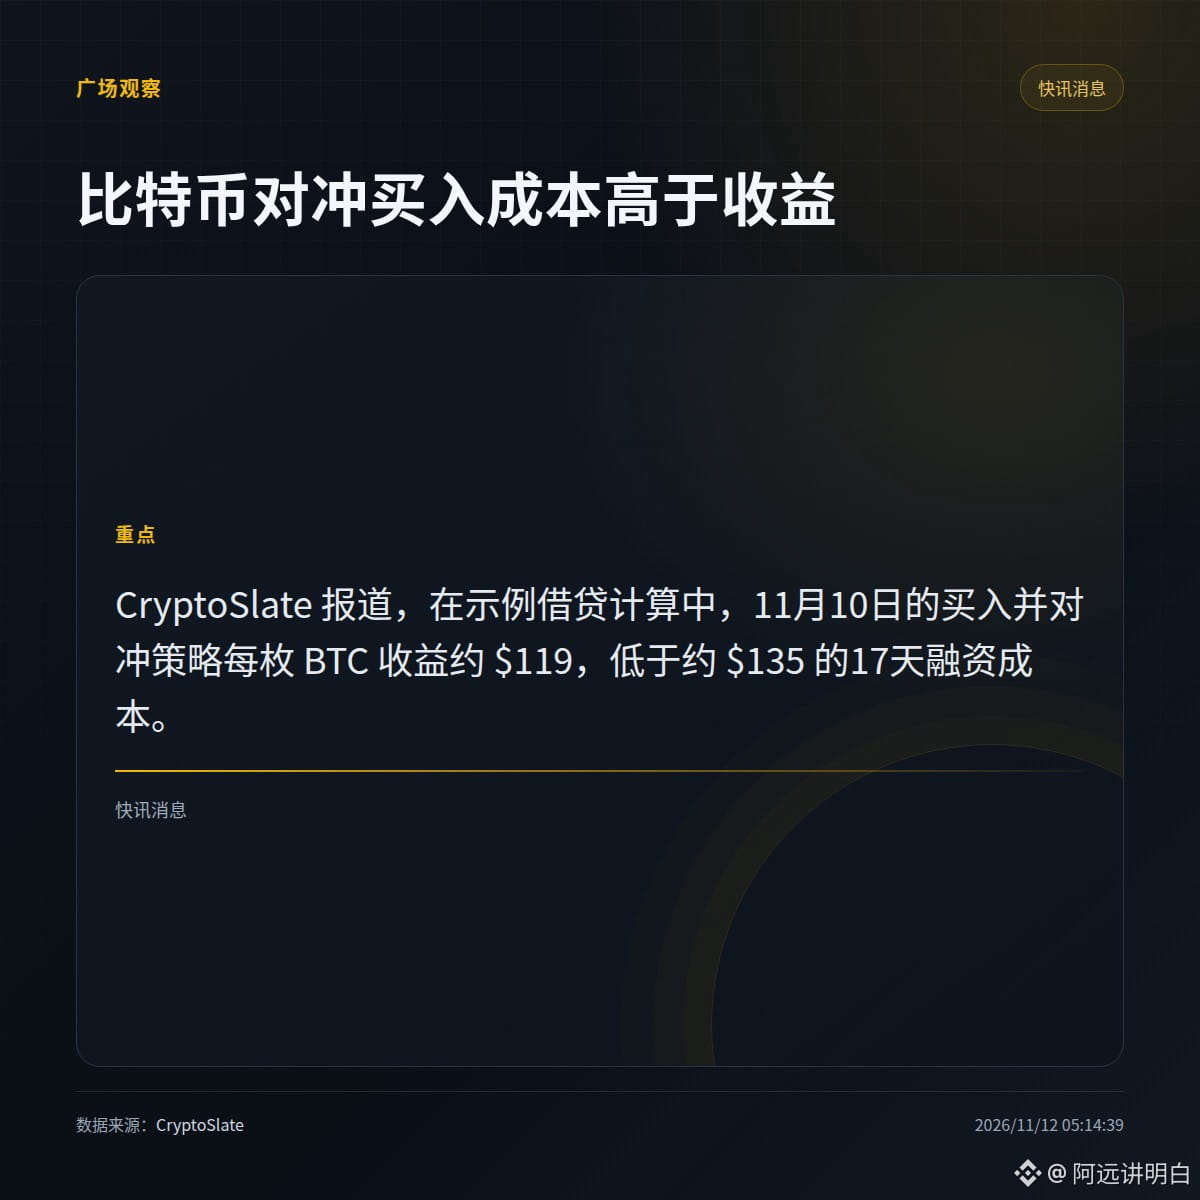
El 10 de noviembre, la estrategia de compra y cobertura de Bitcoin generó unos 119 $ por moneda, menos que los aproximadamente 135 $ necesarios para financiarla.
La operación de arbitraje en efectivo descrita por CryptoSlate consiste en comprar BTC y, al mismo tiempo, cubrirse frente al riesgo de una caída del precio, por lo que el rendimiento no depende de que el mercado suba. Según el cálculo de financiación del ejemplo de ese material, incluso antes de descontar los costes, el rendimiento no alcanza para cubrir 17 días de financiación.
· Con este método, la rentabilidad depende de la diferencia entre el rendimiento de la cobertura y el coste del préstamo.
· El material no indica cómo cambiaron los precios o los costes después del 10 de noviembre.
Si el rendimiento de la cobertura se mantuviera por debajo del coste de financiación durante mucho tiempo, ¿seguirías considerando esta estrategia?
La operación de arbitraje en efectivo descrita por CryptoSlate consiste en comprar BTC y, al mismo tiempo, cubrirse frente al riesgo de una caída del precio, por lo que el rendimiento no depende de que el mercado suba. Según el cálculo de financiación del ejemplo de ese material, incluso antes de descontar los costes, el rendimiento no alcanza para cubrir 17 días de financiación.
· Con este método, la rentabilidad depende de la diferencia entre el rendimiento de la cobertura y el coste del préstamo.
· El material no indica cómo cambiaron los precios o los costes después del 10 de noviembre.
Si el rendimiento de la cobertura se mantuviera por debajo del coste de financiación durante mucho tiempo, ¿seguirías considerando esta estrategia?