La euforia de la memoria está en pleno apogeo, pero Morgan Stanley hoy echó un jarro de agua fría.
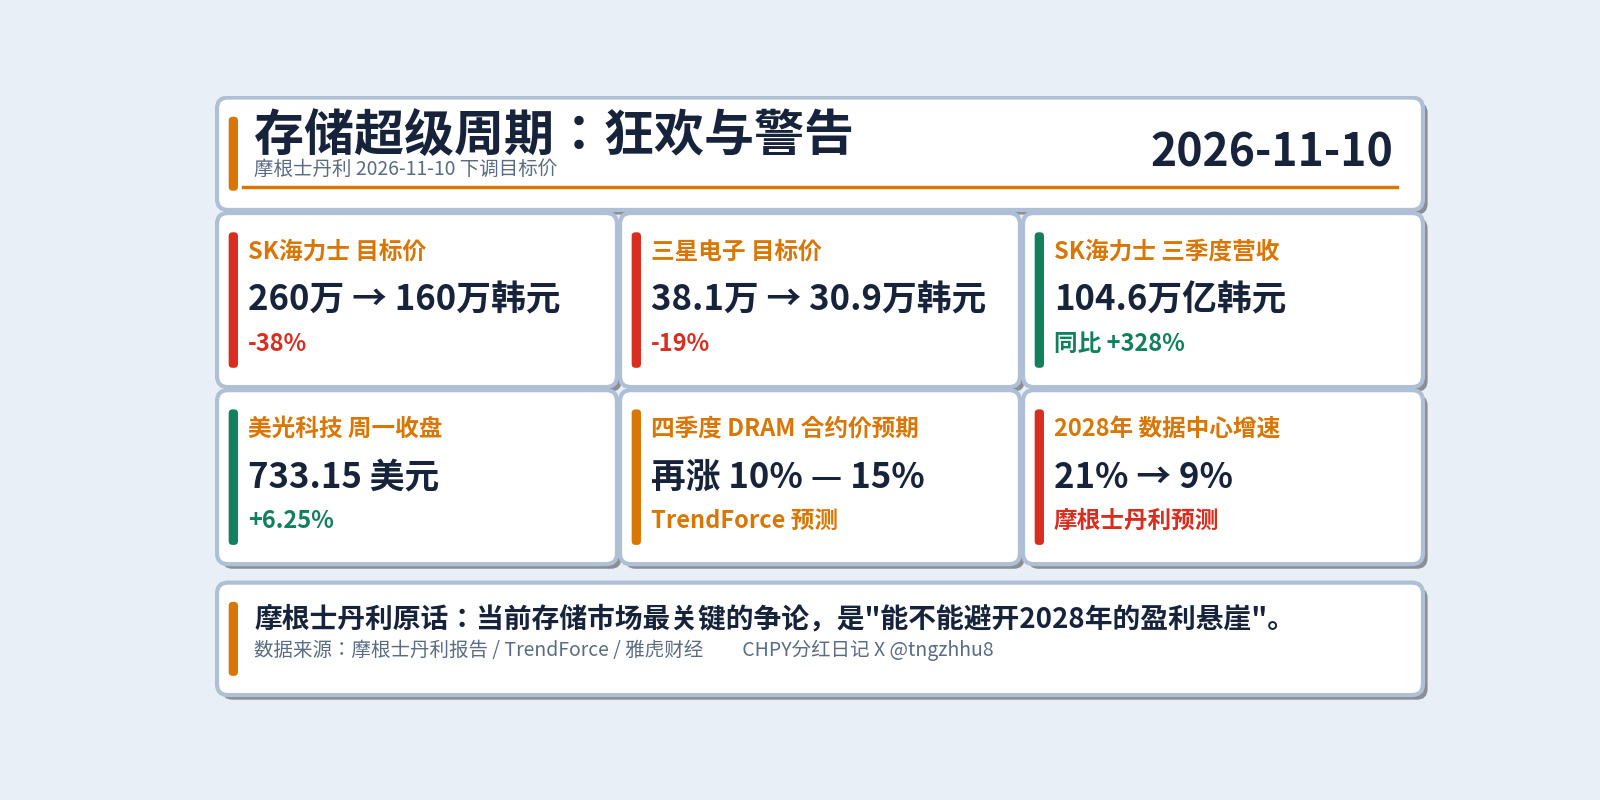
Hoy a las 13:44, Morgan Stanley publicó el informe «Semiconductores de memoria: cuestiones clave tras las elecciones de mitad de mandato en Estados Unidos»: por un lado, elevó sus previsiones de beneficio operativo para el próximo año de Samsung Electronics y SK Hynix (+9% y +13%, respectivamente); por otro, recortó drásticamente los precios objetivo de ambas compañías: el de SK Hynix pasó de 2,6 millones de wones a 1,6 millones, una caída del 38%; el de Samsung Electronics, de 381.000 wones a 309.000, una caída del 19%. Mantuvo la recomendación de sobreponderar, pero el hachazo fue a la valoración.
La advertencia llega en el momento justo, porque las cifras del tercer trimestre fueron deslumbrantes: los ingresos de SK Hynix alcanzaron los 104,6 billones de wones, un 328% más interanual, y su margen operativo llegó al 80%; Samsung Electronics registró ingresos récord de 195,3 billones de wones, y su división de chips creció un 15% respecto al trimestre anterior. La firma de investigación de mercado TrendForce prevé que en el cuarto trimestre los precios contractuales de la memoria dinámica de acceso aleatorio vuelvan a subir entre un 10% y un 15%, y los de la memoria flash NAND, entre un 15% y un 20%. Micron Technology subió un 6,25% el lunes, hasta los 733,15 dólares, y llegó a acumular una subida superior al 193% en lo que va de año. La propia SK Hynix afirma que la escasez durará al menos hasta 2030.
Lo que preocupa a Morgan Stanley no es el próximo año, sino 2028. El informe lo expresa así: «El debate más importante en el mercado actual de memorias es si se podrá evitar el precipicio de beneficios de 2028». La lógica se sustenta en tres puntos: primero, las nuevas fábricas empezarán a producir a finales de 2027, con lo que aumentará la oferta; segundo, tras las elecciones de mitad de mandato en Estados Unidos, se aplazaron algunos planes de construcción de centros de datos: unos 5 gigavatios de proyectos pasaron de 2028 a 2029, y la tasa de crecimiento de las nuevas incorporaciones de centros de datos a nivel mundial en 2028 se recortó del 21% al 9%; tercero, los fabricantes chinos están ampliando su capacidad y la competencia en memorias de alto ancho de banda se intensifica. Morgan Stanley rebajó su previsión del margen operativo de SK Hynix en memorias de alto ancho de banda para 2027-2028 del 78%-80% a alrededor del 70%, y recortó el margen operativo medio de 2029-2035 del 53% al 28%.
La cadena de transmisión es bastante clara: los centros de datos de inteligencia artificial están acaparando la capacidad mundial de memoria; cada gigabyte de memoria de alto ancho de banda consume aproximadamente tres veces la capacidad de obleas que la memoria dinámica de acceso aleatorio convencional. Samsung Electronics, SK Hynix y Micron Technology representan juntas más del 90% de la memoria dinámica de acceso aleatorio mundial. Cuando la capacidad se desvía hacia ese segmento, escasea la memoria para el mercado de consumo y suben los precios; a su vez, esas alzas impulsan los beneficios y las cotizaciones de las tres empresas. A corto plazo, esta cadena sigue intacta: el director ejecutivo de Apple, John Ternus, dijo hace poco en la conferencia telefónica sobre resultados que las actuales subidas de precios de la memoria son «sin precedentes» y que seguirán después de diciembre; más del 75% de la capacidad de Micron Technology para 2027 ya está comprometida. La propia Morgan Stanley reconoce que ha revisado al alza sus previsiones de beneficios para el próximo año.
La verdadera discrepancia está en el calendario. Lo más peligroso en un ciclo de subidas de precios no es que estas se detengan, sino que todos den por hecho al mismo tiempo que nunca terminarán y amplíen su capacidad. Hay una frase del informe de Morgan Stanley que vale la pena apuntar: «Las cotizaciones suelen adelantarse a los fundamentales; existe el riesgo de que se revisen a la baja las previsiones de beneficios cuando la oferta alcance a la demanda y se desacelere la inversión en infraestructura de inteligencia artificial». En términos sencillos: las cotizaciones ya descuentan los altos beneficios posteriores a 2028; si aumenta la oferta y se ralentiza la demanda, el doble golpe de la caída de beneficios y de la valoración llegará mucho más rápido que las subidas de precios. No es la primera vez que el analista Sean Kim anuncia la llegada del invierno: publicó «Memorias: llega el invierno» en 2021 y en 2024 también recortó drásticamente sus precios objetivo por temor al exceso de oferta. Esta es la tercera vez.
Con las subidas de precios que continúan a corto plazo y el precipicio a la vista a largo plazo, este tipo de mercado pone a prueba, sobre todo, la gestión de las posiciones. Se puede aprovechar el impulso de las subidas de precios de 2026-2027, pero hay que vigilar 2028 como un verdadero punto de inflexión: el ritmo de puesta en marcha de nuevas fábricas, la inversión de capital en centros de datos y los cambios en la cuota de mercado de memorias de alto ancho de banda de SK Hynix y Samsung Electronics (TrendForce prevé que el próximo año Samsung Electronics alcance alrededor del 39% y supere a SK Hynix, con cerca del 37%). Un giro en cualquiera de estos tres factores será una señal para reducir posiciones. El índice de precios al consumidor de Estados Unidos de octubre, que se publicará esta noche a las 21:30, y los resultados de CoreWeave tras el cierre del mercado servirán primero para tomarle la temperatura al auge de la infraestructura de inteligencia artificial.
El superciclo de la memoria aún no se ha desmentido, pero Wall Street ya empieza a ponerle fecha de vencimiento.
#存储超级周期 #Accionesestadounidenses
Hoy a las 13:44, Morgan Stanley publicó el informe «Semiconductores de memoria: cuestiones clave tras las elecciones de mitad de mandato en Estados Unidos»: por un lado, elevó sus previsiones de beneficio operativo para el próximo año de Samsung Electronics y SK Hynix (+9% y +13%, respectivamente); por otro, recortó drásticamente los precios objetivo de ambas compañías: el de SK Hynix pasó de 2,6 millones de wones a 1,6 millones, una caída del 38%; el de Samsung Electronics, de 381.000 wones a 309.000, una caída del 19%. Mantuvo la recomendación de sobreponderar, pero el hachazo fue a la valoración.
La advertencia llega en el momento justo, porque las cifras del tercer trimestre fueron deslumbrantes: los ingresos de SK Hynix alcanzaron los 104,6 billones de wones, un 328% más interanual, y su margen operativo llegó al 80%; Samsung Electronics registró ingresos récord de 195,3 billones de wones, y su división de chips creció un 15% respecto al trimestre anterior. La firma de investigación de mercado TrendForce prevé que en el cuarto trimestre los precios contractuales de la memoria dinámica de acceso aleatorio vuelvan a subir entre un 10% y un 15%, y los de la memoria flash NAND, entre un 15% y un 20%. Micron Technology subió un 6,25% el lunes, hasta los 733,15 dólares, y llegó a acumular una subida superior al 193% en lo que va de año. La propia SK Hynix afirma que la escasez durará al menos hasta 2030.
Lo que preocupa a Morgan Stanley no es el próximo año, sino 2028. El informe lo expresa así: «El debate más importante en el mercado actual de memorias es si se podrá evitar el precipicio de beneficios de 2028». La lógica se sustenta en tres puntos: primero, las nuevas fábricas empezarán a producir a finales de 2027, con lo que aumentará la oferta; segundo, tras las elecciones de mitad de mandato en Estados Unidos, se aplazaron algunos planes de construcción de centros de datos: unos 5 gigavatios de proyectos pasaron de 2028 a 2029, y la tasa de crecimiento de las nuevas incorporaciones de centros de datos a nivel mundial en 2028 se recortó del 21% al 9%; tercero, los fabricantes chinos están ampliando su capacidad y la competencia en memorias de alto ancho de banda se intensifica. Morgan Stanley rebajó su previsión del margen operativo de SK Hynix en memorias de alto ancho de banda para 2027-2028 del 78%-80% a alrededor del 70%, y recortó el margen operativo medio de 2029-2035 del 53% al 28%.
La cadena de transmisión es bastante clara: los centros de datos de inteligencia artificial están acaparando la capacidad mundial de memoria; cada gigabyte de memoria de alto ancho de banda consume aproximadamente tres veces la capacidad de obleas que la memoria dinámica de acceso aleatorio convencional. Samsung Electronics, SK Hynix y Micron Technology representan juntas más del 90% de la memoria dinámica de acceso aleatorio mundial. Cuando la capacidad se desvía hacia ese segmento, escasea la memoria para el mercado de consumo y suben los precios; a su vez, esas alzas impulsan los beneficios y las cotizaciones de las tres empresas. A corto plazo, esta cadena sigue intacta: el director ejecutivo de Apple, John Ternus, dijo hace poco en la conferencia telefónica sobre resultados que las actuales subidas de precios de la memoria son «sin precedentes» y que seguirán después de diciembre; más del 75% de la capacidad de Micron Technology para 2027 ya está comprometida. La propia Morgan Stanley reconoce que ha revisado al alza sus previsiones de beneficios para el próximo año.
La verdadera discrepancia está en el calendario. Lo más peligroso en un ciclo de subidas de precios no es que estas se detengan, sino que todos den por hecho al mismo tiempo que nunca terminarán y amplíen su capacidad. Hay una frase del informe de Morgan Stanley que vale la pena apuntar: «Las cotizaciones suelen adelantarse a los fundamentales; existe el riesgo de que se revisen a la baja las previsiones de beneficios cuando la oferta alcance a la demanda y se desacelere la inversión en infraestructura de inteligencia artificial». En términos sencillos: las cotizaciones ya descuentan los altos beneficios posteriores a 2028; si aumenta la oferta y se ralentiza la demanda, el doble golpe de la caída de beneficios y de la valoración llegará mucho más rápido que las subidas de precios. No es la primera vez que el analista Sean Kim anuncia la llegada del invierno: publicó «Memorias: llega el invierno» en 2021 y en 2024 también recortó drásticamente sus precios objetivo por temor al exceso de oferta. Esta es la tercera vez.
Con las subidas de precios que continúan a corto plazo y el precipicio a la vista a largo plazo, este tipo de mercado pone a prueba, sobre todo, la gestión de las posiciones. Se puede aprovechar el impulso de las subidas de precios de 2026-2027, pero hay que vigilar 2028 como un verdadero punto de inflexión: el ritmo de puesta en marcha de nuevas fábricas, la inversión de capital en centros de datos y los cambios en la cuota de mercado de memorias de alto ancho de banda de SK Hynix y Samsung Electronics (TrendForce prevé que el próximo año Samsung Electronics alcance alrededor del 39% y supere a SK Hynix, con cerca del 37%). Un giro en cualquiera de estos tres factores será una señal para reducir posiciones. El índice de precios al consumidor de Estados Unidos de octubre, que se publicará esta noche a las 21:30, y los resultados de CoreWeave tras el cierre del mercado servirán primero para tomarle la temperatura al auge de la infraestructura de inteligencia artificial.
El superciclo de la memoria aún no se ha desmentido, pero Wall Street ya empieza a ponerle fecha de vencimiento.
#存储超级周期 #Accionesestadounidenses