Al cierre del viernes 23 de octubre, el Dow Jones cayó un 1.23% (-652.82 puntos), hasta 52215.16.
El S&P 500 bajó un 0.52%, hasta 7623.68, y el Nasdaq cayó un 0.21%, hasta 25955.34 (Anadolu).
El índice apenas cayó medio punto, pero los sectores fueron cada uno por su lado.
El VIX subió un 2.21%, hasta 19.45.
El sector energético del S&P 500 subió un 2.5% y marcó un máximo histórico. AT&T cayó un 7.96% y T-Mobile, un 7.71%: el capital está poniendo precio a la narrativa de que SpaceX construya su propia red como alternativa.
American Express cayó un 3.62%. Ese mismo día anunció que recortaría alrededor del 5% de su plantilla mundial, pese a que tanto sus ingresos como sus beneficios aumentaron en el tercer trimestre.
En un mercado de aversión al riesgo, todo cae, el VIX se dispara y el dólar y el oro suben a la vez. El viernes no tuvo ese aspecto: fue una combinación de shock de costos y sustitución industrial.
El Brent cerró a 116.72 dólares (precio de referencia del 10-23, AJU Press). El petróleo traslada la presión de costos a consumidores e industria; el recorte del 5% de la plantilla de American Express es la versión a escala micro.
La otra tendencia es la sustitución de las operadoras de telecomunicaciones por la infraestructura de IA: el plazo para descontar su pérdida de cuota se extiende hasta dentro de diez años.
El verdadero riesgo de cola no está en la volatilidad de los índices bursátiles, sino en el precio del petróleo y los tipos de interés de largo plazo.
El rendimiento del bono del Tesoro estadounidense a 10 años fue del 4.99% (subió 3.7 pb el viernes), y los swaps de tipos de interés implicaban una probabilidad de alrededor del 90% de otra subida de tipos antes de fin de año (según Livemint).
El viernes ya vimos caer a la vez las acciones, los bonos y el oro. Si el Brent da otro salto, acciones y bonos sufrirán al mismo tiempo.
El guion ya está escrito. En 1973-74, el petróleo subió de unos 2.90 dólares a 11.65 dólares (en enero de 1974).
El IPC de Estados Unidos subió alrededor de un 11-12% en 1974.
El S&P 500 cayó de 120.24 a 62.28, un descenso del 48%.
El período comenzó en enero de 1973 y terminó en octubre de 1974.
Los tipos de los fondos federales fueron empujados hasta cerca del 12%.
Del petróleo al IPC, de ahí al endurecimiento monetario y luego a la doble caída: el proceso duró dos años.
1990-91 mostró la otra cara: que se disipe la prima de guerra no significa que desaparezca el riesgo.
La bolsa estadounidense cayó primero y luego repuntó entre el tercer trimestre de 1990 y el primer trimestre de 1991.
La recesión (julio de 1990 a marzo de 1991) comenzó casi al mismo tiempo que la invasión.
En julio de 2008, el Brent llegó a 147.50 dólares; seis meses después, cayó por debajo de los 40 dólares.
El máximo del petróleo puede venir determinado por la demanda.
Esta semana el calendario está muy cargado: reunión del FOMC el 10-27/28; el mercado descuenta que los tipos se mantendrán sin cambios y asigna una probabilidad de alrededor del 15% a una subida en octubre.
Esa misma semana publican resultados Microsoft, Google y Amazon; hay elecciones en Israel el 10-27, y el 10-29 se publican el PIB del tercer trimestre y el PCE de septiembre.
Todos estos acontecimientos comparten una misma restricción: el precio del petróleo no puede descontrolarse antes de las elecciones. Se espera que el primer buque ruso con diésel llegue a Nueva York el 11-07, con el objetivo de presionar a la baja los precios del diésel (Reuters).
El contrapunto: la dispersión sectorial de un solo día podría ser ruido, y el nuevo máximo de la energía cuenta con el respaldo de interrupciones del suministro.
El efecto de la sustitución se mide en años: Citi estima que la cobertura se completará en 3-5 años y que la cuota rondará el 20% en aproximadamente una década.
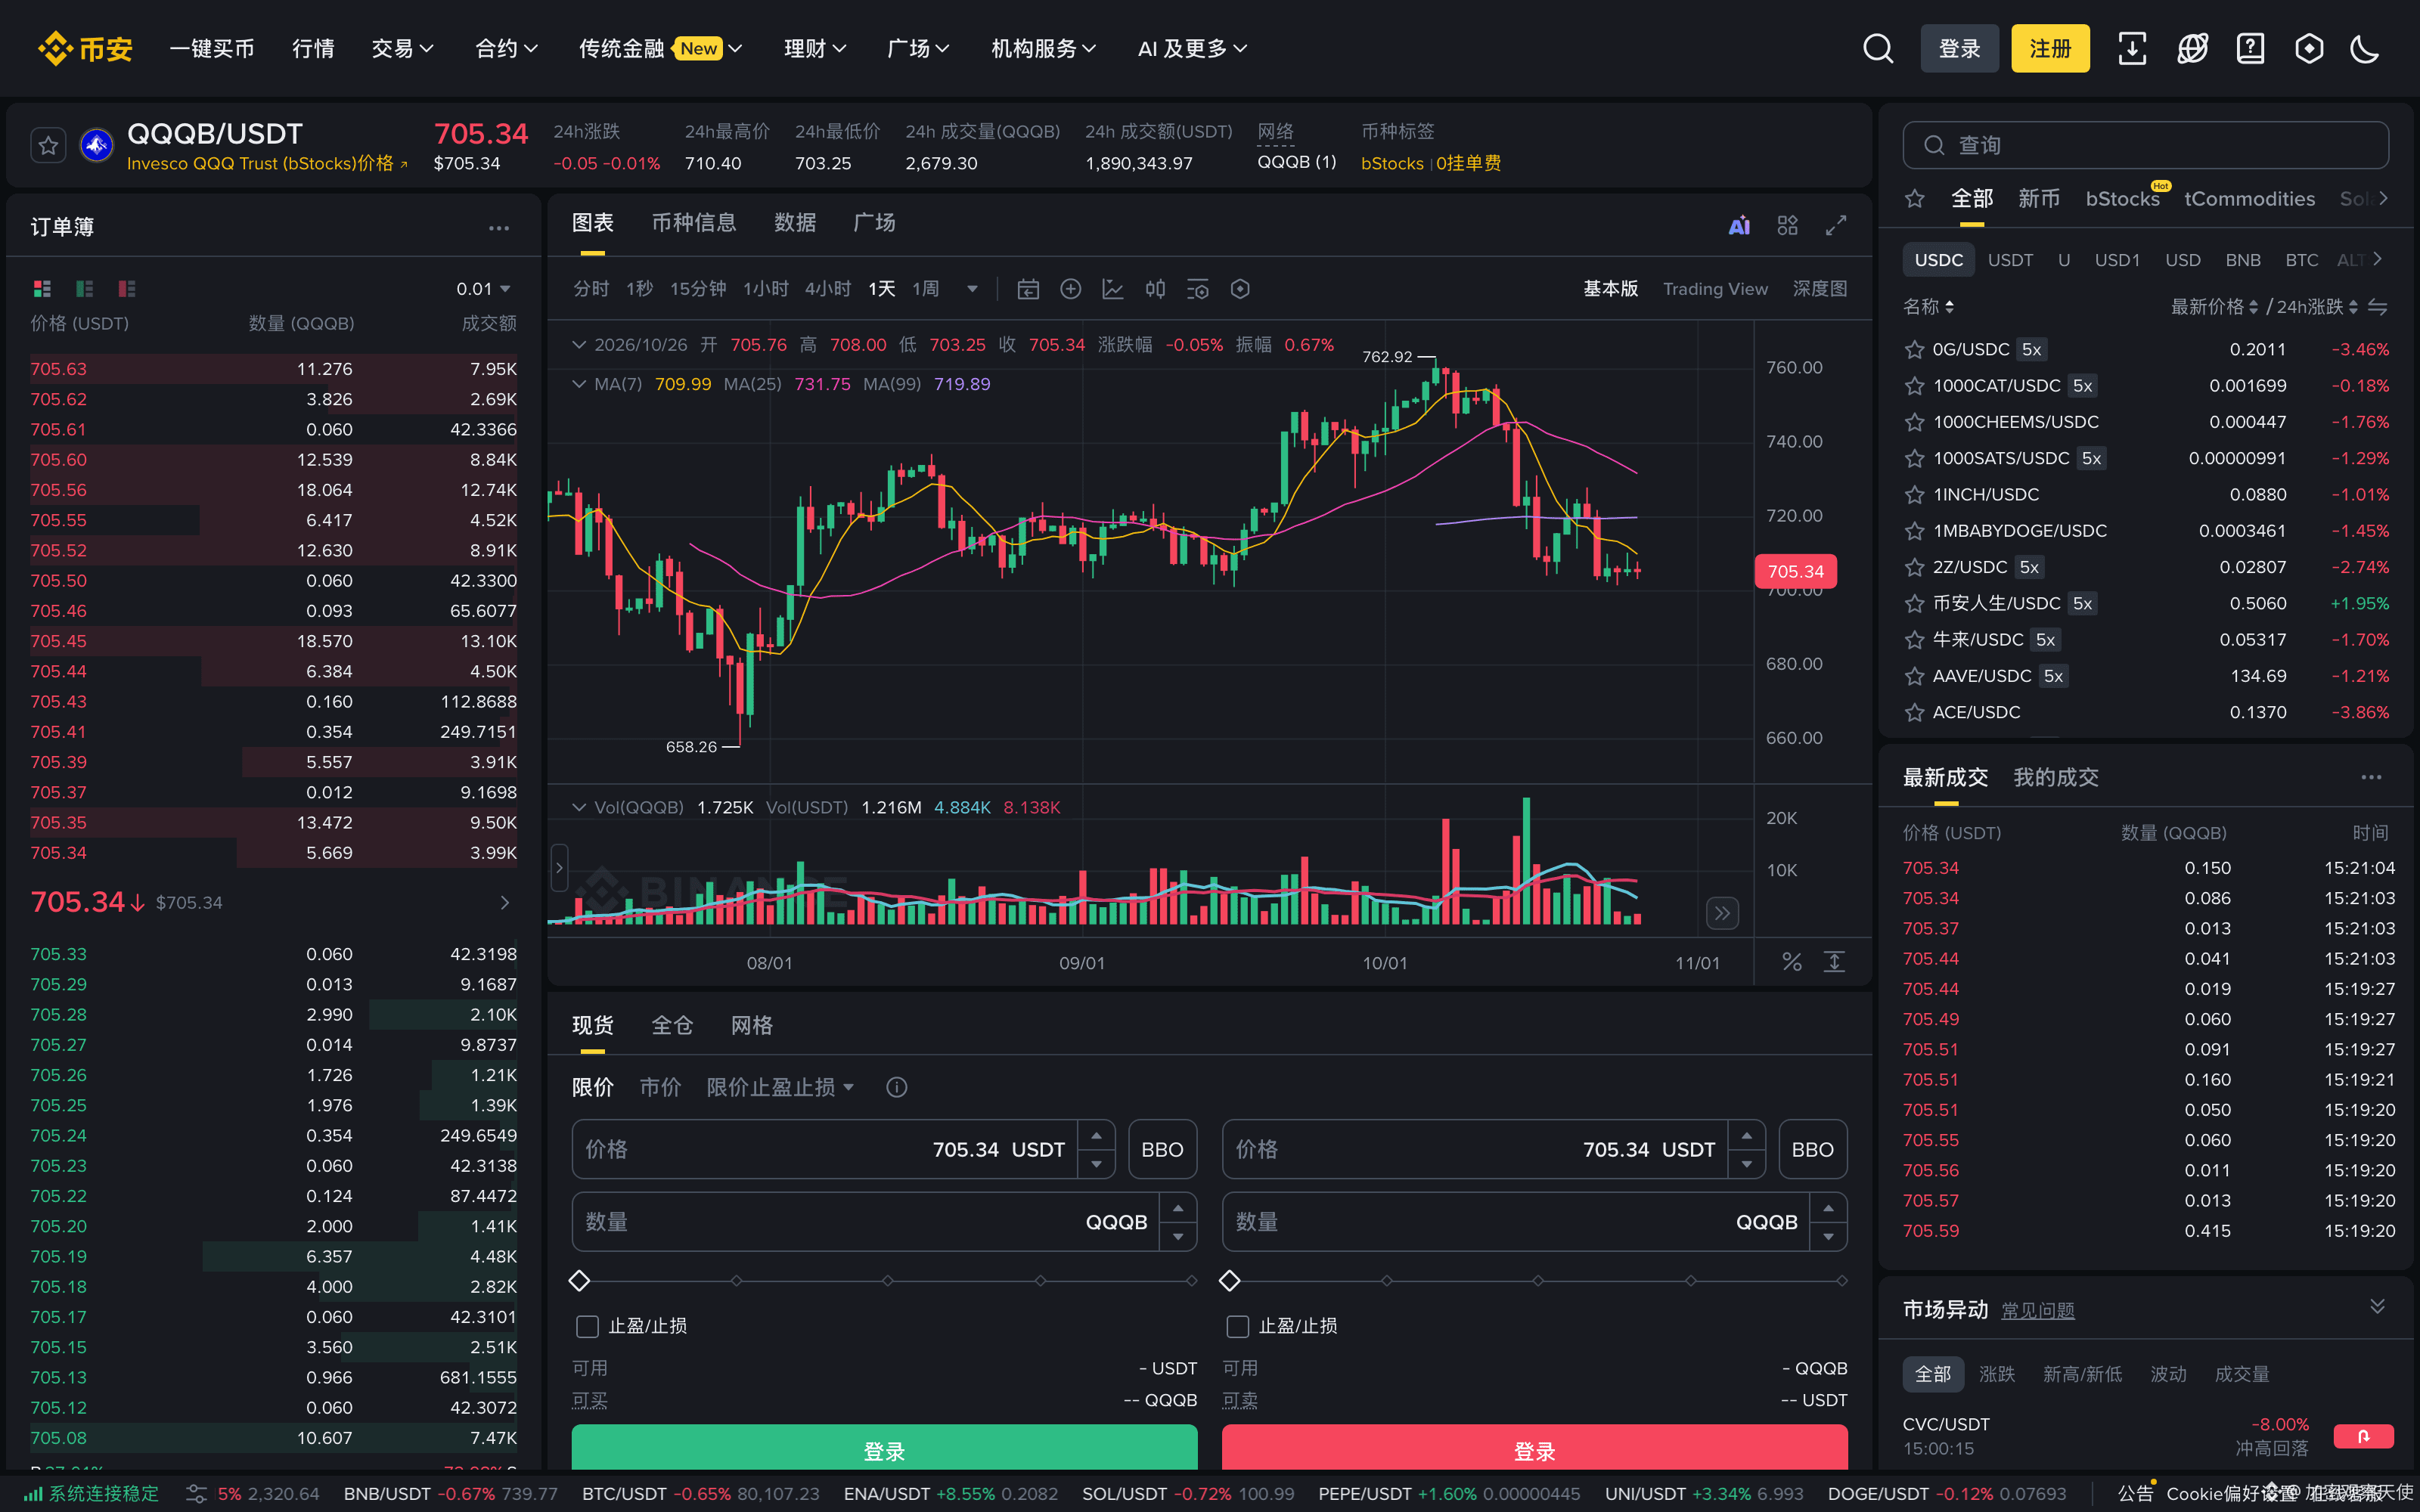
Con ambas tendencias reflejándose a la vez en los precios, ¿cuánta información útil le queda al índice #美股 detrás de $QQQB ?
El precio del petróleo marca el rumbo de #能源 y de la #estanflación; los tipos, el de la #ReservaFederal.
¿Qué cifra mirarías primero?
Datos: variaciones de los índices y acciones al cierre de la bolsa estadounidense el 10-23 (Anadolu; datos de telecomunicaciones contrastados con Reuters/MarketScreener); precios de referencia del Brent/WTI el 10-23 (AJU Press).
El rendimiento a 10 años y la probabilidad de otra subida de tipos antes de fin de año corresponden a los datos de swaps de tipos de interés citados por Livemint (10-23).
QQQB: instantánea del mercado al contado de Binance del 2026-10-26 a las 15:21 CST (cotizado en USDT; acción tokenizada; datos diarios según UTC, no es un precio en dólares). Todas las cifras históricas se contrastaron con sus fuentes originales. Este artículo observa la estructura del mercado; no predice la dirección de los índices ni del precio del petróleo y no constituye asesoramiento de inversión.