



El 7 de octubre ocurrieron dos cosas el mismo día, aunque en direcciones opuestas.
OpenAI lanzó GPT-6 para todos los usuarios de ChatGPT en todo el mundo. Desde ese mismo día, los usuarios de pago (Plus, Pro, Business y Enterprise) pasarían a usar GPT-6 Sol; los usuarios de Free y Go cambiarían a GPT-6 Luna a partir del 8 de octubre. Además, presentó una nueva capacidad llamada Intelligent UI, que permite combinar en tiempo real texto, gráficos y componentes interactivos según el tipo de pregunta. Según datos oficiales de OpenAI, ChatGPT supera los 1.200 millones de usuarios activos semanales.
Ese mismo día, la Reserva Federal publicó las actas de su reunión de septiembre. Los 19 funcionarios asistentes respaldaron por unanimidad la subida de tipos de septiembre; la mayoría consideró que quizá aún sería necesario volver a subirlos antes de fin de año. En general, los asistentes hicieron hincapié en que la inflación seguía siendo elevada, que el mercado laboral estaba cerca del pleno empleo y que los riesgos para la inflación se inclinaban al alza.
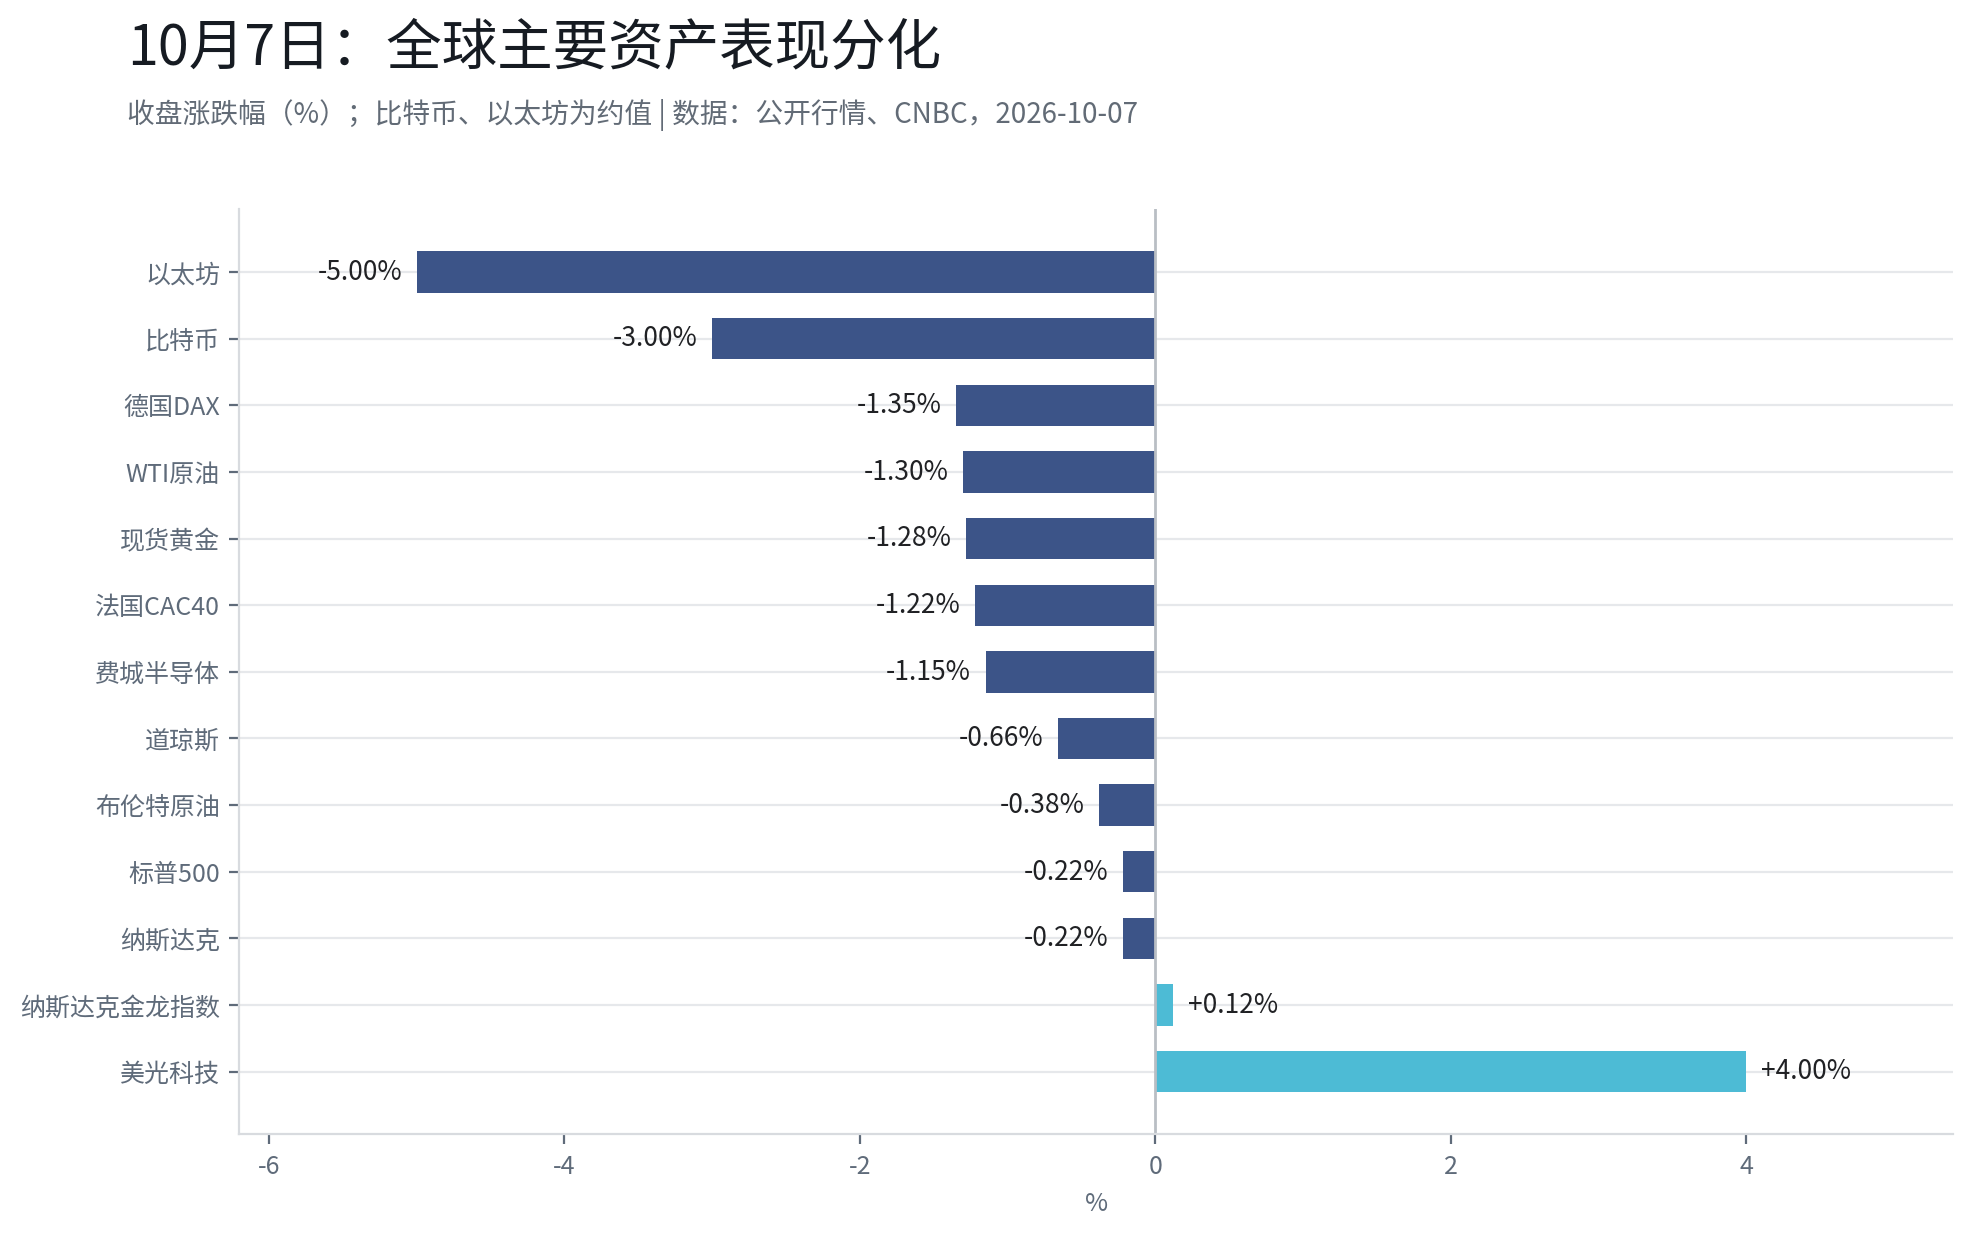
Por un lado, está el “momento AGI” dentro de la narrativa del mercado; por el otro, la frase del banco central de “más alta y por más tiempo”. Ese día, los tres principales índices de EE. UU. retroceden desde sus máximos récord del día anterior: el Dow cae 341,41 puntos hasta 51.179,87 puntos (-0,66%); el S&P 500 cae un 0,22% hasta 7801,77 puntos; y el Nasdaq cae un 0,22% hasta 27.538,69 puntos. Las caídas en Europa fueron mayores: el DAX alemán cae 1,35% y el CAC40 francés cae 1,22%. Además del alza de los rendimientos de los bonos del Tesoro, la preocupación fiscal en Francia y el alto precio del petróleo también se consideran una de las razones por las que esos mercados europeos presionaron el día.
I. Una frase de las actas que merece leerse con más atención
La mayoría de los reportes se centra en “la mayoría de los funcionarios apoya otra subida de tipos este año”. Pero en las actas también hay una formulación que, según reportes públicos, se menciona relativamente poco: algunos participantes creen que el desarrollo de la inteligencia artificial podría hacer que, en el mediano plazo, la demanda total supere a la oferta, generando una presión al alza sobre la inflación.
El peso de esta frase quizá no sea menor que “otra subida de tipos dentro del año”. En la discusión de la inflación de la Reserva Federal, el gasto de capital de la IA en sí se incluye como una de las variables que podrían elevar la demanda total, y ya no solo como una narrativa neutral de “progreso tecnológico”. De ahí la inferencia: si la comercialización de la IA y la expansión del cómputo continúan acelerándose, podrían aportar aún una razón adicional para una trayectoria de tipos “más alta y durante más tiempo”. Esta es una lectura del texto de las actas; el juicio direccional todavía tiene incertidumbre.
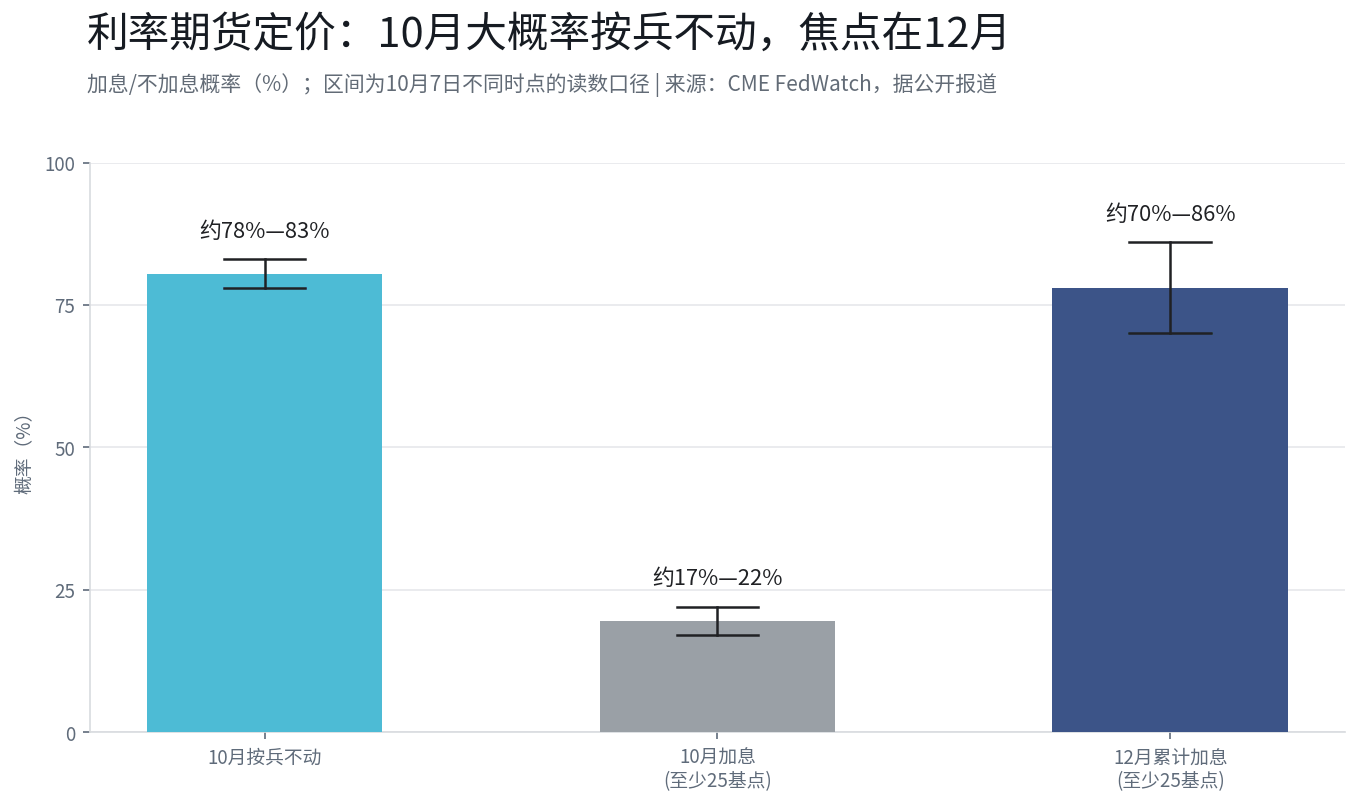
La fijación de precios del mercado hoy se sitúa entre ambos escenarios. Con los datos de CME FedWatch (el 7 de octubre, con ligeras diferencias según el momento y la definición), la probabilidad de que en octubre haya al menos 25 puntos básicos de subidas ya bajó a alrededor del 17%—22%, mientras que la probabilidad de que en diciembre la subida acumulada sea de al menos 25 puntos básicos ronda el 70%—86%. La señal que transmite el mercado es: en octubre, lo más probable es que se mantengan; la reunión de diciembre o sea uno de los nodos de observación más clave.
II. Bonos del Tesoro: la demanda en la subasta del 10 años supera lo esperado, pero el problema real es el tramo largo
Uno de los principales movimientos de precios de activos bajo el foco ese día ocurrió en el mercado de bonos.
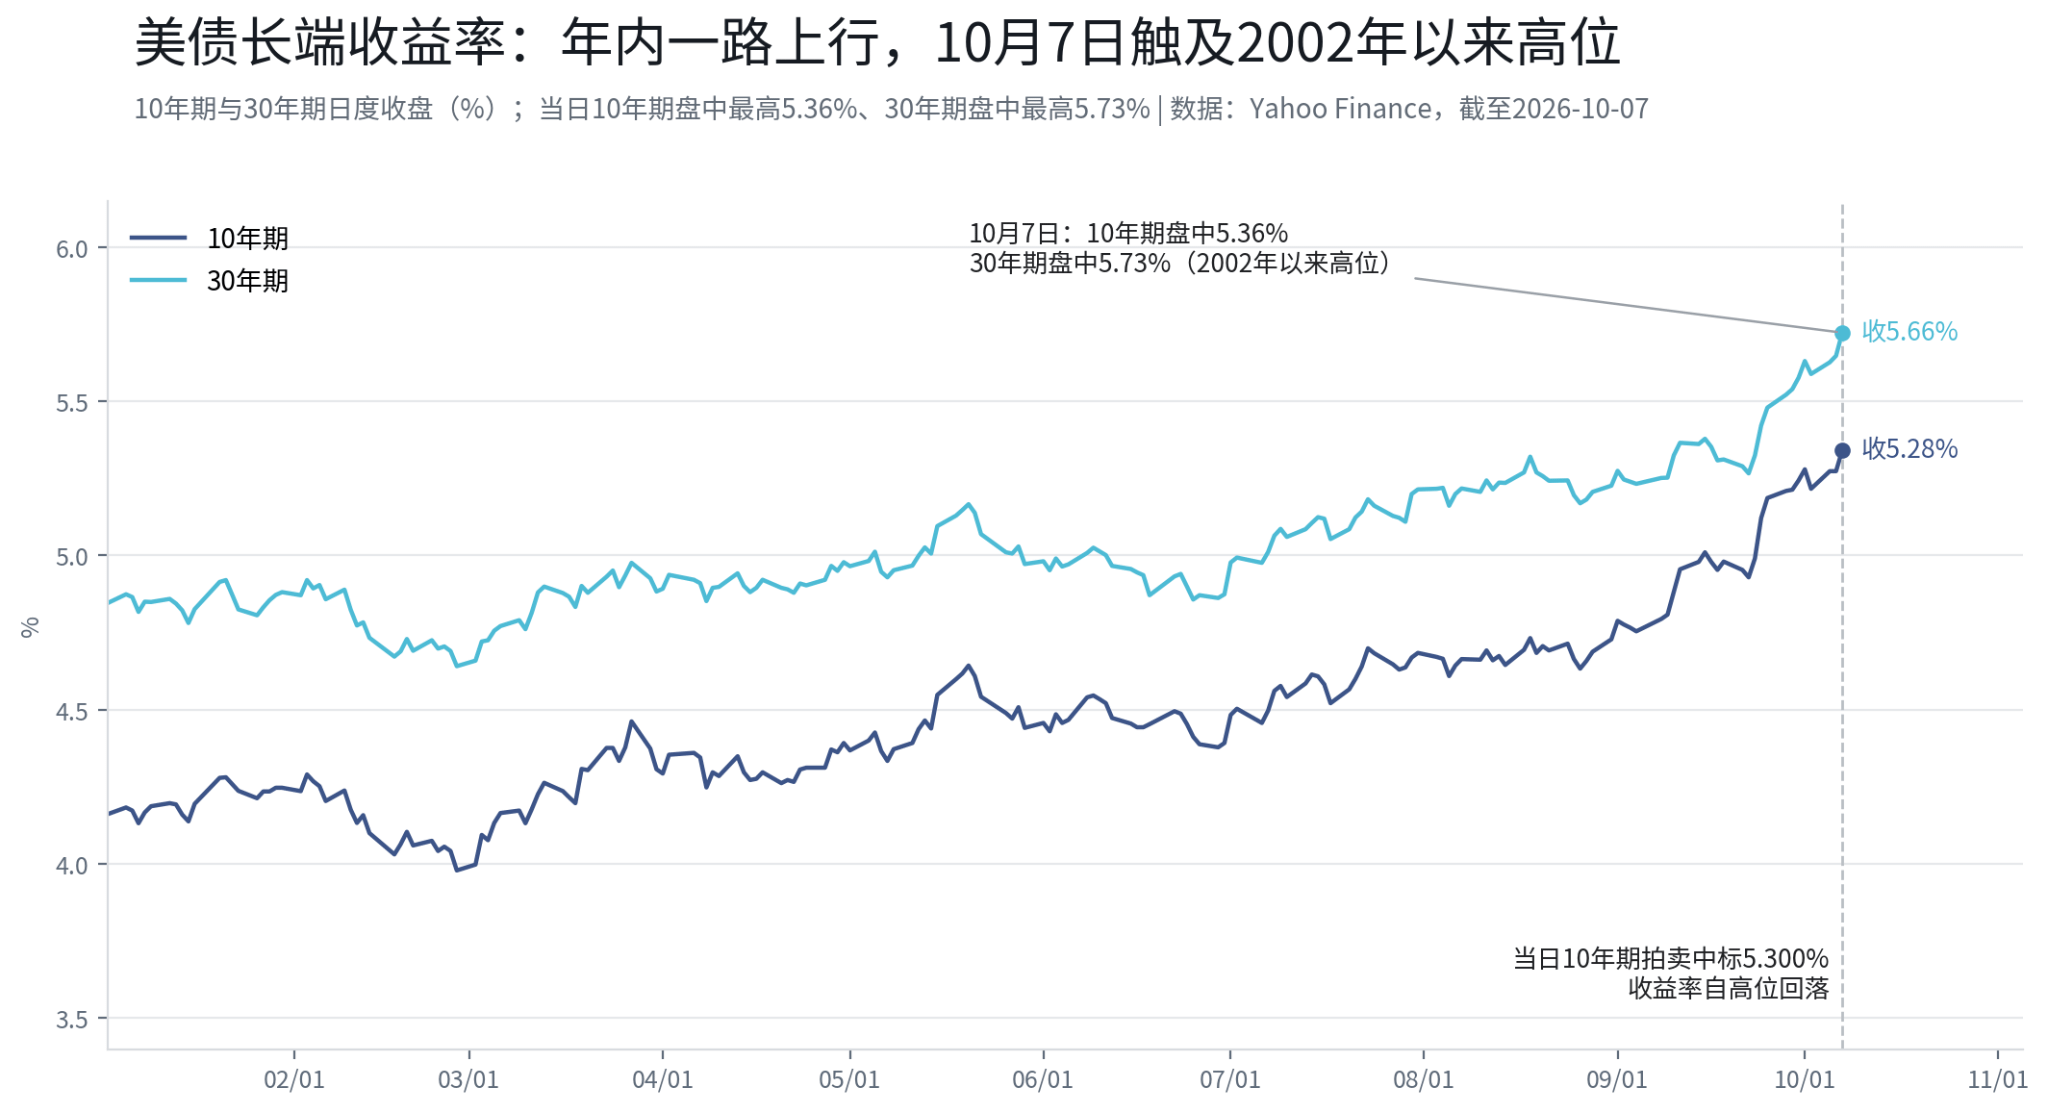
El rendimiento del Tesoro de EE. UU. a 10 años llegó a subir temporalmente a 5,364% durante el día (según el rango de Reuters, el máximo desde abril de 2002) y el 30 años tocó 5,70%—5,73% (máximo desde mayo de 2002). Al cierre, ambos retrocedieron hasta alrededor de 5,28% y 5,66%, respectivamente. Según reportes públicos, funcionarios del Tesoro de EE. UU. respondieron ese día que la actual liquidación/venta de bonos es un fenómeno “global”: los rendimientos de la parte larga de EE. UU., Europa y Japón suben de forma simultánea. Detrás estarían las expectativas de inflación tras el petróleo superando 100 dólares y el mayor nivel de compensación que los inversores exigen para absorber la oferta masiva de deuda soberana.
Pero el 7 de octubre hubo una prueba en contra importante: esa jornada, la subasta de 39.000 millones de dólares de bonos a 10 años registró un multiplicador de ofertas de 2,77 veces, claramente superior al promedio de las últimas seis subastas (2,54). La asignación a dealers primarios fue de solo alrededor del 2,5%, el nivel más bajo desde la crisis financiera, lo que significa que aproximadamente el 97,5% del volumen emitido fue captado directamente por no-dealers. La asignación de ofertas indirectas (incluidos bancos centrales globales, etc.) fue 80,3%, superior al promedio de los últimos 10 casos (72,4%).
Una interpretación es: cuando los rendimientos se sitúan por encima del 5,3%, algunos compradores de asignación de largo plazo (fondos de pensiones, aseguradoras e instituciones tipo fondo soberano) podrían estar pasando de “evitar la parte larga” a “asignar la parte larga con disciplina”. Este tipo de fondos tiene disciplina interna respecto al nivel de rendimientos: si es suficientemente alto, asignan. Pero una sola subasta no es suficiente para confirmar una tendencia; además, hay que subrayar que valida la demanda del tramo a 10 años.
Tras la publicación de los resultados de la subasta, el rendimiento a 10 años retrocedió desde el máximo intradía hasta acercarse a 5,28%—5,30%. La caída de los rendimientos ocurrió después de la subasta: el cambio marginal más importante en el mercado de bonos ese día podría no ser el de los datos económicos, sino la aparición de compradores.
III. 30 años: un tramo que vale más la pena vigilar que el 10 años
Si el 10 años es la “ancla de fijación” del día, el 30 años podría ser el tramo donde se concentra más la presión.
En cuanto a niveles, ambas son igualmente extremas: el máximo intradía del 10 años en 5,364% es el más alto desde abril de 2002; el máximo intradía del 30 años en 5,70%—5,73% es el más alto desde mayo de 2002. Según datos del “interface” de cotizaciones, ambos se sitúan cerca del percentil 98% del rango de 52 semanas. Mirando solo la subida: el 30 años no es más empinado que el 10 años. Desde principios de septiembre, el 10 años sube aprox. de 4,79% a 5,28% y el 30 años sube aprox. de 5,27% a 5,66%.
Lo que hace que el 30 años sea “realmente sorprendente” son tres razones estructurales.
En primer lugar, es ese tramo que el banco central no puede controlar. La tasa de política determina directamente el tramo corto, mientras que la capacidad de fijación de precios del rendimiento a 30 años está en manos del mercado; se compone de expectativas de inflación y de la prima por plazo. Cuando la Reserva Federal dice “más alta y por más tiempo”, el tramo corto sigue la trayectoria de la política; y que el 30 años suba se parece más a que el mercado vota por su cuenta la trayectoria fiscal y la inflación de largo plazo. Según reportes públicos, la presión que soporta la parte media y larga de la curva en esta ronda de ventas es mayor que la del tramo corto. La brecha entre 10 años y 30 años se mantiene en una forma positiva y empinada de aproximadamente 35—40 puntos básicos: el mercado no está valorando “invertida por recesión”, sino más bien “inflación y prima de oferta”.
En segundo lugar, la ampliación de la duración aumentó la volatilidad. La duración de un bono a 30 años es más del doble que la de un bono a 10 años; con el mismo incremento del rendimiento, la caída del precio es significativamente mayor. Para las pensiones y las aseguradoras que mantienen bonos de largo plazo, el tramo a 30 años es donde la presión de valoración se concentra más; para los emisores (el Tesoro de EE. UU.), también es el tramo de financiación más caro.
En tercer lugar, la respuesta de una subasta a 10 años no se puede generalizar automáticamente a la de 30 años. La subasta del 7 de octubre muestra que los compradores “de asignación” están dispuestos a absorber bonos a 10 años con un rendimiento del 5,3%; pero la duración de las obligaciones de los fondos de pensiones y de los seguros se concentra principalmente en el rango de 20 a 30 años. Si la demanda del tramo aún más largo existe también, habrá que esperar la subasta de 30 años del 8 de octubre para responder. Si la subasta a 30 años también es fuerte, aumentará un punto la evidencia de que la tasa de la parte larga “toca techo”; si es claramente más débil, indicará que el dinero de asignación solo quiere extenderse hasta 10 años y que la presión sobre 30 años aún no se ha resuelto.
Con el precio del petróleo manteniéndose por encima de 100 dólares, la transmisión de las expectativas de inflación al tramo ultra largo también es más directa. El resultado de la subasta a 30 años y los datos de inflación posteriores quizá expliquen mejor hasta dónde puede llegar esta subida de tasas que la trayectoria del 10 años por sí sola.
IV. Acciones de EE. UU. en el día del lanzamiento de GPT-6: diferenciación de hardware, no una fiesta generalizada
El envío completo de GPT-6 no formó en la pantalla una “compra general de IA”, sino que provocó una diferenciación interna.
El índice Philadelphia Semiconductor cierra con una caída del 1,15%. Separación del desempeño dentro de almacenamiento y semiconductores: según cotizaciones públicas, Micron sube más de un 4% a pesar de la tendencia del mercado; y Advanced Micro Devices/AMD? (no) — realmente “超微电脑” es Super Micro Computer: sube más de un 3%. Qualcomm y Arm caen más de un 2%; TSMC cae 2,09%; y Western Digital y SK hynix ADR se debilitan.
La fortaleza relativa de Micron está relacionada con la oferta y la demanda de almacenamiento. Según reportes, el 7 de octubre analistas de una institución en el exterior elevaron el precio objetivo de Micron de 2100 dólares a 3000 dólares. Una de las lógicas principales es la demanda de los centros de datos de IA de memorias HBM de alto ancho de banda (ese precio objetivo solo representa el juicio de la institución en cuestión). Una interpretación en el mercado sostiene que cuanto mayor sea la carga de inferencia de modelos como GPT-6, más directa será la demanda de memorias de alto ancho de banda; por eso, dentro del sector de almacenamiento surge una diferenciación de valoración entre “almacenamiento central de IA” y “almacenamiento tradicional”. Si esta diferenciación puede sostenerse aún requiere validación con los futuros datos de reportes y pedidos.
Grandes tecnológicas suben y bajan de forma mixta: Amazon sube 1,42%, Apple sube 0,91%, Google sube 0,81% y Microsoft apenas sube. Meta cae 2,38%, y Nvidia y Tesla cierran con caídas pequeñas. La diferenciación en sí es una señal: el lanzamiento de GPT-6 no impulsó una subida general, y el mercado empezó a distinguir “quién se beneficia realmente de la demanda de inferencia”.
V. El oro cae por debajo de 4100 dólares: doble presión de los costes de mantenerlo y del dólar
El oro es uno de los activos con mayor caída ese día.
Según cotizaciones públicas, el oro spot cierra en torno a 4110 dólares por onza (entre 4110,68 y 4110,75 según distintas fuentes), cae 1,28% y alcanza como mínimo intradía alrededor de 4066 dólares, el nivel más bajo desde el 5 de agosto. La plata spot cierra en torno a 59,75 dólares por onza. El oro a 12 meses en Nueva York cierra con una caída de 46,40 dólares hasta 4140,70 dólares por onza.
La debilidad del oro ese día podría deberse principalmente a dos factores: primero, el entorno de tipos reales. El rendimiento de los bonos del Tesoro a 30 años se mantiene por encima del 5,7% durante el día, y el coste de oportunidad de mantener activos sin cupón se eleva de forma sistemática. Cuando los bonos del Tesoro pueden ofrecer rendimientos libres de riesgo por encima del 5,3%, la característica “sin cupón” del oro pasa de ser un antecedente a convertirse en una restricción. Segundo, el dólar se fortalece: el índice del dólar sube por encima de 102,3, presionando el precio del oro cotizado en dólares. Personas de instituciones de análisis de metales preciosos le dijeron a los medios que la información que transmite el mercado es que las tasas podrían mantenerse altas durante más tiempo, lo que da soporte tanto a los rendimientos como al dólar.
Cabe aclarar que la exploración a la baja del oro ese día ocurrió antes de la publicación de los resultados de la subasta a 10 años; y después de la subasta, los rendimientos retrocedieron y el precio del oro rebotó desde el mínimo. Atribuir la caída de forma simple a un solo evento no es preciso: factores como las tasas, el dólar y la posición pueden haber actuado conjuntamente.
VI. Petróleo crudo: tensión geopolítica, pero el precio del petróleo termina cayendo
El WTI cierra con una caída del 1,30% hasta 88,28 dólares por barril; el Brent cierra con una caída del 0,38% hasta 100,20 dólares por barril (según cotizaciones públicas).
La trayectoria del precio del petróleo no va sincronizada con las noticias geopolíticas. Según reportes públicos, ese día Irán informó que el Estrecho de Ormuz está en “estado de cierre”, y que las fuerzas armadas iraníes tienen el control sobre el estrecho. El conflicto entre Arabia Saudita y los rebeldes hutíes de Yemen también continúa. Sin embargo, el precio del petróleo no sube por esto: la fuerza de compensación/cobertura del lado de la oferta podría ser más determinante. Los países del G-7 han acordado coordinar la inyección de alrededor de 100 millones de barriles de petróleo crudo y productos petroleros a través de la Agencia Internacional de la Energía durante los próximos cuatro meses; y el 7 de octubre, los países miembros de la AIE acordaron acelerar el calendario de liberación de reservas ya anunciado. Según estadísticas de una agencia de datos marítimos, las exportaciones de crudo en Oriente Medio (excepto Irán) incluso superan recientemente el nivel previo al conflicto: parte del flujo de carga cambia rutas y hace desvíos. También hay reportes de que Saudi Aramco está estudiando nuevos canales de exportación para hacer frente a interrupciones temporales.
La prima por riesgo geopolítico se compensa en cierta medida con el “cobertura/neutralización” de políticas desde el lado de la oferta, lo que podría ser una de las razones por las que el precio del petróleo no subió en línea con la situación en Oriente Medio. No obstante, si el escalamiento de cortes de suministro continúa, la capacidad de amortiguación de la liberación de reservas tiene un límite; si ese equilibrio puede mantenerse, sigue siendo incierto.
VII. Retroceso sincronizado en criptomonedas: presión sobre los largos con apalancamiento
Bitcoin cae una vez por debajo de 83.000 dólares durante el día y cierra en torno a 83.100 dólares, con una caída de más del 3%. Ethereum cae cerca de un 5%, SOL cae alrededor de un 3%, HYPE y XRP caen más de un 4% y DOGE cae más de un 7% (según datos de cotizaciones públicas).
Según datos de CoinGlass, en las últimas 24 horas el monto total de liquidaciones en todo el mercado fue de alrededor de 700 millones de dólares, y más de nueve de cada diez fueron posiciones largas. El retroceso en cripto podría deberse a múltiples factores: los rendimientos de los bonos del Tesoro y la fortaleza del dólar presionan la valoración de activos sin cupón o con cupón bajo; y el apalancamiento en largos se amplifica por las liquidaciones forzadas durante una caída rápida, aumentando la volatilidad. Además, el alza del precio del petróleo causada por eventos geopolíticos durante la mañana del día también presionó el apetito por el riesgo.
VIII. Movimiento independiente de las acciones chinas de ultramar
En un contexto de cierre general a la baja en EE. UU., el índice Nasdaq China Golden Dragon se puso en verde al cierre y registró una subida pequeña (según cotizaciones públicas, alrededor de 0,1%—0,3%; con ligeras diferencias según la fuente de datos); algunas acciones del concepto “chinas de ultramar” subieron con claridad.
El movimiento relativamente independiente de las acciones chinas de ultramar puede deberse a múltiples factores: primero, el ajuste previo fue grande y las valoraciones se encuentran relativamente bajas; segundo, según un análisis de una gran banca de capital extranjero sobre alrededor de 2800 fondos globales, la asignación promedio de fondos globales de largos activos (activos) a acciones chinas pasó de “subasignación” a “neutralidad en el índice de referencia” desde junio, poniendo fin a un estado de subasignación de cuatro años. Esos fondos gestionan en total aproximadamente 5620 millones de dólares en activos de acciones chinas (este punto de vista solo representa el juicio de esa institución). Si el cambio en el comportamiento histórico de fondos puede mantenerse, y que el desempeño pasado no representa resultados futuros.
IX. ¿Qué mirar a continuación?
En primer lugar, el resultado de la subasta a 30 años. Esta es una prueba directa de si los compradores “de asignación” se extienden hacia el tramo ultra largo: si el 10 años es fuerte y el 30 años también es fuerte, la presión sobre la parte larga podría acercarse a una liberación parcial en esta fase; si el 10 años es fuerte y el 30 años es débil, entonces el tramo ultra largo sigue siendo el eslabón débil y los factores que reprimen los activos sobrevalorados y el oro aún no se han eliminado.
En segundo lugar, si el rendimiento de los bonos del Tesoro a 10 años puede volver y mantenerse por debajo del 5,3%. Si el rendimiento continúa operando por encima del 5,3%, la ancla de valoración de los activos con valoraciones altas seguirá bajo presión; y si los compradores de perfil de asignación tienen persistencia, el “techo” de las tasas del tramo largo podría estar más cerca que el que implica la cotización actual. Este juicio tiene incertidumbre.
En tercer lugar, la transmisión sectorial después del lanzamiento de GPT-6. La diferenciación dentro del sector de almacenamiento (algunas referencias relacionadas con el almacenamiento de IA suben, mientras que el almacenamiento tradicional y parte del sector de semiconductores caen) es una señal inicial. Si la diferencia de fijación de precios entre el “almacenamiento central de IA” y el “almacenamiento tradicional” sigue ampliándose, la lógica de fijación de precios de la cadena de la industria de IA podría pasar de “comprar IA” a “identificar los eslabones reales dentro de la cadena que se benefician del aumento de demanda de inferencia”. Aun así, al final se requiere verificación mediante pedidos y estados financieros.
En cuarto lugar, el cambio marginal en la probabilidad de subidas de tipos en diciembre. La fijación de precios actual del mercado sitúa la probabilidad de que en diciembre haya una subida acumulada de al menos 25 puntos básicos en alrededor del 70%—80% (según CME FedWatch con definiciones en distintos momentos). Si los datos posteriores de inflación muestran que la inflación sigue siendo persistente, esta probabilidad podría aumentar aún más; el “aplazamiento” de octubre quizá sea solo un asunto de ritmo. Por el contrario, cualquier señal de enfriamiento de la inflación podría mejorar simultáneamente la situación tanto de las acciones de crecimiento como de los bonos largos.
Para terminar
Leer el 7 de octubre como “narrativa de la IA frustrada” o “pánico en el mercado” queda incompleto. Lo que ocurrió se parece más a esto: las actas de la Reserva Federal incorporaron la IA desde la narrativa sectorial al marco de la inflación, lo que presionó al alza a los rendimientos de la parte larga de la curva; y el mismo día, una subasta de bonos a 10 años por demanda superior a lo esperado volvió a absorber parte de esa subida de rendimientos. El envío completo de GPT-6 no provocó una subida generalizada, sino una “reordenación de los eslabones beneficiarios”. El retroceso del oro y de las criptomonedas es, en gran medida, consecuencia del coste de mantenerlas y del entorno del dólar. Y, bajo todo esto, el rendimiento a 30 años se sitúa por encima del 5,7% y todavía no ha superado una prueba de demanda del mismo nivel: quizá sea esa la verdadera piedra de toque en los próximos días de negociación.
Fuente de datos
OpenAI publica oficialmente
Datos públicos de cotizaciones (acciones de EE. UU., deuda pública de EE. UU., oro, petróleo y activos cripto, etc.)
Resultados de subasta del Departamento del Tesoro de EE. UU.
Actas de la Reserva Federal, CME FedWatch
Reuters, CNBC, FXStreet, CoinGlass
Declaraciones del G-7/IEA
Informes de investigación de instituciones de capital extranjero y reportes públicos
Aviso legal: El contenido de este artículo se ofrece únicamente con fines de información general y comentarios de mercado. Se recopila con base en fuentes públicas disponibles hasta el momento descrito en el texto; los datos de mercado, expectativas y probabilidades relacionados pueden variar según las condiciones del mercado. Las opiniones y estrategias de inversión de terceros citadas en el texto, analistas u otras personas solo representan las de esos terceros en momentos específicos, y no representan las de BIT ni recomendaciones. Este artículo no constituye asesoramiento de inversión, investigación de inversión, oferta, solicitud ni recomendación sobre ningún valor, producto de inversión o estrategia de negociación, y tampoco debe usarse como base para ninguna decisión de inversión. Los mercados financieros conllevan riesgos; los precios de los valores y el desempeño del mercado pueden fluctuar. El desempeño histórico y las tendencias pasadas del mercado no representan ni garantizan resultados futuros. Los inversores deben evaluar de forma independiente los riesgos relacionados según su situación y, cuando sea necesario, buscar asesoramiento profesional.