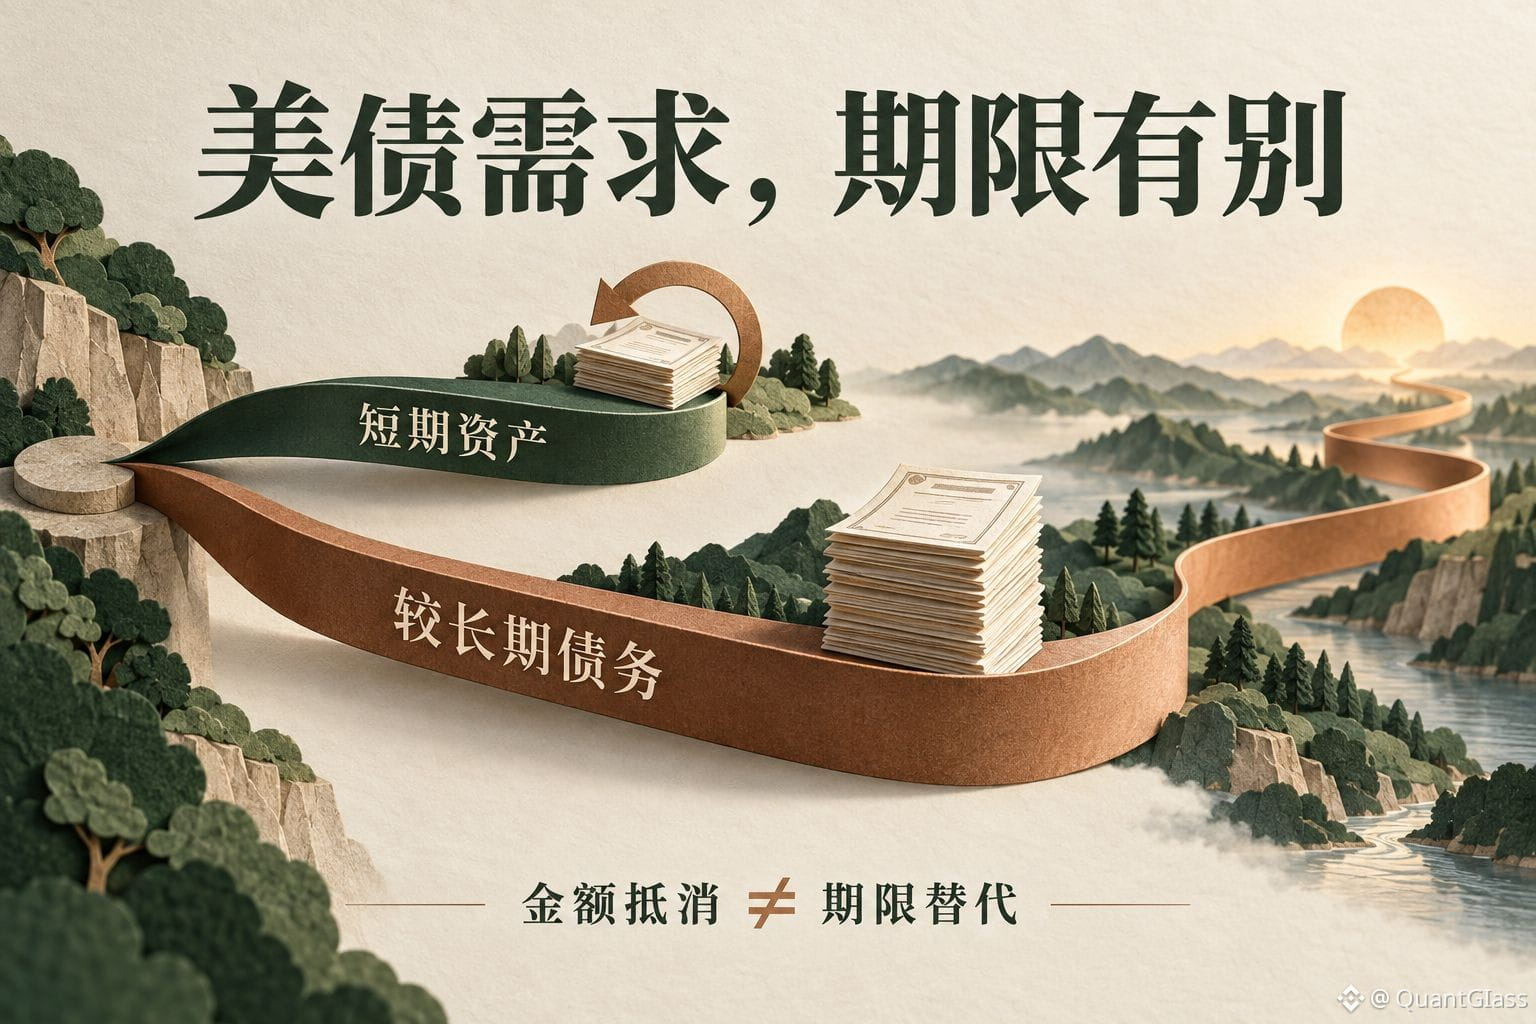
Los bonos del Tesoro con monedas estables: primero hay que ver en qué tramo de vencimientos compra.
Un estudio de la Reserva Federal de San Francisco del 28 de septiembre estima que, en los últimos cinco años, las tenencias de bonos del Tesoro de EE. UU. vinculadas a Tether y Circle aumentaron en unos 200.000 millones de dólares, lo que equivale a más del 40% de la reducción de las tenencias de bonos del Tesoro de EE. UU. de China en el mismo periodo. Pero el criterio de los gráficos incluye letras del Tesoro y acuerdos de recompra, así que no todo puede considerarse como una compra directa de bonos del Tesoro.
Lo más importante es la diferencia de plazos: China está reduciendo principalmente la deuda de vencimientos más largos, mientras que los emisores de monedas estables están incrementando sobre todo los activos a corto plazo, para hacer frente a la demanda de los usuarios de canjear a valor nominal. Aunque haya una compensación parcial por montos, eso no equivale a cubrir la misma franja de vencimientos con una demanda de compra equivalente.
Mi conclusión: al analizar este tipo de noticias, hay que mirar simultáneamente los vencimientos, los instrumentos de tenencia y el origen del dinero. Si las personas que antes tenían bonos del Tesoro pasaron a poseerlos de manera indirecta mediante monedas estables, el aumento en las cuentas del emisor tampoco necesariamente significa una demanda completamente nueva.
En el texto, “unos 400.000 millones de dólares para finales de 2030” es una proyección que sigue la tendencia reciente, con un grado de incertidumbre considerable; no es un plan de compra ya concretado.
Fuente: Economic Letter de la Reserva Federal de San Francisco, 28 de septiembre de 2026.
#monedasestables