


Bitcoin (BTC) cotizaba con un 10,9% más en septiembre, a 85.929 dólares al 23 de septiembre, sumándose a las ganancias del 4,8% de julio y del 25,2% de agosto. Si esa cifra de septiembre se mantiene hasta fin de mes, marcaría la primera racha ganadora de Bitcoin de julio a septiembre desde 2012: una secuencia que ha ocurrido exactamente una vez antes en la historia de negociación del activo, y que por sí sola no basta para confiar en que esa tendencia histórica se extienda hasta octubre.
La comparación es notable precisamente por su rareza. Bitcoin se ha negociado al menos desde finales de 2010, y en todo ese período, solo una vez apareció una secuencia de tres meses consecutivos positivos de julio a septiembre: en 2012, cuando el BTC subió 41,0% en julio, 6,4% en agosto y 24,4% en septiembre, según los datos de CoinDesk. Ese único dato se encuentra en el centro del debate actual y proviene de un mercado que no se parecía casi en nada al de hoy: una brecha que se aprecia claramente al comparar los libros de órdenes de 2012, con los datos actuales de flujo de ETF de Bitcoin al contado.
¿Qué muestra realmente la secuencia de 2012?
La racha de 2012 no continuó de forma ininterrumpida. El octubre de ese año rompió el patrón de manera directa: Bitcoin cayó 9,7% durante el mes y tocó fondo en 10,17 dólares el 26 de octubre. Desde ese mínimo, Bitcoin lanzó entonces un avance de 165 días que lo llevó a 230 dólares para abril de 2013: una ganancia de más de 2.000% desde el mínimo mensual.
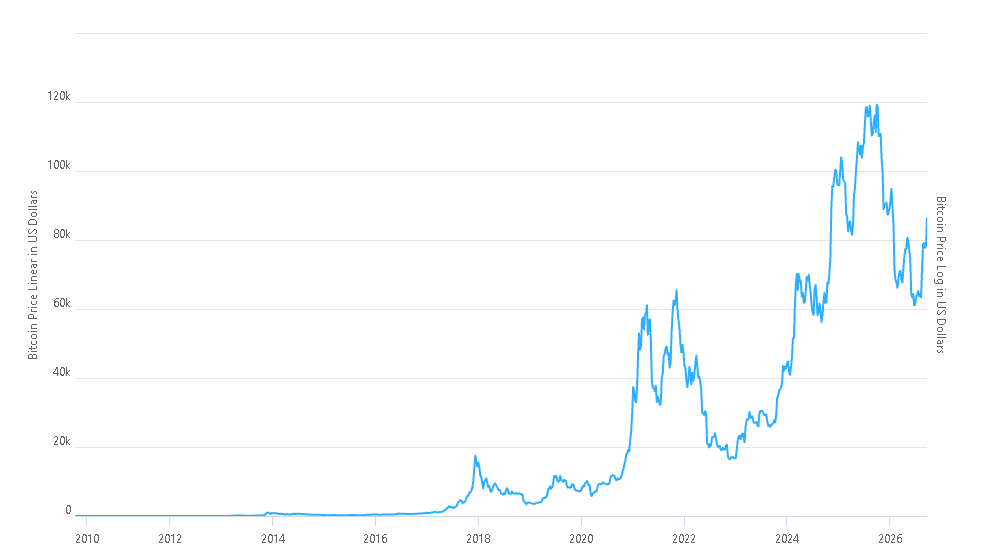
Esa secuencia —un octubre rojo seguido de un rally desmesurado— es la parte de la historia de 2012 que más a menudo se repite, pero CoinDesk es explícita en que la muestra es demasiado pequeña para sacar una conclusión significativa sobre lo que viene después. Una sola ocurrencia no es un patrón; es un punto de datos. El marco más amplio del ciclo de cuatro años de Bitcoin ofrece a algunos analistas una razón para esperar una fase alcista que se abra alrededor de octubre o noviembre, pero esos modelos de ciclo son aproximados más que reglas fijas de calendario, y tratarlos como una cuenta atrás malinterpreta lo que están diseñados para hacer.
Informe de expertos en cripto: ¿Cuál es la mejor moneda meme para comprar y olvidar hasta el próximo bull run?
Por qué el mercado de 2012 no es el mercado de hoy
La brecha estructural entre 2012 y 2026 es la verdadera complicación aquí. En 2012, Bitcoin era un activo con poca negociación, con un valor de apenas 10 dólares, y su precio podía moverse con un número relativamente pequeño de compradores: un mercado lo bastante “fino” como para que un puñado de órdenes grandes produjera los vaivenes mensuales que se vieron ese año.
El mercado de hoy es una clase de activo de varios billones de dólares, con una participación institucional sustancial, una liquidez profunda tanto al contado como de derivados a través de docenas de plataformas, y una amplia gama de estrategias direccionales y de valor relativo que abarcan opciones, futuros y operaciones de base (basis).
Esos mercados simplemente no existían en una escala comparable en 2012, lo que hace que un rally porcentual de magnitud similar sea mucho más difícil de replicar hoy.
Vikram Subburaj, CEO de la exchange con sede en India Giottus, planteó el cambio como un asunto de estructura de propiedad: ahora Bitcoin está dentro de una clase de activos global con tenedores institucionales, los ETF al contado funcionan como un canal de inversión regulado, y los mercados de derivados han cambiado la forma en que el riesgo se transfiere a través del sistema; todo ese contexto respalda por qué la asignación de portafolios institucionales a Bitcoin ahora se ve estructuralmente distinta a como era hace una década.
Los flujos institucionales son la prueba de cara a Bitcoin
Si la analogía de 2012 es demasiado débil para sostenerse por sí sola, la demanda de ETF es la variable medible que determinará si el rally de este año tiene poder de permanencia. Los ETF de Bitcoin al contado listados en EE. UU. han atraído más de 5.500 millones de dólares en dinero de inversores desde agosto, según la fuente de datos SoSoValue: evidencia, según Subburaj, de que las instituciones han regresado al mercado cripto en una forma que no existía durante el ciclo de 2012.
La lectura de Subburaj es que la durabilidad de esas asignaciones importa más que la secuencia histórica en sí: el argumento a favor de la continuación en 2026 depende de si grandes reservas de capital siguen asignando después de que ya se hayan capturado las ganancias más fáciles, y no de si se repite un patrón de gráfico de hace 14 años. Un rally que supere el 2.000% —la escala vista después del mínimo de 2012— no es una expectativa razonable como punto de partida para el ciclo actual, dada la forma en que el mercado se ha vuelto mucho más grande y más líquido. Los retornos mensuales de septiembre aún necesitaban cerrar en positivo para asegurar la racha a la fecha de esta publicación, y aun si lo hacen, lo que ocurra en octubre estará determinado en mucha mayor medida por la durabilidad del flujo de ETF que por una única instancia previa de los primeros años de negociación de Bitcoin.
Informe de expertos en cripto: ¿Cuáles son las 10 próximas criptomonedas que explotarán en 2026?
La demanda posterior a la aprobación de un ETF sobre BTC, no la historia, será la prueba del rally de Bitcoin apareció primero en Tokenist.