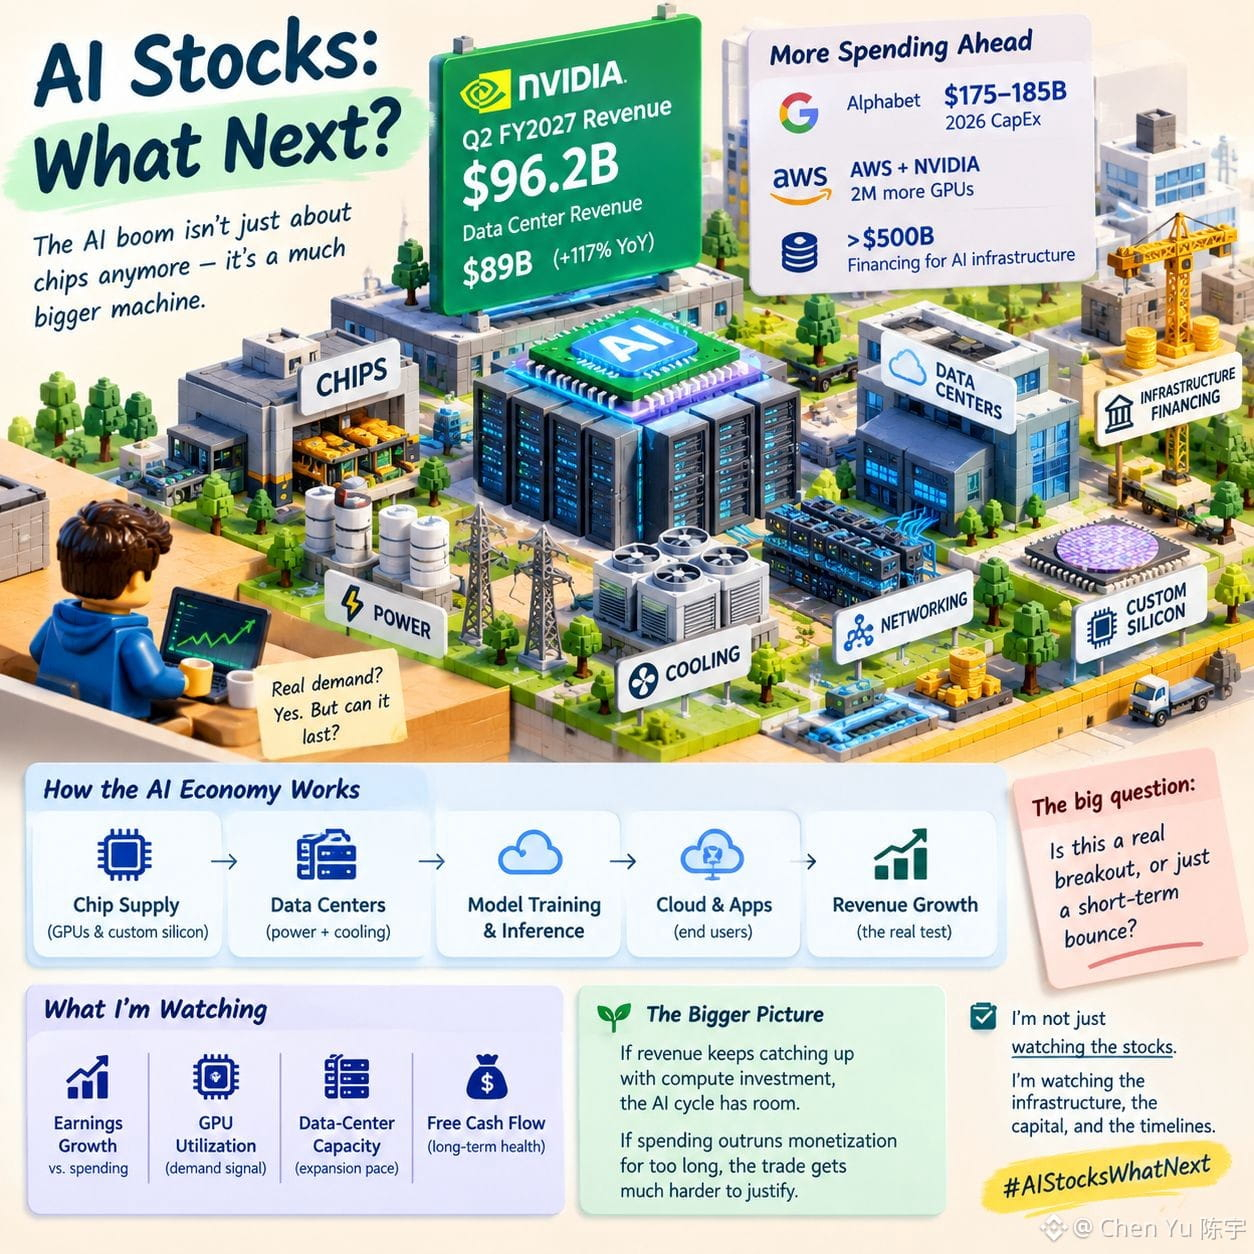
Anoche seguía volviendo a un solo número: NVIDIA reportó $96.2B de ingresos trimestrales, con los ingresos del Data Center alcanzando $89B, un aumento del 117% interanual. Eso hace que el auge de la IA sea más difícil de descartar como una simple euforia del mercado.
Pero hay un detalle. La demanda de IA ya no es solo una historia de chips. Alphabet espera $175–185B de CapEx para 2026, mientras que AWS y NVIDIA planean implementar otros 2 millones de GPUs.
Ese gasto crea una segunda capa de inversión: energía, refrigeración, redes, centros de datos, silicio a medida y financiación de infraestructura. NVIDIA incluso trabaja con grandes firmas financieras para movilizar más de $500B para infraestructura de IA.
Así que estoy observando el crecimiento de las ganancias frente al gasto en infraestructura, la utilización de las GPUs, la capacidad de los centros de datos y el flujo de caja libre. Si los ingresos siguen alcanzando la inversión en cómputo, el ciclo de la IA tiene margen. Si el gasto supera la monetización durante demasiado tiempo, la operación se vuelve mucho más difícil de justificar.
#AIStocksWhatNext
$MUBARAK
$CHR
$4Stock
Pero hay un detalle. La demanda de IA ya no es solo una historia de chips. Alphabet espera $175–185B de CapEx para 2026, mientras que AWS y NVIDIA planean implementar otros 2 millones de GPUs.
Ese gasto crea una segunda capa de inversión: energía, refrigeración, redes, centros de datos, silicio a medida y financiación de infraestructura. NVIDIA incluso trabaja con grandes firmas financieras para movilizar más de $500B para infraestructura de IA.
Así que estoy observando el crecimiento de las ganancias frente al gasto en infraestructura, la utilización de las GPUs, la capacidad de los centros de datos y el flujo de caja libre. Si los ingresos siguen alcanzando la inversión en cómputo, el ciclo de la IA tiene margen. Si el gasto supera la monetización durante demasiado tiempo, la operación se vuelve mucho más difícil de justificar.
#AIStocksWhatNext
$MUBARAK
$CHR
$4Stock