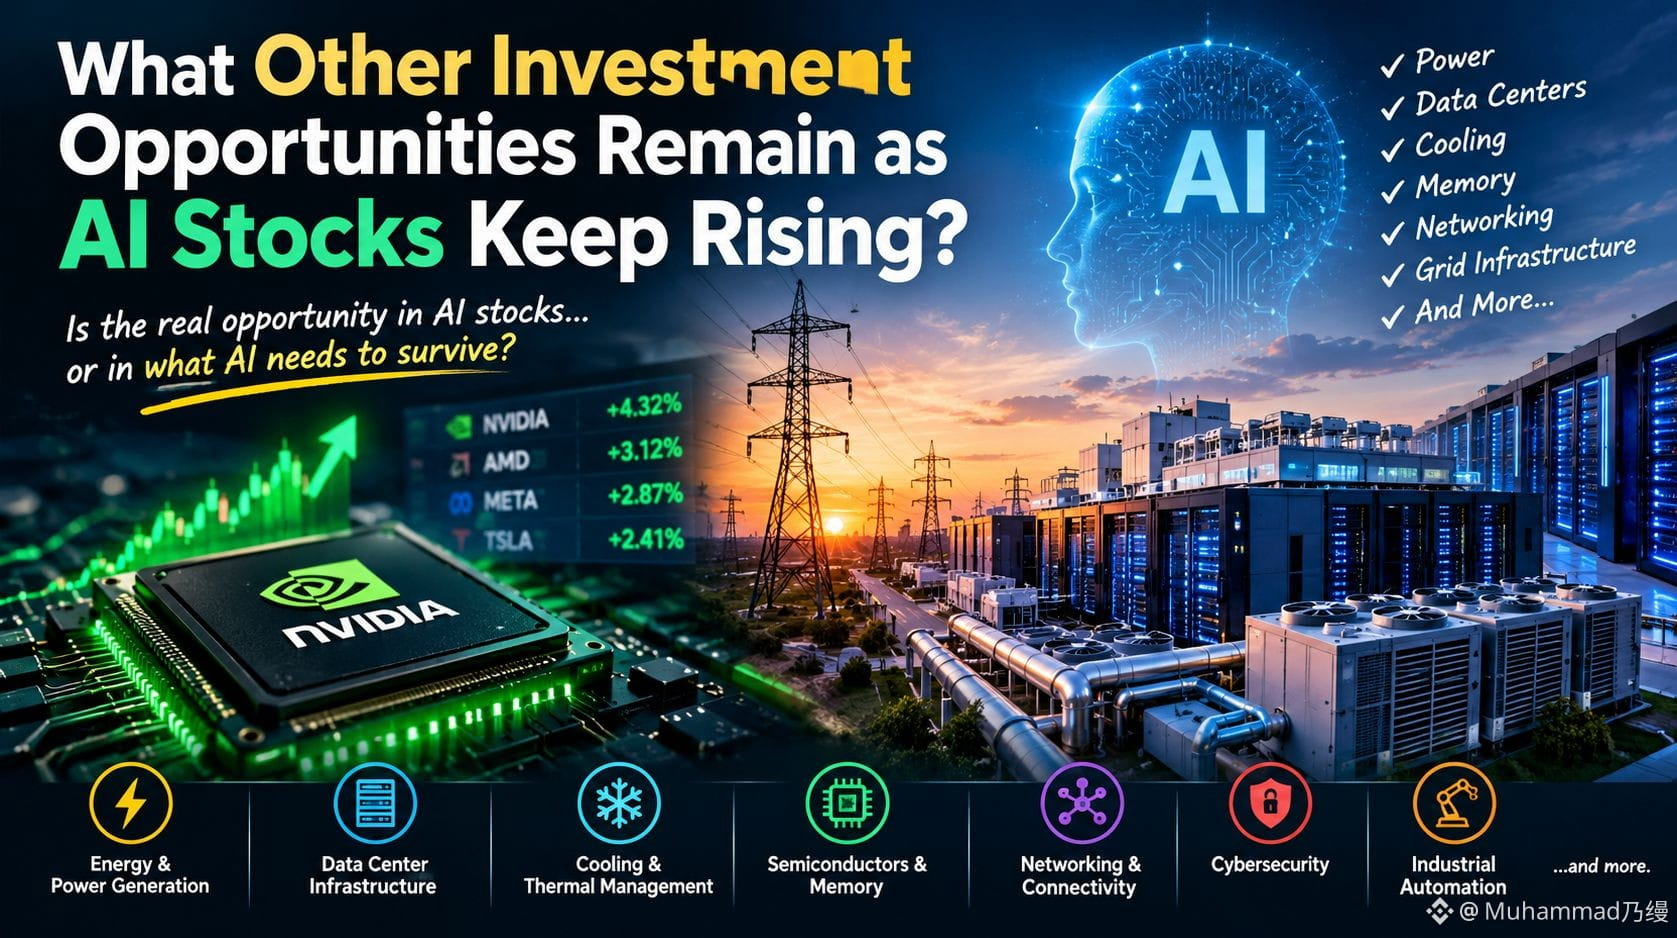
¿Y si la demanda de la IA sigue explotando, pero las acciones de IA no están donde está la próxima oportunidad?
Esa es la contradicción que estoy observando.
El auge de la IA se acelera, pero cada nuevo modelo, centro de datos y clúster de GPU crea otro problema:
¿De dónde saldrá toda la energía, el hardware y la infraestructura?
Más IA significa más computación.
Más computación significa más centros de datos.
Y más centros de datos implican una demanda enorme de electricidad, refrigeración, memoria, redes, transformadores y capacidad de la red.
La AIE espera que el consumo eléctrico global de los centros de datos se duplique aproximadamente: de 485 TWh en 2025 a alrededor de 950 TWh para 2030.
Así que el mapa de inversión en IA puede ser mucho más grande que las empresas que realmente están construyendo IA.
Piensa en:
⚡ Generación de energía y redes
🔌 Transformadores y equipo eléctrico
🏗️ Infraestructura de centros de datos
❄️ Refrigeración y gestión térmica
💾 Memoria y semiconductores
🌐 Redes
🔐 Ciberseguridad
🤖 Automatización industrial
Pero aquí está la tensión:
Las empresas de IA necesitan infraestructura para crecer.
Las empresas de infraestructura no necesariamente necesitan que exista un solo ganador de IA para tener éxito.
Esa distinción importa.
Si Nvidia, Microsoft, Google y otros gigantes siguen aumentando el gasto en IA, alguien tiene que suministrar la electricidad, el equipamiento, los chips, la refrigeración y la capacidad física que se encuentra debajo de ese gasto.
Entonces, en lugar de preguntar solo:
“¿Qué acción de IA sube más?”
Estoy haciendo una pregunta diferente:
“¿En qué lugar tiene que gastarse realmente el próximo dólar de IA?”
Porque la próxima oportunidad quizá no sea vender inteligencia.
Puede que sea vender todo lo que la inteligencia necesita para funcionar.
Energía ⚡ | Infraestructura 🏗️ | Semiconductores 💾 | Otros 👀
#AIStocksWhatNext
$MUBARAK
$KERNEL
$NIL
Esa es la contradicción que estoy observando.
El auge de la IA se acelera, pero cada nuevo modelo, centro de datos y clúster de GPU crea otro problema:
¿De dónde saldrá toda la energía, el hardware y la infraestructura?
Más IA significa más computación.
Más computación significa más centros de datos.
Y más centros de datos implican una demanda enorme de electricidad, refrigeración, memoria, redes, transformadores y capacidad de la red.
La AIE espera que el consumo eléctrico global de los centros de datos se duplique aproximadamente: de 485 TWh en 2025 a alrededor de 950 TWh para 2030.
Así que el mapa de inversión en IA puede ser mucho más grande que las empresas que realmente están construyendo IA.
Piensa en:
⚡ Generación de energía y redes
🔌 Transformadores y equipo eléctrico
🏗️ Infraestructura de centros de datos
❄️ Refrigeración y gestión térmica
💾 Memoria y semiconductores
🌐 Redes
🔐 Ciberseguridad
🤖 Automatización industrial
Pero aquí está la tensión:
Las empresas de IA necesitan infraestructura para crecer.
Las empresas de infraestructura no necesariamente necesitan que exista un solo ganador de IA para tener éxito.
Esa distinción importa.
Si Nvidia, Microsoft, Google y otros gigantes siguen aumentando el gasto en IA, alguien tiene que suministrar la electricidad, el equipamiento, los chips, la refrigeración y la capacidad física que se encuentra debajo de ese gasto.
Entonces, en lugar de preguntar solo:
“¿Qué acción de IA sube más?”
Estoy haciendo una pregunta diferente:
“¿En qué lugar tiene que gastarse realmente el próximo dólar de IA?”
Porque la próxima oportunidad quizá no sea vender inteligencia.
Puede que sea vender todo lo que la inteligencia necesita para funcionar.
Energía ⚡ | Infraestructura 🏗️ | Semiconductores 💾 | Otros 👀
#AIStocksWhatNext
$MUBARAK
$KERNEL
$NIL