
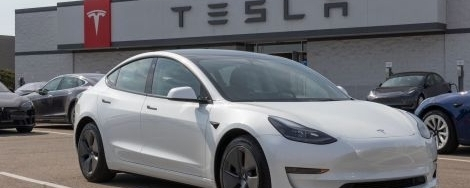
Esta cotización de Tesla de este año, la verdad, no queda bien. Ha caído aproximadamente un 18% en lo que va de año, mientras que el S&P 500, en el mismo periodo, subió 11%; en total, la diferencia ronda los 30 puntos. Antes, Musk ya habría salido a decir en Twitter “Tesla to the moon”, pero ahora eligió otro modo de salir al rescate: organizar un nuevo evento de lanzamiento.
El calendario ya está listo: 24 de septiembre, la inauguración de una fábrica de camiones con remolque en Sparks, Nevada. 1 de octubre, presentación del segundo modelo del Roadster en Waco, Texas. Entre el primer momento en que se mostraron y ahora han pasado casi nueve años, y por fin van a salir para que la gente las vea.
Pero si el mercado cree o no, es otra cuestión.
La postura de los analistas es bastante consistente: el nuevo coche no salvará la cotización.
Garrett Nelson, de CFRA, lo dijo directamente: no cree que los camiones de semirremolque o el Roadster puedan aumentar de forma significativa la euforia de los inversores. Andrew Rocco, de Zacks, fue aún más directo: lo que los inversores realmente quieren ver es que el servicio Robotaxi se expanda a más ciudades, no “otro” coche conceptual. Seth Goldstein, de Morningstar, calificó el Roadster como un “modelo insignia” —bonito, sí, pero que no genera ingresos reales y tangibles. Fue muy claro: el sentimiento del mercado depende de tres cosas: la expansión de Robotaxi, los avances sustantivos del robot humanoide Optimus y la mejora del flujo de caja libre.
En cuanto al flujo de caja libre, es un problema grande. Según datos de FactSet, Wall Street espera que Tesla tenga flujo de caja libre negativo este año de 9.700 millones de dólares. La razón no es complicada: el proyecto de IA está quemando demasiado dinero. Por un lado hay desembolsos enormes; por el otro, se recortan las entregas: Goldman redujo la previsión de entregas para el tercer trimestre de 490.000 unidades a 435.000, por debajo incluso de las 456.000 unidades que marca el consenso del mercado. Ese número es, de verdad, la “piedra” que pesa sobre la cotización.
La competencia de Robotaxi también ha empezado a generar inquietud.
Ross Gerber, de Gerber Kawasaki, publicó en X una foto: en un estacionamiento de Santa Mónica hay aparcadas varias centenas de vehículos nuevos de Waymo, listos para desplegarse. Waymo opera actualmente en 15 ciudades de EE. UU., con más de 500.000 trayectos de pago por semana; para fin de año su objetivo es llegar al millón. En cambio, en el caso de Tesla, Robotaxi solo corre en seis ciudades de Texas y Florida, y San Francisco todavía es solo un itinerario “supervisado”. Lo más problemático es que el organismo regulador federal NHTSA exige que Tesla responda 21 preguntas antes del 30 de septiembre, explicando cómo el Cybercab, sin volante ni pedales, cumple la normativa de seguridad. Y hasta ahora, Tesla ni siquiera ha solicitado una exención; Zoox, que pertenece a Amazon, ya obtuvo una exención en julio de este año.
A principios de este mes, el evento de lanzamiento del Cybercab ya sirvió como advertencia al mercado.
Tras el evento del 3 de septiembre, las acciones de Tesla no subieron, sino que cayeron; devolvieron por completo la subida previa antes del lanzamiento. Parte de los inversores y analistas se sintieron decepcionados con ese coche. El fin de semana del 12 de septiembre se confirmó la fecha de lanzamiento del Roadster; en el siguiente día de trading, la acción cerró con una caída del 1,77%, en 358,97 dólares. El mercado votó con los pies: su postura quedó muy clara.
Morgan Stanley, eso sí, se mostró bastante optimista con los camiones rígidos de semirremolque; estima que para 2040 podrían generar 17.000 millones de dólares en ingresos de software. Pero eso es cosa de dentro de muchos años, y para la cotización de hoy, el impacto es prácticamente igual a cero.
El problema ahora no es si Tesla tiene una historia, sino que la diferencia de tiempo entre la historia y la realidad es demasiado larga.
Roadster es un “halo”, el camión semirremolque es conceptual; Optimus sigue en el laboratorio; Robotaxi va rezagado frente a Waymo; el flujo de caja es negativo; se reducen las entregas. Si se mira cada cosa por separado se puede tolerar, pero juntas hacen que a los inversores les cueste mucho convencerse de seguir manteniéndolo.
Los próximos tres hitos que más vale la pena vigilar son: el 24 de septiembre, la inauguración de la fábrica de camiones semirremolque, para ver si hay un plan de producción en volumen real; el 30 de septiembre, la fecha límite de respuesta de la NHTSA, para ver cómo se resuelve el asunto de la conformidad del Cybercab; y el 1 de octubre, el lanzamiento del Roadster, para ver si Musk consigue ofrecer algo que sorprenda. Antes de esos tres hitos, lo más probable es que la cotización siga oscilando, pero con tendencia débil.
El lanzamiento de un nuevo vehículo puede provocar un rebote de ánimo, pero no cambia ni el flujo de caja ni la estructura competitiva. Lo que Tesla necesita ahora no es un coche nuevo, sino ese punto de inflexión que haga que Robotaxi funcione de verdad.
Aviso de riesgo: lo anterior se basa en un análisis objetivo con información pública del mercado y no constituye asesoramiento de inversión. La cotización de Tesla está influida por múltiples factores; el lanzamiento de productos y el progreso regulatorio tienen incertidumbre. Toma tus propias decisiones de forma independiente. Invertir conlleva riesgos; al entrar al mercado, ten especial precaución.#币安广场