



Introducción
En junio del año pasado, imaginé una idea simple para seleccionar criptomonedas utilizando un modelo multifactorial.
Lecturas relacionadas: (LUCIDA: Usando un modelo multifactorial para seleccionar sectores y criptomonedas)
Un año después, hemos comenzado a desarrollar estrategias multifactoriales para el mercado de activos criptográficos y hemos redactado el marco general de la estrategia en una serie de artículos (Construyendo una cartera de inversión en criptomonedas robusta con estrategias multifactoriales).
El marco general de esta serie es el siguiente (sin excluir la posibilidad de ajustes menores):
1. Fundamentos teóricos del modelo multifactorial
2. Construcción unifactorial
Preprocesamiento de datos de factores
Filtrado de datos
Tratamiento de valores atípicos: valores extremos, errores, valores nulos
Estandarización
Neutralización: industria, mercado, capitalización de mercado
Evaluación de la efectividad de los factores
Índices de información IC, rendimiento, índice de Sharpe, tasa de rotación
3. Composición de factores de gran categoría
Análisis de colinealidad de factores
Eliminación ortogonal de la colinealidad de los factores
Método de ponderación clásica → Composición de factores
Igual ponderación, ponderación IC rodante, ponderación IC_IR
Pruebas de factores compuestos: rendimiento, rendimiento agrupado, rendimiento ponderado por valor de los factores, IC de factores compuestos, tasa de rotación agrupada
Otros métodos de ponderación (cuando existe una relación no lineal entre factores y rendimientos): aprendizaje automático, aprendizaje reforzado (debido a la particularidad del sector de criptomonedas, no se considera)
4. Optimización de la combinación de riesgos
A continuación se presenta el contenido principal del primer **#Parte de Fundamentos Teóricos#**.
1. ¿Qué es un “factor”?
Un “factor” se refiere a los “indicadores” en el análisis técnico y a las “características” en el aprendizaje automático de inteligencia artificial, que son las razones que determinan el aumento o disminución del rendimiento de las criptomonedas.
Nuestro equipo ha identificado los tipos de factores comunes en el ámbito de las criptomonedas: factores fundamentales, factores en cadena, factores de volumen-precio, factores de derivados, factores alternativos y factores macroeconómicos.
El objetivo final de explorar y calcular los 'factores' es calcular con precisión el rendimiento esperado de los activos.
2. Cálculo de los “factores”
(1) Derivación del modelo multifactorial
Origen: Modelo unifactorial——CAPM
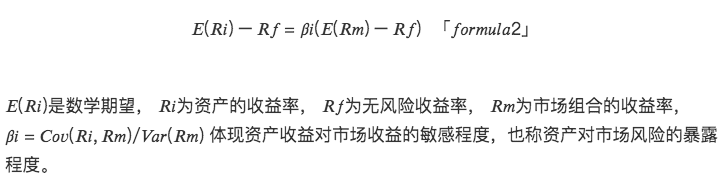
La investigación sobre factores se remonta a 20C 60S, con la aparición del modelo de precios de activos de capital (Capital Asset Pricing Model, CAPM), que cuantificó cómo el riesgo afecta el costo del capital de una empresa, influyendo así en el rendimiento esperado. Según la teoría del CAPM, el rendimiento en exceso esperado de un solo activo puede determinarse mediante el siguiente modelo lineal unidimensional:
Comprensión adicional:
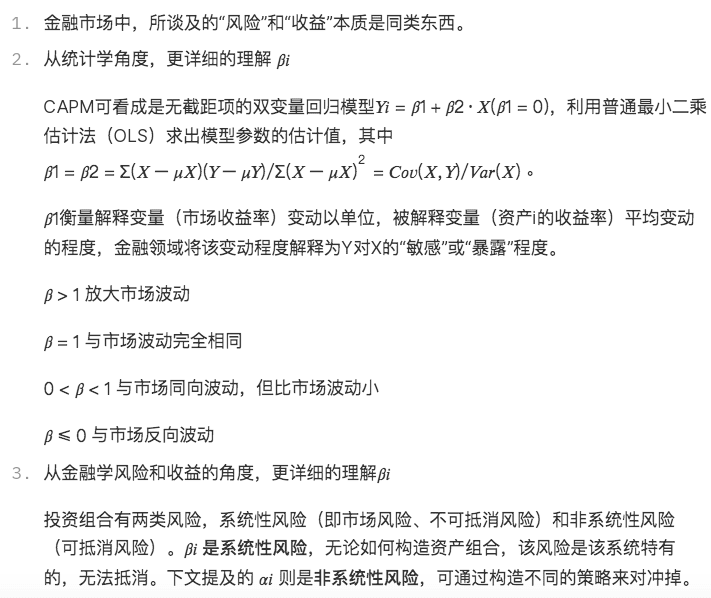
El modelo CAPM es el modelo lineal de factores más simple, que señala que el rendimiento en exceso de un activo depende únicamente del rendimiento esperado en exceso del **portafolio del mercado (factor de mercado)** y de la exposición del activo al riesgo del mercado. Este modelo establece la base teórica para la investigación de numerosos modelos de precios lineales multifactoriales posteriores.
Desarrollo: Modelo multifactorial——APT
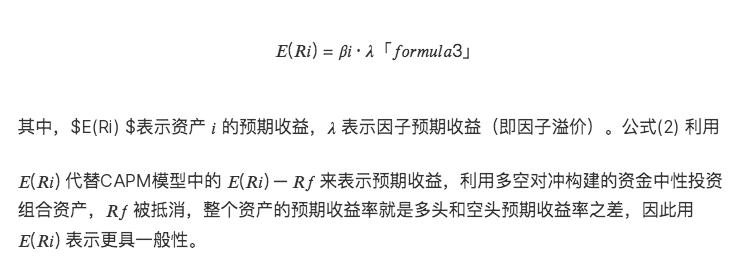
Sobre la base del CAPM, se descubrió que los rendimientos de diferentes activos son afectados por múltiples factores, lo que llevó al desarrollo de la teoría de precios por arbitraje (Arbitrage Pricing Theory, APT) y a la construcción de modelos lineales multifactoriales:
Madurez: Modelo multifactorial—.Rendimiento Alpha Rendimiento Beta
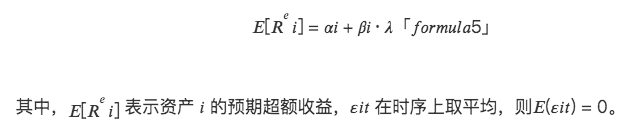
Considerando los errores de precios que existen en los mercados financieros y el modelo APT, desde una perspectiva temporal, el rendimiento esperado de un solo activo está determinado por el siguiente modelo lineal múltiple:
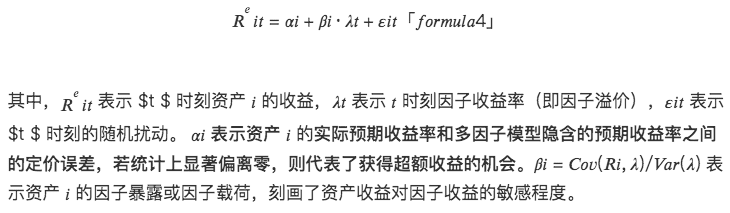
El modelo multifactorial se centra en las diferencias en el rendimiento esperado de los activos en la sección transversal, siendo esencialmente un modelo sobre la media, mientras que el rendimiento esperado es el promedio de los rendimientos en la serie temporal. Basado en (3), se puede derivar el modelo lineal múltiple desde una perspectiva transversal:
Comprensión adicional:
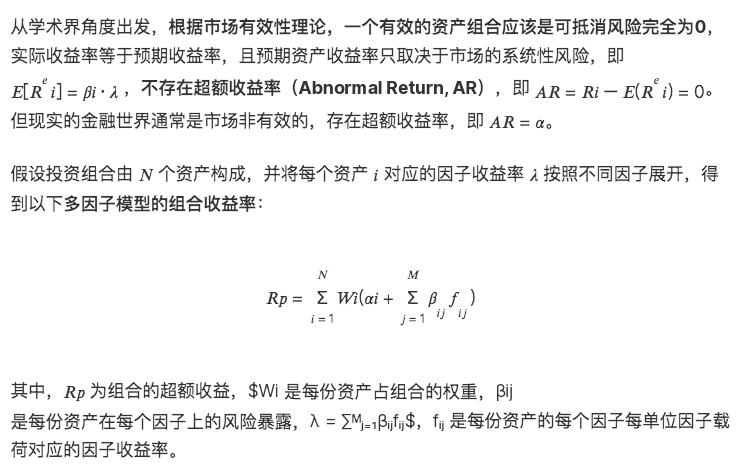
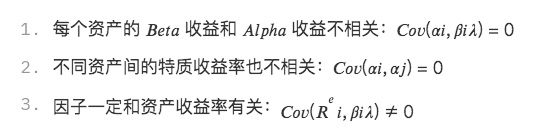
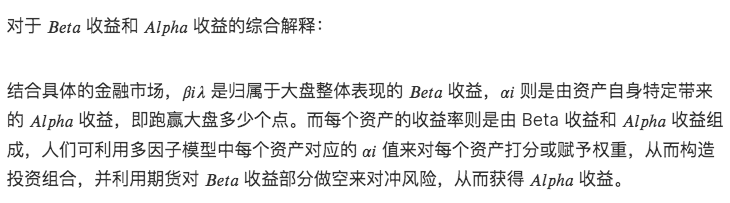
Combinando conocimientos estadísticos, este modelo implica tres capas de supuestos:
(2) Volatilidad del modelo multifactorial
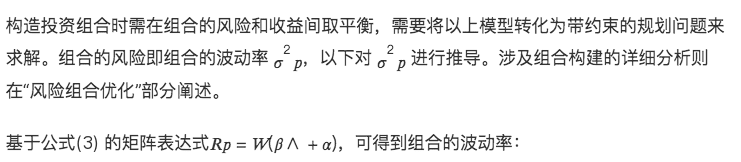
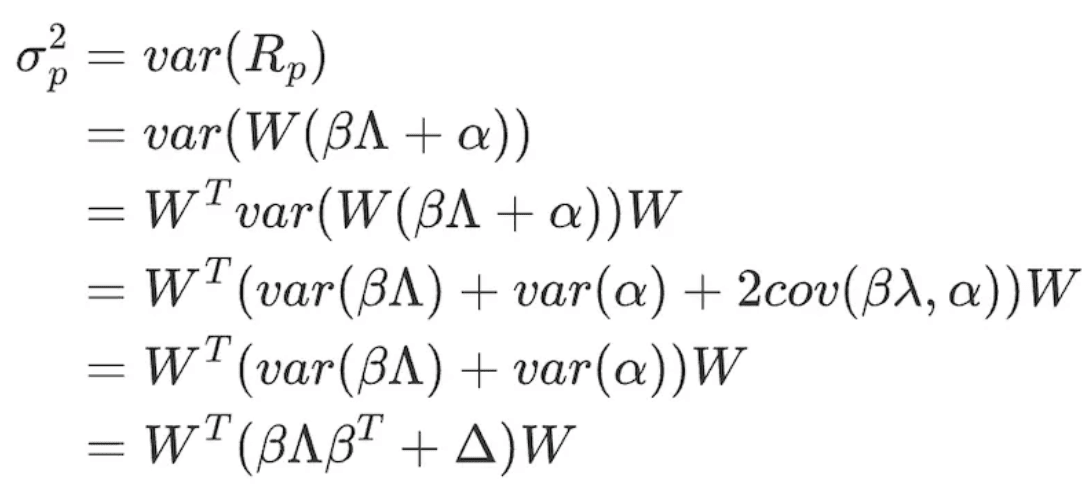
fórmula 7
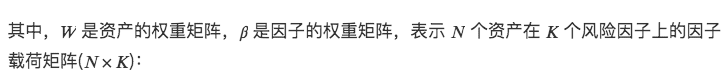

fórmula 8
∧ representa la matriz de covarianza de los rendimientos de K factores (K×K):
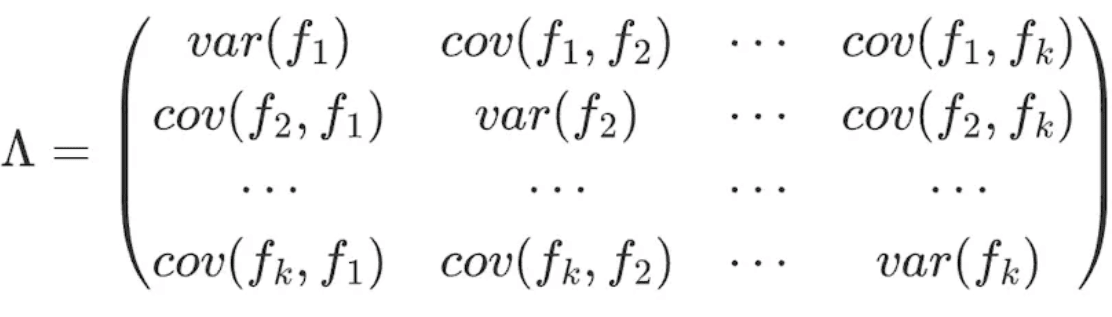
fórmula 9
Dado el supuesto 3, los rendimientos específicos de los diferentes activos no están correlacionados, se obtiene que la matriz Δ es:
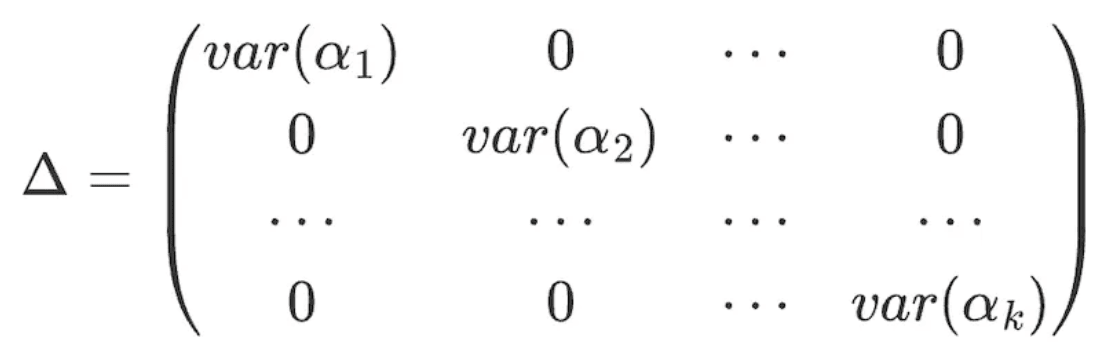
fórmula 10
Acerca de LUCIDA FALCON
Lucida es un fondo de cobertura cuantitativo líder en la industria, que ingresó al mercado Crypto en abril de 2018, operando principalmente estrategias de CTA / arbitraje estadístico / arbitraje de volatilidad de opciones, actualmente gestiona un capital de 30 millones de dólares.
Falcon es una infraestructura de inversión de Web3 de nueva generación, basada en un modelo multifactorial, que ayuda a los usuarios a “seleccionar”, “comprar”, “gestionar” y “vender” activos criptográficos. Falcon fue incubado por Lucida en junio de 2022.
Más contenido disponible en: https://linktr.ee/lucida_and_falcon