

Si gestionas una correduría, un exchange o una billetera, o estás pensando en permitir que un protocolo DeFi acepte tokens de acciones como garantía, empieza por estas cifras.
El 15 de noviembre fue domingo y el mercado bursátil estadounidense estaba cerrado. Ese día, a las 21:48 UTC, consulté los precios en cadena de los tokens de Tesla de cuatro emisores:
TSLAon, emitido por Ondo (Ethereum): $390.47
TSLAx, emitido por xStocks (Solana): $389.03
TSLAB, emitido por una filial de Binance (BNB Chain): $388.76
TSLA de Robinhood (Robinhood Chain): $388.12
Tesla cerró el viernes a $390.22. Los cuatro tokens representan la misma acción, pero en el mismo momento mostraban cuatro precios distintos. La diferencia entre el más alto y el más bajo era de $2.35, alrededor del 0,6 %.
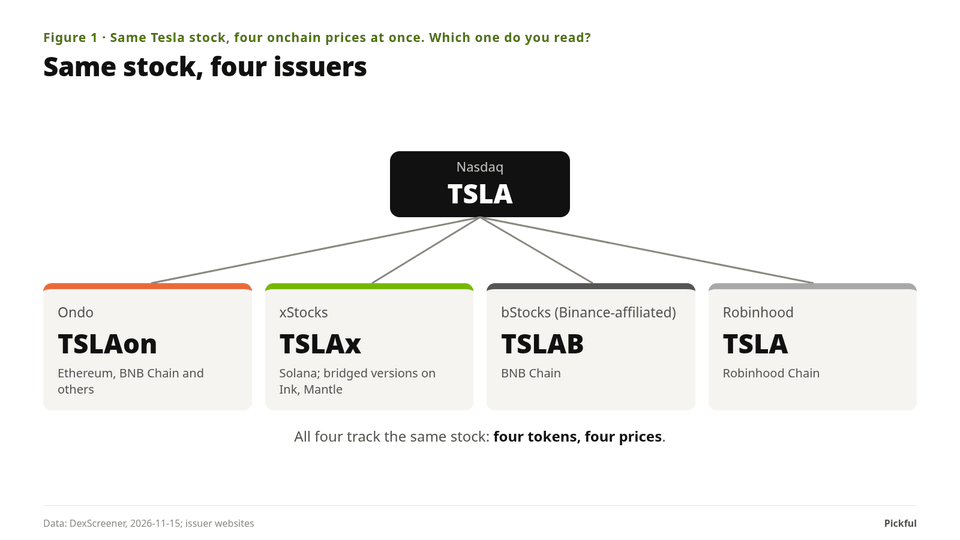
Figura 1. Una misma acción, cuatro emisores
Un 0.6% no parece mucho. Para un protocolo de préstamos con un umbral de liquidación del 1%, o para un creador de mercado que mueve inventario entre plataformas todos los días, es toda la ganancia o todo el riesgo.
El problema mayor: de las cuatro cifras, la más cercana al cierre del viernes correspondía a un precio que llevaba 19 horas y media sin negociarse. Durante el día y medio siguiente registré estos cuatro tokens cada hora y, cerca de la apertura, cada 10 minutos. La conclusión: leer mal el precio es más peligroso que la propia brecha. Los precios de las últimas operaciones se quedan congelados, las comisiones de los pools alejan las cotizaciones de las de la acción y las fuentes de datos dejan de incluir pools sin avisar. El resto se explica en cinco pasos: primero, ajustar por el multiplicador; después, examinar la puerta de acuñación y canje; luego, las mediciones durante el fin de semana y en la apertura del lunes; después, los pools; y, por último, una lista de verificación para interpretar un precio.
1. Divide por el multiplicador antes de comparar
Hay un paso que no se puede omitir antes de hacer cualquier comparación: un token de acciones no necesariamente equivale exactamente a una acción.
Cuando una acción paga dividendos, algunos emisores no los pagan en efectivo, sino que incorporan el dividendo al número de acciones que representa cada token. Con el tiempo, un token podría representar 1.02 acciones. Si el token cotiza entonces un 2% por encima de la acción, eso no es una prima: el token simplemente representa 0.02 acciones adicionales. Esta proporción se llama multiplicador.
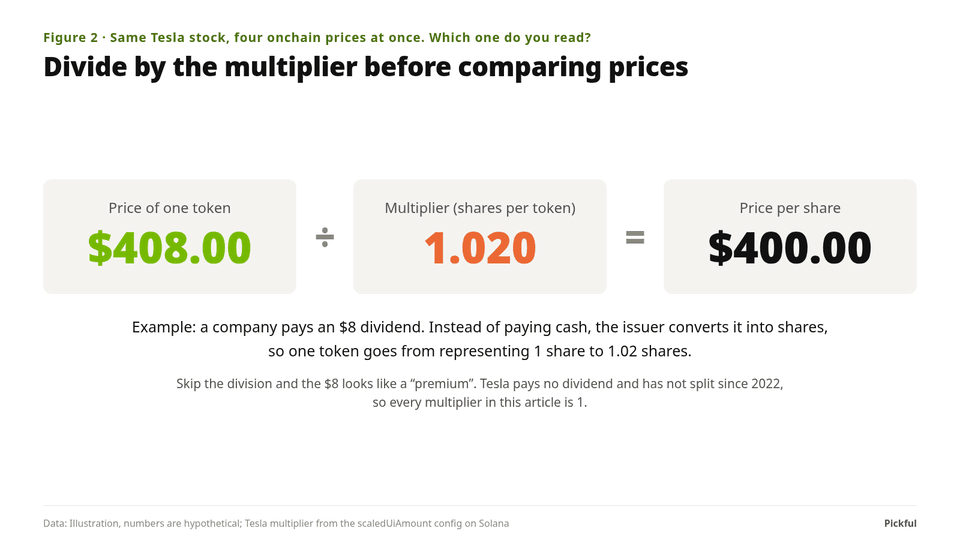
Figura 2. Divide por el multiplicador antes de comparar los precios
Elegí Tesla porque es un caso sencillo: no paga dividendos y no se ha dividido desde agosto de 2022, así que el multiplicador de todos los emisores es 1. xStocks incorpora el multiplicador a la configuración del token en Solana, y al leerlo onchain se obtiene 1. Con acciones que pagan dividendos, como Apple o Microsoft, si no se ajusta por el multiplicador, parte de la «brecha» calculada es ficticia.
2. La puerta de acuñación y canje: abierta, pero con una comisión del 2% por delante
¿Qué mantiene el precio de un token de acciones vinculado al de la acción? El arbitraje. Cuando el token es más caro que la acción, una institución autorizada acuña tokens nuevos con el emisor (paga dólares o monedas estables, el emisor compra y mantiene las acciones y luego acuña los tokens) y los vende onchain. Cuando el token es más barato, hace lo contrario: compra tokens y los canjea con el emisor. Cada operación de ida y vuelta reduce la brecha hacia cero.
El inconveniente es que esta puerta no está abierta para todo el mundo ni en todo momento.
Quién puede pasar por la puerta. Los cuatro exigen verificación de identidad (KYC) y ninguno está disponible para personas estadounidenses. Ondo está abierto a instituciones y particulares verificados de regiones admitidas, con un mínimo de $1. xStocks permite a los particulares acuñar y canjear directamente, con un mínimo de $5,000. La acuñación de bStocks está abierta únicamente a suscriptores aptos del Abu Dhabi Global Market (ADGM). La puerta de Robinhood está abierta solo a participantes autorizados, y al lanzamiento había uno: Bitstamp Global Ltd. Quienes se quedan fuera solo pueden operar con otras personas en el mercado secundario; pueden ver la brecha, pero no arbitrarla.
Cuándo está abierta la puerta. La acuñación y el canje de xStocks siguen el horario del mercado estadounidense, cinco días a la semana. El periodo de tokenización de Robinhood va del lunes a las 02:00 al sábado a las 02:00 CET. bStocks ofrece oficialmente la conversión entre el token y la acción las 24 horas del día, los 7 días de la semana, pero durante el fin de semana no se pueden comprar ni vender las acciones, y las nuevas emisiones se valoran según el precio de referencia del día hábil anterior, por lo que se interrumpe la parte en efectivo del arbitraje. El horario habitual de Ondo va del domingo a las 20:05 al viernes a las 19:59 ET, y también abre sesiones fuera del horario habitual para determinados tokens. Fuera del horario de mercado, cotiza mediante una «metodología de valoración propia» y establece un límite para cada token. Ondo afirma que TSLAon se puede acuñar y canjear durante los fines de semana, pero sus materiales no coinciden sobre qué tokens están disponibles 24/7 (el blog, la página del producto y la documentación dicen cosas distintas), así que las plataformas deberían guiarse por sus condiciones de venta y el estado en tiempo real de su API.
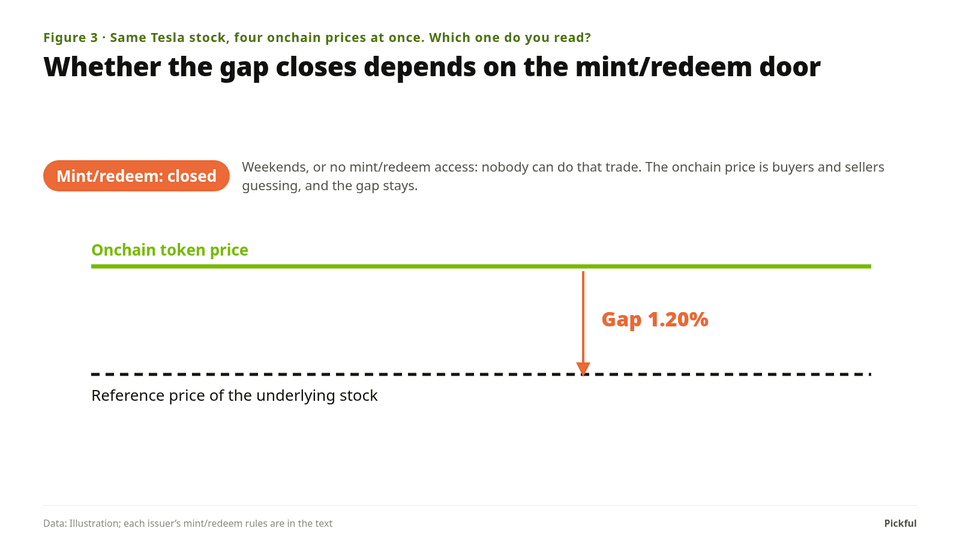
Figura 3. Que la brecha se cierre depende de si está abierta la puerta de acuñación y canje
Así que, durante el fin de semana, quizá solo estuviera abierta la puerta de Ondo. Si volvemos a las cifras del domingo, la interpretación sencilla sería esta: Ondo estaba abierto durante el fin de semana, así que el arbitraje lo mantuvo cerca del cierre del viernes, apenas un 0.06% por debajo; los otros tres estaban cerrados y oscilaron entre −0.31% y −0.54%, más cerca de la última operación del viernes fuera del horario habitual, a $387.11.
Esa interpretación no se sostiene. Alrededor de tres cuartas partes del peso de la lectura de Ondo de DexScreener provenían de un pool de USDC en Ethereum con una comisión del 2% (leída de fee() del pool onchain). Su última operación del fin de semana fue a las 02:23 UTC del 15 de noviembre, unas 19.5 horas antes de la instantánea de las 21:48; la siguiente ocurrió 5 minutos después de la apertura del lunes, tras unas 36 horas sin movimiento. Ese +0.06% era un precio congelado.
Si examinamos los datos con más detalle, el panorama es más específico que simplemente «congelado». Consultamos todos los eventos de acuñación y quema de TSLAon y todas las operaciones de este pool entre la 01:00 UTC del 14 de noviembre y la 01:00 UTC del 16 de noviembre:
La puerta estaba abierta y la gente la utilizó. Durante el fin de semana hubo 33 acuñaciones, por un total de unos 933 tokens, y 17 quemas, por un total de unos 23 tokens. Las acuñaciones se concentraron el sábado.
Casi todas las operaciones del pool siguieron el patrón «acuñar y luego vender». Las 19 operaciones consistieron en vender tokens al pool, y en 14 de ellas se acuñaron tokens con Ondo y se vendieron al pool dentro de la misma transacción.
El arbitraje se detuvo al llegar al límite de la comisión. A partir de los montos de cada transacción, el precio de acuñación bajó de unos $385.71 a unos $383.15 durante el sábado (es una estimación que no descuenta las comisiones de las rutas de intercambio; no es una cotización publicada por Ondo), y los ingresos de los vendedores bajaron de $386.05 a $383.19. Después de la última operación, el precio marginal del pool era de aproximadamente 383.2 ÷ 0.98 ≈ $391. Vender más habría generado menos que el costo de acuñación, así que el arbitraje se detuvo.
En otras palabras, el precio del pool se situó alrededor de un 2% por encima de la cotización de Ondo, y nadie tenía motivos para cerrar esa brecha. El +0.06% del domingo quedó justo en ese nivel. Su cercanía al cierre del viernes fue una coincidencia y no tuvo nada que ver con que «la puerta mantiene el precio más ajustado». Esto solo pone a prueba el límite superior: durante el fin de semana no hubo ni una sola operación en la que alguien comprara del pool y luego canjeara los tokens, así que estos datos no permiten determinar dónde está el límite inferior. «Cuanto más tiempo esté abierta la puerta, más ajustado seguirá el precio» sigue siendo una hipótesis razonable, pero hay que contrastarla con las cotizaciones y los límites del propio emisor, no con el precio de la última operación de un DEX.
Un detalle más que conviene tener en cuenta: según estas estimaciones, la cotización de Ondo del sábado estuvo entre $383 y $386, cerca de la primera operación de la acción en el mercado previo a la apertura, a $385.40, a las 4 a. m. del lunes. Un solo fin de semana no demuestra que sea sistemáticamente precisa, pero sí que la cotización no estaba simplemente anclada al cierre del viernes.
3. Dos días de fin de semana: cómo se movieron los precios
Empecé a registrar datos cada hora poco después de las 2 p. m. ET del domingo y, para las 3 a. m. del lunes, tenía 15 instantáneas (Robinhood, a partir de la cuarta instantánea).
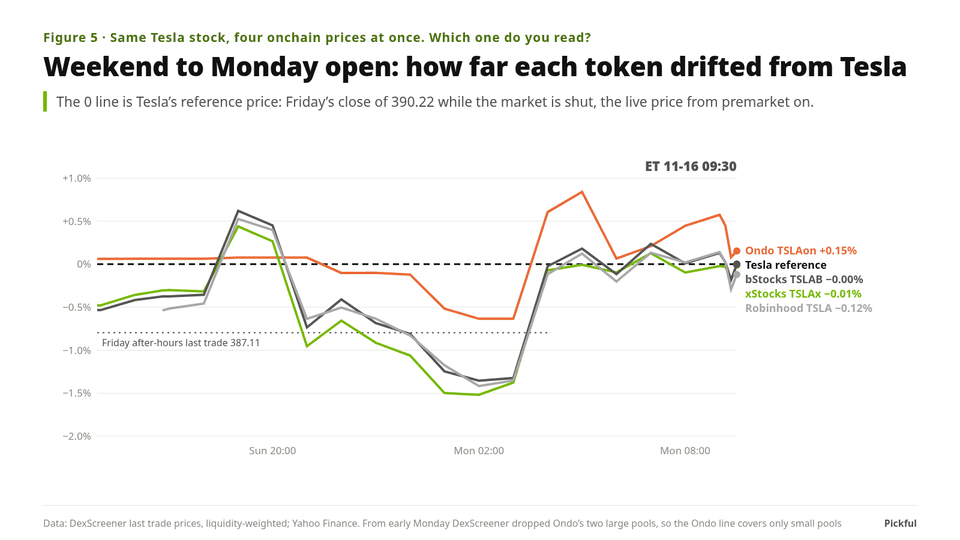
Figura 5. Del fin de semana a la apertura del lunes: cuánto se desvió cada token de Tesla
Los tres emisores con la puerta cerrada (xStocks, bStocks y Robinhood) se movieron casi de forma idéntica. Las diferencias entre ellos oscilaron entre el 0.05% y el 0.33%, mucho menores que su desviación respecto a la acción. Frente al cierre del viernes, de $390.22, sus medianas fueron −0.48%, −0.53% y −0.59%, con un rango de −1.52% a +0.62%. Si se toma como referencia la última operación del viernes fuera del horario habitual, a $387.11, la desviación media baja del 0.68%–0.75% al 0.47%–0.51%. Es solo un fin de semana, pero la tendencia es clara: cuando una interfaz muestra un precio de referencia de la acción durante el fin de semana, el precio fuera del horario habitual se acerca más a lo que realmente se negocia onchain que el precio de cierre, y la interfaz debería indicar cuál de los dos utiliza.
El movimiento tuvo dos partes. Alrededor de las 7 p. m. ET del domingo, los tres subieron juntos hasta situarse entre un 0.4% y un 0.6% por encima del cierre del viernes; desde aproximadamente las 9 p. m., volvieron a bajar juntos y alcanzaron entre −1.2% y −1.5% entre la 1 y las 2 a. m. del lunes. A las 3 a. m., los tres estaban entre $384.85 y $385.05, y una hora después la primera operación de la acción en el mercado previo a la apertura fue de $385.40, a menos de un 0.15% de cada uno. La causa externa de que los tres se movieran a la vez podría ser la negociación de futuros perpetuos sobre acciones o las operaciones nocturnas, pero no registramos esos dos precios durante el mismo periodo, así que todavía no se puede confirmar.
En las 15 instantáneas, Ondo fue el más cercano al cierre del viernes, con una mediana de +0.06%. Esa línea parece la más estable, por el motivo explicado en la sección anterior: hasta las 9 p. m. ET del domingo se mantuvo entre $390.46 y $390.52, el precio congelado del pool. Después empeoró: desde las 10 p. m. ET del domingo hasta la apertura del lunes, la lista de pools de Ondo que devolvía DexScreener dejó de incluir los dos pools grandes. La liquidez contabilizada cayó de unos $7.92 millones a entre $130,000 y $160,000, y la línea de Ondo quedó basada únicamente en los precios de unos pocos pools pequeños. No pudimos averiguar por qué. Un sistema que solo vigile el precio, y no el número de pools ni la liquidez, no habría detectado nada extraño durante esas más de doce horas.
4. La apertura del lunes: qué tan rápido se cerró la brecha
A las 9:30 a. m. ET del lunes, cuando abrió el mercado, los tres emisores con la puerta cerrada ya estaban prácticamente al mismo nivel que la acción: xStocks −0.01%, bStocks 0.00% y Robinhood −0.12%. Se habían alineado durante la sesión previa a la apertura, y la apertura en sí no produjo ninguna brecha.
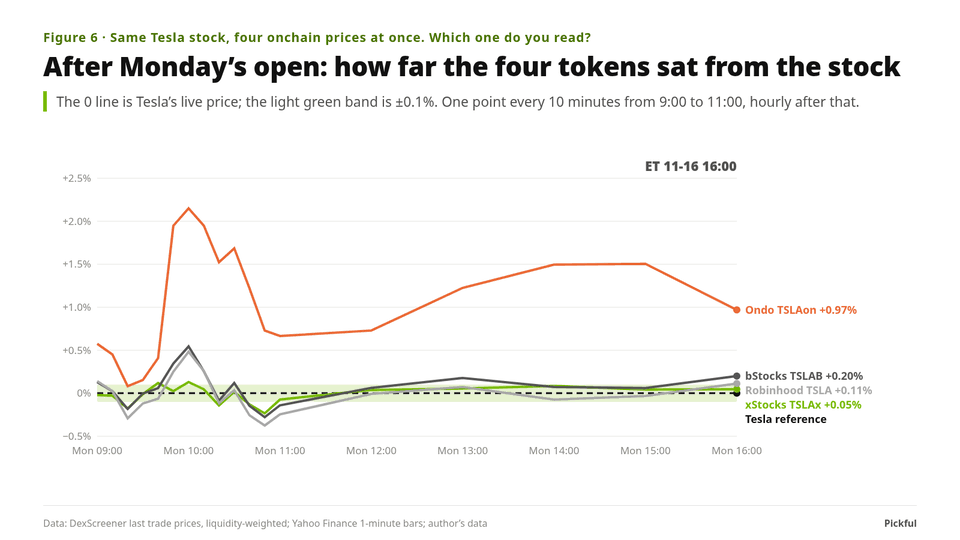
Figura 6. Después de la apertura del lunes: cuánto se desviaron los cuatro tokens de la acción
Las mayores desviaciones se produjeron durante la primera media hora tras la apertura. De las 9:40 a las 10:10, la acción cayó de $388.28 a $377.27, un 2.8%, y los tres tokens se quedaron un paso atrás, por encima de la acción: a las 10:00, bStocks estaba en +0.54% y Robinhood en +0.48%. Después, cada uno se recuperó de manera diferente. xStocks volvió a estar dentro de ±0.1% a partir de las 11:00 y se mantuvo así hasta el cierre; de las 14 instantáneas posteriores a la apertura, 9 quedaron dentro de ±0.1%, con una desviación media del 0.08% y una máxima del 0.23%. bStocks y Robinhood volvieron a estar dentro de ±0.1% entre las 11:00 y las 12:00 (ese tramo se muestreó cada hora, así que no se puede precisar el momento con un margen de 10 minutos), se mantuvieron dentro del 0.20% durante la tarde y estuvieron dentro de ±0.1% en 5 y 6 de las 14 instantáneas, respectivamente.
Ondo nunca volvió a acercarse. En las 14 instantáneas posteriores a la apertura, se situó entre +0.67% y +2.15% frente a la acción, con un promedio de +1.30%. El máximo de +2.15% se registró a las 10:00, cuando DexScreener le asignó un precio de $386.69 frente a los $378.55 de la acción. Sin embargo, entre las 10:00 y las 10:01, alguien realizó tres ventas en el pool más grande de Ondo y recibió entre $379.26 y $379.57, apenas alrededor de un 0.2% de diferencia respecto a la acción. Ese 2% solo existía en el campo del precio; nadie operó a ese precio.
Dos advertencias metodológicas. Primero, en cada punto de medición de 10 minutos, el precio del token es el precio de la última operación de DexScreener y el precio de la acción proviene de las barras de 1 minuto de Yahoo; es común que haya una diferencia de uno o dos minutos entre ambos. Cuando la acción cae un 1.6% en 10 minutos, una diferencia de un minuto puede representar entre un 0.1% y un 0.2%, así que estas cifras sirven para observar la dirección y la secuencia, no para medir puntos básicos individuales. Segundo, Kraken afirma que históricamente la desviación de xStocks en la apertura del lunes ha sido inferior al 1%; ese día, la desviación máxima de los tres emisores con la puerta cerrada fue del 0.54%, en consonancia con esa afirmación, pero Kraken no ha publicado datos.
5. Mismo emisor, distintos pools, distintos precios
Hay un tipo de brecha menos visible: la que existe entre distintos pools de negociación del mismo emisor en la misma cadena.
TSLAon de Ondo tiene varios pools de USDC en Ethereum. En el mismo momento del domingo, el pool más grande (con unos $5.93 millones de liquidez) tenía un precio de última operación de $391.00, mientras que dos pools pequeños, uno con algo más de $100,000 y otro con decenas de miles de dólares, rondaban los $387: una diferencia de aproximadamente el 1%, mayor que la brecha entre los cuatro emisores.
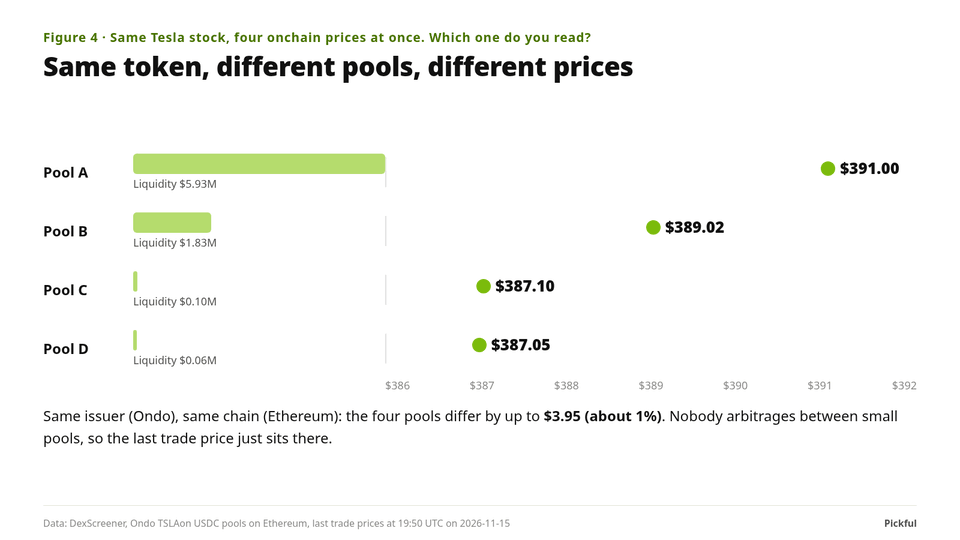
Figura 4. Mismo token, distintos pools, distintos precios
Una razón es que nadie quiere arbitrar un pool que solo tiene unas decenas de miles de dólares, así que la cotización se queda en el precio de la última operación. La otra son las comisiones: el pool más grande cobra un 2%, y los otros dos, un 1.5% y un 1%. Cuanto más alta sea la comisión, más puede desviarse el precio de un pool respecto al de la acción antes de que alguien lo arbitre. El lunes, NVDAon de Ondo tenía cuatro pools en Ethereum, con comisiones del 0.3%, 1%, 2% y 3%; sus precios dentro del pool respecto a la acción eran, en ese orden, +0.9%, +1.2%, +2.2% y +3.0%, y el número de operaciones en 24 horas era de 288, 97, 52 y 5.
No se trata solo de Tesla. Poco antes de la 1 p. m. ET del lunes (17:57 UTC), tomé la misma instantánea para 10 símbolos bursátiles. En siete de ellos (Tesla, NVIDIA, Apple, Google, Meta, SPY y QQQ), los tokens de Ondo en Ethereum estaban todos entre +1.0% y +1.9% respecto a la acción; en ese mismo momento, xStocks (Solana), bStocks y Robinhood estaban mayormente dentro de +0.5%, y el valor más alto era el SPY de xStocks, con +0.77%. Microsoft fue la excepción: Ondo estaba apenas un 0.31% por encima. Estas cifras no están ajustadas por los multiplicadores de dividendos de Ondo y xStocks, así que una pequeña parte de la desviación de las acciones que pagan dividendos podría deberse al multiplicador; Tesla no paga dividendos y no se ve afectada.
El precio de un pool tampoco es necesariamente un precio al que se pueda operar. Cerca del mediodía de ese mismo día, usamos el estado del pool onchain para simular compras y ventas por $10,000: en el pool de Ondo con una comisión del 2%, comprar costaba un 3.3% más que la acción, y vender generaba apenas un 0.8% menos. El +1.26% que mostraba el pool no era ni el precio de compra ni el de venta. Si el feed de precios de un protocolo consulta por casualidad un pool así, verá que Tesla es entre un 1% y un 2% más cara de lo que realmente es; si consulta un pool pequeño estancado, quizá la vea un 1% más barata.
6. Cuatro preguntas antes de consultar un precio
Los puntos anteriores se resumen en cuatro preguntas que puedes hacerte sobre cualquier token de acciones:
¿Cuál es el multiplicador y cómo cambia? Ajusta primero el precio de las acciones que pagan dividendos según el multiplicador; de lo contrario, la brecha será ficticia.
¿Cuánto tiempo ha pasado desde la última operación a este precio? Acompaña cada lectura con la hora de la última operación y descártala si supera un umbral. La lectura de Ondo del domingo, la más cercana al cierre del viernes, correspondía a una operación de hacía 19 horas y media; durante las más de doce horas en que DexScreener dejó de mostrar los pools grandes, el campo del precio siguió mostrando una cifra como de costumbre. Vigila también el número de pools y la liquidez contabilizada: si alguno de los dos cae de repente en un orden de magnitud, deja de usar ese conjunto de lecturas.
¿Qué pool estás consultando y cuál es su comisión? Un pool con una comisión del 2% no puede tener el mismo peso que uno con una del 0.05%, y el precio de la última operación de un pool pequeño no puede usarse como precio de referencia. Para liquidaciones o como referencia para operar, necesitas una cotización ejecutable para un tamaño y una dirección determinados, no el precio dentro del pool. Durante el horario bursátil, usa el precio de la acción multiplicado por el multiplicador como referencia; si el precio de un token se desvía demasiado, considéralo primero un problema de datos, no una oportunidad de arbitraje.
¿Para quién está abierta la puerta de acuñación y canje, y cuándo? Mientras la puerta esté cerrada, el precio del fin de semana no es más que una estimación del mercado secundario. Que la puerta esté abierta solo significa que existe una vía para el arbitraje; en esa vía siguen existiendo las comisiones del pool, el diferencial de cotización y los límites del emisor. En esta muestra, Ondo, que tenía la puerta abierta, fue el que más se desvió de la acción en sus pools. La afirmación «cuanto más tiempo esté abierta la puerta, más ajustado seguirá el precio» debe comprobarse con las cotizaciones del propio emisor y sus registros de acuñación y quema, y todavía no hemos terminado ese trabajo.
Cualquiera puede consultar los precios de un día determinado. Lo difícil es registrarlos fin de semana tras fin de semana, con un método uniforme y para varios emisores. Solo entonces puedes saber qué emisor se desvía durante todo el año, en qué medida, con qué rapidez vuelve a alinearse y qué lecturas dejaron de actualizarse hace mucho tiempo. El monitor trimestral de acciones tokenizadas que estamos desarrollando hace precisamente eso.
Datos y fuentes (al 2026-11-16):
Precios onchain: precio de la última operación de cada pool según DexScreener; solo se incluyen pools cotizados en monedas estables (USDC, USDT; USDG en Robinhood Chain) con al menos $1,000 de liquidez. Se excluyen los pools atípicos que se desvían más de un 3% de la mediana ponderada por liquidez (como un pool de Robinhood Chain cotizado a $263) y, después, se pondera por liquidez. Los cuatro precios de la parte superior corresponden a las 21:48 UTC del 2026-11-15; la Figura 4 corresponde a las 19:50 UTC. Las Figuras 5 y 6 y las secciones 3 y 4 se basan en el archivo de seguimiento del autor, tsla_spread.csv: datos cada hora desde las 19:54 UTC del 2026-11-15, cada 10 minutos entre las 14:10 y las 15:50 UTC del 11-16 y, después, hasta las 22:00 UTC. xStocks siempre se refiere a TSLAx en Solana; se excluyó una dirección en Mantle que se identifica como xStocks (0x4368…1883), pues no aparece en la lista de despliegues de la API oficial de xStocks.
Precio de referencia de Tesla: cierre del viernes 11-13, $390.22; última operación fuera del horario habitual, $387.11. Para el mercado previo a la apertura y la sesión intradía del lunes se utiliza el precio más reciente de las barras de 1 minuto de Yahoo Finance (solo si hubo una operación en los últimos 20 minutos; de lo contrario, se usa el cierre más reciente).
Multiplicador: cuenta de acuñación de TSLAx de xStocks en Solana, scaledUiAmountConfig.multiplier = 1.
Pools y acuñación de Ondo: todos los eventos de acuñación y quema de TSLAon en Ethereum (0xf6b1…103f) entre la 01:00 UTC del 2026-11-14 y la 01:00 UTC del 11-16, y todos los eventos Swap del pool más grande de USDC, 0xF200…28AD (RPC público eth_getLogs); las comisiones de los pools se obtuvieron de fee() en cada uno: 0xF200…28AD, 2%; 0x49b7…E988, 1.5%; 0xfd62…3231 y 0x3122…95Da, 1%. Las operaciones del 11-16 se obtuvieron de la lista de operaciones de ese pool en GeckoTerminal. Los precios de acuñación son estimaciones calculadas como «USDC de la transacción ÷ tokens acuñados». Fuente: notas de fuentes de los capítulos 3 y 4 del manuscrito Listing Tokenized Stocks del autor.
Instantánea de varios símbolos y escala de comisiones de NVDAon: archivo de seguimiento del autor, stocks_spread.csv (17:57 UTC del 2026-11-16); direcciones de los tokens tomadas de la lista oficial de cada emisor (lista de tokens de la documentación de Ondo, API pública de xStocks, configuración de activos de Binance y API del registro de activos de Robinhood Chain); lecturas de DexScreener de los cuatro pools de NVDAon de alrededor de las 18:01 UTC, más fee() onchain.
Rango ejecutable: simulación pool por pool a partir de slot0, la liquidez y los ticks onchain, aproximadamente entre las 17:51 y las 17:56 UTC del 2026-11-16. Incluye las comisiones de los pools y excluye el gas.
Acuñación y canje de Ondo: documentación de Ondo, sección Ondo Stocks (horario de mercado, operaciones fuera del horario habitual, inversión y canje); publicaciones del blog de Ondo «Ondo lanza la primera acuñación y canje 24/7 de acciones tokenizadas» (2026-06-25) y «Qué distingue a Ondo Stocks» (2026-10-21); página del producto Ondo Stocks (consultada el 2026-11-16).
xStocks: página de información para socios de xStocks (los particulares pueden acuñar y canjear directamente, mínimo de $5,000, 24/5, no disponible para personas estadounidenses).
bStocks: emisor BTech Holdings (afiliado a Binance, ADGM); comunicado de prensa de Binance del 2026-06-12; prospecto de BTech (suscriptores aptos de ADGM, precio de emisión basado en el precio de referencia del día hábil anterior); preguntas frecuentes y página de inicio de Binance bStocks (conversión 24/7).
Robinhood: documentación de Robinhood Chain, página Stock Tokens (periodo de tokenización desde el lunes a las 02:00 hasta el sábado a las 02:00 CET; solo los participantes autorizados pueden suscribirse); prospecto base de RHJ (Bitstamp Global Ltd como participante autorizado). El contrato TSLA 0x322F0929c4625eD5bAd873c95208D54E1c003b2d aparece en la API oficial del registro de activos de Robinhood Chain (la fuente de datos de la página Contracts de la documentación de Robinhood Chain); se verificó el 2026-11-16.
Kraken: preguntas frecuentes de Kraken sobre xStocks (la desviación de xStocks en la apertura del lunes ha sido «históricamente inferior al 1%»).
No verificado: la causa externa de que los tres emisores se movieran juntos el domingo por la noche ET (no se registraron futuros perpetuos ni precios nocturnos durante el mismo periodo); por qué DexScreener no devolvió los dos pools grandes de Ondo entre las 03:00 y las 14:30 UTC del 11-16; los valores específicos de las cotizaciones de Ondo fuera del horario habitual y sus límites; una lista vinculante de los tokens de Ondo con acuñación y canje 24/7.
Limitaciones: una muestra de un fin de semana y un lunes; el precio de la última operación no es un precio ejecutable; muestreo cada 10 minutos, por lo que los precios del token y de la acción pueden corresponder a momentos separados por uno o dos minutos.