

Si estás comparando rendimientos en cadena, este capítulo te ofrece una herramienta para desglosarlos: cualquier rendimiento puede dividirse en seis fuentes, y cada una tiene un pagador específico. Encuentra al pagador y sabrás cuánto tiempo durará el rendimiento.
El 60 % del 6,56 % es un regalo
A finales de octubre de 2026, DefiLlama seguía 60 pools con rendimientos positivos en Robinhood Chain, que en total mantenían unos 970 millones de dólares. Ponderado por TVL, el rendimiento anual promedio era del 6,56 %.
Eso es más que los bonos del Tesoro de EE. UU. y que la mayoría de las cuentas de ahorro bancarias. Pero tiene truco: el 60,1 % son recompensas, es decir, subsidios pagados adicionalmente por un proyecto, una plataforma o un emisor. En 35 de los 60 pools, más de la mitad del rendimiento provenía de recompensas. Entre los 52 pools pequeños, con menos de 1 millón de dólares, el rendimiento mediano fue del 64 % y casi todo provenía de recompensas.
Merkl es la principal plataforma de distribución de incentivos de esta cadena. El 2 de noviembre tenía 30 campañas activas en la cadena, que repartían alrededor de 100.000 dólares en recompensas al día.
Los subsidios no son malos en sí mismos. Una cadena nueva los necesita para arrancar su liquidez, igual que un centro comercial nuevo ofrece incentivos para atraer inquilinos. El problema es que los inversores suelen tratar el subsidio como si fuera el rendimiento mismo y olvidan preguntarse: ¿quién lo paga y hasta cuándo?
La ecuación del rendimiento
Cualquier rendimiento en la cadena puede desglosarse en seis partes:
Rendimiento = exposición al precio + comisiones de trading + diferencial de préstamos + base y brechas de precios + subsidios + prima de riesgo
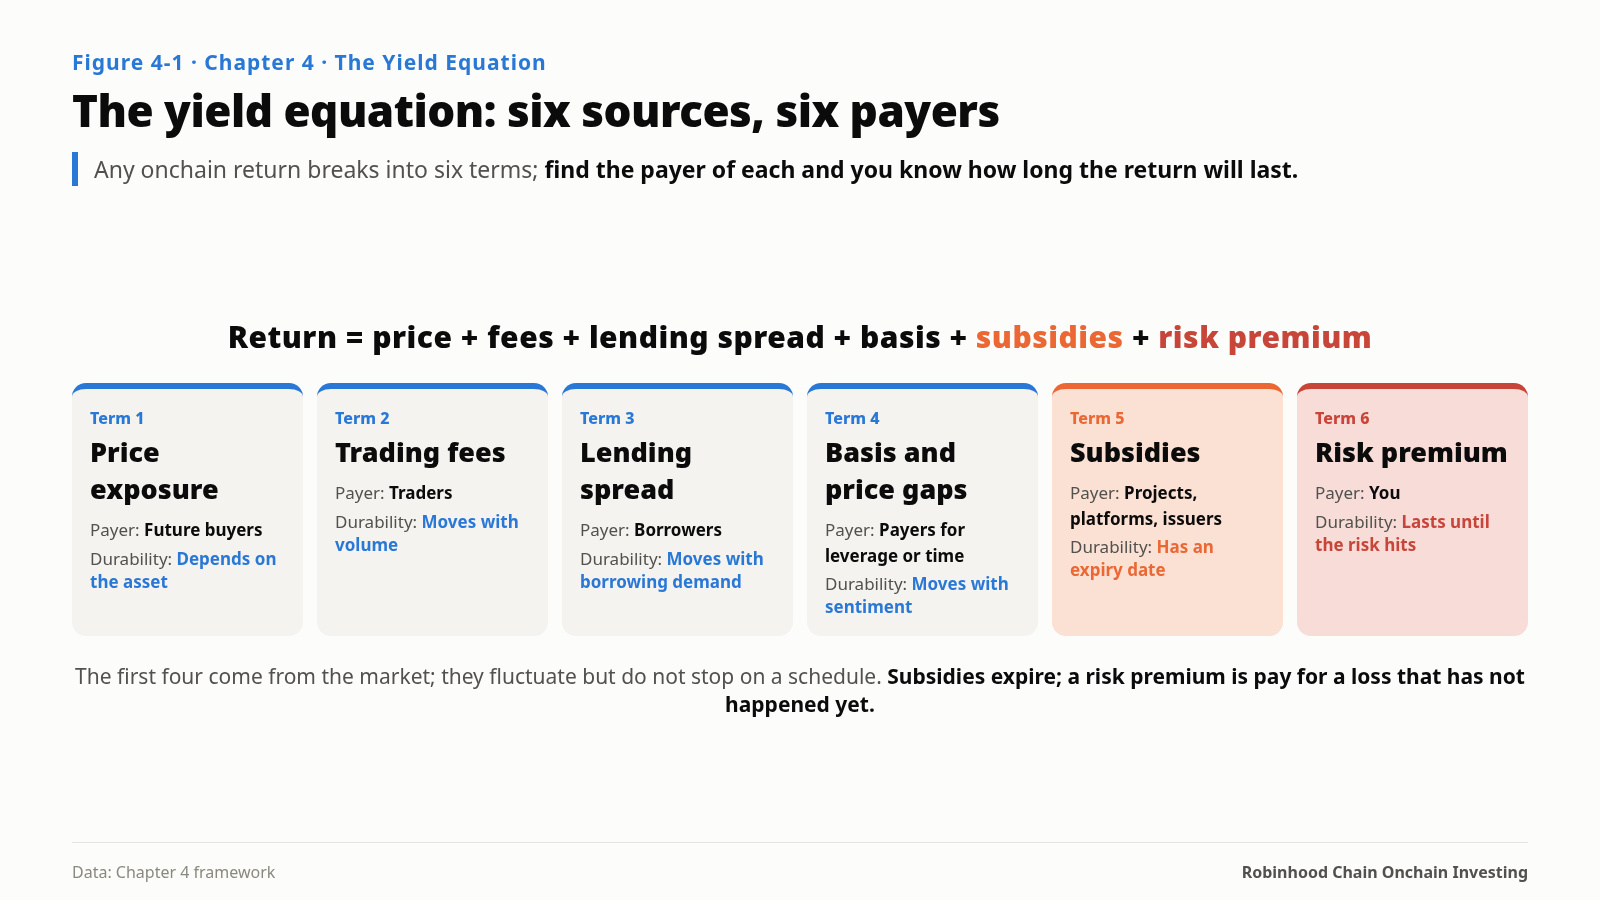
Exposición al precio: Quién paga: Compradores futuros (y los fundamentos del activo); Durabilidad: Depende del activo; Ejemplo en esta cadena: Mantener tokens de acciones o tokens de plataformas de lanzamiento
Comisiones de trading: Quién paga: Los traders; Durabilidad: Varía con el volumen; Ejemplo en esta cadena: Ingresos por comisiones para los proveedores de liquidez (LP) de los DEX
Diferencial de préstamos: Quién paga: Los prestatarios; Durabilidad: Varía con la demanda de préstamos; Ejemplo en esta cadena: Intereses por depósitos de Morpho, ahorros de Spark
Base y brechas de precios: Quién paga: Personas dispuestas a pagar por apalancamiento o por tiempo; Durabilidad: Varía con el sentimiento del mercado; Ejemplo en esta cadena: Financiación de perpetuos, primas de fin de semana
Subsidios: Quién paga: Proyectos, plataformas, emisores; Durabilidad: Tiene fecha de vencimiento; Ejemplo en esta cadena: Recompensas de Merkl, el 3% adicional de Robinhood Earn
Prima de riesgo: Quién paga: Tú (por asumir un riesgo que otros no quieren asumir); Durabilidad: Dura hasta que el riesgo se materializa; Ejemplo en esta cadena: Diferenciales de crédito en dólares que generan rendimiento, rendimientos altos en pools pequeños
La tercera columna es la más importante. Los cuatro primeros componentes provienen del mercado: mientras la gente opere, pida préstamos y use apalancamiento, alguien paga. Fluctúan, pero no se detienen según un calendario. El quinto componente, los subsidios, tiene fecha de vencimiento. El sexto, la prima de riesgo, parece un rendimiento, pero en realidad es una compensación por asumir una pérdida que aún no se ha producido.
Aplicación de la ecuación: el 7% de Robinhood Earn
Robinhood Earn anuncia un rendimiento de aproximadamente el 7% para los usuarios de EE. UU. El 2 de noviembre, DefiLlama registró la bóveda USDG de Steakhouse que lo respalda con un rendimiento del 7,17%: 4,06% de interés base y 3,10% de recompensas.
La recompensa del 3,10% es fácil de clasificar. Proviene de una campaña de Merkl llamada «[Robinhood Users Only]», con un presupuesto de 115 millones de dólares, válida hasta el 1 de julio de 2027. Quien paga es la propia Robinhood, que distribuye a través de Merkl. Es un subsidio.
El interés base del 4,06% parece un diferencial de préstamos: la bóveda presta USDG a prestatarios en Morpho, y estos pagan intereses. Pero vayamos un paso más allá. ¿De dónde sale el dinero de los prestatarios?
Los fondos de la bóveda están distribuidos en cuatro mercados, separados según la garantía:
USDe (Ethena): Prestado: aproximadamente 311 millones de dólares; Qué hacen los prestatarios con el dinero: Compran más USDe y lo vuelven a aportar como garantía (apalancamiento en bucle); Fuente de ingresos de los prestatarios: La recompensa de aproximadamente el 5% que Ethena paga por las garantías en este mercado
syrupUSDG (Maple): Prestado: aproximadamente 92 millones de dólares; Qué hacen los prestatarios con el dinero: Apalancamiento en bucle; Fuente de ingresos de los prestatarios: Intereses de los préstamos institucionales de Maple
mGLO (Midas): Prestado: aproximadamente 45 millones de dólares; Qué hacen los prestatarios con el dinero: Apalancamiento en bucle; Fuente de ingresos de los prestatarios: Rendimientos de los fondos
spUSDG (Spark): Prestado: aproximadamente 10 millones de dólares; Qué hacen los prestatarios con el dinero: Apalancamiento en bucle; Fuente de ingresos de los prestatarios: La tasa de ahorro de Spark
El USDe de esta cadena no es la versión que genera rendimiento, así que por sí solo no genera nada como garantía. Los prestatarios del mercado USDe están dispuestos a pagar alrededor de un 4,4% por tomar USDG prestado porque Ethena ofrece una recompensa adicional de aproximadamente el 5% por las garantías en este mercado. (Es una campaña de Merkl cuya dirección de financiación la renueva cada semana, sin interrupciones desde el 2 de julio). Los prestatarios transfieren la mayor parte de esa recompensa a los prestamistas en forma de intereses.
En otras palabras, al rastrear su origen, resulta que alrededor de dos tercios del interés base de Earn también son un subsidio. Lo único que ha cambiado es quién paga: Robinhood ha sido sustituido por Ethena.
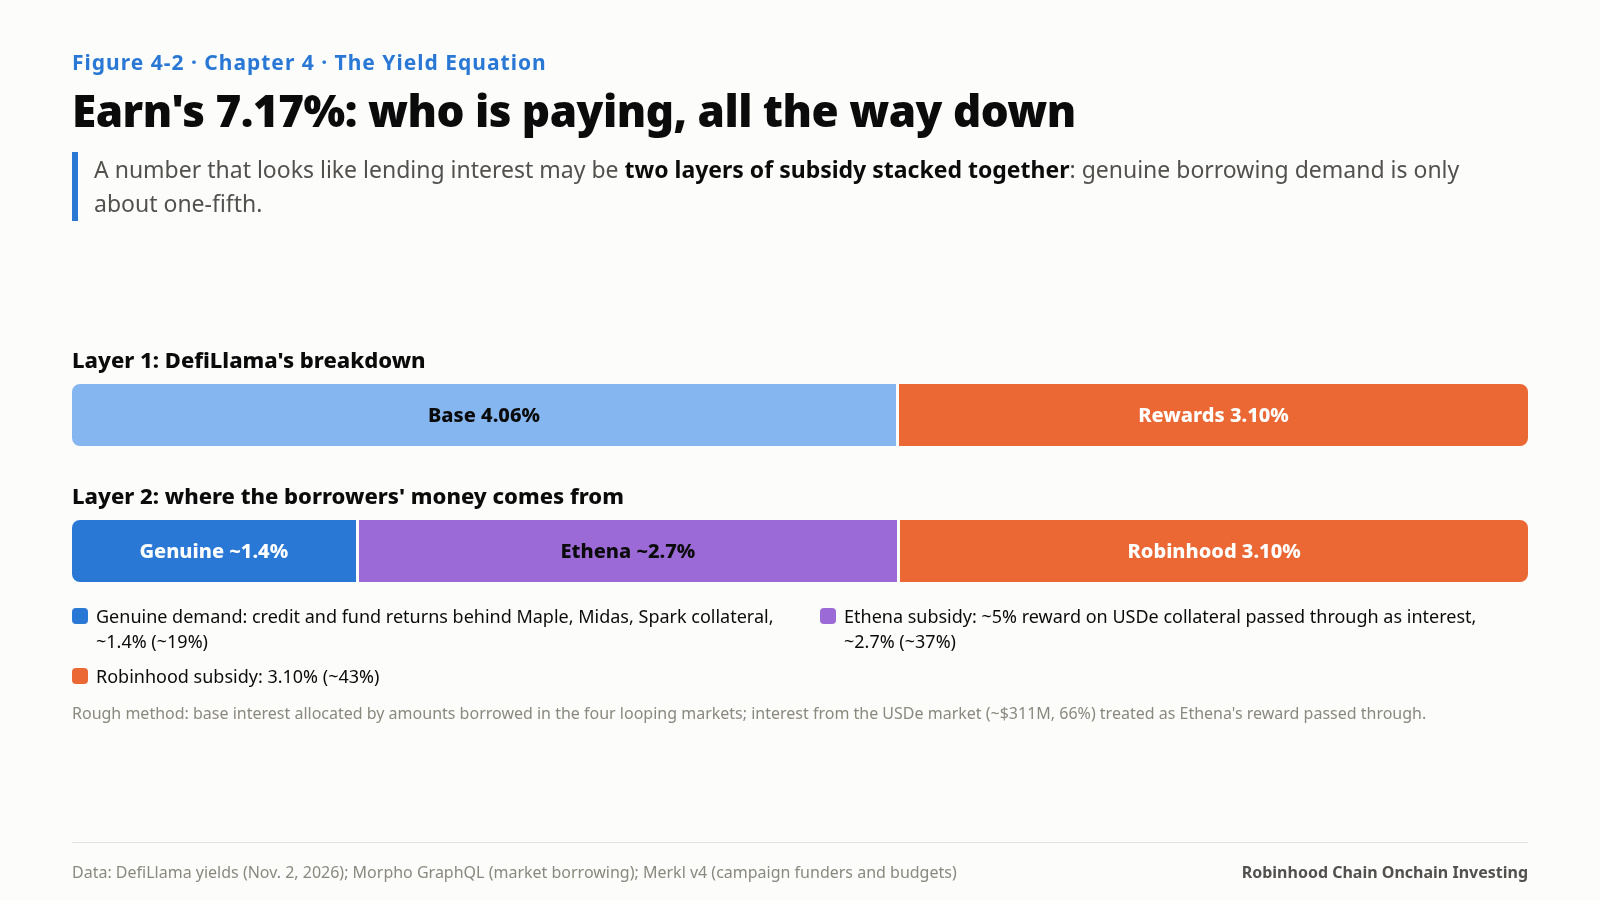
Como cálculo aproximado ponderado por los importes prestados, el 7,17% se desglosa así:
Subsidio de Robinhood: 3,10%, o el 43%;
Subsidio de Ethena (transferido por los prestatarios): aproximadamente el 2,7%, o alrededor del 37%;
Demanda genuina de préstamos (crédito y rendimientos de fondos asociados a las garantías de Maple, Midas y Spark): aproximadamente el 1,4%, o alrededor del 19%.
El capítulo 5 desarrolla toda esta cadena en detalle. Por ahora, recuerda la conclusión de la ecuación: una cifra que parece interés de préstamos puede ser dos capas de subsidios superpuestas.
Aplicación a otros productos
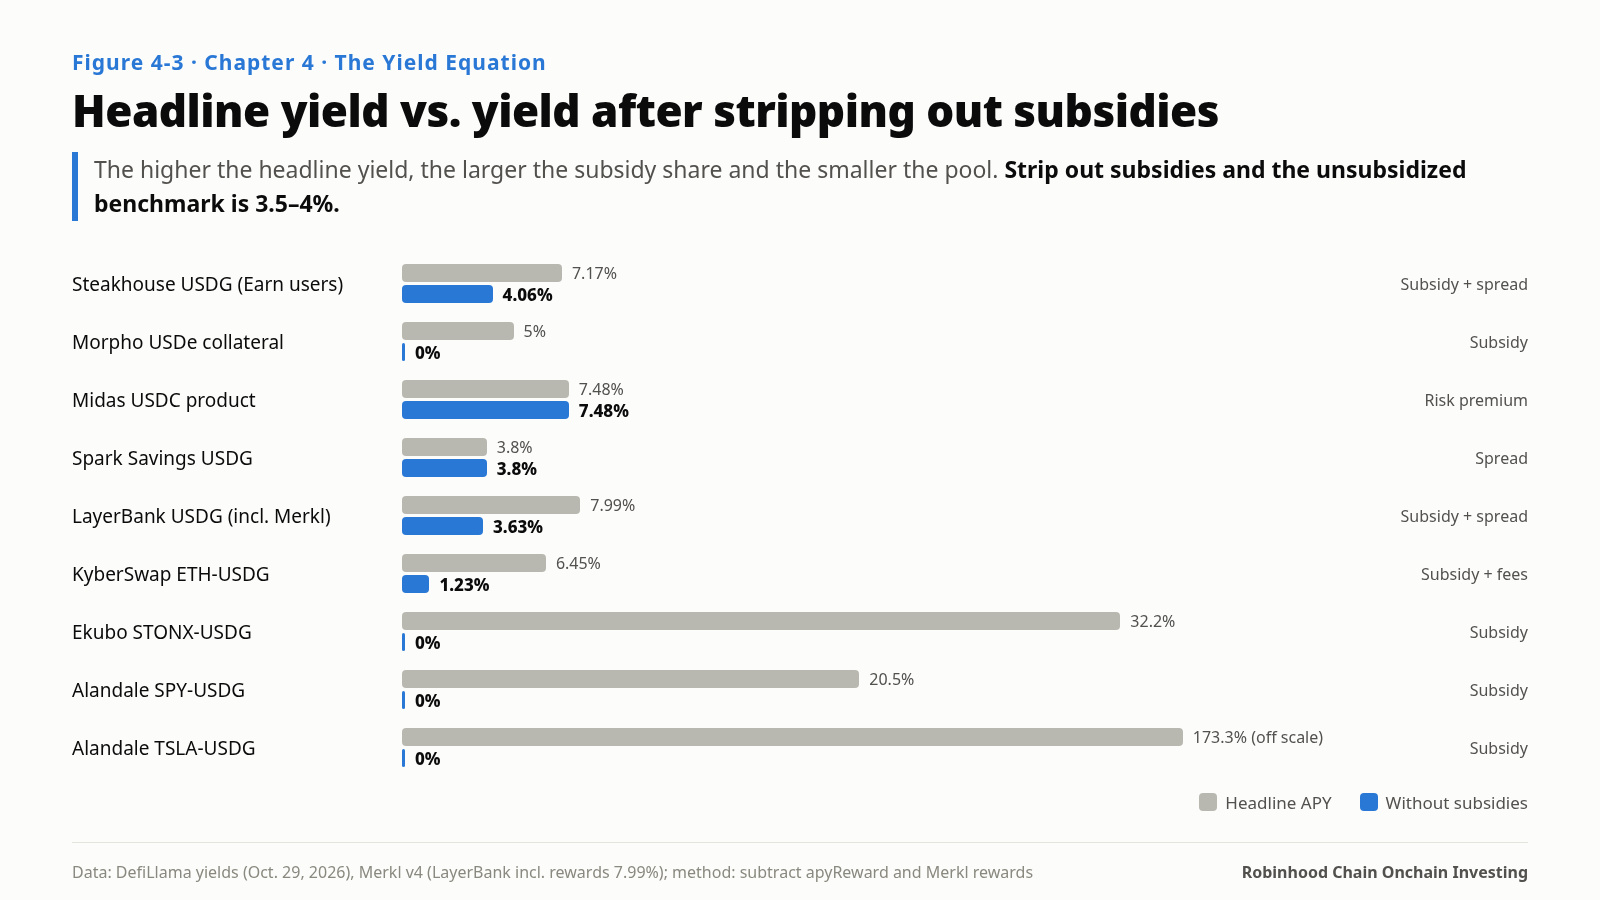
El mismo método aplicado a los principales productos de rendimiento de la cadena (datos de principios de noviembre):
Spark Savings USDG: 3,8%. El rendimiento proviene de la tasa de ahorro de Spark, respaldada por los rendimientos de los activos del ecosistema Sky. No hay recompensas de Merkl. Es un diferencial de préstamos y una de las pocas cifras de esta cadena que puedes usar directamente como «referencia sin subsidios».
Producto de rendimiento USDC de Midas: 7,48% (promedio de 6,46% a 30 días). El rendimiento proviene de la cartera del fondo. No hay subsidio, pero sí una prima de riesgo: asumes el riesgo de inversión y las condiciones de reembolso del fondo, no el riesgo de un protocolo de préstamos.
Mellow rUSDG: aproximadamente el 9,65%. Su tamaño es de aproximadamente 1 millón de dólares. Su rendimiento supera en más de 5 puntos porcentuales la referencia. Lee la estrategia detenidamente antes de juzgarla; según la ecuación, pertenece a la categoría «prima de riesgo, pendiente de confirmar».
Mercados de Morpho con tokens de acciones como garantía: tasas de depósito del 18–26%. Los mercados que prestan USDG contra NVDA, GOOGL, AAPL y SPCX tienen cada uno un tamaño de entre 200.000 y 700.000 dólares, con una utilización del 85–91%. Las tasas altas se deben a una demanda real de préstamos (personas dispuestas a pagar un 21–29% por tomar dólares prestados y mantener tokens de acciones apalancados), pero los mercados son diminutos, y un solo depósito tuyo basta para hacer bajar la tasa. Esto es diferencial de préstamos + prima de riesgo.
Pools de pares de acciones de Uniswap V4 (SPY/NVDA, SPY/TSLA y otros): rendimiento anunciado del 6–76%. Las recompensas se pagan en UNI a través de Merkl, unos cientos de dólares por pool al día. Esto combina comisiones de trading + subsidios, y para calcular la parte de las comisiones hay que reproducir el volumen (capítulo 7).
Rendimientos de tres dígitos en pools pequeños: aproximadamente el 404% en Ekubo ETH/USDG y alrededor del 173% en TSLA/USDG de Alandale. Solo contienen decenas de miles de dólares, y el 100% del rendimiento son recompensas. Son subsidios, y de los más pequeños: una sola persona puede diluirlos con facilidad.
Financiación de perpetuos de Lighter: las posiciones largas pagan un 3,4–7,6% anualizado. Las posiciones cortas lo cobran. Esto es base, y quienes pagan son traders dispuestos a pagar por exposición larga apalancada a acciones (capítulo 8).
Tres corolarios
Corolario 1: la tasa de subsidio es inversamente proporcional al tamaño. Cuanto mayor sea el rendimiento anunciado de un pool, menor será su tamaño y mayor la proporción que corresponde a subsidios. No es casualidad. El subsidio total es fijo (unos cientos de dólares al día), así que cuanto más pequeño es el pool, más subsidio recibe cada dólar. En cuanto entras, tú mismo lo diluyes.
Corolario 2: la referencia real sin subsidios de esta cadena es del 3,5–4%. El 3,8% de Spark, el aproximadamente 4% de la bóveda de Steakhouse una vez descontada la recompensa de Robinhood (parte de la cual sigue siendo un subsidio indirecto de Ethena) y el límite inferior de la financiación de Lighter, de alrededor del 3,5% (véase el capítulo 8): todas estas cifras independientes caen en el mismo rango. Todo lo que supere ese rango es un subsidio o una prima de riesgo.
Corolario 3: todos los subsidios acaban reduciéndose; la única cuestión es a qué velocidad. El capítulo 10 mide la «vida media del subsidio»: la rapidez con la que el dinero y los rendimientos caen cuando se reducen las recompensas.
Si comparas rendimientos
Desglosa cada rendimiento en los seis componentes de la ecuación. Por ahora, todo lo que no puedas desglosar, considéralo un subsidio o una prima de riesgo.
Usa el 3,5–4% como referencia. Por cada punto porcentual por encima de esa referencia, deberías poder decir quién lo está pagando.
Anota en tu calendario las fechas de finalización de los subsidios. Las fechas de inicio y fin de todas las campañas de Merkl son públicas; el presupuesto de Robinhood Earn es válido hasta el 1 de julio de 2027.
Considera los rendimientos altos de los pools pequeños como una bonificación puntual. No aumentan al ritmo de tu inversión: tu dinero los diluye.
No hay rendimientos gratuitos en la cadena: solo pagadores que aún no has encontrado. Encuéntralos y sabrás cuándo termina el rendimiento.
Fuentes de este capítulo
API de rendimientos de DefiLlama (apy, apyBase, apyReward y tvlUsd para cada pool de rendimiento en Robinhood Chain, 29 de octubre de 2026; historial diario de la bóveda de Steakhouse, Spark y Midas hasta el 2 de noviembre de 2026)
API de Merkl v4 (oportunidades y campañas: nombres de campañas, direcciones de financiación, presupuestos, fechas de inicio y fin; recompensas totales del día, 2 de noviembre de 2026)
API GraphQL de Morpho (importes prestados y tasas de los cuatro mercados de apalancamiento en bucle de stablecoins, 2 de noviembre de 2026)
Financiaciones de la instancia de Robinhood de Lighter (financiación por hora, del 30 de junio al 2 de noviembre de 2026)
—
Este es el capítulo 4 de 14 de mi nuevo libro Where the Yield Comes From, publicado por entregas, un capítulo al día. Solo con fines de investigación; no es asesoramiento de inversión.
Autor: Blue Lotus