


El colapso del banco digital paraguayo Ueno Bank la semana pasada dejó a casi tres millones de clientes —aproximadamente el 60 % de los adultos de Paraguay— sin poder acceder a sus cuentas.
El Banco Central de Paraguay sometió a Ueno a un proceso de resolución el 3 de noviembre, después de que su índice de solvencia cayera por debajo de la mitad del mínimo exigido por ley. Una investigación descubrió prácticas crediticias cuestionables y deficiencias en la documentación de créditos y la contabilidad.
El colapso también desencadenó una crisis política: miles de personas salieron a las calles a protestar, y el presidente Santiago Peña intentó renunciar antes de ser destituido mediante un juicio político y arrestado, acusado de abuso de confianza y de usar su cargo para beneficio personal.
El mercado de criptomonedas entre pares de Paraguay reflejó de inmediato la turbulencia: algunos vendedores pedían una prima de hasta el 13% por USDt. «USDt es un salvavidas para cientos de millones de personas en el mundo», dijo Paolo Ardoino, director ejecutivo de Tether.
Para muchos, el incidente generó incertidumbre sobre sus ahorros, salarios y el dinero necesario para cubrir los gastos cotidianos. Como la moneda local, el guaraní (PYG), cayó un 12,3% en una semana, algunos recurrieron a las stablecoins para mantener el valor de sus fondos o simplemente para seguir realizando pagos.
David Eisenmann, fundador y director ejecutivo de la plataforma paraguaya de intercambio de criptomonedas X4T, explica a Magazine que el momento hizo aún más evidente la necesidad de liquidez.
«La intervención se produjo durante los primeros días del mes», dice, «justo cuando vencen los salarios, el alquiler y las facturas de los proveedores», y agrega que muchos empresarios «no pudieron pagar la nómina». Para algunos, USDt era «de repente el dinero más líquido» que tenían:
«Esta semana aprendieron que tener una cuenta no es lo mismo que tener acceso a tu dinero».
Pero, más allá de otra clase magistral de las finanzas tradicionales sobre las virtudes de la autocustodia, el colapso de Ueno pone de relieve el creciente papel de las stablecoins vinculadas al dólar como fuente alternativa de liquidez cuando fallan los bancos tradicionales.
Las criptomonedas como fuente de liquidez
Eisenmann afirma que X4T procesó más de 10 millones de dólares en operaciones de entrada al mercado local durante los 30 días hasta principios de noviembre, aunque parte de esa actividad tuvo lugar antes del colapso de Ueno.
«El dólar empezó a recuperarse frente al guaraní en octubre», dice, «y las noticias sobre Ueno aceleraron una tendencia que ya estaba en marcha».
Afirma que la actividad «se da en ambas direcciones»: algunos clientes venden criptomonedas a cambio de guaraníes o dólares para cubrir pagos que ya no podían hacer a través de Ueno, mientras que «la demanda de USDt y USDC como reserva de valor en dólares ha aumentado considerablemente».
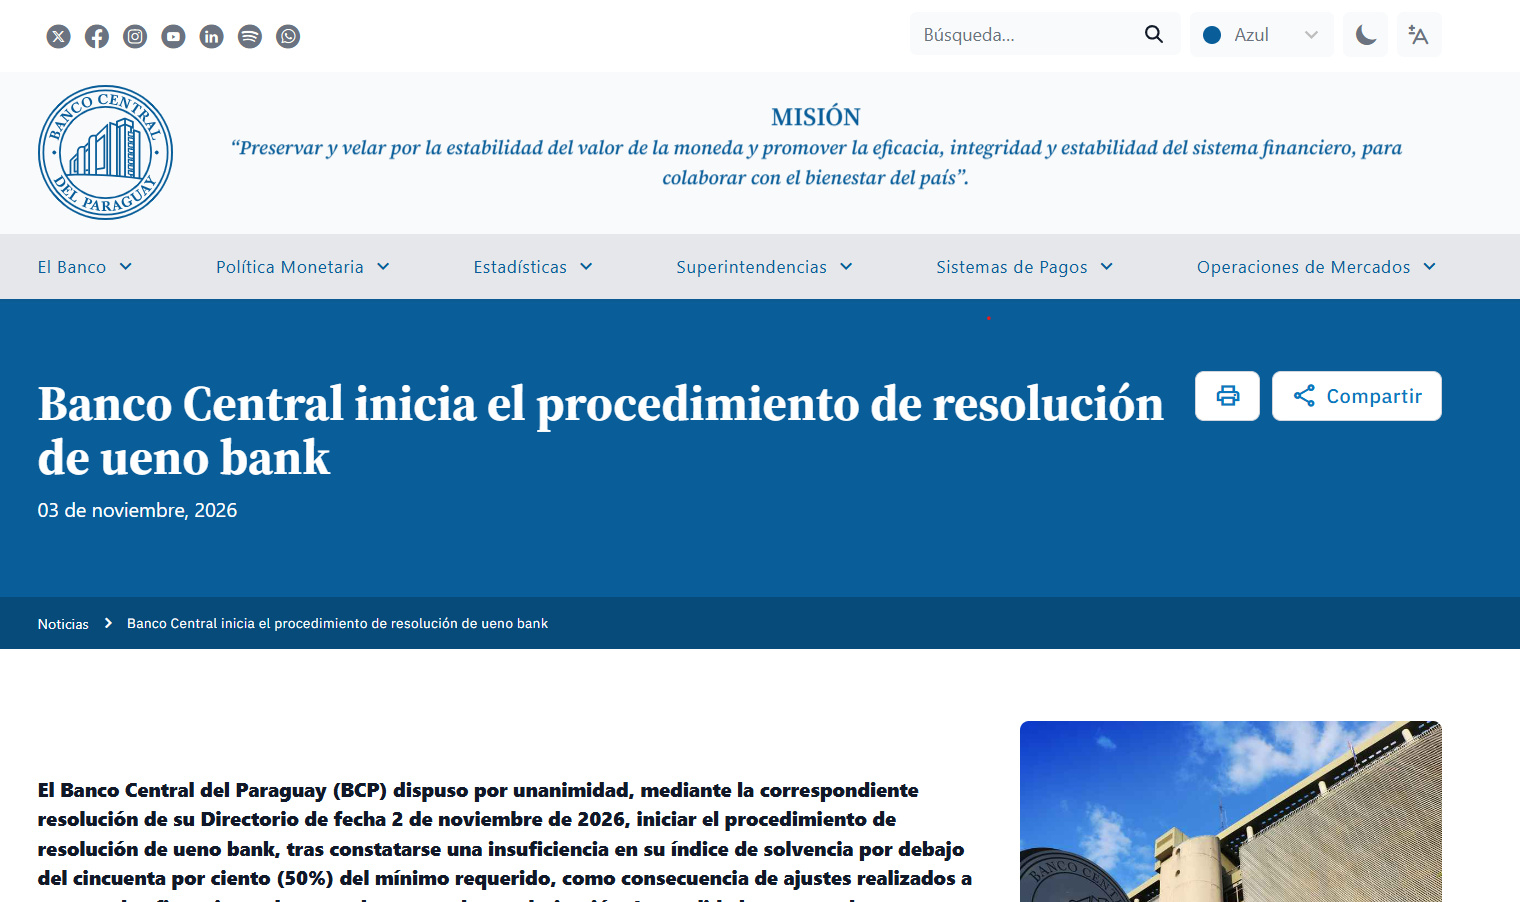
El Banco Central de Paraguay intervino Ueno el 3 de noviembre. Fuente: Banco Central del Paraguay
Al 9 de noviembre, el Banco Central afirmó que se había reembolsado el dinero al 93,1% de los clientes que tenían depósitos en Ueno. Pese a ello, la confianza se ha visto afectada y X4T siguió registrando más consultas en línea sobre stablecoins denominadas en dólares. De hecho, Eisenmann dice que el nivel «no ha cambiado significativamente» desde la semana del colapso.
Rhys Hicks, analista asociado de la empresa de datos y análisis GlobalData, afirma que el colapso del banco digital ha demostrado «cuánto puede salir mal cuando la gobernanza no evoluciona al mismo ritmo que el crecimiento».
Dicho esto, no ve indicios de una migración masiva de los bancos paraguayos a las stablecoins, ya que otros bancos «cubrieron el vacío» y la gente «parece haberse enfadado más» con el Gobierno que con los bancos.
«Algunos consumidores buscarán distintas formas de mantener su dinero a salvo, pero todavía no veo un cambio generalizado hacia las stablecoins», afirma.
Un viejo impulso, con nuevos canales
Buscar dólares cuando flaquea la confianza en los bancos nacionales no es nada nuevo. Durante la crisis financiera argentina de 2001, el Gobierno impuso el «corralito», que restringió los retiros de efectivo de las cuentas bancarias tras una corrida de depósitos.
En medio de una crisis cada vez más profunda por la paridad cambiaria y la deuda soberana del país, el Gobierno convirtió más tarde los depósitos denominados en dólares a pesos, reduciendo los ahorros de la gente en alrededor de un 30% de la noche a la mañana y socavando aún más la confianza en el frágil sistema bancario del país.
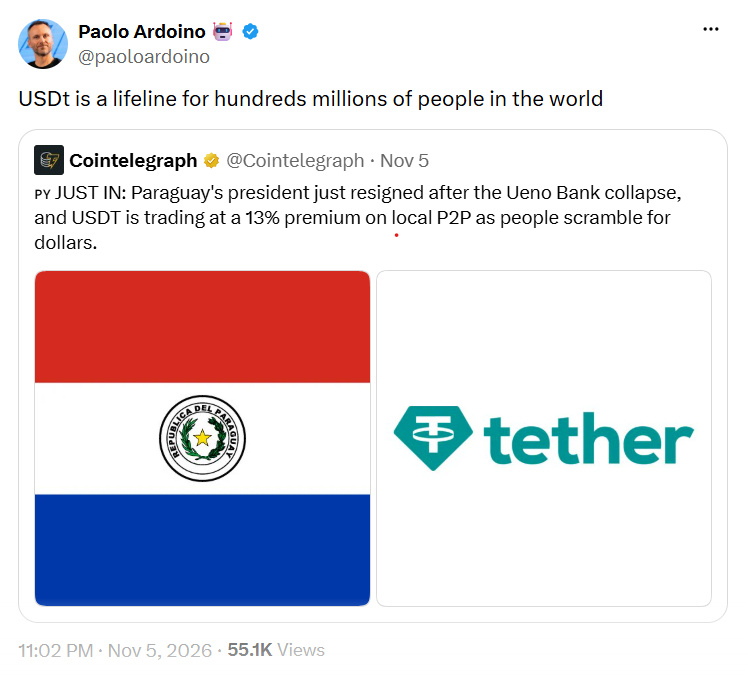
El director ejecutivo de Tether califica USDt de salvavidas. Fuente: Paolo Ardoino
Pero las stablecoins no están descentralizadas ni aisladas del sistema bancario.
Durante el colapso de Silicon Valley Bank en marzo de 2023, el emisor de stablecoins Circle reveló que tenía 3.300 millones de dólares de las reservas de USDC, alrededor del 8% del total, depositados en esa entidad. USDC perdió brevemente su paridad y cayó a 86 centavos en los mercados secundarios, después de que Circle dijera que no podía retirar los fondos.
Un documento del BPI sobre las stablecoins y el sistema monetario internacional advierte que el uso generalizado de tokens respaldados por dólares podría plantear desafíos para la soberanía monetaria de los mercados emergentes.
Hicks afirma que las stablecoins pueden ofrecer una alternativa en períodos de inestabilidad política y «escasa confianza en el sistema local», porque están vinculadas a una moneda más estable, como el dólar estadounidense.
Pero los reguladores deben abordar la «transparencia» y la «protección al consumidor», afirma, porque quienes poseen stablecoins no cuentan con las mismas garantías de depósitos que los clientes bancarios y no hay un banco central que intervenga para compensarles.
Eisenmann afirma que espera que el incidente impulse una mayor «diversificación» y que la gente «reparta su dinero entre bancos, efectivo y activos digitales», en lugar de depender de una sola institución.
«La rapidez con la que se recupere la confianza en los bancos dependerá de la rapidez y la transparencia con que las autoridades gestionen la intervención», afirma.
Magazine: Qué significa para la Ley CLARITY la arrolladora victoria de los demócratas en las elecciones de mitad de mandato de EE. UU.