Buenos días. El café acaba de estar listo y el mercado de anoche no me dejó dormir tranquilo.
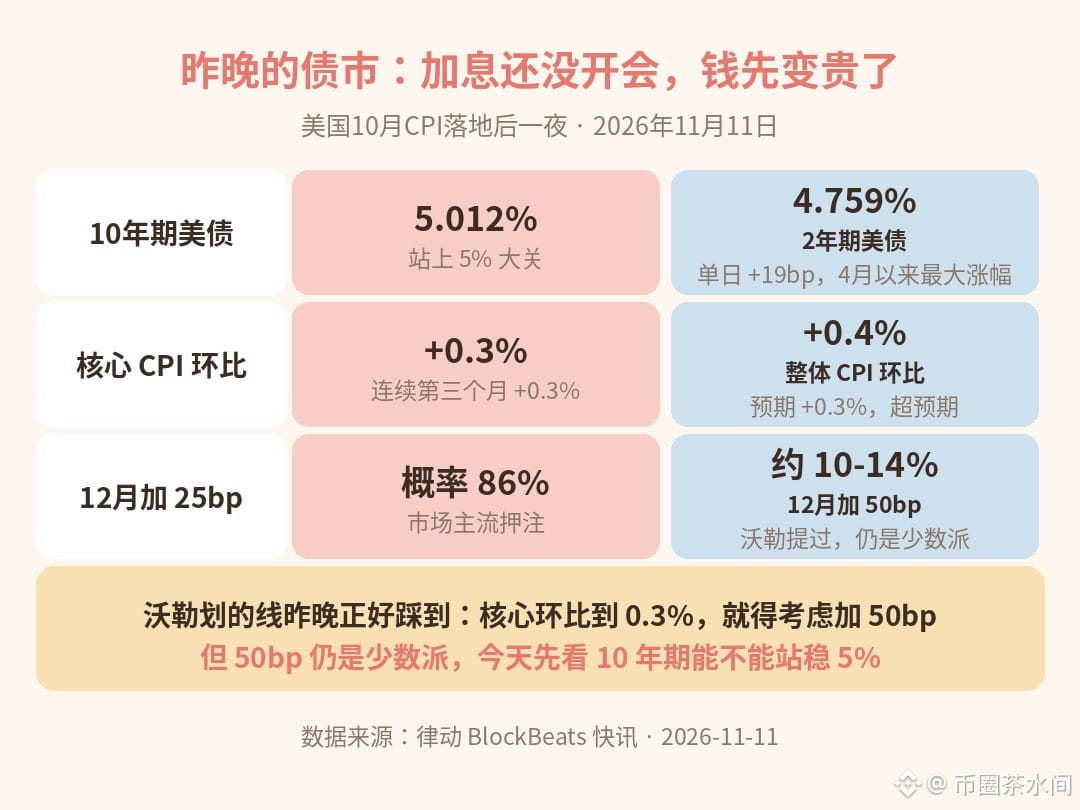
Anoche pasaron tres cosas: primero, salió el IPC de octubre de Estados Unidos: subió un 0,4 % mensual en términos generales, por encima de lo esperado. El IPC subyacente avanzó un 0,3 % por tercer mes consecutivo; ambos superaron las previsiones. Segundo, se vendieron bonos del Tesoro estadounidense: el rendimiento a 10 años superó el 5,012 %, y el de 2 años subió 19 puntos básicos en un solo día, su mayor alza diaria desde abril de 2025. La Fed aún no se ha reunido para subir los tipos, pero el mercado de bonos ya aplicó el endurecimiento por ella. Tercero, los funcionarios de la Fed adoptaron un tono más duro. Waller había marcado el límite: si el IPC subyacente llegaba al 0,3 %, se plantearía subir 50 puntos básicos en diciembre. Anoche se alcanzó justo ese umbral, pero los 50 puntos básicos siguen siendo una postura minoritaria: el mercado apuesta sobre todo por una subida de 25 puntos básicos en diciembre, con una probabilidad del 86 %.
Además, la CFTC volvió a retrasar los futuros de capacidad de computación para IA en Estados Unidos: la revisión se aplazará al menos 60 días más. Los contratos del CME vinculados a los precios de alquiler de las Nvidia H100 y B200 no podrán lanzarse, como pronto, hasta principios de 2027.
Hoy estaré pendiente de una cosa: si el rendimiento a 10 años logra mantenerse por encima del 5 %.
¿Qué creen: en diciembre serán 25 puntos básicos o alguien se atreverá de verdad a proponer 50?
Anoche pasaron tres cosas: primero, salió el IPC de octubre de Estados Unidos: subió un 0,4 % mensual en términos generales, por encima de lo esperado. El IPC subyacente avanzó un 0,3 % por tercer mes consecutivo; ambos superaron las previsiones. Segundo, se vendieron bonos del Tesoro estadounidense: el rendimiento a 10 años superó el 5,012 %, y el de 2 años subió 19 puntos básicos en un solo día, su mayor alza diaria desde abril de 2025. La Fed aún no se ha reunido para subir los tipos, pero el mercado de bonos ya aplicó el endurecimiento por ella. Tercero, los funcionarios de la Fed adoptaron un tono más duro. Waller había marcado el límite: si el IPC subyacente llegaba al 0,3 %, se plantearía subir 50 puntos básicos en diciembre. Anoche se alcanzó justo ese umbral, pero los 50 puntos básicos siguen siendo una postura minoritaria: el mercado apuesta sobre todo por una subida de 25 puntos básicos en diciembre, con una probabilidad del 86 %.
Además, la CFTC volvió a retrasar los futuros de capacidad de computación para IA en Estados Unidos: la revisión se aplazará al menos 60 días más. Los contratos del CME vinculados a los precios de alquiler de las Nvidia H100 y B200 no podrán lanzarse, como pronto, hasta principios de 2027.
Hoy estaré pendiente de una cosa: si el rendimiento a 10 años logra mantenerse por encima del 5 %.
¿Qué creen: en diciembre serán 25 puntos básicos o alguien se atreverá de verdad a proponer 50?